Digital Banking erreicht einen Punkt ohne Wiederkehr. Seit Jahren beschleunigt sich der Trend hin zu digitaler Innovation, während sich die Kundenpräferenzen eindeutig in Richtung schnellerer und vielfältigerer digitaler Serviceoptionen verschieben. Über alle Zielgruppen hinweg muss das Kundenerlebnis omnichannel sein – Kunden erwarten einen flexiblen, nahtlosen und reibungslosen Service auf dem digitalen (oder persönlichen) Kanal ihrer Wahl.
Dennoch gibt es weiterhin zahlreiche Fragen, Herausforderungen und Unsicherheiten, die einer echten digitalen Transformation im Weg stehen. Der aktuelle Stand des Digital Banking ist geprägt vom Wechselspiel zwischen Herausforderungen und Chancen, zwischen Geschwindigkeit und Vorsicht sowie zwischen Technologie und traditioneller, persönlicher Authentizität.
Statistiken zum Online-Banking-Service verraten viel über unseren aktuellen Kontext sowie über die Erfolge und Misserfolge, die das neue Gesicht digitaler Dienstleistungen im Finanzsektor prägen.
Die wichtigsten Trends im Überblick
Die folgenden Statistiken werden im weiteren Verlauf des Artikels ausführlicher besprochen. Hier die wichtigsten Punkte auf einen Blick. Lesen Sie unseren Artikel zu Trends im Digital Banking für vertiefte Einblicke.
{{Tatra Blog Inject}}
Globale Verbreitung: Die Explosion des Digital Banking im Überblick
Während diese einzelnen Trends den Wandel im Kundenverhalten zeigen, treibt die kollektive Dynamik eine massive Umverteilung von Kapital innerhalb des Finanzsektors voran. Das Ausmass dieses Wandels spiegelt sich in den Finanzaussichten der Branche wider. Prognosen zur Marktgrösse des Digital Banking bis 2030 zeigen, dass der globale Markt bis 2030 79,4 Milliarden US-Dollar erreichen wird – bei einer jährlichen Wachstumsrate (CAGR) von 14,5 % ausgehend von 2024. Ein Grossteil dieses Wachstums wird durch das Segment digitaler Banking-Services angetrieben, das stärker wächst, da Institute Engagement gegenüber reinem Nutzwert priorisieren.
Dieses Wachstum wird durch eine massive Ausweitung der globalen Nutzerbasis gestützt. Die Zahl der Digital-Banking-Nutzenden weltweit steigt weiter, wobei aktuelle Daten zeigen, dass über 53 % der Weltbevölkerung inzwischen zu Digital-first-Banking gewechselt sind. Diese breite Akzeptanz beschleunigt den Bedarf an skalierbarem Support, der dennoch persönlich bleibt. Da immer mehr Nutzende ins Ökosystem eintreten, werden jene Banken erfolgreich sein, die Kundenservice als ihren primären Werttreiber betrachten. Indem sie ihren digitalen Auftritt humanisieren, verwalten sie nicht nur Geld – sie sichern sich Marktanteile durch Resonanz und Vertrauen.
Kundentreue im Bankwesen: Die „Beziehungslücke“
In den vergangenen Jahren berichteten wir, dass zwar 62 % der Bankkunden eine „effektive“ Erfahrung machten, jedoch nur 48 % diese auch als „emotional positiv“ beschrieben. Inzwischen, im Jahr 2026, ist dieses Fehlen emotionaler Verbindung zu einem kritischen Geschäftsrisiko geworden. Neue Untersuchungen von Accenture zeigen, dass trotz massiver digitaler Investitionen die meisten Bankbeziehungen weiterhin „funktional korrekt, aber emotional leer“ sind.
Die Kosten dieser emotionalen Distanz sind hoch. Digitale Banken, denen es gelingt, diese Lücke zu schliessen – und die damit zu den obersten 20 % bei der Kundenfürsprache zählen –, steigern ihre Umsätze weltweit 1,7-mal schneller und in Nordamerika sogar 2,6-mal schneller. Ohne diese Bindung riskieren digitale Banken, was Analysten „löchrige Eimer“ nennen: Neue Kunden werden an der Eingangstür gewonnen, verlassen die Bank aber mangels Engagement leise durch die Hintertür wieder.
Der menschliche Faktor in einer digital geprägten Welt
Um diese Abwanderung zu stoppen, müssen traditionelle Banken und Challenger-Banken sich auf zwei zentrale Bereiche konzentrieren:
- Schnelle Lösung: 58 % der Kunden sind derzeit der Ansicht, dass ihre Bank Anliegen nicht zeitnah bearbeitet – nach wie vor der wichtigste Faktor für Zufriedenheit.
- Die hybride Balance: Auch wenn sich KI unaufhaltsam ausbreitet, bleibt der menschliche Kontakt der Goldstandard für Vertrauen. Deloitte fand heraus, dass 58 % der Verbraucher weniger geneigt sind, einen rein KI-basierten Service zu nutzen – ein weiterer Beleg dafür, dass ein hybrider Ansatz mit zugänglichen menschlichen Experten nötig bleibt.
Die Ökonomie des digitalen Engagements
Der Wandel zu digital verändert grundlegend die Kosten der Geschäftstätigkeit. Die durchschnittlichen Kundenakquisitionskosten (CAC) digitaler Banken im Vergleich zu traditionellen Banken bleiben ein Gegensatz: Digital-native Institute halten eine um 60 bis 70 % niedrigere Kostenbasis. Allerdings zeigen EZB-Daten, dass rein digitale Banken dreimal mehr für Marketing ausgeben als traditionelle Wettbewerber.
Diese Dynamik wirkt sich direkt auf den Customer Lifetime Value (CLV) aus, den digitale Banken im Vergleich zu traditionellen Instituten erzielen können. Ein Forrester-Bericht ergab, dass 87 % der Bankkunden, die sich wertgeschätzt fühlen, ihrer Bank treu bleiben – was die langfristige Profitabilität deutlich steigert. Während traditionelle Banken einen Vertrauenswert von 87 gegenüber 74 bei Neobanken halten, müssen sie dieses Vertrauen durch nahtlose, persönliche digitale Journeys nutzen, um „stille Abwanderung“ zu verhindern.
Das Plateau der mobilen Erfahrung
Mobile Banking ist inzwischen in der gesamten EU der dominierende Fernkanal – sowohl für die Recherche (zwischen 62 % und 83 %) als auch für Käufe (typischerweise über 60 %). Nutzung bedeutet jedoch nicht automatisch Exzellenz. Während die Zurückhaltung gegenüber Mobile verschwunden ist, sind die Qualitätsansprüche sprunghaft gestiegen – 60 % der Kunden bewerten aktuelle fortschrittliche Funktionen nur als „durchschnittlich“.
Fortschrittsbereiche bei Digital-Banking-Plattformen
Insgesamt hat die Bankenbranche ein solides Niveau an digitaler Transformation erreicht. Insgesamt sind 71 % der Unternehmen weltweit inzwischen digital, wobei 53 % der befragten Bank-Führungskräfte angeben, dass ihre Organisation weiterhin daran arbeitet, ihre digitale Transformation durch den Einsatz fortschrittlicherer Finanztechnologie zu verbessern.
Diese Initiativen zielen vor allem auf gesteigerte Umsatzgenerierung ab – laut 77 % der befragten Führungskräfte. Daneben legen Entscheidungsträger Wert auf ein verbessertes Kundenerlebnis, höhere operative Resilienz und stärkere regulatorische Compliance.
Manche traditionellen Banken hinken hinterher
Trotz des klaren Wandels im Kundenverhalten bleibt ein nennenswerter Teil traditioneller Institute zurück. Derzeit liegen 19 % der befragten Banken hinter den notwendigen Transformations-Benchmarks: 1 % geben an, kein Interesse am digitalen Wandel zu haben, 8 % haben keine formellen Umsetzungspläne, und 10 % stecken weiterhin in der Planungsphase fest.
Dieser mangelnde Fortschritt lässt sich grösstenteils auf interne Reibung zurückführen. Ein Drittel (33 %) dieser Institute nennt strategiebezogene Herausforderungen als Hauptgrund, während fast 30 % mit Datensilos und Projektmanagement-Hürden kämpfen, die sie daran hindern, über die „Visionsphase“ hinauszukommen.
Die „Onboarding-Hürde“ angehen
Die „Eingangstür“ des Digital Banking bleibt undicht. Aktuelle Daten von Capgemini zeigen, dass 47 % der Interessenten das digitale Onboarding mitten im Prozess abbrechen. Hauptursache ist der Mangel an Automatisierung: Derzeit sind nur 29 % der Datenerfassung mithilfe von KI automatisiert. Diese manuelle Reibung erklärt, warum 86 % der Bank-Führungskräfte nun planen, Omnichannel-Erlebnisse in den nächsten 12 Monaten zu priorisieren.
Mit dem wachsenden Ökosystem steigen auch die Risiken. Statistiken zu Betrug im Digital Banking zeigen, dass sich zwar bestimmte traditionelle Betrugsarten stabilisiert haben, die Raffinesse KI-gestützten Social Engineerings jedoch zunimmt. Um diese Angriffe zu unterbinden, führen Organisationen Cyber- und Betrugsdaten aus fragmentierten Quellen zusammen und stellen so sicher, dass Sicherheitsmassnahmen die Journey schützen, ohne die Reibung zu erzeugen, die zum Abbruch des Onboardings führt.
Neue Ansätze für physische und digitale Erlebnisse
2026 beobachten wir eine weitere Verschmelzung von physischen und digitalen Kanälen, um sich gegenüber konkurrierenden Banken abzuheben und besser auf Kundenbedürfnisse einzugehen.
Physische Filialen behaupten sich: Von „unverzichtbar“ zu „orchestriert“
Die Erzählung, dass Digital die Filiale verdrängen würde, hat einen Punkt ohne Wiederkehr erreicht – jedoch nicht so, wie viele es vorhergesagt hatten. Statt Filialschliessungen hat die physische Filiale ihre Rolle als psychologischer Anker für finanzielle Sicherheit gefunden.
Aktuelle Daten von JD Power zeigen, dass 72 % der Kunden ihre lokale Filiale weiterhin im gleichen Umfang wie in den Vorjahren nutzen, wobei 38 % sie als unverzichtbar betrachten. Diese Einschätzung wird durch Accentures Daten für 2026 gestützt, wonach 63 % der Verbraucher weltweit weiterhin einen physischen Standort zur Unterstützung ihrer Finanzen wünschen.
Das „Übergabeproblem“
Während der Wunsch nach physischer Präsenz weiterhin hoch ist, bricht die Beziehung häufig genau beim Wechsel zwischen digitalen und physischen Kanälen. Experten nennen dies das „Übergabeproblem“.
Derzeit verlassen sich 64 % der Verbraucher speziell bei der Konfliktlösung auf Filialen, stossen dort jedoch häufig auf „fragmentierte Datenorchestrierung“. Auf Deutsch: Die Person in der Filiale weiss oft nicht, was Sie gerade eben in der App getan haben. Diese Datenübergabe zu lösen, ist die wichtigste strategische Priorität für 2026 geworden.
Neue Formate und der „menschliche Kontakt“
Die Filiale der Zukunft ist nicht einfach eine kleinere Version der Filiale von früher. Sie wird spezialisierter und technologiegestützter:
- Smarte Formate: 76 % der Verbraucher sind mittlerweile bereit, Mikrofilialen oder smarte Banking-Kioske für ihre Anliegen zu nutzen.
- Vertiefte Services: Kunden nutzen Filialen zunehmend seltener für einfache Aufgaben – 64 % wünschen sich mehr Self-Service-Tools für Basistransaktionen.
- Das Hypotheken-Nadelöhr: Bei weitreichenden Entscheidungen bleibt ein menschlicher Anker gefragt – nur 39 % der Verbraucher fühlen sich wohl dabei, eine Hypothek vollständig online abzuschliessen.
Selbst in Märkten wie Frankreich, wo 25 % der digitalen Verbraucher inzwischen Video- oder Sprachanrufe nutzen, um neue Produkte zu besprechen, bleibt der einfache Zugang zum „menschlichen Kontakt“ das entscheidende Kriterium für ihre Treue.
Mehr Einblicke in die Zukunft der Bankfilialen finden Sie in unserem E-Book!
{{branch-paper-cta1}}
Remote-Filialkanäle
Ein neues Phänomen von Remote-Filialbesuchen dürfte an Bedeutung gewinnen, da die Grenze zwischen digitalen und physischen Erlebnissen weiter verschwimmt. Derzeit spielt der Remote-Zugang zu Filialmitarbeitenden in Europa eine bescheidene, aber bemerkenswerte Rolle – besonders in Italien (17 %), Portugal (14 %) und Spanien (14 %) bei Käufen. Andere Länder verzeichnen einstellige Nutzungsraten, was regionale Unterschiede bei der Akzeptanz hybrider Servicemodelle zeigt – dies könnte sich jedoch ändern, je verbreiteter das Modell wird.
Die Mobile-First-Ära: Der „Boomer-Meilenstein“
Jahrelang zögerten Digital-Banking-Nutzende, mobile Banking-Apps für komplexere digitale Finanzdienstleistungen und -aktivitäten zu nutzen – aus Vertrauensgründen oder wegen technologischer Einschränkungen.
Diese Zurückhaltung ist inzwischen vollständig verschwunden. Statistiken zur Akzeptanz und Nutzung von Mobile Banking zeigen, dass der Kanal nun der „universelle Standard“ ist. Laut der American Bankers Association nennen inzwischen 54 % der Amerikaner Online- und Mobile-Banking-Apps als ihre bevorzugte Banking-Methode.
Erstmals bevorzugen 38 % der Babyboomer mobile Apps gegenüber Online-Banking am PC. Zukunftsorientierte Banken gehen über einfache Apps hinaus und bieten hochwertige Tools wie Co-Browsing und sofortige Dokumentenzusammenarbeit an.
Von Zugänglichkeit zu einem herausragenden Erlebnis
Da die Dominanz von Mobile inzwischen vorausgesetzt wird, hat sich der Wettbewerb auf die feinen Details des Nutzererlebnisses verlagert. Finanzinstitute, die eine nahtlose, einheitliche und umfassende Journey bieten können, heben sich 2026 von der Konkurrenz ab.
Eine der wirksamsten Möglichkeiten, dieses Erlebnis zu verbessern, ist Mobile Collaboration. Zukunftsorientierte Banken gehen über einfache Apps hinaus und bieten:
- Vorab genehmigte Kredite: Sofortiger, einfacher Zugang zu Krediten direkt im mobilen Interface.
- Co-Apping: Dieses kollaborative Banking-Tool ermöglicht es Mitarbeitenden und Kunden, gemeinsam in Echtzeit durch die App zu navigieren und Dokumente zu prüfen.
- Bewährte Ergebnisse: Ein Unblu-Kunde berichtete, dass Mitarbeitende in einem einzigen Jahr 300.000 Co-Apping-Sitzungen zur Lösung von Anliegen initiierten – nahezu fünfmal so viel wie beim traditionellen webbasierten Co-Browsing.
Indem sie diese hochwertigen digitalen Tools priorisieren, stellen Banken sicher, dass sich das mobile Erlebnis persönlich und unterstützt anfühlt – statt rein transaktional.
{{Co-Apping Blog Inject}}
Von generativer zu Agentic AI: Der Produktivitätssprung
Der Einfluss künstlicher Intelligenz auf den Finanzdienstleistungssektor geht längst über reine Kosteneffizienz hinaus. Während frühe GenAI-Modelle die Produktivität um 22–30 % steigerten und im Retail Banking ein Umsatzwachstum von 6 % bewirkten, verlagert sich das Gespräch inzwischen auf Agentic AI.
Anders als klassische Chatbots fungiert Agentic AI als ausgereiftes Produktivitätswerkzeug für Mitarbeitende. Laut McKinsey geben diese Systeme Bankmitarbeitenden bereits 10–12 Stunden pro Woche zurück und erhöhen so effektiv deren Betreuungskapazität um 40 %. Das erlaubt es Mitarbeitenden, sich stärker auf hochwertige menschliche Fähigkeiten zu konzentrieren – Aufsicht, komplexe Gestaltung und tiefgehende Kundeninteraktion.
Die Zero-Click-Zukunft und KI-Agenten
Bis 2026 wird sich die Art, wie Kunden mit ihrer Bank interagieren, grundlegend verändern. Forrester prognostiziert eine „Zero-Click“-Zukunft, in der menschliche Besuche auf Bank-Websites um 20 % zurückgehen werden.
Das liegt nicht an mangelndem Interesse, sondern an einem Anstieg maschinell initiierten Traffics. KI-Agenten, die im Auftrag der Kunden handeln, sollen um 40 % zunehmen und Routineanfragen sowie -transaktionen abwickeln, ohne dass Nutzende jemals eine App oder Website öffnen müssen.
KI und menschliche Intelligenz in Einklang bringen
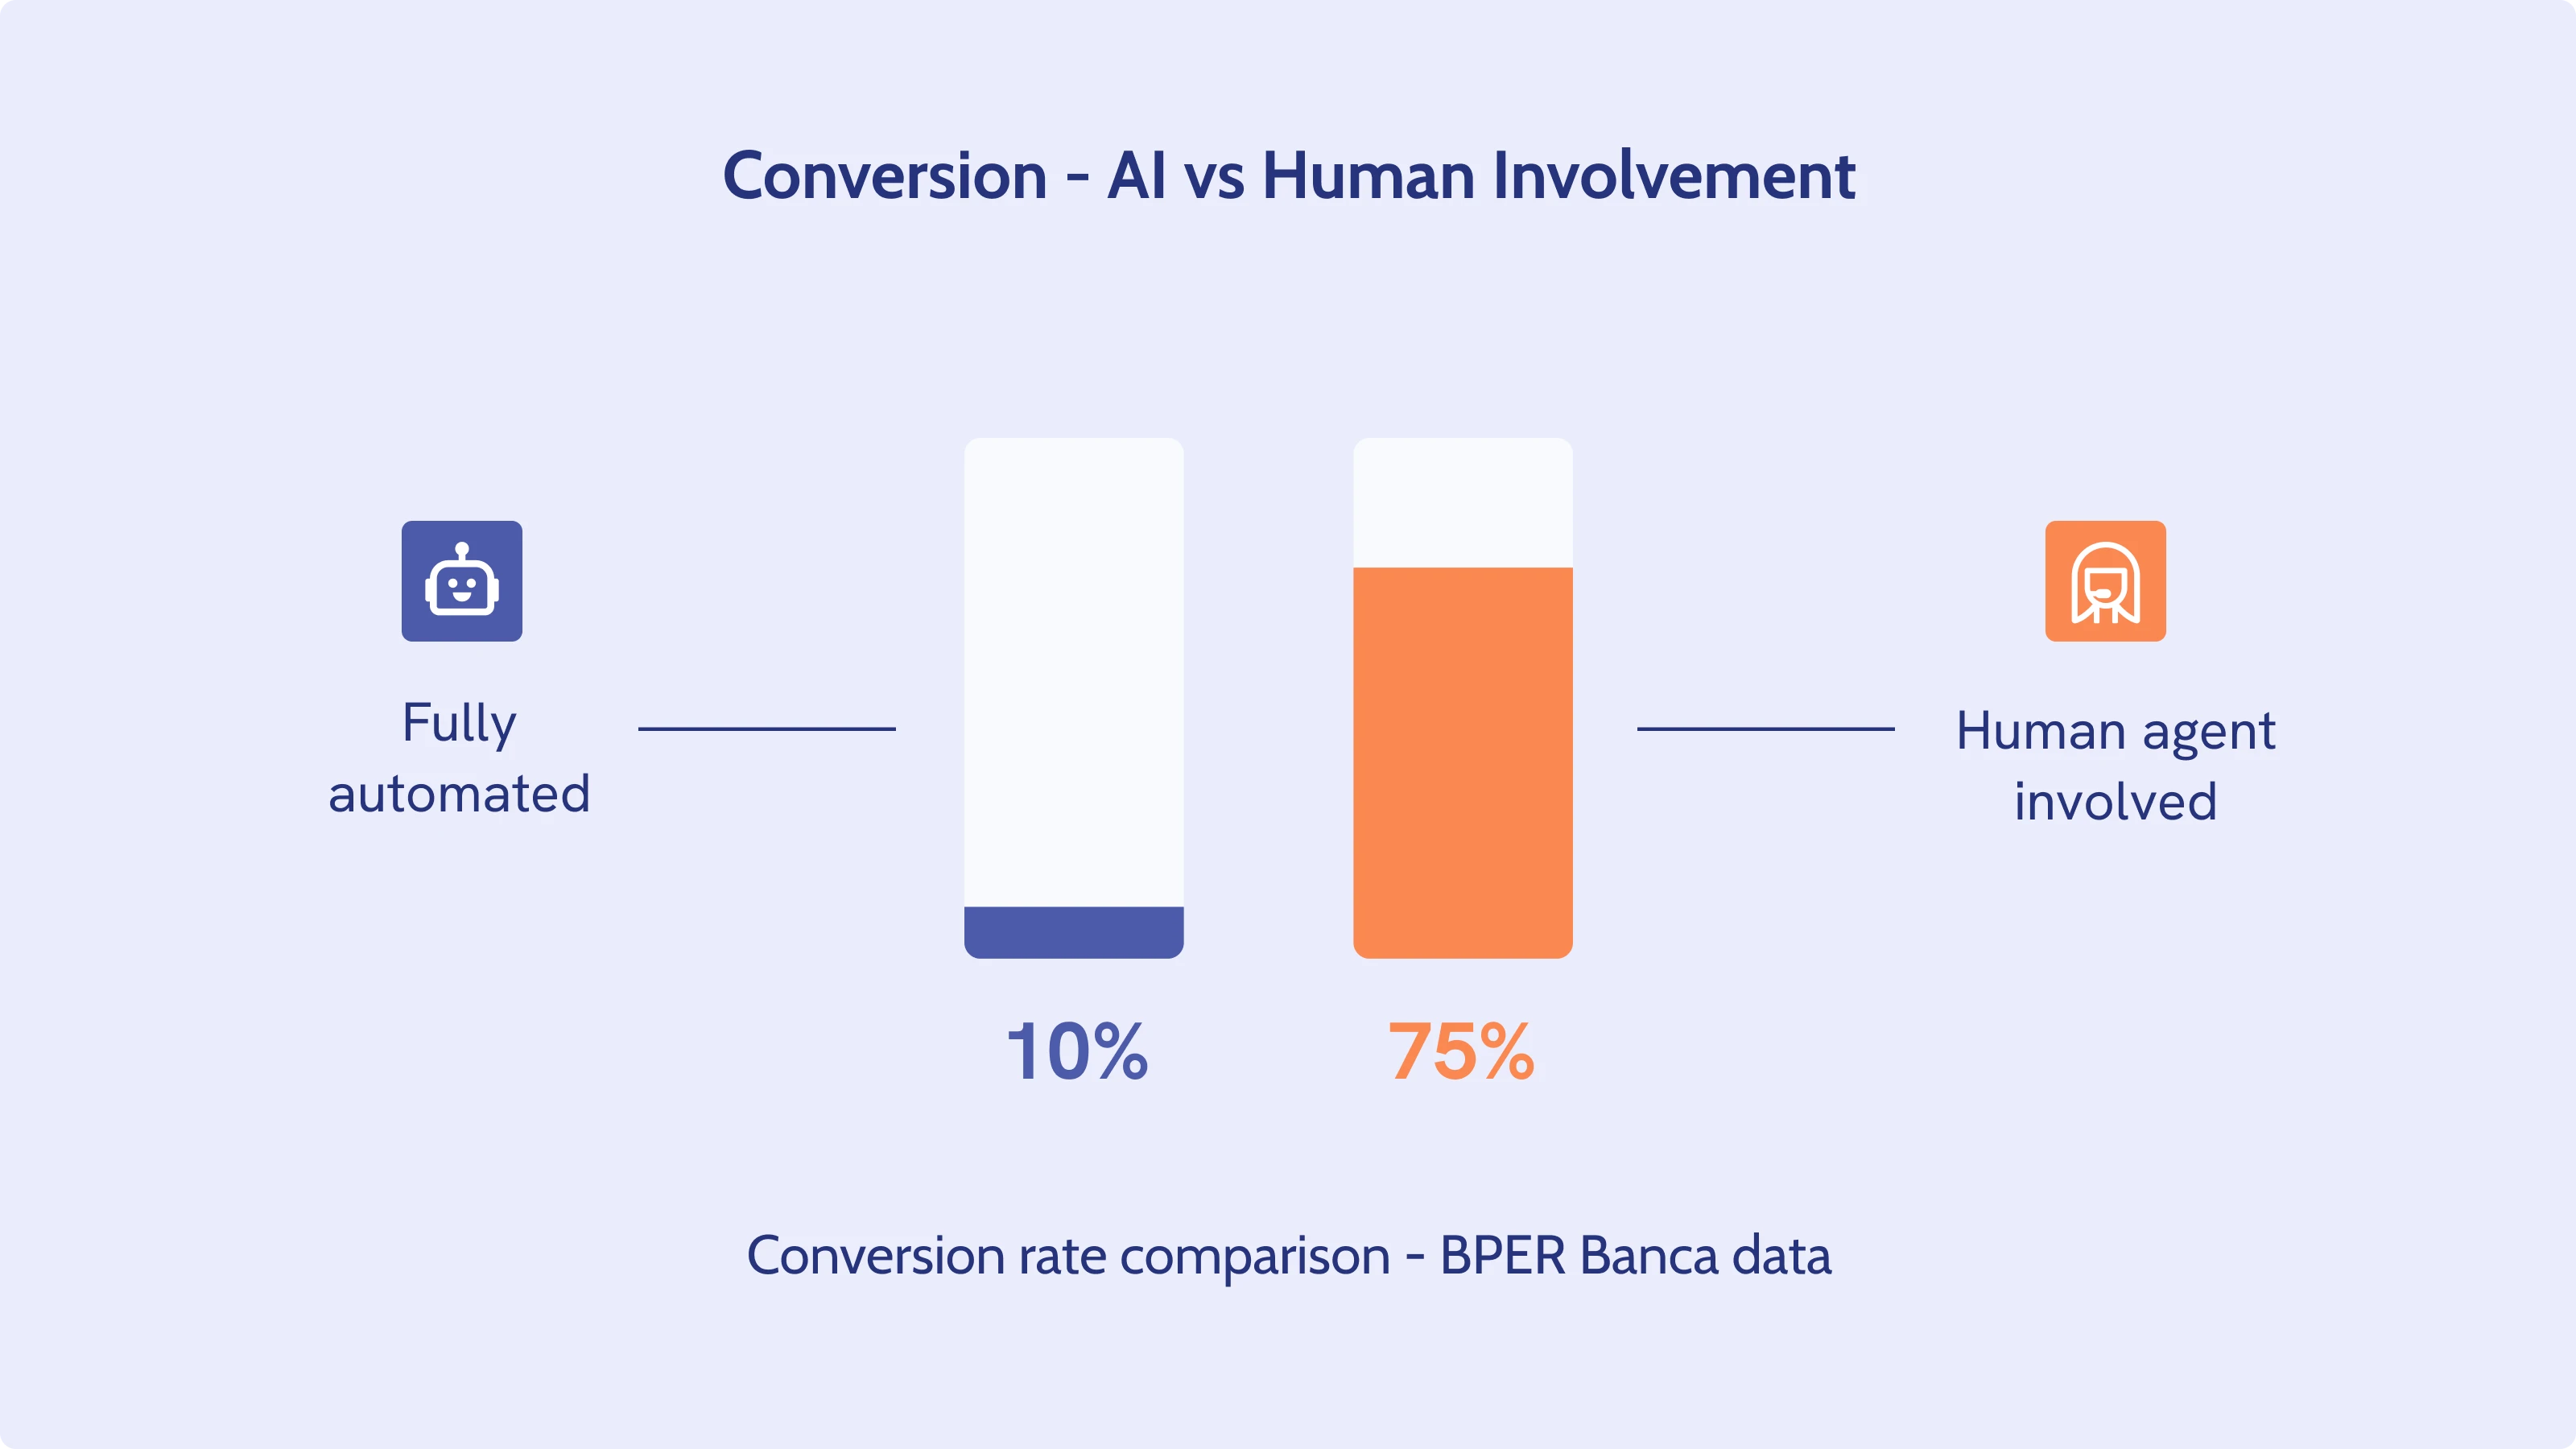
Trotz dieser technologischen Fortschritte bleibt der „menschliche Kontakt“ der Anker für Conversions. Daten von BPER Banca zeigen, dass eine vollständig automatisierte technische Erfahrung zwar eine Konversionsrate von 10 % erreichen kann, diese Zahl jedoch auf 75 % steigt, sobald ein menschlicher Mitarbeitender in den Prozess eingebunden ist.
Aktuelle Trends deuten darauf hin, dass KI zwar Reichweite und Geschwindigkeit liefert, während menschliche Intelligenz das Vertrauen und die Entscheidungssicherheit bietet, die für komplexe finanzielle Entscheidungen nötig sind.
Online-Banking-Nutzung und Unblu
Der sich wandelnde Kontext im Digital Banking stellt traditionelle wie digitale Banken gleichermassen vor Herausforderungen. Online-Banking-Statistiken und Kundenanforderungen zeigen deutlich, dass digitale Banking-Services aussergewöhnlich sein müssen, um den Erwartungen der Kunden gerecht zu werden.
Tatsache ist: Die Zahl der Nutzenden digitaler Banking-Kanäle wächst, und erstklassige konversationelle Banking-Fähigkeiten sind der einzige Weg, um Kundenzufriedenheit sicherzustellen. Das ist natürlich leichter gesagt als getan. Der Wettbewerb verlagert sich zunehmend auf die feinen Details – Mobile-Banking-Services, digitale Tools, digitale Plattformen und mehr müssen ein noch besseres Serviceerlebnis bieten, um sich abzuheben. In Kombination mit verstärktem Fokus auf Sicherheitsmassnahmen und Vorschriften ist die Digital-Banking-Landschaft zweifellos komplex.
Dennoch werden jene Banken, die mit den Trends im Digital Banking Schritt halten und komfortablen Zugang zu Support bieten, die Treue ihrer Kunden gewinnen und 2026 erfolgreich sein.