
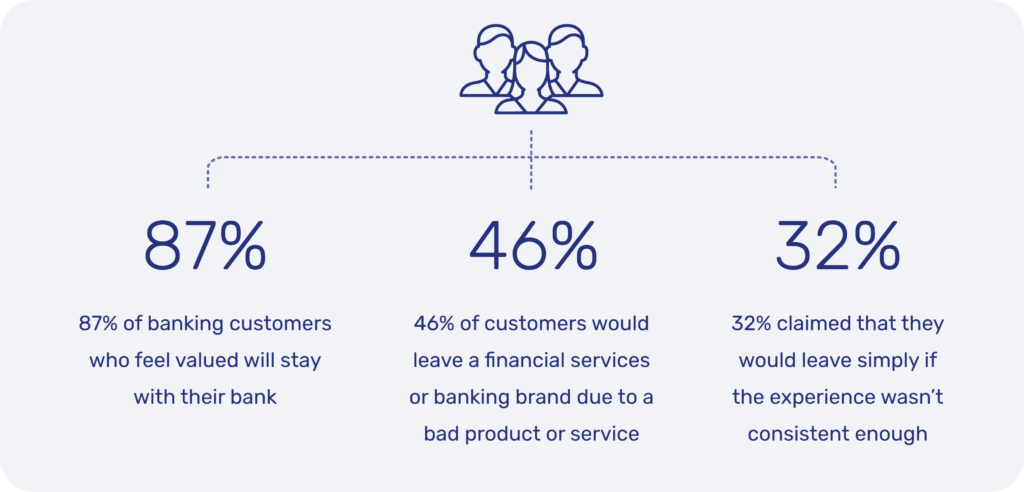
Neue Kunden zu gewinnen ist für kontinuierliches Wachstum unerlässlich – doch die andere Seite der Gleichung sollte nicht vernachlässigt werden. Im Finanzsektor liegt die Kundenbindungsrate im Allgemeinen bei rund 75 % – kein schlechter Wert, aber mit Verbesserungspotenzial. Tatsache ist: Es gibt keinen echten Grund, warum Banken eine hohe Kundenabwanderung verzeichnen sollten. Ein Forrester-Bericht ergab, dass 87 % der Bankkunden, die sich wertgeschätzt fühlen, bei ihrer Bank bleiben. Am anderen Ende des Spektrums stellte PwC fest, dass 46 % der Kunden einen Finanzdienstleister oder eine Bank wegen eines schlechten Produkts oder Service verlassen würden. Darüber hinaus gaben 32 % an, schon dann zu wechseln, wenn das Erlebnis nicht konsistent genug ist.
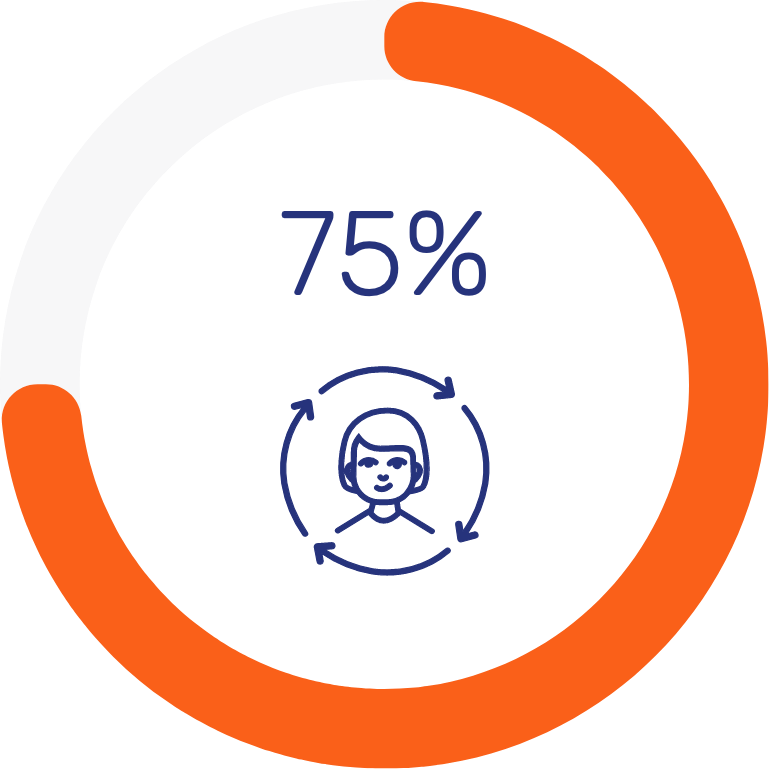
Im vergangenen Jahr haben 75 % der Finanzinstitute der digitalen Transformation im Banking Priorität eingeräumt.
Retailbanken haben es selbst in der Hand, ihre Kunden zu halten. Doch welche Schritte sollten sie unternehmen, um ihre Chancen zu verbessern?
Zurück zu den Grundlagen – das Kundenservice-Erlebnis
Egal, welche Strategien oder Taktiken Banken einsetzen: Wenn das Kundenerlebnis nicht den modernen Erwartungen entspricht, wird es ihnen schwerfallen, Kunden langfristig zu binden. Ein PwC-Bericht ergab, dass 90 % der Kunden das Erlebnis für genauso wichtig halten wie die Finanzprodukte oder -dienstleistungen, und 82 % wären bereit, für ein besseres Erlebnis persönliche Daten zu teilen.
Neue Tools richtig nutzen
Es reicht jedoch nicht, einen besseren Service bieten zu wollen – die Umsetzung muss den Erwartungen gerecht werden. In seinen Prognosen für 2024 warnt Forrester, dass der Einsatz von Generative AI fest in dem verankert sein muss, was Kunden heute tatsächlich brauchen.
Nicht richtig angepasste Inhalte aus Generative AI könnten „das Kauferlebnis für 70 % der Käufer verschlechtern“. Der Bericht prognostiziert zudem, dass sich 70 % der B2B-Käufer lautstark über die geteilten Inhalte beschweren werden – ein Beleg dafür, dass die Tools der digitalen Transformation allein keine positiven Ergebnisse garantieren. Forrester empfiehlt B2B-Unternehmen vielmehr, neue KI-Tools auf echten Interviews mit Käufern und Kunden-Personas aufzubauen und die Inhalte anhand der Transkripte auszurichten.
Die Bedeutung des Trainings
Letztlich ist es eine Frage des KI-Trainings. Chatbots, insbesondere solche mit GenAI, können schon ab Werk beeindruckende Ergebnisse erzielen – müssen aber kontinuierlich trainiert werden, um die Ergebnisse zu erreichen, die sich Kunden laut ihrem Feedback wünschen.
Unsere eigenen Erkenntnisse zeigen etwa, dass der Unblu-Chatbot ab Werk rund 45 % der eingehenden Anfragen erfolgreich bearbeiten kann. Mit Training lässt sich dieser Wert jedoch auf 70–80 % steigern. Die gute Nachricht: Generative AI kann menschliche Agenten beim Training unterstützen, indem sie Fragen und Intents vorschlägt, die der Agent bestätigen oder ablehnen kann – das beschleunigt den Trainingsprozess erheblich.
Auf Personalisierung setzen (und zugleich die Effizienz steigern)
Effizienz und Personalisierung gehen beim Kundenerlebnis Hand in Hand – sie sind die Arbeit im Hintergrund, die die positive Wirkung beim Kunden erzeugt. Sie verdienen dennoch eine separate Betrachtung, weil sie zentrale KPIs direkt beeinflussen: höhere Konversions- und Kundenbindungsraten.
Moderne Konzepte der Personalisierung
Der oben zitierte PwC-Bericht beschreibt Personalisierung als Engagement-Strategie und betont, dass Unternehmen (in diesem Fall Retailbanken) proaktiv und ergebnisorientiert handeln sollten.
Personalisierung hat in diesem Zusammenhang einen langen Weg hinter sich. Die Zeiten, in denen Personalisierung bloss bedeutete, den Vornamen in ausgehende Nachrichten einzufügen, sind längst vorbei. Heutige Hyperpersonalisierung basiert auf Daten und ermöglicht individuelle Produktangebote. Zudem tun sich traditionelle Banken im Wettbewerb mit Neobanken und DeFi-Anbietern noch schwer damit – während auch grosse Tech-Unternehmen ihre Präsenz im Markt deutlich machen.
Die Rolle der Effizienz
Der PwC-Bericht stellt mit Blick auf Hyperpersonalisierung fest, dass „nur einige (wenn überhaupt) Banken solche Angebote derzeit bereitstellen können“. Das Problem reicht jedoch viel tiefer und lässt sich auf die Effizienz zurückführen – sowohl im Kundenkontakt als auch in der Organisation.
Der Bericht nennt als Beispiel fragmentierte, nach Produkten getrennte Geschäftsbereiche, in denen Kunden im Nahen Osten Bankprodukte angeboten werden, die sie bereits besitzen – weil der interne Zusammenhalt fehlt.
Daten allein steigern die Konversion nicht, wenn sie nicht auf einem effizienten System aufbauen. Organisatorische Effizienz kann ein strategisches Thema auf oberster Ebene sein, etwa die Vermeidung der erwähnten Silos. Die Effizienz der Agenten zu steigern, indem administrative Nebentätigkeiten reduziert oder automatisiert werden, bringt jedoch auch taktische Vorteile.
Eine höhere Effizienz der Agenten zeigt mehrere Wirkungen. Erstens steigt ihre Zufriedenheit, da sie weniger Zeit mit oft als langweilig oder mühsam empfundenen Aufgaben verbringen. Darüber hinaus können sie mehr Zeit in den Aufbau von Kundenbeziehungen investieren, was das Vertrauen der Kunden stärkt und sich auf die Kundenbindung im Banking auswirkt.
Omnichannel als Branchenstandard
Den Agenten mehr Zeit für ihre Kunden zu geben, ist der Kern von Kundenloyalität und -bindung. Mit mehr Zeit können sie ihren Service besser personalisieren und ein besseres Erlebnis bieten.
Das gelingt jedoch nur, wenn Banken ein Omnichannel-Erlebnis bieten, bei dem Bankkunden über den Touchpoint ihrer Wahl kommunizieren können – und das Agenten befähigt, den Service zu leisten, der eine emotionale Bindung schafft.
Betrachten wir Omnichannel-Banking aus zwei Perspektiven: Low-Touch-Umleitung bzw. Automatisierung und High-Touch-Support.
Low-Touch-Umleitung oder Automatisierung
Bei Unblu sind wir überzeugt von der Rolle von Conversational AI als Mittel zur Effizienzsteigerung und zur Stärkung des einzelnen Kunden. Conversational AI bezeichnet das Zusammenspiel von automatisierten Chatbots – leistungsfähiger als je zuvor – und menschlichen Agenten, die per Live Chat erreichbar sind.
Wie erwähnt können gut trainierte Chatbots bis zu 80 % der eingehenden Anfragen bearbeiten und so die Zahl der Kundenanliegen, die Agenten bearbeiten müssen, drastisch senken. Bei etwas komplexeren Fällen ermöglicht der Live-Chat-Kanal auf der Website der Bank, dass Agenten mehrere Anliegen gleichzeitig bearbeiten. Das führt zu schnelleren Lösungen bei einfachen bis mittelschweren Customer Journeys.
Der KPI für Low-Touch-Support
Mit Blick auf Kundenloyalität und -bindung sind die wichtigsten KPIs hier eine hohe Erstlösungsquote (FCR) und eine niedrige durchschnittliche Bearbeitungszeit (AHT). Keine einfache Anfrage – etwa Unklarheiten bei der Bedienung der App, ein Problem bei einer Transaktion oder eine Adressänderung – sollte mehrere Kontakte zur Lösung erfordern. Eine hohe FCR und eine niedrige AHT sind in diesen Fällen gute Indikatoren für Erfolg und Zufriedenheit.
High-Touch-Support
Komplexere Anliegen – etwa zu Hypotheken, Krediten oder anderen Produkten – erfordern Agenten, die zuhören, erklären und Kunden bei anspruchsvolleren Fragen persönlich begleiten. In diesem Kontext sind Tools wie Co-Browsing entscheidende Erfolgsfaktoren.
Nehmen wir das Beispiel der Schweizer Bank Crédit Agricole, die während einer E-Banking-Migration exzellenten Service sicherstellen musste. Da das Telefon als Kanal an seine Grenzen stiess, investierte sie in Co-Browsing. Das Ergebnis war eine Kundenzufriedenheit von 4,7/5 – gerade bei so tiefgreifenden Veränderungen besonders wichtig.
Der KPI für High-Touch-Support
Bei komplexeren Supportsituationen sind AHT und FCR weniger aussagekräftig als beim Low-Touch-Support. Sie sollten dennoch beobachtet werden – Crédit Agricole erzielte dank Co-Browsing während der Migration eine um 80 % bessere AHT als erwartet.
Vor allem aber geht es um die Qualität der Interaktionen und ein müheloses Erlebnis. Für Produktabschlüsse müssen sich Kunden gehört fühlen, und eine längere AHT kann dazu beitragen, Vertrauen aufzubauen. Agenten können Co-Browsing-Sitzungen zudem nutzen, um Kunden zu schulen und wiederkehrende Probleme zu reduzieren.
Insgesamt ist hier jedoch die Kundenzufriedenheit der entscheidende KPI, denn sie ist ein Erfolgsmassstab und ein nützlicher Indikator für die Kundenbindung.
Möchten Sie die langfristige Kundenbindung steigern?
Kundenzufriedenheit und -bindung sind im Finanzsektor ein vielschichtiges Thema. Eines ist jedoch klar: Banken müssen einen Omnichannel-Service mit starken digitalen Erlebnissen bieten, der die Effizienz steigert, kleinere Anliegen automatisiert und hochwertige persönliche Kundeninteraktionen ermöglicht.
Mit wirksamen Strategien für digitale Services können Banken positives Feedback erzielen, die Abwanderungsrate senken und langfristige Beziehungen aufbauen. Bankdienstleistungen leben von regelmässiger Kommunikation – und die richtigen digitalen Tools für ein nahtloses Erlebnis über alle digitalen Customer Journeys hinweg sind die beste Strategie zur Kundenbindung.
Möchten Sie mehr erfahren?
Kontaktieren Sie uns noch heute für weitere Informationen oder um eine Demo zu vereinbaren.
Der nächste Schritt von Unblu