
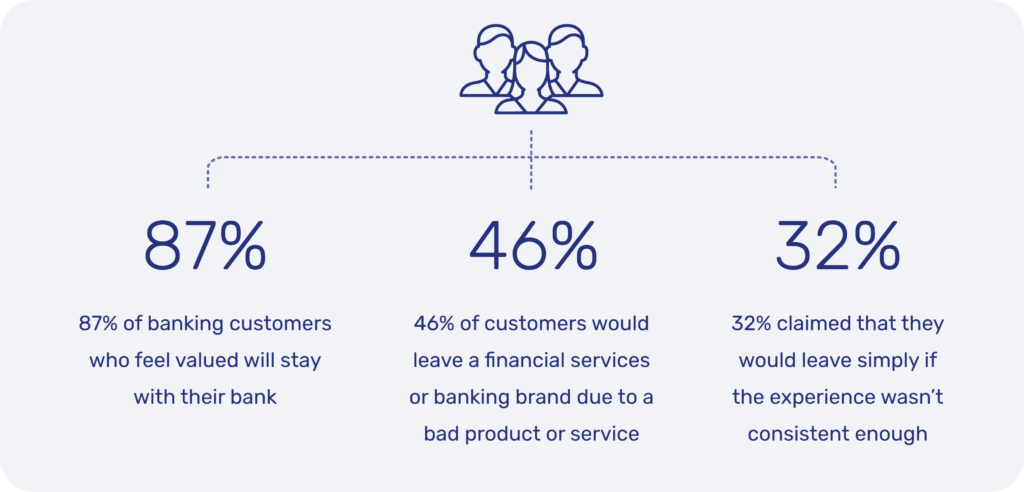
Si conquérir de nouveaux-elles client-e-s est essentiel à une croissance continue, l'autre côté de l'équation ne doit pas être négligé. En général, le secteur financier affiche un taux de rétention d'environ 75 %, ce qui, sans être mauvais, montre une marge de progression. Le fait est qu'il n'y a aucune raison réelle pour que les banques connaissent une forte attrition. Un rapport de Forrester a révélé que 87 % des client-e-s bancaires qui se sentent valorisé-e-s restent chez leur banque. À l'autre extrémité du spectre, PwC a constaté que 46 % des client-e-s quitteraient une marque de services financiers ou bancaires en raison d'un mauvais produit ou service. De plus, 32 % ont déclaré qu'ils ou elles partiraient simplement si l'expérience n'était pas assez cohérente.
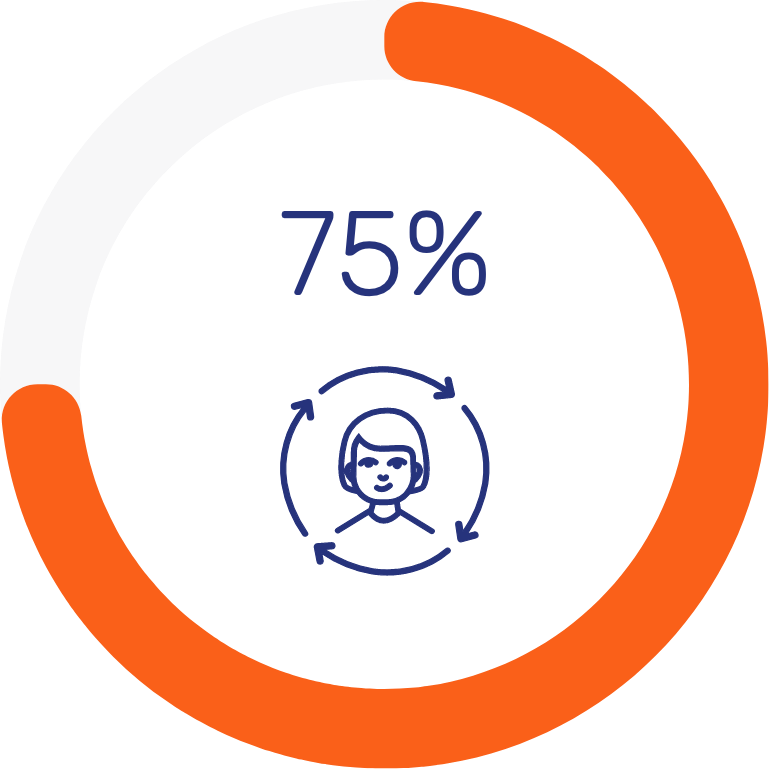
Au cours de l'année écoulée, 75 % des organisations financières ont fait de la transformation digitale de la banque une priorité.
La capacité des banques de détail à fidéliser leurs client-e-s est entièrement entre leurs mains, mais quelles mesures doivent-elles prendre pour maximiser leurs chances ?
Retour aux fondamentaux : l'expérience du service client
Quelles que soient les stratégies et tactiques employées par les banques, si l'expérience client ne correspond pas aux attentes modernes des client-e-s, elles auront du mal à fidéliser. Un rapport de PwC a révélé que 90 % des client-e-s estiment que l'expérience qu'ils et elles reçoivent est tout aussi importante que les produits ou services financiers, et que 82 % sont prêt-e-s à partager leurs données personnelles pour obtenir une meilleure expérience.
Bien exploiter les nouveaux outils
Mais il ne suffit pas de vouloir offrir un meilleur service : l'exécution doit être à la hauteur. Dans ses prévisions 2024, Forrester avertit que l'utilisation de l'IA générative doit s'ancrer dans une réalité solide des besoins actuels des client-e-s.
Un contenu d'IA générative qui n'a pas été correctement personnalisé peut « dégrader l'expérience d'achat de 70 % des acheteurs-euses ». Le rapport prévoit en outre que 70 % des acheteurs-euses professionnel-le-s se plaindront ouvertement des contenus partagés, ce qui montre que les outils de la transformation digitale ne suffisent pas à eux seuls à garantir de bons résultats. Forrester affirme plutôt que les entreprises B2B doivent fonder tout nouvel outil d'IA sur de vrais entretiens avec des persona d'acheteurs-euses et de client-e-s, en utilisant les transcriptions pour orienter le contenu.
L'importance de l'entraînement
Tout cela revient à une question d'entraînement de l'IA. Les chatbots, en particulier ceux alimentés par la GenAI, peuvent obtenir des résultats incroyables dès le départ, mais ils doivent être entraînés en continu pour atteindre les résultats que réclament les retours des client-e-s.
Par exemple, nos propres constats montrent que le chatbot d'Unblu peut traiter avec succès environ 45 % des demandes entrantes dès le départ. Avec de l'entraînement, ce taux peut passer à 70 %-80 %. La bonne nouvelle est que les capacités d'IA générative peuvent assister les conseillers-ères dans cet entraînement, en proposant des questions et des intentions que le ou la conseiller-ère peut approuver ou refuser, ce qui accélère considérablement le processus.
Adopter la personnalisation (tout en renforçant l'efficacité)
Efficacité et personnalisation vont de pair avec l'expérience client : ce sont les efforts en coulisses qui produisent l'effet positif sur les client-e-s. Elles méritent toutefois d'être abordées séparément, car elles influencent directement des KPI essentiels, à savoir l'augmentation des conversions et des taux de rétention.
Les conceptions modernes de la personnalisation
Le rapport de PwC cité plus haut présente la personnalisation comme une stratégie d'engagement, en insistant sur le fait que les entreprises (ici, les banques de détail) doivent être proactives et axées sur les résultats.
La personnalisation a beaucoup évolué. Le temps où elle consistait simplement à insérer des informations personnelles comme le prénom dans les communications sortantes est révolu. L'hyper-personnalisation d'aujourd'hui s'appuie sur les données pour proposer des offres de produits individuelles. De plus, les banques traditionnelles peinent encore à la mettre en œuvre face aux néobanques et aux acteurs de la DeFi, tandis que les grandes entreprises technologiques font valoir leur présence sur le marché.
Le rôle de l'efficacité
Le rapport de PwC note que « seules quelques banques (voire aucune) peuvent actuellement proposer de telles offres » en parlant d'hyper-personnalisation. Mais le problème va en réalité bien plus loin et tient à l'efficacité, côté client comme côté organisation.
Le rapport donne l'exemple de lignes d'activité fragmentées et cloisonnées par produit, où des client-e-s du Moyen-Orient se voient proposer des produits bancaires qu'ils ou elles possèdent déjà, faute de cohésion interne.
Les données seules ne suffisent pas à augmenter les conversions si elles ne reposent pas sur un système d'efficacité. L'efficacité organisationnelle peut être un enjeu stratégique de haut niveau, comme éviter le type de cloisonnement évoqué plus haut. Mais accroître l'efficacité des conseillers-ères en réduisant ou en automatisant les tâches administratives non essentielles procure aussi des avantages tactiques.
Accroître l'efficacité des conseillers-ères produit plusieurs résultats. D'abord, cela améliore leur satisfaction, car ils et elles passent moins de temps sur des tâches souvent perçues comme ennuyeuses ou fastidieuses. Ensuite, cela leur permet de consacrer plus de temps à construire des relations avec les client-e-s, ce qui renforce la confiance et influence la rétention dans la banque.
L'omnicanal comme standard du secteur
Cette idée de donner aux conseillers-ères plus de temps à passer avec leurs client-e-s est au cœur de la fidélité et de la rétention. Avec plus de temps, ils et elles peuvent mieux personnaliser leur service et offrir une meilleure expérience.
Cela n'est toutefois possible que si les banques proposent une expérience omnicanale qui permet aux client-e-s de communiquer sur le point de contact de leur choix, et qui donne aux conseillers-ères les moyens de fournir le service nécessaire pour créer un lien émotionnel.
Examinons la banque omnicanale sous deux angles différents : la déviation ou l'automatisation à faible contact, et le support à fort contact.
Déviation ou automatisation à faible contact
Chez Unblu, nous croyons fermement au rôle de la Conversational AI comme moyen d'améliorer l'efficacité et de donner les moyens d'agir à chaque client-e. La Conversational AI désigne l'association de chatbots automatisés, plus puissants que jamais, et de conseillers-ères humain-e-s disponibles sur les canaux de Live Chat.
Comme indiqué, des chatbots correctement entraînés peuvent traiter jusqu'à 80 % des demandes entrantes, ce qui réduit considérablement le nombre de problèmes que les conseillers-ères doivent traiter. Pour les cas un peu plus complexes, le canal de Live Chat présent sur le site web de la banque permet au ou à la conseiller-ère de traiter plusieurs demandes à la fois. Il en résulte une résolution plus rapide des parcours client simples à intermédiaires.
Le KPI du support à faible contact
En matière de fidélité et de rétention, le principal KPI à suivre ici est une résolution dès le premier contact élevée et une durée moyenne de traitement (AHT) faible. Aucune demande simple, comme ne pas savoir utiliser l'application, un problème lors d'une transaction ou un changement d'adresse, ne devrait nécessiter plusieurs points de contact pour être résolue. Une FCR élevée et une AHT faible sont un bon indicateur de réussite et de satisfaction dans ces cas.
Support à fort contact
Les questions plus complexes, comme l'étude de prêts hypothécaires, de crédits ou d'autres produits, exigent que des conseillers-ères soient disponibles pour écouter, expliquer et guider les client-e-s confronté-e-s à des problèmes plus délicats, de manière personnelle. Dans ce contexte, des outils comme le Co-Browsing sont des facteurs clés de réussite.
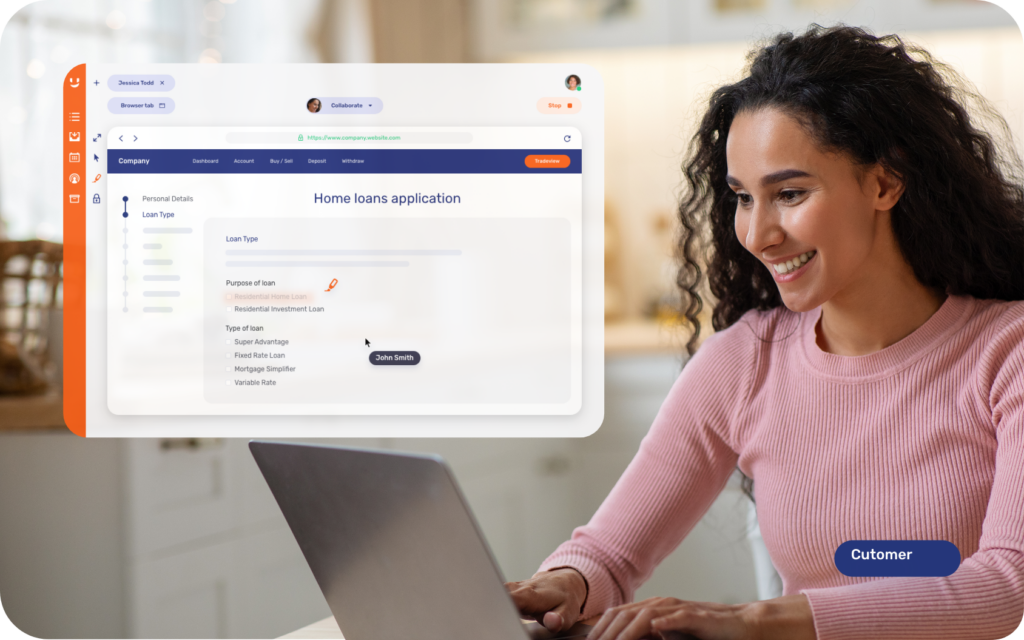
Prenons par exemple le défi de la banque suisse Crédit Agricole, qui devait maintenir l'excellence de service pendant la migration de son environnement e-banking. Consciente que les lignes téléphoniques étaient limitées en tant que canal, elle a investi dans le Co-Browsing. Cela a abouti à une note de satisfaction client de 4,7/5, particulièrement importante au cours de changements d'une telle ampleur.
Le KPI du support à fort contact
Pour les situations de support client plus complexes, les KPI d'AHT et de FCR sont moins significatifs que pour le support à faible contact. Ils doivent toutefois rester suivis : Crédit Agricole a obtenu une AHT 80 % meilleure que prévu pendant sa migration grâce au Co-Browsing.
Mais avant tout, nous recherchons la qualité des interactions et une expérience sans effort. Pour les conversions de produits, la clientèle doit se sentir écoutée, et une AHT plus longue peut contribuer à créer un sentiment de confiance. Les conseillers-ères peuvent aussi profiter des sessions de Co-Browsing pour former les client-e-s et réduire les problèmes récurrents.
Globalement, le KPI qui compte ici est la satisfaction client, car c'est un marqueur de réussite et un indicateur utile de la rétention.
Vous souhaitez améliorer la rétention client à long terme ?
La satisfaction et la rétention des client-e-s sont un enjeu multidimensionnel dans les services financiers. Mais une chose est claire : les banques doivent offrir un service omnicanal, avec de solides expériences digitales qui renforcent l'efficacité, automatisent les petits problèmes et permettent des interactions de haute qualité en face à face.
En mettant en œuvre des stratégies efficaces pour les services digitaux, les banques peuvent obtenir des retours positifs, réduire le taux d'attrition et construire des relations durables. Les services bancaires reposent sur une communication régulière, et disposer des bons outils digitaux pour garantir une expérience sans rupture sur tous les parcours digitaux est la meilleure stratégie de fidélisation.
Envie d'en savoir plus ?
Contactez-nous dès aujourd'hui pour plus d'informations ou pour planifier une démo