El panorama de la banca minorista en 2026 se define por un reto paradójico: la adopción digital ha tocado techo, pero la confianza del cliente sigue siendo frágil. Aunque la inflación se ha estabilizado, la persistente incertidumbre geopolítica sigue pesando en el sentimiento del consumidor, lo que obliga a los líderes bancarios a ir más allá de la simple agilidad y apostar por una visión estratégica de largo alcance.
En este entorno, la tecnología ya no es solo una herramienta de eficiencia operativa: es el principal motor de la resonancia emocional y la defensa de la marca por parte del cliente. Lo que está en juego es medible: los estudios indican que los bancos con altas puntuaciones de recomendación aumentan sus ingresos 1,7 veces más rápido que sus competidores. Sin embargo, sigue habiendo una brecha importante, ya que los clientes siguen describiendo la mayoría de los canales digitales actuales como «emocionalmente vacíos».
A medida que la transformación digital se convierte en el punto de partida estándar, con más del 50 % de los responsables de decisión bancarios impulsando activamente estas iniciativas, la diferenciación ya no depende de la mera presencia digital. El éxito a largo plazo depende de ofrecer una interacción verdaderamente centrada en el cliente y omnicanal, que priorice una colaboración humanizada y fluida en todos los touchpoints.
Para mantener la interacción con el cliente sin aumentar la exposición al riesgo ni quedarse atrás ante la evolución de la regulación global, los bancos deben avanzar hacia un modelo que fomente la confianza mediante la «memoria digital» y la inteligencia agéntica. A pesar de la incertidumbre de un panorama geopolítico fracturado, 2026 ofrece oportunidades prometedoras para quienes estén dispuestos a tender un puente entre las tecnologías digitales y la empatía humana.
Experiencia de cliente en la banca minorista
La experiencia de cliente en la banca minorista es una de las áreas que determinan el éxito a largo plazo en un entorno minorista. Como la transformación digital se ha vuelto en gran medida estándar entre las entidades consolidadas, con más del 50 % de los responsables de decisión bancarios impulsando activamente estas iniciativas en 2026, la diferenciación depende ahora de ofrecer una interacción verdaderamente centrada en el cliente y omnicanal (véase el artículo de Unblu sobre tendencias de experiencia de cliente en la banca).
Lo cierto es que una experiencia de cliente de primer nivel en la banca minorista actual significa algo más que presencia digital: significa una colaboración humanizada y fluida en todos los touchpoints, respaldada por un impacto de negocio medible.
Esto se aplica especialmente si tenemos en cuenta las tendencias de fondo que están transformando el sector. Sí, será un reto. Pero, a pesar de estos retos, hay muchas oportunidades prometedoras mezcladas con la incertidumbre.
Esta es nuestra selección de las tendencias clave que debes vigilar en 2026.
1. Incertidumbre económica persistente
Han sido unos años difíciles para las personas de todo el mundo: la crisis de la pandemia global dio paso a la inestabilidad geopolítica y a los tipos de interés elevados. Como dijo la Financial Conduct Authority del Reino Unido en una carta abierta a los bancos minoristas:
«Observamos tensiones en los mercados, como tensiones geopolíticas, precios volátiles de los activos, débil crecimiento global, presiones inflacionistas y subidas de los tipos de interés. El coste de la vida aumentó de forma significativa y presionó las finanzas de los hogares y de las pequeñas y medianas empresas (pymes)».
Aunque los tipos de interés son mucho más bajos en 2026, muchos de los demás factores siguen igual, con un panorama geopolítico fracturado que amenaza con escalar en cualquier momento. Para complicar aún más las cosas, se ha producido un cambio casi sin precedentes en los gobernantes de todo el mundo: el año histórico de elecciones globales deja una sensación de inquietud sobre cómo actuarán los nuevos mandatarios con su mandato. Deloitte lo señala como uno de los mensajes clave para los bancos minoristas y les aconseja «estar alerta» al entrar en un mundo nuevo, valiente y algo desconocido.
Sin embargo, las perspectivas no son del todo pesimistas para las entidades bancarias tradicionales. Un informe de PwC destaca cómo una mayor regulación de las Big Tech y otros actores no tradicionales podría «expulsar a los actores tecnológicos del sector y elevar las barreras de entrada», lo que supondría una oportunidad para que los bancos recuperen la confianza de su base de clientes.
Otras oportunidades, con cautela, empiezan a asomar en el próximo año, entre ellas un repunte de los ingresos no financieros (con impacto en el crecimiento de la cifra de negocio), la esperanza de normalización de la calidad crediticia y unos mayores costes de los depósitos para controlar los tipos de interés.
2. Resolver el «déficit emocional»
A medida que avanzamos hacia 2026, ha surgido una realidad cruda: los canales digitales se han vuelto eficientes en lo funcional, pero emocionalmente vacíos. Aunque el sector ha dominado el «cómo» de las transacciones digitales, a menudo ha descuidado el «por qué» de la fidelidad del cliente. Según el Accenture Global Banking Consumer Study (2025), los bancos que logran una alta defensa de marca por parte del cliente aumentan sus ingresos 1,7 veces más rápido que sus competidores. Sin embargo, la mayoría de las interacciones digitales siguen siendo frías y transaccionales, y no generan la confianza necesaria para la retención a largo plazo.
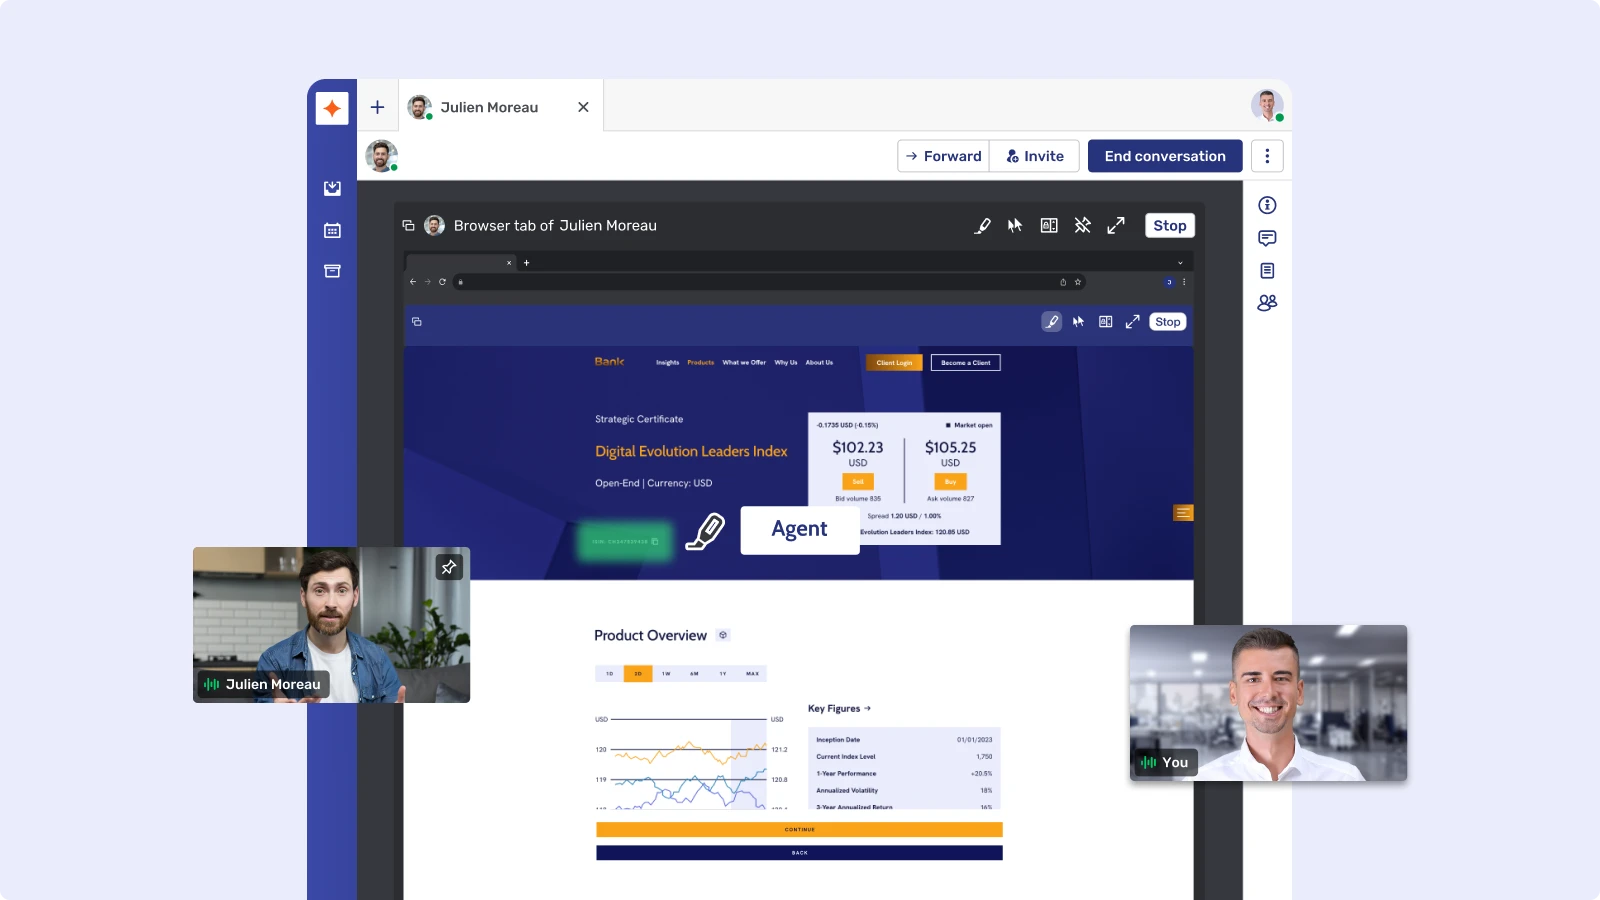
Deloitte indica que el 50 % de los clientes minoristas sigue eligiendo su banco principal por recomendaciones personales y no por la publicidad digital, lo que demuestra que la conexión humana sigue siendo el principal factor de diferenciación. Para fomentar una fidelidad real, las entidades deben pasar de un servicio meramente «correcto» a la resonancia emocional. Para ello hay que aprovechar herramientas digitales high-touch, como el Co-Browsing y el chat por vídeo, que simulan la calidez y la tranquilidad de una reunión cara a cara y por fin tienden un puente entre la comodidad digital y la empatía humana.
3. De la transformación a la autonomía agéntica
En 2026, el foco de la banca minorista ha pasado de forma decidida de los cambios digitales graduales a la orquestación agéntica. Los bancos adoptan lo que McKinsey llama el «paradigma agéntico»: dejan atrás los proyectos de IA aislados para implantar agentes de IA interoperables que gestionan workflows completos, desde solicitudes de hipoteca complejas hasta la monitorización del fraude en tiempo real.
Este giro estratégico hacia la inteligencia agéntica es esencial para combatir el alto índice de abandono de clientes durante el onboarding digital, un problema crítico que destaca el World Retail Banking Report 2025 de Capgemini, según el cual el 47 % de los clientes abandona el proceso por una mala experiencia. Los agentes de IA avanzados pueden resolver de forma autónoma los obstáculos de la solicitud a medida que surgen.
Este cambio permite a los bancos minoristas tradicionales pasar a un modelo «aumentado por agentes», en el que la automatización refuerza la conexión humana en lugar de sustituirla. Por ejemplo, automatizar el cumplimiento normativo puede liberar al personal, que así ofrece un soporte de alta empatía justo cuando un cliente tiene dificultades. McKinsey estima que esto puede reducir entre un 30 y un 50 % el tiempo de preparación de informes.
4. Banca móvil y colaboración dentro de la app
Las apps móviles se han convertido oficialmente en el «corazón de la relación» en la banca minorista, con usuarios que registran una media de 150 interacciones al año. Sin embargo, a pesar de esta alta frecuencia, la mayor parte de la interacción sigue siendo superficial: el 45 % del uso semanal se limita a consultar saldos y el 31 % a transferencias básicas de dinero.
Esto sugiere que, aunque la batalla del «mobile-first» está ganada, la del «engagement-first» no ha hecho más que empezar. Para proteger la rentabilidad, las entidades consolidadas deben mirar más allá del «efecto neobanco» de la mera comodidad y centrarse en la colaboración de asesoramiento dentro de la app.
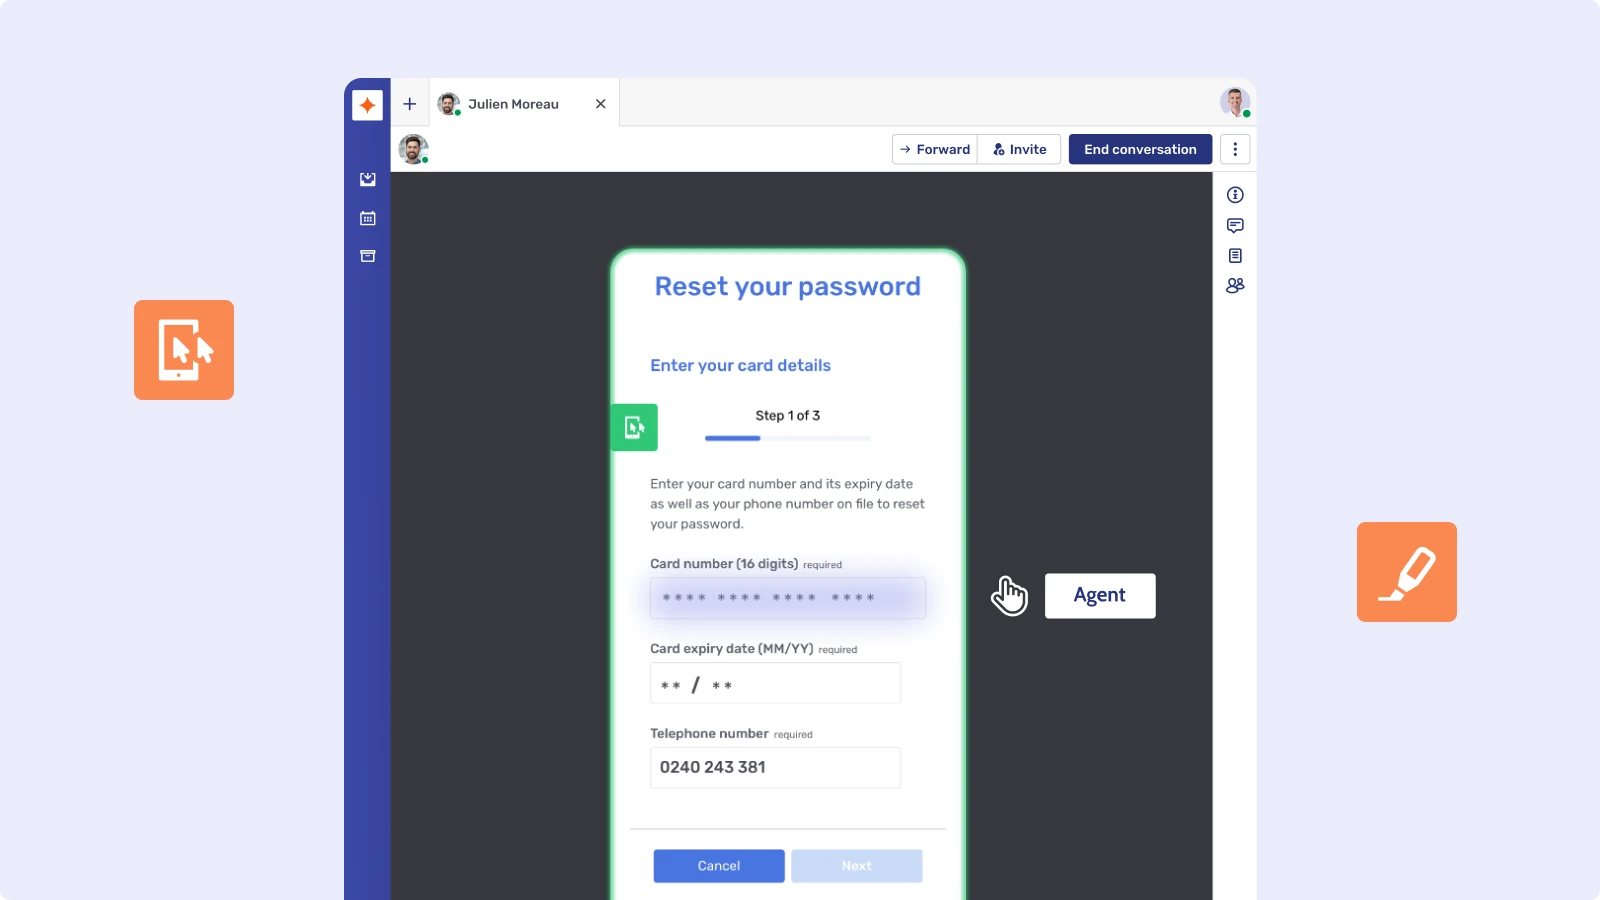
Con funciones como el Co-Apping de Unblu, los bancos minoristas pueden convertir estos touchpoints frecuentes y de baja complejidad en sesiones de alto valor. Así, los asesores atienden a los clientes justo donde están, dentro de la app, con orientación en tiempo real sobre productos financieros complejos, y convierten una simple herramienta transaccional en un potente motor de defensa de marca por parte del cliente y de finanzas embebidas.
5. Crear una «memoria digital» para dominar el omnicanal
El sector atraviesa ahora una crisis paradójica: aunque la adopción digital está en su punto máximo, el «traspaso» entre canales sigue siendo fundamentalmente deficiente. El mundo se ha vuelto digital, pero Accenture revela que el 64 % de los consumidores sigue recurriendo a las sucursales físicas para resolver conflictos cuando fallan los canales digitales. ¿El problema? A la mayoría se les obliga a «empezar de nuevo» por la falta de orquestación de datos entre canales.
En 2026, la referencia competitiva es la memoria digital: la capacidad de una entidad de mantener una única conversación de alta fidelidad en todos los touchpoints. Aunque el 86 % de los directivos bancarios prioriza ya las interacciones omnicanal fluidas, persiste una enorme brecha de ejecución. Solo el 21 % de los directivos de servicio considera hoy la atención al cliente un motor de valor; el resto sigue operando con la mentalidad heredada de «centro de costes».
Para cerrar esta brecha, los líderes con visión tecnológica implantan capas de interacción que ofrecen:
- Contexto persistente: garantizar que un chat online iniciado en la app sea visible en tiempo real para un asesor de sucursal.
- Derivación fluida: pasar de un agente de IA a una sesión de Co-Apping dirigida por una persona sin perder un solo dato.
- Resolución sin fricciones: eliminar el «coste de repetición» que pagan los clientes cuando tienen que volver a explicar su problema.
Al institucionalizar la memoria digital, los bancos pueden por fin rediseñar las sucursales como centros de experiencia especializados. Ya sea como ancla tangible de confianza en tiempos de volatilidad económica o como centros de asesoramiento financiero a medida, este enfoque convierte la sucursal de un espacio físico aislado en una extensión high-touch del recorrido digital.
6. La tendencia al alza de los criterios ESG continúa
A pesar de la incertidumbre económica y de las preocupaciones financieras de los consumidores, la demanda de prácticas y productos sostenibles continúa. De hecho, el énfasis en el consumo verde y la conciencia ecológica sigue siendo una prioridad importante para los clientes.
El año pasado informamos de que el 66 % de los consumidores de todo el mundo considera la sostenibilidad un factor principal en sus decisiones de compra, y de que el 32 % espera pagar un sobreprecio por productos sostenibles, de entre el 22 y el 44 %.
Sin embargo, una mayoría de consumidores, el 68 %, no está dispuesta a pagar un sobreprecio por productos relacionados con ESG (Simon Kucher & Partners).
Este año, un nuevo informe de KPMG ha detectado que el 48 % de los clientes prefiere las marcas que se alinean con sus valores, lo que influye en las estrategias bancarias. Aunque el coste sigue siendo un problema, los bancos minoristas dan más importancia a la sostenibilidad al integrar medidas de impacto ambiental y social en sus operaciones centrales (KPMG).
7. Nuevas oportunidades con la IA generativa
La IA generativa ha pasado de ser una tecnología experimental a un componente fundamental de los servicios financieros.
Las mejores prácticas para que los bancos implanten la inteligencia artificial en los servicios de banca minorista pasan por dejar atrás los chatbots reactivos y adoptar una «Agentic AI» proactiva que opere con supervisión humana. Deloitte comprueba que, aunque el 53 % de los consumidores usa la IA generativa con regularidad, sigue prefiriendo el soporte humano para las tranquilizaciones complejas.
Con el modelo híbrido de IA y personas de Unblu, los bancos minoristas pueden lograr que los agentes autónomos se ocupen del razonamiento rutinario y deriven con fluidez los casos complejos a asesores expertos.
Productividad y eficiencia de costes
Con la IA generativa, se espera que la productividad en la banca minorista mejore entre un 22 y un 30 %, y que los ingresos aumenten un 6 %. Entre los casos de uso que se espera que dominen las operaciones del sector de la banca minorista figuran la automatización de la concesión de préstamos de hasta 250.000 dólares y la reducción de las tasas de impago de tarjetas de crédito en un 32 %.
El impacto de la IA
Se espera que el impacto de las nuevas capacidades generadas por IA haga más hincapié en las capacidades exclusivamente humanas, sobre todo en áreas clave.
Un ejemplo es el banco italiano BPER, que ha adoptado un enfoque híbrido que equilibra los avances tecnológicos con la inteligencia humana, con resultados prometedores. El banco indica que las oportunidades de venta cruzada registran un aumento del 65 % en la tasa de conversión cuando interviene un agente: pasan de solo un 10 % con una experiencia totalmente tecnológica a un 75 % cuando participa una persona.
Prioridades estratégicas para 2026
Con base en la información anterior, estas son las prioridades estratégicas que deberían fijarse los bancos este año.
BPER: la estrategia en acción
Descubre cómo el banco italiano BPER puso en marcha su iniciativa estratégica para crear un nuevo enfoque híbrido de la banca. Leer el caso de éxito.
Cerrar la brecha: el camino hacia un crecimiento centrado en las personas
De cara al resto de 2026, las perspectivas para los servicios financieros de banca minorista son cada vez más optimistas, siempre que las entidades mantengan el foco en las prioridades correctas. Los tipos de interés se han estabilizado y la IA generativa ha pasado de ser un experimento de back office a un motor de crecimiento de primera línea. Sin embargo, la batalla del «engagement-first» no ha hecho más que empezar.
La característica definitoria de los bancos que triunfen este año será su capacidad de armonizar la velocidad digital con la empatía humana. Al resolver el «déficit emocional», institucionalizar la «memoria digital» y aprovechar la IA como socio de apoyo y no como sustituto del personal, los bancos pueden eliminar el «coste de repetición» y la fricción que aleja a los clientes.
Al final, la tecnología solo vale tanto como la confianza que genera. Los líderes de la banca minorista que ofrezcan experiencias personalizadas y omnicanal, ya sea en un centro de experiencia físico o a través de una app móvil, harán algo más que capear el temporal: asegurarán la fidelidad a largo plazo e impulsarán la próxima era de crecimiento de ingresos.
Unblu's next move