Le paysage de la banque de détail en 2026 se définit par un défi paradoxal : l'adoption du digital a atteint son pic, mais la confiance des client-e-s reste fragile. Si l'inflation s'est stabilisée, l'incertitude géopolitique persistante continue de peser sur le moral des consommateurs-trices, ce qui oblige les dirigeants-es bancaires à aller au-delà de la simple agilité pour développer une vraie vision stratégique.
Dans ce contexte, la technologie n'est plus seulement un outil d'efficacité opérationnelle : elle est le principal moteur de la résonance émotionnelle et de la recommandation par les client-e-s. Les enjeux sont mesurables : les recherches indiquent que les banques qui obtiennent de forts scores de recommandation voient leur chiffre d'affaires croître 1,7 fois plus vite que leurs pairs. Pourtant, un écart important subsiste, car la plupart des canaux digitaux actuels sont encore décrits par les client-e-s comme « dépourvus d'émotion ».
Alors que la transformation digitale devient le socle de référence, avec plus de 50 % des décideurs-ses bancaires qui font aujourd'hui activement avancer ces initiatives, la différenciation ne tient plus à la simple présence digitale. Le succès à long terme se joue désormais dans un engagement omnicanal réellement centré sur le ou la client-e, qui privilégie une collaboration humanisée et fluide sur tous les points de contact.
Pour maintenir l'engagement sans accroître l'exposition au risque ni se laisser distancer par l'évolution des réglementations mondiales, les banques doivent adopter un modèle qui bâtit la confiance grâce à la « mémoire digitale » et à l'intelligence agentique. Malgré l'incertitude d'un paysage géopolitique fracturé, 2026 offre des perspectives prometteuses à celles et ceux qui sont prêt-e-s à jeter un pont entre technologies digitales et empathie humaine.
L'expérience client dans la banque de détail
L'expérience client dans la banque de détail est l'un des domaines qui déterminent le plus la réussite à long terme dans un environnement de détail. La transformation digitale étant largement devenue la norme chez les acteurs en place, avec plus de 50 % des décideurs-ses bancaires qui font activement avancer ces initiatives en 2026, la différenciation repose désormais sur un engagement omnicanal réellement centré sur le ou la client-e (voir l'article d'Unblu sur les tendances de l'expérience client dans la banque).
Le fait est que l'expérience client de premier plan dans la banque de détail ne se limite plus à la présence digitale : elle suppose une collaboration humanisée et fluide sur tous les points de contact, portée par un impact mesurable sur l'activité.
C'est d'autant plus vrai si l'on considère les grandes tendances qui redéfinissent le secteur. Oui, ce sera difficile. Mais malgré ces défis, de nombreuses opportunités prometteuses se mêlent à l'incertitude.
Voici notre sélection des tendances clés à surveiller en 2026.
1. Une incertitude économique persistante
Les dernières années ont été difficiles pour les citoyens-nes du monde entier : la crise de la pandémie mondiale a cédé la place à l'instabilité géopolitique et à des taux d'intérêt élevés. Comme l'a indiqué la Financial Conduct Authority du Royaume-Uni dans une lettre ouverte aux banques de détail :
« Nous avons observé des tensions sur les marchés, notamment des tensions géopolitiques, une volatilité des prix des actifs, une faible croissance mondiale, des pressions inflationnistes et une hausse des taux d'intérêt. Le coût de la vie a nettement augmenté, mettant sous pression les finances des ménages et des petites et moyennes entreprises (PME). »
Si les taux d'intérêt sont nettement plus bas en 2026, bon nombre des autres facteurs demeurent identiques, avec un paysage géopolitique fracturé qui menace à tout moment de s'embraser. Pour compliquer encore les choses, on observe un changement quasi inédit de dirigeants politiques dans le monde, et cette année historique d'élections suscite des craintes quant à la façon dont les nouveaux arrivants exerceront leur mandat. Deloitte y voit l'un des messages clés pour les banques de détail, en leur conseillant de rester « sur leurs gardes » à l'entrée dans un monde nouveau, quelque peu inconnu.
Les perspectives ne sont toutefois pas entièrement pessimistes pour les établissements bancaires traditionnels. Un rapport de PwC souligne comment le renforcement de la réglementation visant les Big Tech et d'autres acteurs non traditionnels pourrait « évincer les acteurs technologiques du secteur et relever les barrières à l'entrée », ce qui donnerait aux banques l'occasion de reconstruire la confiance de leur clientèle.
D'autres opportunités prudentes semblent se dessiner pour l'année à venir : une hausse des revenus hors intérêts (qui pèse sur la croissance du chiffre d'affaires), l'espoir d'une normalisation de la qualité du crédit et un coût des dépôts plus élevé pour maîtriser les taux d'intérêt.
2. Combler le « déficit émotionnel »
À l'aube de 2026, un constat s'impose : les canaux digitaux sont devenus fonctionnellement efficaces, mais dépourvus d'émotion. Si le secteur a maîtrisé le « comment » des transactions digitales, il a souvent négligé le « pourquoi » de la fidélité des client-e-s. Selon l'Accenture Global Banking Consumer Study (2025), les banques qui obtiennent une forte recommandation voient leur chiffre d'affaires croître 1,7 fois plus vite que leurs pairs. Pourtant, la plupart des interactions digitales restent froides et transactionnelles, et ne parviennent pas à bâtir la confiance nécessaire à une fidélisation durable.
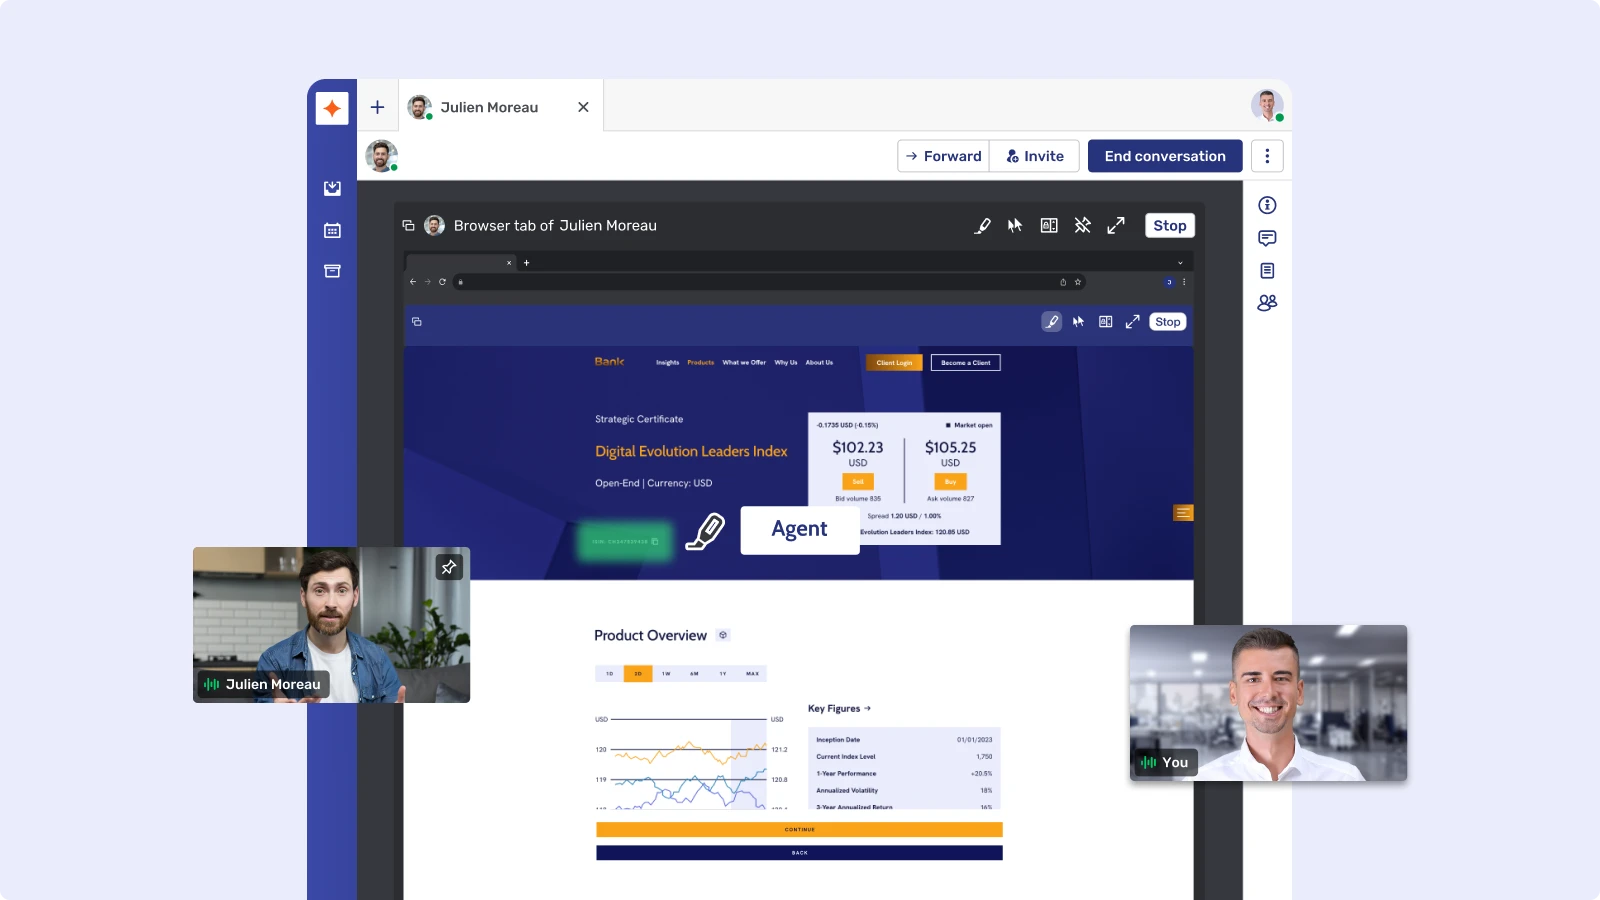
Selon Deloitte, 50 % des client-e-s particuliers-ères choisissent encore leur banque principale sur recommandation personnelle plutôt que sous l'effet de la publicité digitale, ce qui montre que le lien humain reste le facteur de différenciation ultime. Pour susciter une vraie fidélité, les établissements doivent passer d'un service simplement « correct » à une résonance émotionnelle. Cela suppose de s'appuyer sur des outils digitaux à forte valeur humaine, comme le Co-Browsing et la vidéo, qui recréent la chaleur et la réassurance d'un rendez-vous en face à face, pour enfin jeter un pont entre la commodité du digital et l'empathie humaine.
3. De la transformation à l'autonomie agentique
En 2026, l'attention de la banque de détail est passée résolument des changements digitaux progressifs à l'orchestration agentique. Les banques adoptent ce que McKinsey appelle le « paradigme agentique » : elles dépassent les projets d'IA isolés pour déployer des agents IA interopérables qui gèrent des flux de travail entiers, des demandes de crédit immobilier complexes à la surveillance de la fraude en temps réel.
Ce virage stratégique vers l'intelligence agentique est essentiel pour lutter contre le taux élevé d'abandon des client-e-s lors de l'onboarding digital, un problème critique souligné par le World Retail Banking Report 2025 de Capgemini, selon lequel 47 % des client-e-s abandonnent le processus à cause d'une mauvaise expérience. Des agents IA avancés peuvent lever de façon autonome les obstacles à la demande dès qu'ils surgissent.
Ce changement permet aux banques de détail traditionnelles de passer à un modèle « augmenté par les agents », où l'automatisation renforce le lien humain au lieu de le remplacer. Par exemple, automatiser la conformité réglementaire peut libérer les équipes, qui peuvent alors offrir un accompagnement très empathique précisément lorsqu'un-e client-e est en difficulté. McKinsey estime que cela peut réduire de 30 à 50 % le temps de préparation des rapports.
4. Banque mobile et collaboration dans l'application
Les applications mobiles sont officiellement devenues le « cœur de la relation » dans la banque de détail, avec en moyenne 150 interactions par an et par utilisateur-trice. Pourtant, malgré cette fréquence élevée, l'engagement reste le plus souvent superficiel : 45 % de l'usage hebdomadaire se limite à la consultation des soldes, et 31 % à des virements simples.
Cela suggère que si la bataille du « mobile-first » est gagnée, celle de l'« engagement-first » ne fait que commencer. Pour protéger leur rentabilité, les acteurs en place doivent aller au-delà de l'« effet néobanque » de la simple commodité et se concentrer sur la collaboration de conseil dans l'application.
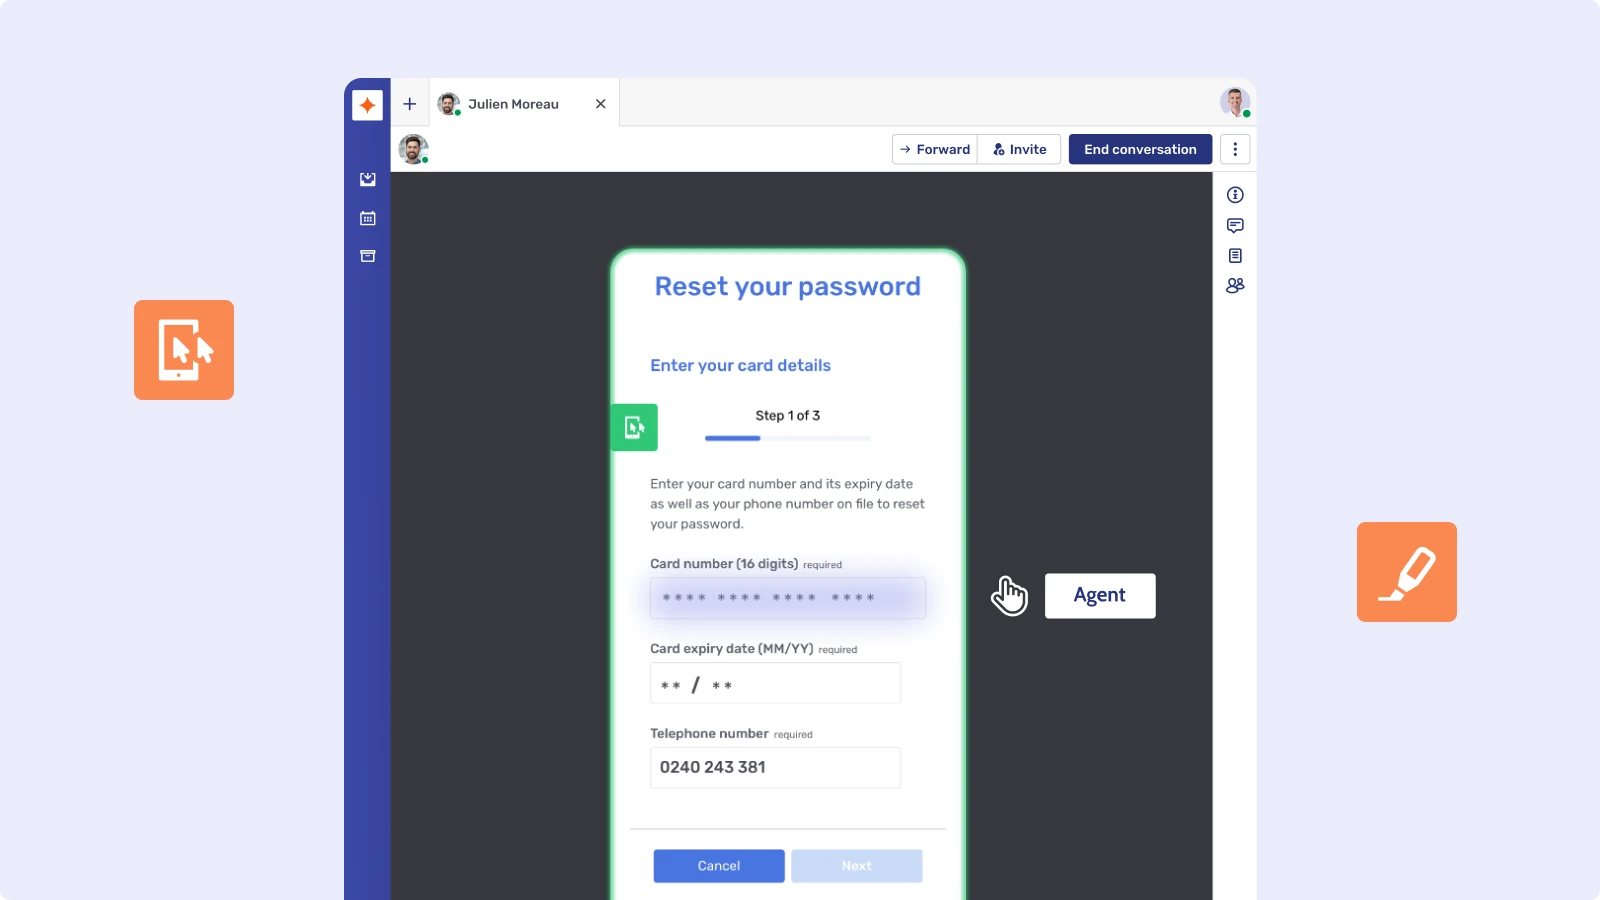
En intégrant des fonctionnalités comme le Co-Apping d'Unblu, les banques de détail peuvent transformer ces points de contact fréquents et peu complexes en sessions à forte valeur. Les conseillers-ères peuvent ainsi rejoindre les client-e-s exactement là où ils et elles se trouvent, dans l'application, pour les guider en temps réel sur des produits financiers complexes, et faire d'un simple outil transactionnel un puissant moteur de recommandation et de finance embarquée.
5. Établir une « mémoire digitale » pour maîtriser l'omnicanal
Le secteur traverse actuellement une crise paradoxale : alors que l'adoption du digital n'a jamais été aussi forte, le « transfert » entre canaux reste fondamentalement défaillant. Le monde est devenu digital, et pourtant Accenture révèle que 64 % des consommateurs-trices s'en remettent encore aux agences physiques pour régler un litige quand les canaux digitaux échouent. Le problème ? La plupart doivent « tout recommencer » faute d'orchestration des données entre les canaux.
En 2026, la référence concurrentielle est la mémoire digitale : la capacité d'un établissement à maintenir une conversation unique et fidèle sur chaque point de contact. Si 86 % des dirigeants-es bancaires font désormais de l'omnicanal fluide une priorité, un énorme fossé d'exécution demeure. Seuls 21 % des responsables de service voient aujourd'hui le service client comme un moteur de valeur ; les autres restent dans la logique héritée du « centre de coûts ».
Pour combler cet écart, les dirigeants-es tournés-es vers la technologie mettent en place des couches d'interaction qui assurent :
- Un contexte persistant : un chat en direct lancé dans l'application est visible en temps réel par un-e conseiller-ère en agence.
- Une escalade fluide : le passage d'un agent IA à une session de Co-Apping menée par un humain, sans perdre une seule donnée.
- Une résolution sans friction : la fin de la « taxe de répétition » que les client-e-s paient lorsqu'ils et elles doivent réexpliquer leur problème.
En institutionnalisant la mémoire digitale, les banques peuvent enfin repenser leurs agences comme des centres d'expérience spécialisés. Qu'elle serve d'ancrage tangible de confiance en période de volatilité économique ou de pôle de conseil financier sur mesure, cette approche fait de l'agence un espace physique non plus cloisonné, mais le prolongement à forte valeur humaine du parcours digital.
6. Une tendance ESG toujours à la hausse
Malgré les incertitudes économiques et les préoccupations financières des consommateurs-trices, la demande de pratiques et de produits durables se maintient. De fait, l'accent mis sur la consommation verte et la conscience environnementale reste une priorité majeure pour les client-e-s.
L'an dernier, nous indiquions que 66 % des consommateurs-trices dans le monde font de la durabilité un facteur déterminant de leurs décisions d'achat, et que 32 % d'entre eux et elles s'attendent à payer un supplément pour des produits durables, entre 22 % et 44 %.
Toutefois, une majorité de consommateurs-trices, soit 68 %, se disent peu disposés-es à payer un supplément pour des produits liés à l'ESG (Simon Kucher & Partners).
Cette année, un nouveau rapport de KPMG indique que 48 % des client-e-s préfèrent les marques alignées sur leurs valeurs, ce qui influence les stratégies bancaires. Si le coût reste un problème, les banques de détail mettent davantage l'accent sur la durabilité en intégrant des mesures d'impact environnemental et social au cœur de leurs opérations (KPMG).
7. De nouvelles opportunités avec l'IA générative
L'IA générative est passée du stade de technologie expérimentale à celui de composante fondamentale des services financiers.
Les bonnes pratiques pour mettre en œuvre l'intelligence artificielle dans les services de banque de détail consistent à passer de chatbots réactifs à une « IA agentique » proactive, opérant sous supervision humaine. Deloitte constate que si 53 % des consommateurs-trices utilisent régulièrement l'IA générative, ils et elles préfèrent encore le support humain pour être rassuré-e-s sur les sujets complexes.
En déployant le modèle hybride IA-humain d'Unblu, les banques de détail peuvent faire gérer le raisonnement courant par des agents autonomes, tout en escaladant de façon fluide les cas complexes vers des conseillers-ères expert-e-s.
Productivité et efficacité des coûts
Avec l'IA générative, la productivité du secteur de la banque de détail devrait s'améliorer de 22 à 30 %, tout en augmentant le chiffre d'affaires de 6 %. Parmi les cas d'usage appelés à dominer les opérations de la banque de détail figurent l'automatisation de l'analyse de crédit jusqu'à 250 000 $ et la réduction de 32 % des taux d'impayés sur les cartes de crédit.
L'impact de l'IA
L'impact de ces nouvelles capacités générées par l'IA devrait conduire à mettre davantage l'accent sur les capacités proprement humaines, en particulier dans des domaines clés.
La banque italienne BPER en est un exemple : elle a adopté une approche hybride qui concilie avancées technologiques et intelligence humaine, avec des résultats prometteurs. La banque indique que les opportunités de vente croisée connaissent une hausse de 65 % du taux de conversion lorsqu'un-e agent-e est présent-e : de seulement 10 % avec une expérience entièrement technologique, on passe à 75 % avec une intervention humaine.
Priorités stratégiques pour 2026
Sur la base de ce qui précède, voici ce que devraient être les priorités stratégiques des banques cette année.
BPER : la stratégie en action
Découvrez comment la banque italienne BPER a mis en œuvre son initiative stratégique pour créer une nouvelle approche hybride de la banque. Lire l'étude de cas.
Combler l'écart : la voie d'une croissance centrée sur l'humain
Alors que nous abordons la fin de 2026, les perspectives des services financiers de la banque de détail sont de plus en plus optimistes, à condition que les établissements restent concentrés sur les bonnes priorités. Les taux d'intérêt se sont stabilisés et l'IA générative est passée d'une expérimentation en back-office à un moteur de croissance en front-office. Mais la bataille de l'« engagement-first » ne fait que commencer.
La caractéristique des banques gagnantes cette année sera leur capacité à harmoniser la rapidité du digital et l'empathie humaine. En comblant le « déficit émotionnel », en institutionnalisant la « mémoire digitale » et en utilisant l'IA comme partenaire de soutien plutôt que comme remplaçante des équipes, les banques peuvent éliminer la « taxe de répétition » et la friction qui font fuir les client-e-s.
Au bout du compte, la technologie ne vaut que par la confiance qu'elle bâtit. Les leaders de la banque de détail qui offrent des expériences personnalisées et omnicanales, que ce soit dans un centre d'expérience physique ou via une application mobile, ne se contenteront pas de traverser la tempête : ils et elles s'assureront une fidélité durable et ouvriront la prochaine ère de croissance du chiffre d'affaires.