L’innovation est un pilier du secteur bancaire moderne, et les établissements qui n’avancent pas prennent inévitablement du retard. Cela signifie souvent que les banques dépassent leurs systèmes hérités et doivent adopter de nouvelles technologies pour continuer à répondre aux attentes en matière de service client.
Bien qu’essentielle, la migration vers un nouveau système d’e-banking est une période délicate pour la banque. Pour garder la maîtrise du processus, les banques doivent se concentrer sur leur expérience de service client.
Lorsque le projet se déroule sans accroc, une équipe de support client solide garantit une transition plus fluide et améliore la satisfaction des clients. Mais lorsque la catastrophe survient, le centre de service client devient soudain en première ligne pour protéger la réputation de l’institution et éviter le pire.
Les risques liés aux migrations e-banking
Il ne fait aucun doute que les projets de migration peuvent contribuer à de nouveaux niveaux de revenus. Prenons l’exemple de BBVA.
En 2023, BBVA a annoncé des résultats historiques, avec plus de 8 milliards d’euros de bénéfice annuel, une première. Ces chiffres sont arrivés un an seulement après une vaste initiative en Espagne et en Amérique latine visant à migrer vers un environnement de cloud computing.
Nous ne pouvons pas attribuer tout ce succès à la seule migration, mais elle a sans aucun doute eu un impact positif sur le service client bancaire, qui conditionne la satisfaction globale.
Une planification exigeante
Cela dit, le succès d’une migration e-banking ne va jamais de soi. C’est un processus qui exige une planification approfondie dans de multiples domaines. La plupart des banques ont déjà intégré la nécessité d’assurer la sécurité des données, la conformité, les fonctionnalités, la facilité d’utilisation, etc.
Mais de nombreux établissements sont plus laxistes lorsqu’il s’agit d’élaborer un plan stratégique d’adoption par les utilisateurs après le lancement. Comme le sait quiconque travaille dans le développement d’applications ou de systèmes, la réaction au changement est généralement immédiate (et souvent négative).
Les clients habitués à une certaine interface peuvent avoir besoin de temps ou d’un accompagnement pour s’adapter à une nouvelle. Disposer d’agents formés à offrir un support renforcé sur plusieurs canaux, avec des outils numériques collaboratifs, peut transformer l’adoption par les utilisateurs et les niveaux de satisfaction.
Les bénéfices de la planification de l’adoption vont toutefois plus loin. En renforçant sa capacité de service, l’institution dispose aussi d’un avantage supplémentaire pour limiter les dégâts en cas d’imprévu.
Et c’est plus fréquent qu’on ne le croit.
Quand la migration e-banking tourne mal
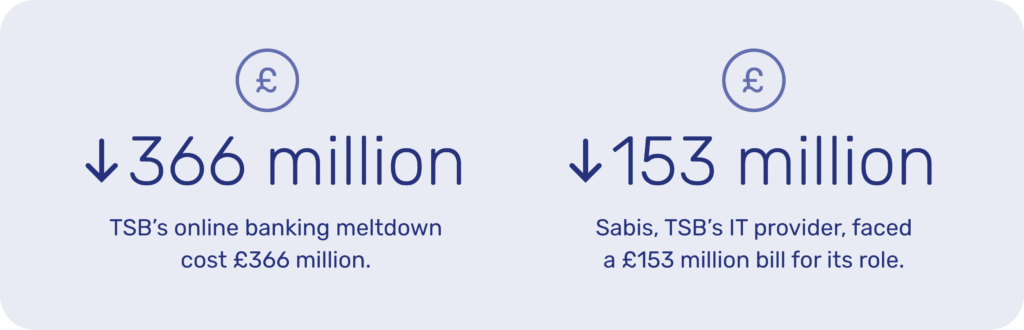
En 2018, la banque de détail britannique TSB a subi une série de pannes, qui ont conduit à un effondrement complet du système après une migration du système d’e-banking. Au total, 1,3 milliard de dossiers clients ont été compromis. La banque comme le prestataire informatique ont subi de lourdes pertes financières : TSB a dû payer 366 millions de livres sterling de « frais post-migration » et Sabis a reçu une facture de 153 millions de livres sterling pour son rôle.
Deutsche Bank est un exemple plus récent : elle a mené un vaste projet de migration qui semblait d’abord se dérouler comme prévu. Un problème est toutefois survenu plus tard lors de l’intégration informatique, ce qui a laissé des milliers de clients sans accès à leurs comptes. La situation est devenue si grave que les régulateurs ont rappelé la banque à l’ordre, une démarche inhabituelle, voire inédite.
Les conséquences des scénarios de crise e-banking sont sévères et relèvent généralement de trois catégories interdépendantes.
1. L’effet domino sur le service client
Étant donné le caractère délicat de cette période pour la banque, une expérience de service client insatisfaisante peut aggraver le problème. Quelle que soit la difficulté liée à la migration, une chose est certaine : les lignes du service client seront submergées.
Comme indiqué, une part importante de la planification d’une migration e-banking doit porter sur les capacités de service client. Lorsque le projet se déroule comme prévu, les banques peuvent s’attendre à une hausse des demandes des clients ou adopter une approche proactive de formation des utilisateurs.
En cas d’échec de la migration, en revanche, la solidité de votre service client devient un enjeu critique. Redresser la situation exige des agents bien formés sur plusieurs canaux, associant IA et outils de collaboration pour offrir un support efficace et qualifié.
Coûts et amendes associés
Les coûts liés à la remise en ordre seront considérables. Aucun projet de migration ne peut rester inachevé : les équipes devront le terminer, quitte à repartir de zéro.
Cela dit, les coûts du projet lui-même ne sont que la partie émergée de l’iceberg en situation de crise. Des amendes réglementaires à la perte de clients, les répercussions financières sont importantes, comme l’a montré le cas de TSB.
Une atteinte à la réputation de la banque
En cas de problème avec le projet de migration, la banque subira inévitablement une atteinte à sa réputation. L’ampleur du problème peut toutefois être maîtrisée.
Prenons la différence entre Deutsche Bank et TSB, décrite plus haut. Alors que TSB a signalé une perte substantielle de clients, Deutsche Bank indique qu’elle « n’a pas encore constaté de hausse significative des clôtures de comptes ».
Cela tient en partie à l’ampleur de la crise, mais aussi à l’expérience de service client. Les banques doivent avoir l’assurance de disposer de canaux de service robustes, d’un personnel suffisant et des bons outils pour réduire les risques associés aux projets de migration e-banking.
Crédit Agricole : investir dans l’expérience client
Crédit Agricole next bank (Suisse), basée en Suisse, illustre les bénéfices d’un support de service client renforcé pendant une migration e-banking. Avec une clientèle de plus de 60 000 personnes, les dirigeants-es de Crédit Agricole ont compris qu’ils devaient mettre à jour leurs capacités numériques, sous peine de prendre du retard.
Comme c’est typique d’une telle initiative, l’équipe a identifié un moment potentiel de friction, car les appels téléphoniques ne suffiraient probablement pas à répondre à la demande des clients, en particulier pendant la migration. Pour surmonter ce problème, l’équipe a décidé d’investir dans des outils d’engagement client plus robustes.
Elle a plus précisément choisi de mettre en œuvre le Co-Browsing intégré d’Unblu, qui permet aux agents de collaborer à distance avec les clients lorsqu’ils naviguent sur Internet ou dans une application mobile. Elle a ainsi pu mieux guider les nouveaux clients dans le processus d’onboarding, même à un moment délicat pour l’organisation.
La bonne surprise de Crédit Agricole
L’équipe de Crédit Agricole était bien consciente des risques liés aux grands projets de migration. Dans son plan, elle s’attendait même à ce que la durée moyenne de traitement (AHT) soit affectée négativement par le projet.
Cependant, en mettant en place le Co-Browsing avant le plein démarrage de l’initiative, l’équipe a pu escalader 15 % des appels téléphoniques à des moments clés pour mieux guider le client. Résultat : l’AHT a été 80 % meilleure que prévu initialement et la satisfaction des clients est restée élevée, avec 4,7/5.
Une base de service client solide
L’objectif des projets de migration e-banking est d’améliorer la capacité des banques historiques à offrir des services plus robustes, qu’il s’agisse de banque en ligne, de canaux de communication numériques ou de produits financiers plus innovants. Cela ne doit toutefois pas se faire au détriment de l’expérience de service à court terme.
Intégrer de nouvelles technologies numériques est un processus complexe. Mais prendre le temps de se concentrer sur les canaux de service client peut renforcer la réussite d’un projet de migration. Non seulement cela favorise l’adoption du nouveau système, mais cela peut aussi mieux positionner l’institution pour éviter une atteinte durable à sa réputation en cas de problème.
Vous souhaitez répondre aux attentes de vos clients pendant une migration e-banking ? Parlons-en dès aujourd’hui.
Envie d’en savoir plus ?
Contactez-nous dès aujourd’hui pour obtenir plus d’informations ou planifier une démo