Die Retail-Banking-Landschaft im Jahr 2026 ist von einer paradoxen Herausforderung geprägt: Die digitale Akzeptanz hat ihren Höhepunkt erreicht, doch das Kundenvertrauen bleibt fragil. Zwar hat sich die Inflation stabilisiert, doch anhaltende geopolitische Unsicherheit belastet weiterhin die Konsumstimmung – Bankführungskräfte müssen daher über blosse Agilität hinausgehen und tiefgreifende strategische Weitsicht entwickeln.
In diesem Umfeld ist Technologie längst nicht mehr nur ein Werkzeug für die betriebliche Effizienz – sie ist der zentrale Treiber für emotionale Resonanz und Kundenfürsprache. Der Einsatz ist messbar: Untersuchungen zeigen, dass Banken mit hoher Kundenfürsprache ihre Umsätze 1,7-mal schneller steigern als ihre Wettbewerber. Dennoch bleibt eine erhebliche Lücke bestehen, da die meisten heutigen digitalen Kanäle von Kunden nach wie vor als „emotional leer“ beschrieben werden.
Da die digitale Transformation zum Standard wird – mit über 50 % der Bank-Entscheidungsträger, die diese Initiativen inzwischen aktiv vorantreiben –, hängt Differenzierung nicht mehr allein von digitaler Präsenz ab. Langfristiger Erfolg wird stattdessen dadurch bestimmt, wirklich kundenzentriertes, nahtloses Omnichannel-Engagement über alle Touchpoints hinweg zu bieten.
Um Engagement aufrechtzuerhalten, ohne das Risiko zu erhöhen oder hinter sich wandelnde globale Vorschriften zurückzufallen, müssen Banken auf ein Modell umsteigen, das Vertrauen durch „Digital Memory“ und agentenbasierte Intelligenz fördert. Trotz der Unsicherheit einer fragmentierten geopolitischen Landschaft bietet 2026 vielversprechende Chancen für diejenigen, die bereit sind, die Lücke zwischen digitalen Technologien und menschlicher Empathie zu schliessen.
Customer Experience im Retail Banking
Customer Experience im Retail Banking ist einer der entscheidenden Bereiche, die den langfristigen Erfolg in einem Retail-Umfeld bestimmen. Da die digitale Transformation bei etablierten Anbietern inzwischen weitgehend zum Standard geworden ist – mit über 50 % der Bank-Entscheidungsträger, die diese Initiativen 2026 aktiv vorantreiben –, hängt Differenzierung nun davon ab, wirklich kundenzentriertes, nahtloses Omnichannel-Engagement zu bieten (Unblus Beitrag zu Customer-Experience-Trends im Banking).
Tatsache ist: Erstklassige Customer Experience im Retail Banking bedeutet heute mehr als digitale Präsenz – sie bedeutet menschenzentrierte, nahtlose Zusammenarbeit über alle Touchpoints hinweg, unterlegt mit messbarer geschäftlicher Wirkung.
Das gilt besonders angesichts der übergeordneten Trends, die die Branche derzeit umgestalten. Ja, es wird herausfordernd. Doch trotz dieser Herausforderungen gibt es inmitten der Unsicherheit auch viele vielversprechende Chancen.
Hier ist unsere Auswahl der wichtigsten Trends, auf die Sie 2026 achten sollten.
1. Anhaltende wirtschaftliche Unsicherheit
Es waren schwierige Jahre für Menschen auf der ganzen Welt: Auf die Krise der globalen Pandemie folgten geopolitische Instabilität und hohe Zinssätze. Wie die Financial Conduct Authority im Vereinigten Königreich in einem offenen Brief an Retail-Banken erklärte:
„Wir erlebten Marktbelastungen wie geopolitische Spannungen, volatile Vermögenspreise, schwaches globales Wachstum, Inflationsdruck und steigende Zinssätze. Die Lebenshaltungskosten stiegen deutlich an und setzten die Finanzen von Haushalten sowie kleinen und mittleren Unternehmen (KMU) unter Druck.“
Zwar sind die Zinssätze 2026 deutlich niedriger, doch viele der anderen Faktoren bleiben unverändert, wobei eine fragmentierte geopolitische Landschaft jederzeit eine Eskalation befürchten lässt. Erschwerend kommt ein nahezu beispielloser globaler Wandel an der politischen Spitze hinzu: Das historische Jahr weltweiter Wahlen hinterlässt Unsicherheit darüber, wie neue Amtsträger ihr Mandat ausüben werden. Deloitte hebt dies als eine der zentralen Botschaften für Retail-Banken hervor und rät ihnen, angesichts einer mutigen, teils unvertrauten Welt „wachsam zu bleiben“.
Die Aussichten sind für traditionelle Bankinstitute jedoch nicht durchweg pessimistisch. Ein PwC-Bericht zeigt auf, wie verschärfte Regulierung von Big-Tech- und anderen branchenfremden Akteuren „Technologieunternehmen aus dem Markt drängen und Markteintrittsbarrieren erhöhen“ könnte – was Banken die Chance eröffnet, das Vertrauen ihrer Kundenbasis wieder aufzubauen.
Weitere vorsichtige Chancen zeichnen sich für das kommende Jahr ab, darunter ein Anstieg der zinsunabhängigen Erträge (mit Auswirkungen auf das Umsatzwachstum), die Hoffnung auf eine Normalisierung der Kreditqualität sowie höhere Einlagenkosten zur Kontrolle der Zinssätze.
2. Das „emotionale Defizit“ lösen
Mit Blick auf 2026 zeichnet sich eine ernüchternde Realität ab: Digitale Kanäle sind funktional effizient, aber emotional leer geworden. Während die Branche das „Wie“ digitaler Transaktionen gemeistert hat, wurde das „Warum“ hinter der Kundenloyalität oft vernachlässigt. Laut der Accenture Global Banking Consumer Study (2025) steigern Banken mit hoher Kundenfürsprache ihre Umsätze 1,7-mal schneller als ihre Wettbewerber. Dennoch bleiben die meisten digitalen Interaktionen kühl und rein transaktional und schaffen es nicht, das für langfristige Kundenbindung nötige Vertrauen aufzubauen.
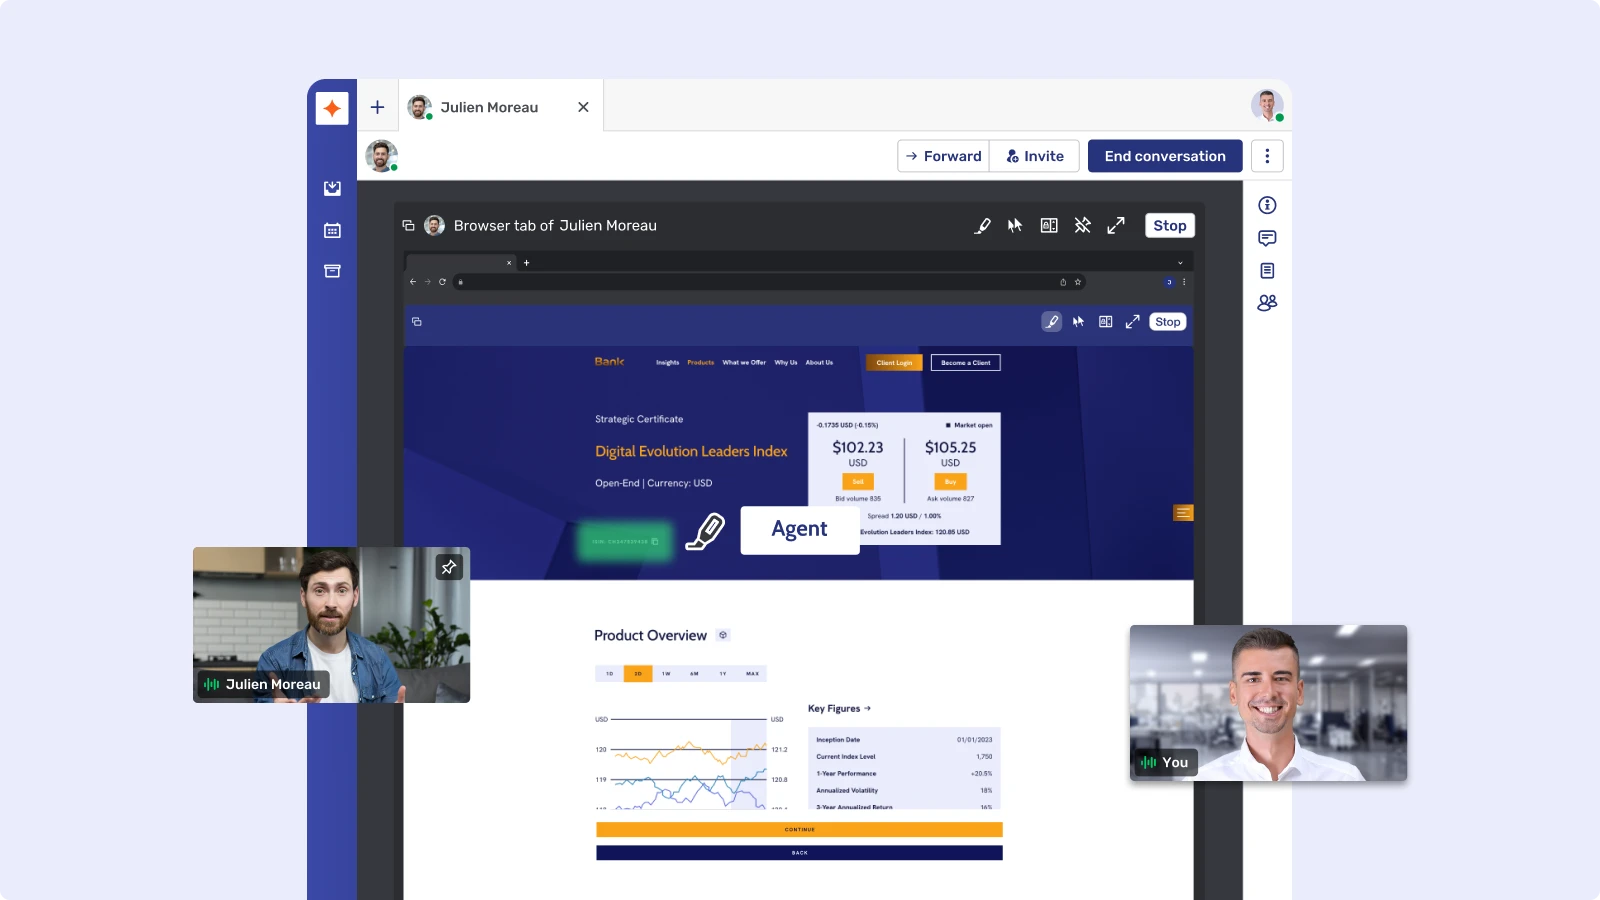
Laut Deloitte wählen 50 % der Retail-Kunden ihre Hausbank nach wie vor aufgrund persönlicher Empfehlungen statt digitaler Werbung, was zeigt, dass menschliche Verbindung nach wie vor das entscheidende Differenzierungsmerkmal bleibt. Um echte Loyalität zu fördern, müssen Institute den Schritt von lediglich „korrektem“ Service hin zu emotionaler Resonanz vollziehen. Dies erfordert den Einsatz hochwertiger digitaler Tools – wie Co-Browsing und Videochat –, die die Wärme und Sicherheit eines persönlichen Treffens simulieren und so endlich die Lücke zwischen digitaler Bequemlichkeit und menschlicher Empathie schliessen.
3. Von der Transformation zur agentenbasierten Autonomie
2026 hat sich der Fokus im Retail Banking entschieden von schrittweisen digitalen Veränderungen hin zu agentenbasierter Orchestrierung verlagert. Banken setzen nun auf das, was McKinsey das „Agentic Paradigm“ nennt: Sie gehen über isolierte KI-Projekte hinaus und implementieren interoperable KI-Agenten, die ganze Workflows verwalten – von komplexen Hypothekenanträgen bis hin zur Echtzeit-Betrugsüberwachung.
Dieser strategische Wandel hin zu agentenbasierter Intelligenz ist entscheidend, um die hohe Abbruchrate beim digitalen Onboarding zu bekämpfen – ein zentrales Problem, das Capgeminis World Retail Banking Report 2025 hervorhebt: Demnach brechen 47 % der Kunden den Prozess aufgrund einer schlechten Erfahrung ab. Fortschrittliche KI-Agenten können Hindernisse im Antragsprozess eigenständig lösen, sobald sie auftreten.
Dieser Schritt ermöglicht traditionellen Retail-Banken den Übergang zu einem „agentengestützten“ Modell, bei dem Automatisierung die menschliche Verbindung stärkt, statt sie zu ersetzen. Die Automatisierung der regulatorischen Compliance kann beispielsweise menschliche Mitarbeitende entlasten und ihnen ermöglichen, genau dann besonders einfühlsamen Support zu bieten, wenn ein Kunde Schwierigkeiten hat. Laut McKinsey lässt sich die Zeit für die Berichtserstellung dadurch um 30 bis 50 % verkürzen.
4. Mobile Banking & In-App-Zusammenarbeit
Mobile Apps sind mittlerweile offiziell zum „Herzstück der Beziehung“ im Retail Banking geworden, wobei Nutzende durchschnittlich 150 Interaktionen pro Jahr verzeichnen. Trotz dieser hohen Frequenz bleibt das Engagement jedoch meist oberflächlich: 45 % der wöchentlichen Nutzung entfallen lediglich auf die Kontostandsabfrage, während 31 % auf einfache Geldüberweisungen entfallen.
Das legt nahe, dass der Kampf um „Mobile-First“ zwar gewonnen ist, der Kampf um „Engagement-First“ jedoch gerade erst beginnt. Um ihre Profitabilität zu schützen, müssen etablierte Anbieter über den blossen „Neobank-Effekt“ der Bequemlichkeit hinausblicken und sich auf In-App-Beratungszusammenarbeit konzentrieren.
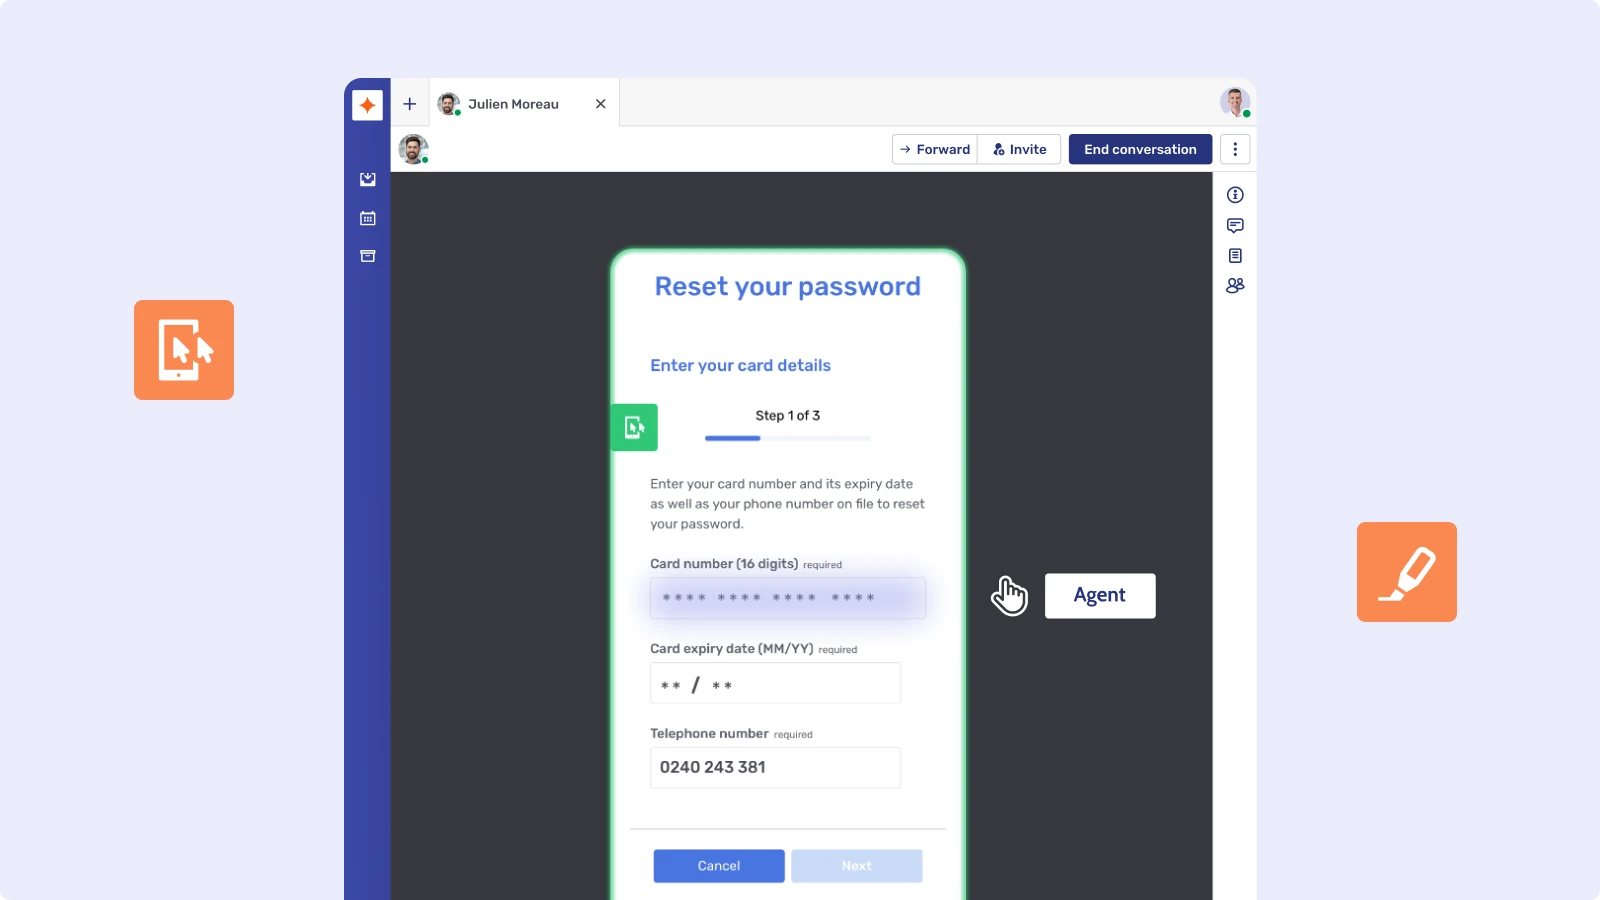
Durch die Integration von Funktionen wie Unblus Co-Apping können Retail-Banken diese häufigen, aber wenig komplexen Touchpoints in hochwertige Sessions verwandeln. So können Beratende Kunden genau dort abholen, wo sie sich befinden – in der App selbst –, um Echtzeit-Beratung zu komplexen Finanzprodukten zu bieten und ein einfaches Transaktionstool in einen leistungsstarken Motor für Kundenfürsprache und Embedded Finance zu verwandeln.
5. „Digital Memory“ für Omnichannel-Exzellenz etablieren
Die Branche navigiert derzeit durch eine paradoxe Krise: Während die digitale Akzeptanz einen historischen Höchststand erreicht hat, bleibt die „Übergabe“ zwischen den Kanälen grundlegend fehlerhaft. Die Welt ist digital geworden, doch Accenture zeigt, dass 64 % der Verbraucher bei Konfliktlösungen weiterhin auf physische Filialen setzen, wenn digitale Kanäle versagen. Das Problem? Die meisten müssen aufgrund fehlender kanalübergreifender Datenorchestrierung „von vorne anfangen“.
2026 ist Digital Memory der Wettbewerbsmassstab – die Fähigkeit eines Instituts, ein einziges, konsistentes Gespräch über jeden Touchpoint hinweg aufrechtzuerhalten. Während 86 % der Bank-Führungskräfte mittlerweile nahtlose Omnichannel-Interaktionen priorisieren, besteht weiterhin eine erhebliche Umsetzungslücke. Nur 21 % der Service-Führungskräfte betrachten Kundenservice derzeit als Werttreiber; der Rest arbeitet noch nach dem überholten „Kostenfaktor“-Denken.
Um diese Lücke zu schliessen, implementieren technologieorientierte Führungskräfte Interaktionsebenen, die Folgendes bieten:
- Durchgängiger Kontext: Sicherstellung, dass ein in der App gestarteter Live-Chat für Beratende in der Filiale in Echtzeit sichtbar ist.
- Nahtlose Eskalation: Übergang von einem KI-Agenten zu einer menschlich geführten Co-Apping-Sitzung, ohne einen einzigen Datenpunkt zu verlieren.
- Reibungslose Lösung: Beseitigung der „Wiederholungssteuer“, die Kunden zahlen, wenn sie gezwungen sind, ihr Anliegen erneut zu schildern.
Durch die Institutionalisierung von Digital Memory können Banken Filialen endlich als spezialisierte Erlebniszentren neu gestalten. Ob als greifbarer Vertrauensanker in wirtschaftlich volatilen Zeiten oder als Anlaufstelle für massgeschneiderte Finanzberatung – dieser Ansatz verwandelt die Filiale von einem isolierten physischen Raum in eine hochwertige Erweiterung der digitalen Journey.
6. Anhaltender Aufwärtstrend bei ESG
Trotz wirtschaftlicher Unsicherheiten und finanzieller Sorgen bei Verbrauchern hält die Nachfrage nach nachhaltigen Praktiken und Produkten an. Tatsächlich bleibt die Betonung von grünem Konsum und Bewusstsein für Kunden ein zentrales Anliegen.
Im vergangenen Jahr berichteten wir, dass 66 % der globalen Verbraucher Nachhaltigkeit als einen wesentlichen Faktor für ihre Kaufentscheidungen nennen, wobei 32 % der Verbraucher damit rechnen, für nachhaltige Produkte einen Aufpreis von 22 bis 44 % zu zahlen.
Allerdings zeigt sich die Mehrheit der Verbraucher – insgesamt 68 % – nicht bereit, einen Aufpreis für ESG-bezogene Produkte zu zahlen (Simon Kucher & Partners).
In diesem Jahr ergab ein neuer Bericht von KPMG, dass 48 % der Kunden Marken bevorzugen, die mit ihren Werten übereinstimmen – was sich auch auf die Bankenstrategie auswirkt. Auch wenn die Kosten weiterhin ein Thema sind, legen Retail-Banken zunehmend Wert auf Nachhaltigkeit, indem sie ökologische und soziale Wirkungskennzahlen in ihre Kerngeschäftsprozesse integrieren (KPMG).
7. Neue Chancen durch Generative AI
Generative AI hat sich von einer experimentellen Technologie zu einem grundlegenden Bestandteil der Finanzdienstleistungsbranche entwickelt.
Zu den Best Practices für Banken bei der Implementierung künstlicher Intelligenz im Retail Banking gehört der Übergang von reaktiven Chatbots zu proaktiver „Agentic AI“, die unter menschlicher Aufsicht operiert. Deloitte stellt fest, dass zwar 53 % der Verbraucher regelmässig GenAI nutzen, bei komplexeren Anliegen jedoch weiterhin menschlichen Support bevorzugen.
Durch den Einsatz von Unblus KI-Mensch-Hybridmodell können Retail-Banken sicherstellen, dass autonome Agenten routinemässige Vorgänge übernehmen, während komplexe Fälle nahtlos an Fachberatende eskaliert werden.
Produktivität und Kosteneffizienz
Mit Gen AI wird erwartet, dass sich die Produktivität im Retail-Banking-Sektor um 22 bis 30 % verbessert, während die Umsätze um 6 % steigen. Zu den Anwendungsfällen, die die Abläufe in der Retail-Banking-Branche voraussichtlich dominieren werden, zählt die Automatisierung der Kreditvergabe bis zu 250.000 US-Dollar sowie eine Reduzierung der Kreditkartenausfallraten um 32 %.
Die Auswirkungen von KI
Die Auswirkungen der neuen, KI-generierten Fähigkeiten dürften dazu führen, dass einzigartig menschliche Fähigkeiten – insbesondere in Schlüsselbereichen – stärker in den Fokus rücken.
Ein Beispiel hierfür ist die italienische Bank BPER, die einen hybriden Ansatz verfolgt, der technologischen Fortschritt mit menschlicher Intelligenz kombiniert – mit vielversprechenden Ergebnissen. Die Bank berichtet, dass Cross-Selling-Chancen bei Anwesenheit eines Mitarbeitenden eine um 65 % höhere Konversionsrate erzielen: von nur 10 % bei einem rein technologiebasierten Erlebnis auf 75 %, sobald ein Mensch beteiligt ist.
Strategische Prioritäten für 2026
Basierend auf den oben genannten Informationen sind hier die strategischen Prioritäten, die Banken in diesem Jahr verfolgen sollten.
BPER: Strategie in der Praxis
Erfahren Sie, wie die italienische Bank BPER ihre strategische Initiative umsetzte, um einen neuen hybriden Ansatz für das Banking zu schaffen. Fallstudie lesen.
Die Lücke schliessen: Der Weg zu menschenzentriertem Wachstum
Mit Blick auf den weiteren Verlauf des Jahres 2026 sind die Aussichten für das Retail-Banking-Geschäft zunehmend positiv – vorausgesetzt, Institute konzentrieren sich auf die richtigen Prioritäten. Die Zinssätze haben sich stabilisiert, und Generative AI hat sich von einem Back-Office-Experiment zu einem Front-Office-Motor für Wachstum entwickelt. Der Kampf um „Engagement-First“ steht jedoch erst am Anfang.
Das entscheidende Merkmal erfolgreicher Banken wird in diesem Jahr ihre Fähigkeit sein, digitale Geschwindigkeit mit menschlicher Empathie in Einklang zu bringen. Indem sie das „emotionale Defizit“ lösen, „Digital Memory“ institutionalisieren und KI als unterstützenden Partner statt als Ersatz für Mitarbeitende einsetzen, können Banken die „Wiederholungssteuer“ und die Reibung beseitigen, die Kunden vertreibt.
Letztlich ist Technologie nur so wertvoll wie das Vertrauen, das sie schafft. Retail-Banking-Führungskräfte, die personalisierte Omnichannel-Erlebnisse bieten – ob in einem physischen Erlebniszentrum oder über eine mobile App –, werden mehr erreichen, als nur die Krise zu überstehen: Sie werden sich langfristige Loyalität sichern und die nächste Ära des Umsatzwachstums vorantreiben.