La brecha entre las herramientas móviles para clientes y para asesores se está convirtiendo en un riesgo medible de retención para la banca privada – y está más cerca de la superficie de lo que reconocen la mayoría de las hojas de ruta digitales.
Según el World Wealth Report 2025 de Capgemini, el 81 % de los HNWI de nueva generación planea abandonar la firma de gestión patrimonial de sus padres en el plazo de uno a dos años tras recibir la herencia. El motivo más citado no son las comisiones. No es la rentabilidad. Es lo digital: el 46 % señala específicamente la falta de servicios en sus canales preferidos.
Esa cifra se lee de forma distinta según el puesto que se ocupe en un banco privado. Para los responsables de digital, es un problema estructural de la hoja de ruta tecnológica. Para los responsables de banca privada, es un riesgo para la cantera de clientes futuros – la próxima generación de clientes de alto patrimonio evalúa la experiencia digital de cliente frente a cualquier otro producto de su vida antes incluso de haber recibido el patrimonio.
Lo cierto es que ambas lecturas son correctas.
Las malas herramientas para asesores son un problema de retención, no solo de UX
La conversación sobre las herramientas digitales en la gestión patrimonial se ha centrado casi por completo en el lado del cliente: el portal del cliente, la app móvil, el panel de autoservicio. El lado del asesor ha ido a la zaga – y las consecuencias se ven ya en los datos de retención.
La cadena que va de las herramientas digitales a la fuga de AUM
Los datos que vinculan la insatisfacción con las herramientas de los asesores con la cancelación de clientes son directos.
Según el World Wealth Report 2025 de Capgemini, el 47 % de los asesores personales está insatisfecho con las herramientas que les proporciona su firma. Entre los RM insatisfechos, 1 de cada 4 afirma que es probable que se marche en los próximos doce meses. Y cuando un gestor patrimonial deja un banco privado, se lleva consigo la cartera: Capgemini comprobó que el 62 % de los HNWI de nueva generación dice que seguiría a su asesor a una nueva firma.
La cadena es esta: las malas herramientas generan insatisfacción en los RM, lo que aumenta la rotación y afecta al AUM. El US Wealth Management Digital Experience Study 2025 de JD Power concluyó que la coherencia entre la experiencia del asesor y la del cliente es el predictor individual más fuerte de retención en las firmas de servicio completo.
Con qué te comparan realmente los clientes de nueva generación
Alrededor del 46 % de los HNWI de nueva generación cita la falta de servicios en sus canales preferidos como principal motivo para marcharse, lo que la convierte en una medida directa de la satisfacción del cliente con el acceso digital.
Esa cifra, del World Wealth Report 2025 de Capgemini, tiene una implicación concreta. Lo que falla no es la calidad del asesoramiento, sino el canal de entrega.
Lo que los clientes de nueva generación entienden por «canales preferidos» es más sencillo de lo que parece. Se refieren a mobile-first, con respuesta rápida y con marca propia. Han crecido con apps rápidas, coherentes y con un diseño uniforme. Cuando el canal asesor-cliente no está a la altura – cuando el asesor financiero envía documentos por correo electrónico, gestiona la relación a través de un portal pensado primero para el escritorio o se comunica por apps de mensajería de consumo –, la experiencia se lee como indiferencia institucional. Solo el 17 % de los clientes de gestión patrimonial describe su experiencia como fluida entre canales, según JD Power. El 55 % cita la calidad digital como un factor en su decisión de quedarse o marcharse.
Por qué las apps de mensajería de consumo agravan el problema
La respuesta instintiva ante una brecha de canal es llenarla con lo que haya a mano. Para la mayoría de los asesores financieros, eso significa WhatsApp, iMessage o una dirección de correo personal. Es rápido. Es familiar. Y crea una categoría distinta de problema.
El problema de la coherencia de marca
Cuando un cliente escribe a su gestor patrimonial por WhatsApp, la experiencia no es tuya.
La interfaz es de Meta. Las notificaciones son de Meta. El modelo de conservación de datos es de Meta. Desde una perspectiva puramente de marca, cada conversación de WhatsApp iniciada por un asesor es un respaldo al producto de un competidor en plena interacción con tu cliente.
La dimensión del cumplimiento normativo es la que recibe más atención – los reguladores de EE. UU. han impuesto más de 2.200 millones de dólares en multas a grandes entidades financieras desde 2021 por comunicaciones fuera de canal, y los requisitos de cumplimiento normativo sobre conservación de registros y datos siguen endureciéndose. Pero el problema de marca es más difícil de sancionar. Cuando permites que un ecosistema digital fragmentado represente a tu firma, estás transmitiendo a los clientes algo que ninguna habilidad del asesor puede contradecir fácilmente.
Lo que un ecosistema digital fragmentado transmite a los clientes
La incoherencia en el ecosistema digital indica que la firma no se ha comprometido de forma meditada con la relación.
Esto importa más cuando la relación es más reciente – que es justo cuando se producen las transferencias de patrimonio.
La Gran Transferencia de Patrimonio no es una tendencia de combustión lenta. En total, 83,5 billones de dólares cambiarán de generación de aquí a 2048. El momento de la transferencia de patrimonio – una herencia, una consolidación de activos – es un punto de decisión: seguir con la firma de siempre o marcharse. Para los clientes de patrimonio ultraalto, esa decisión se toma con pleno conocimiento de cómo son los servicios digitales premium en otros sitios. Una relación gestionada en parte por WhatsApp y en parte por un portal de escritorio no se lee como un servicio de banca privada premium. Se lee como una firma que no ha decidido qué es.
Lo que ofrece realmente una app de asesor con marca propia
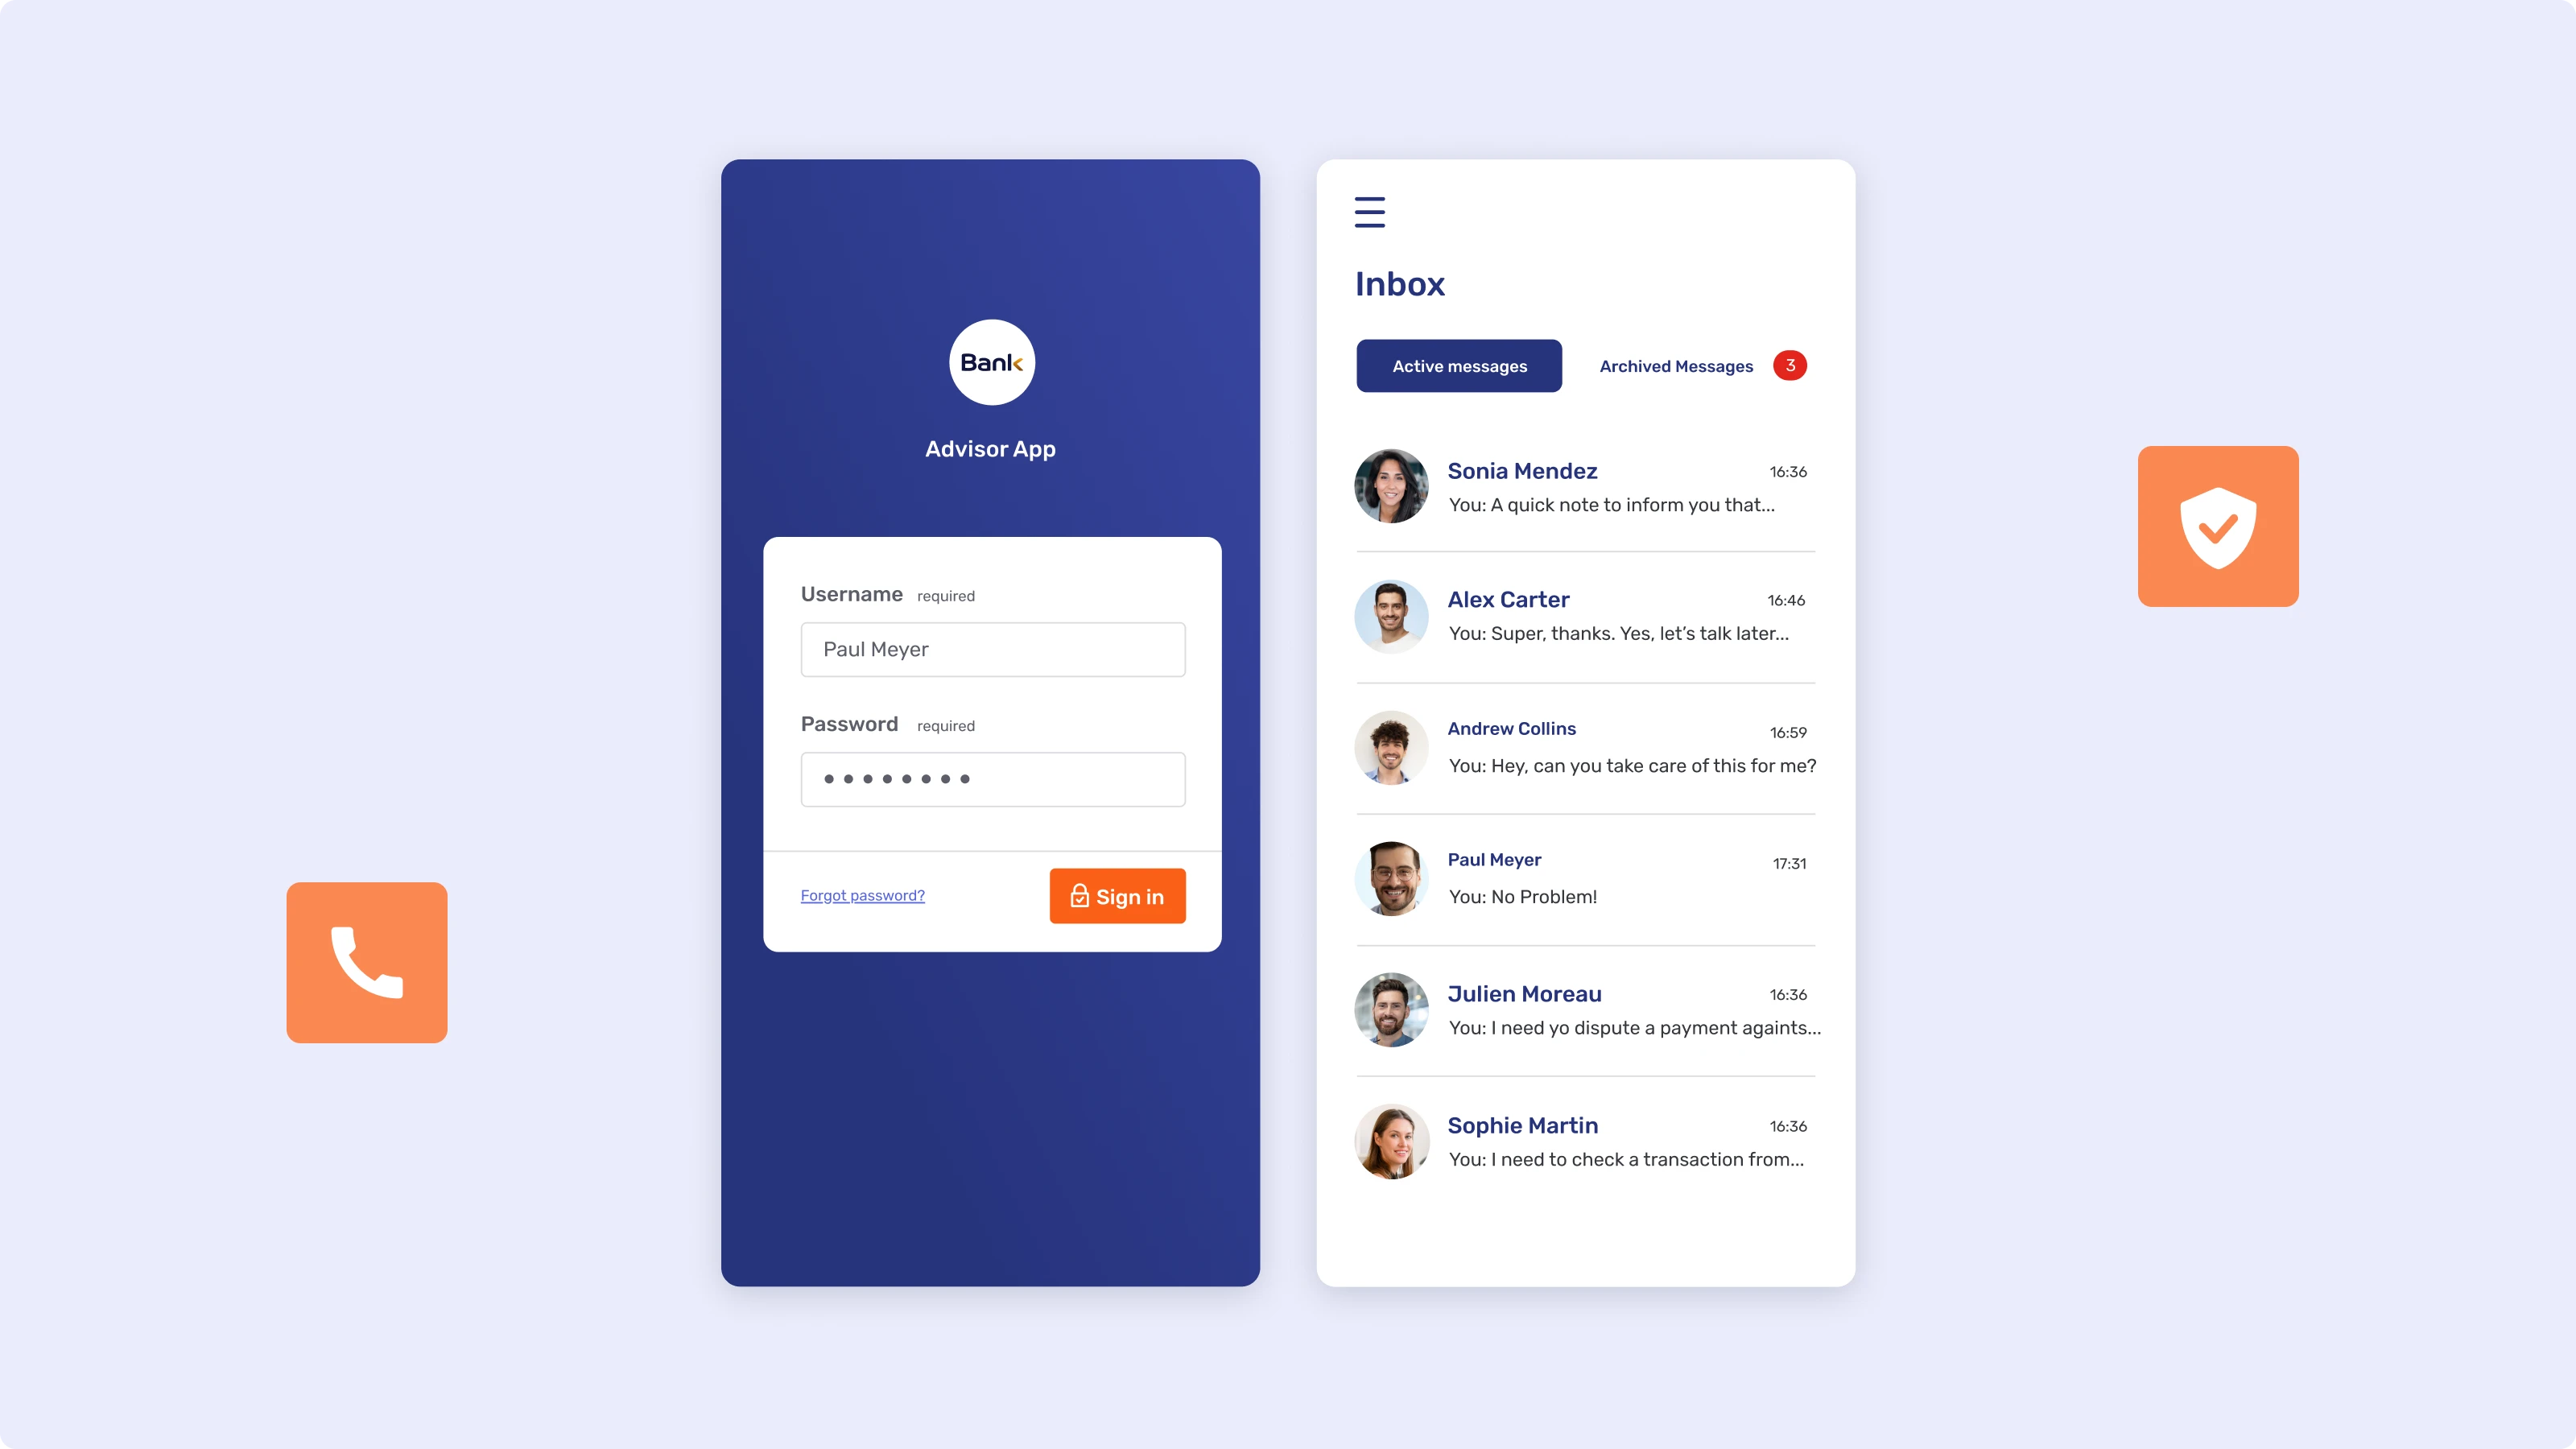
Una app de asesor con marca propia (brandable) es una aplicación white-label para iOS y Android publicada bajo la propia marca de la entidad – un componente central de cualquier estrategia digital seria de asesoramiento patrimonial. Los gestores patrimoniales la descargan de la App Store o de Google Play, se autentican y disponen de inmediato de un canal conforme y con marca para la comunicación con los clientes. La entidad controla la experiencia digital del cliente; el cliente solo ve la identidad del banco.
Toda la pila de comunicación, bajo tu identidad
El valor central de una app de asesor con marca propia no es una única función – es la consolidación de toda la pila de comunicación bajo una única identidad de marca.
Secure Messenger, llamadas de Video & Voice, Document Collaboration, Co-Browsing y notificaciones push: todo servido desde una interfaz que lleva el logotipo, la paleta de colores y los flujos de autenticación de la entidad.
Para el cliente, esto importa porque crea una interacción coherente en cada contacto, ya sea un intercambio rutinario de documentos o una llamada entrante urgente. Para el gestor patrimonial, elimina la necesidad de manejar tres herramientas distintas para atender a un solo cliente. Para el equipo de cumplimiento, cada interacción queda registrada, archivada y auditable desde el primer día.
Seguridad de nivel empresarial sin el coste de desarrollo
El listón de seguridad de una aplicación móvil regulada de servicios financieros está bien definido.
El OWASP Mobile Application Security Verification Standard (MASVS) establece los controles que debe cumplir cualquier app móvil financiera, y cumplirlos mediante un desarrollo a medida lleva meses y exige una inversión considerable.
Una app con marca propia es una solución white-label prediseñada: la arquitectura de seguridad – incluidos los controles alineados con OWASP MASVS para la atestación de la app, la detección de rooting, la seguridad del teclado, la prevención de capturas de pantalla y la vinculación de dispositivos – ya está implantada. La entidad configura su propia identidad de marca, sus flujos de autenticación y su conjunto de funciones sin lanzar un programa de desarrollo. El resultado es un camino más rápido hacia servicios digitales conformes, a una fracción del coste y del riesgo de construirlos desde cero.
Cerrar la brecha entre las expectativas del cliente y la realidad del asesor
El riesgo de retención de AUM que gestionan la mayoría de los responsables de patrimonio privado es el evidente: rentabilidad, comisiones, ofertas de la competencia. El más difícil de gestionar es el que no se ve en una revisión trimestral – la señal lenta de un ecosistema digital fragmentado que dice a los clientes, en cada interacción, que la relación no se toma en serio a nivel institucional.
Una app de asesor con marca propia no resuelve las cuestiones de fondo de la estrategia de inversión ni del modelo de servicio. Pero cierra la brecha más visible de la experiencia de cliente: la que hay entre lo que ven los clientes cuando interactúan con los canales de la firma orientados al consumidor y lo que ven cuando interactúan con su gestor patrimonial.
Las capacidades de Secure Messenger, Video & Voice, Document Collaboration y notificaciones push de Unblu están disponibles como app de asesor con marca propia o integradas mediante el Unblu SDK – desplegadas en entornos cloud, en la nube soberana suiza o on-premise según los requisitos regulatorios y las preferencias de infraestructura de la entidad.
Unblu's next move