


L’écart entre les outils mobiles destinés aux clients et ceux destinés aux conseillers-ères devient un risque mesurable de fidélisation pour les banques privées, et il est plus près de la surface que ne le reconnaissent la plupart des feuilles de route digitales.
Selon le World Wealth Report 2025 de Capgemini, 81 % des HNWI de la nouvelle génération prévoient de quitter l’établissement de gestion de patrimoine de leurs parents dans un délai d’un à deux ans après avoir reçu leur héritage. La raison la plus souvent citée n’est pas les frais. Ce n’est pas la performance. C’est le digital : 46 % citent spécifiquement le manque de services sur leurs canaux préférés.
Ce chiffre ne se lit pas de la même façon selon la place que l’on occupe dans une banque privée. Pour les responsables du digital, c’est un problème structurel de la feuille de route technologique. Pour les responsables de la banque privée, c’est un risque pour le pipeline : la prochaine génération de clients fortunés évalue l’expérience client digitale par rapport à tous les autres produits de leur vie avant même d’avoir reçu le patrimoine.
Le fait est que les deux lectures sont justes.
Des outils inadaptés pour les conseillers-ères sont un problème de fidélisation, pas seulement d’ergonomie
La conversation sur les outils digitaux en gestion de patrimoine s’est concentrée presque exclusivement sur le côté client : le portail client, l’application mobile, le tableau de bord en libre-service. Le côté des conseillers-ères est resté en retard, et les conséquences apparaissent dans les données de fidélisation.
L’enchaînement entre outils digitaux et fuite des actifs sous gestion
Les données reliant l’insatisfaction à l’égard des outils des conseillers-ères à l’attrition des clients sont directes.
Selon le World Wealth Report 2025 de Capgemini, 47 % des chargés-ées de relation sont insatisfaits-es des outils fournis par leur établissement. Parmi les RM insatisfaits-es, 1 sur 4 déclare qu’il ou elle risque de partir dans les douze mois. Et lorsqu’un-e gestionnaire de patrimoine quitte une banque privée, son portefeuille part aussi : Capgemini constate que 62 % des HNWI de la nouvelle génération affirment qu’ils suivraient leur conseiller-ère dans un nouvel établissement.
L’enchaînement est le suivant : des outils inadaptés entraînent l’insatisfaction des RM, ce qui accroît le turnover et affecte les actifs sous gestion. L’étude 2025 US Wealth Management Digital Experience Study de JD Power montre que la cohérence entre l’expérience du-de la conseiller-ère et celle du client est le plus fort prédicteur de fidélisation dans les établissements à service complet.
Ce à quoi les clients de la nouvelle génération vous comparent réellement
Environ 46 % des HNWI de la nouvelle génération citent le manque de services sur leurs canaux préférés comme principale raison de leur départ, ce qui en fait une mesure directe de leur satisfaction à l’égard de l’accès digital.
Ce chiffre, tiré du World Wealth Report 2025 de Capgemini, a une implication précise. Ce n’est pas la qualité du conseil qui est en cause, c’est le canal de délivrance.
Ce que les clients de la nouvelle génération entendent par « canaux préférés » est plus simple qu’il n’y paraît. Ils veulent du mobile d’abord, réactif et à l’image de la marque. Ils ont grandi avec des applications rapides, cohérentes et au design uniforme. Lorsque le canal conseiller-client ne correspond pas à ces attentes, par exemple lorsque le-la conseiller-ère financier-ère envoie des documents par e-mail, gère la relation via un portail pensé pour le poste de travail ou communique par des applications de messagerie grand public, l’expérience est perçue comme de l’indifférence institutionnelle. Seuls 17 % des clients en gestion de patrimoine décrivent leur expérience comme fluide entre les canaux, selon JD Power. 55 % citent la qualité digitale comme un facteur dans leur décision de rester ou de partir.
Pourquoi les applications de messagerie grand public aggravent le problème
Face à un manque de canal, le réflexe est de le combler avec ce qui est disponible. Pour la plupart des conseillers-ères financiers-ères, cela signifie WhatsApp, iMessage ou une adresse e-mail personnelle. C’est rapide. C’est familier. Et cela crée une autre catégorie de problèmes.
Le problème de cohérence de marque
Lorsqu’un client envoie un message à son-sa gestionnaire de patrimoine sur WhatsApp, l’expérience n’est pas la vôtre.
L’interface est celle de Meta. Les notifications sont celles de Meta. Le modèle de conservation des données est celui de Meta. Du point de vue strict de la marque, chaque conversation WhatsApp lancée par un-e conseiller-ère est une caution apportée au produit d’un concurrent au cœur de votre relation client.
La dimension de conformité attire le plus l’attention : les régulateurs américains ont infligé plus de 2,2 milliards de dollars d’amendes à de grandes institutions financières depuis 2021 pour des communications hors canaux officiels, et les exigences de conformité réglementaire en matière de conservation des enregistrements et des données continuent de se durcir. Mais le problème de marque est plus difficile à sanctionner. Lorsque vous laissez un environnement digital fragmenté représenter votre établissement, vous envoyez aux clients un signal que nulle compétence de conseiller-ère ne peut facilement contredire.
Ce qu’un environnement digital fragmenté signale aux clients
L’incohérence de l’environnement digital signale que l’établissement ne s’est pas engagé de manière réfléchie dans la relation.
Cela compte surtout lorsque la relation est la plus récente, c’est-à-dire précisément au moment des transferts de patrimoine.
Le grand transfert de patrimoine n’est pas une tendance à combustion lente. Au total, 83 500 milliards de dollars changeront de génération d’ici 2048. Le moment du transfert, qu’il s’agisse d’un héritage ou d’une consolidation d’actifs, est un point de décision : rester dans l’établissement actuel ou partir. Pour les clients à très haut patrimoine (UHNW), cette décision se prend en pleine connaissance de ce que proposent ailleurs les services digitaux haut de gamme. Une relation gérée en partie par WhatsApp et en partie par un portail pensé pour le poste de travail ne ressemble pas à un service de gestion de fortune haut de gamme. Elle ressemble à un établissement qui n’a pas décidé de ce qu’il voulait être.
Ce qu’une application conseiller personnalisée à la marque apporte réellement
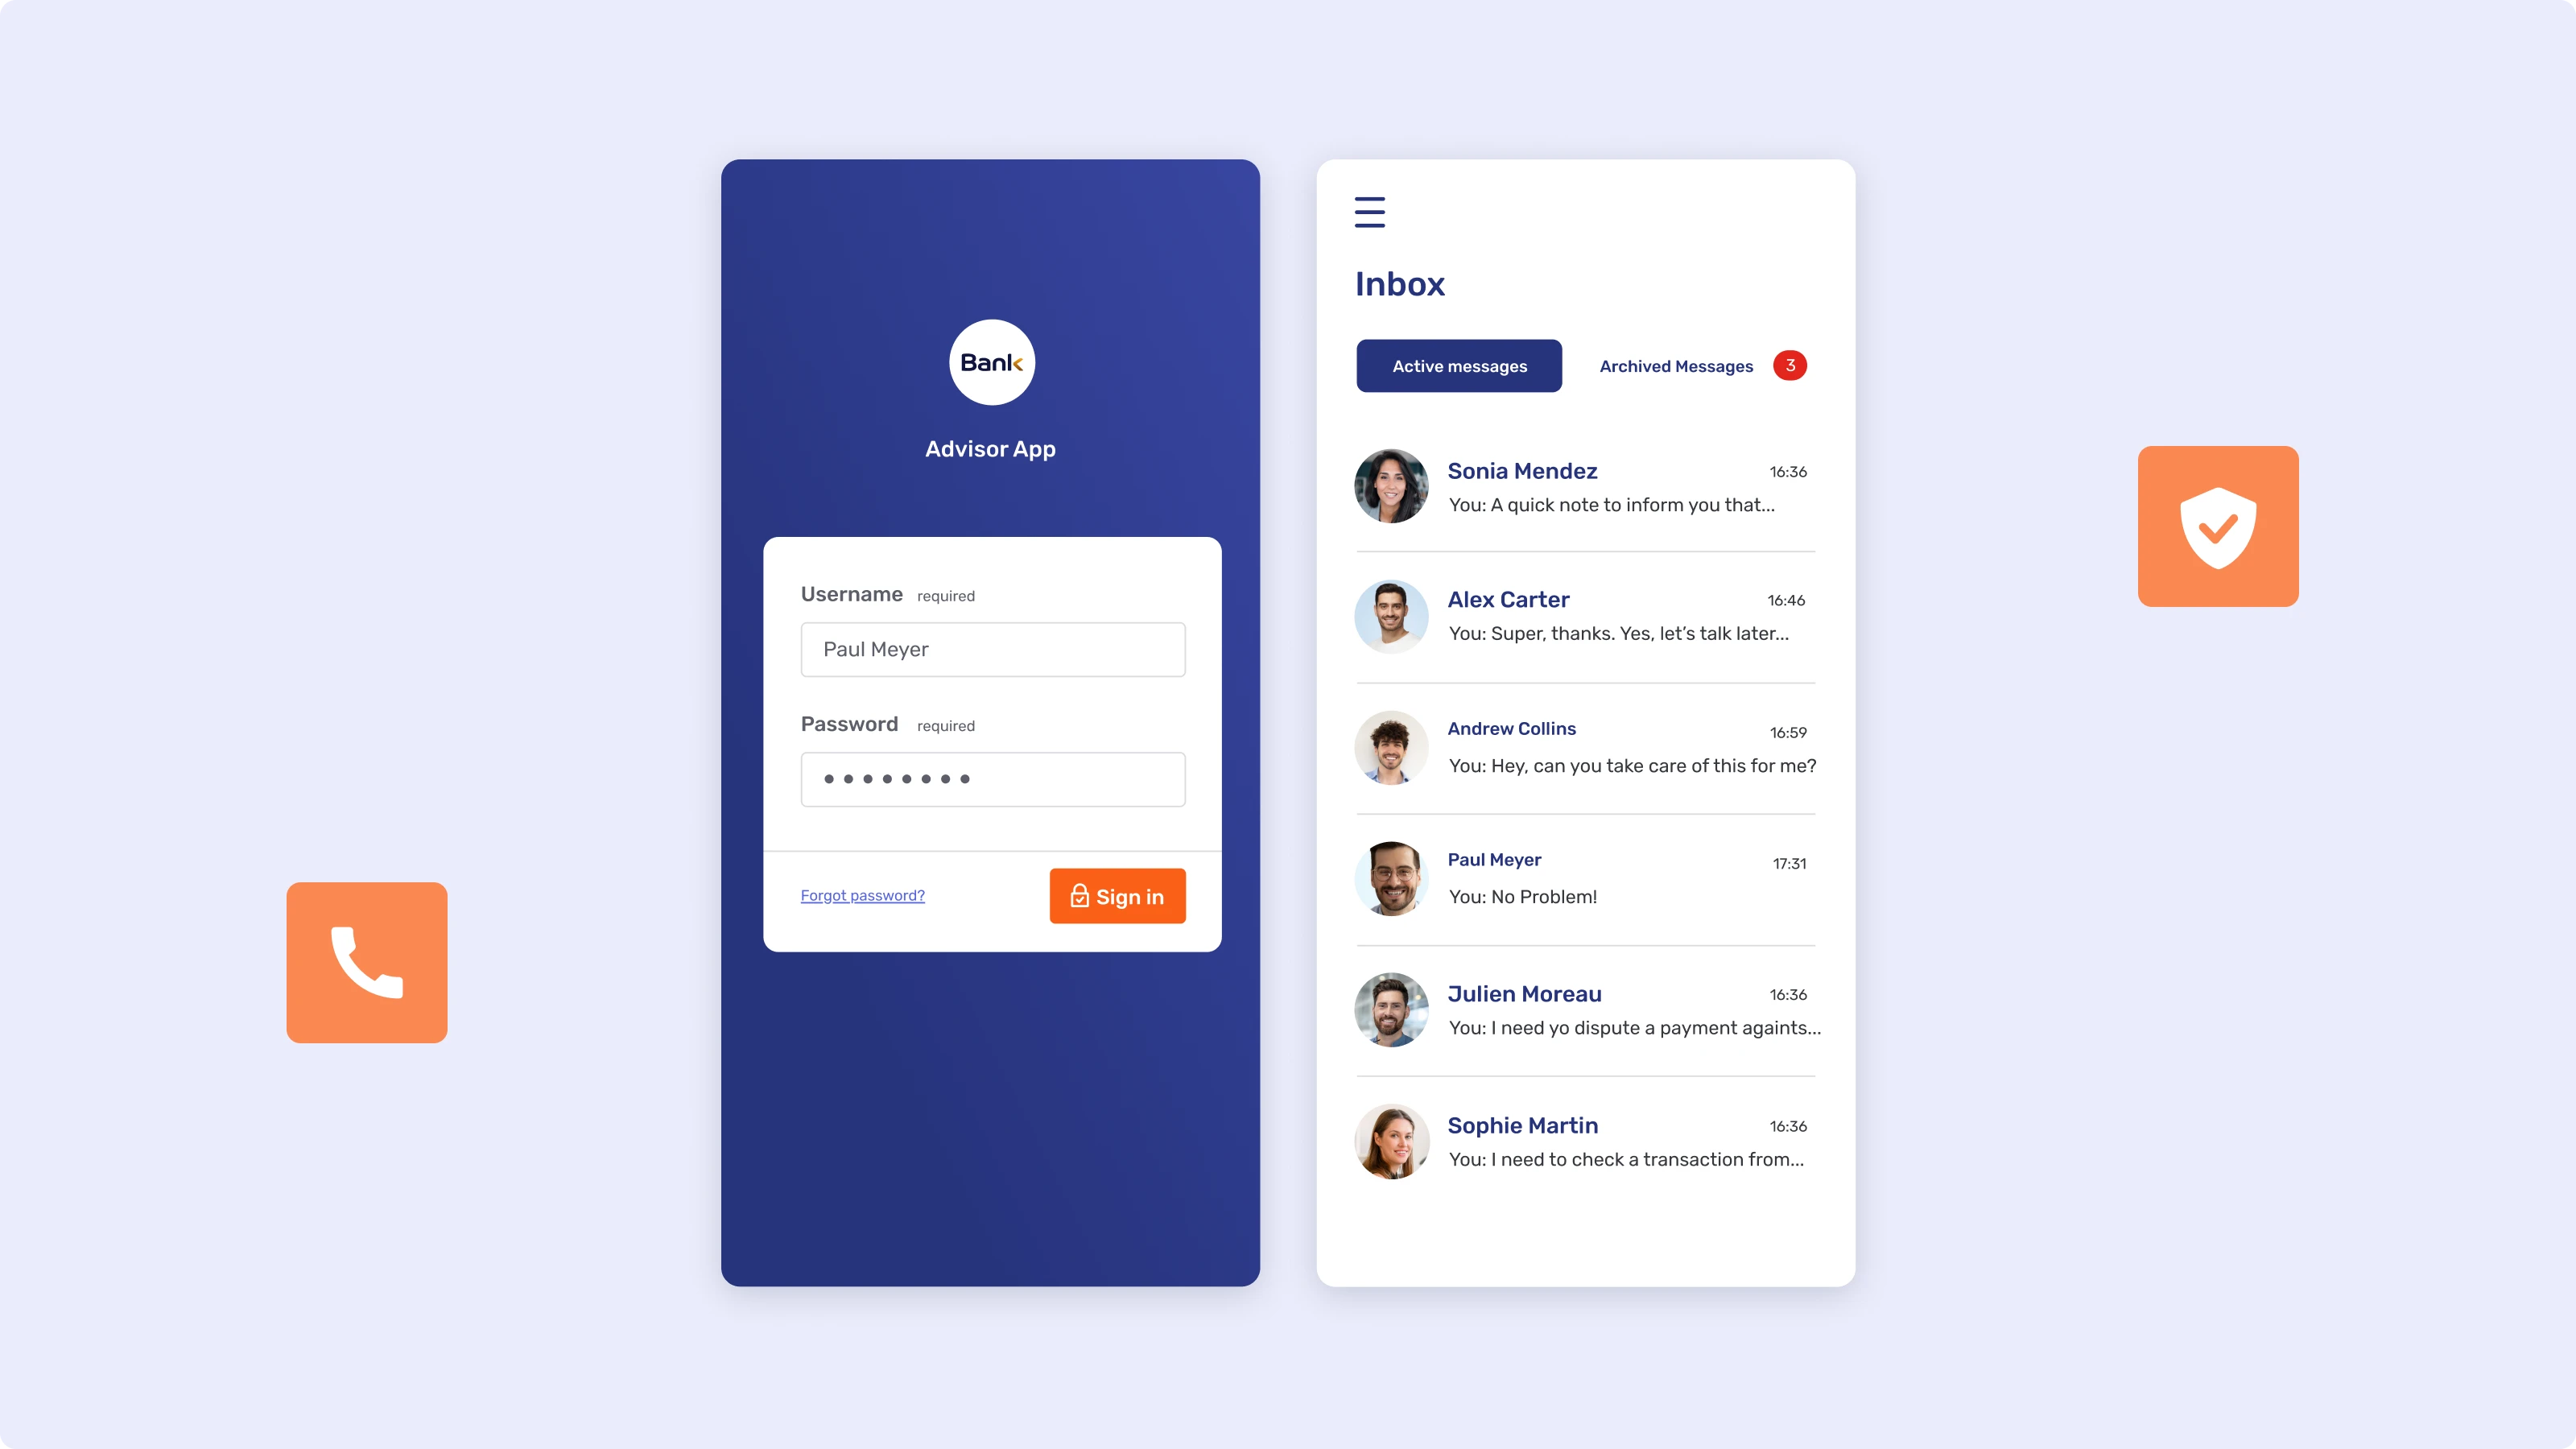
Une Brandable Advisor App est une application iOS et Android en marque blanche, publiée sous la propre marque de l’institution, composante essentielle de toute stratégie digitale sérieuse de conseil patrimonial. Les gestionnaires de patrimoine la téléchargent depuis l’App Store ou Google Play, s’authentifient et disposent immédiatement d’un canal de communication client conforme et à l’image de la marque. L’institution maîtrise l’expérience client digitale ; le client ne voit que l’identité de la banque.
Toute la pile de communication, sous votre identité
La valeur essentielle d’une application conseiller personnalisée à la marque n’est pas une fonctionnalité isolée : c’est la consolidation de toute la pile de communication derrière une seule identité de marque.
Secure Messenger, appels Video & Voice, Document Collaboration, Co-Browsing, notifications push : tout est servi depuis une interface qui porte le logo, la palette de couleurs et les parcours d’authentification de l’institution.
Pour le client, cela compte, car cela crée un engagement cohérent à chaque interaction, qu’il s’agisse d’un échange de documents courant ou d’un appel entrant urgent. Pour le-la gestionnaire de patrimoine, cela élimine la nécessité de gérer trois outils distincts pour servir un seul client. Pour l’équipe de conformité, chaque interaction est capturée, journalisée et auditable dès le premier jour.
Une sécurité de niveau entreprise sans le coût du développement
Le niveau de sécurité exigé d’une application mobile de services financiers réglementés est bien défini.
L’OWASP Mobile Application Security Verification Standard (MASVS) définit les contrôles que toute application mobile financière doit respecter, et les satisfaire dans le cadre d’un programme de développement sur mesure prend des mois et exige un investissement important.
Une application Brandable est une solution en marque blanche prête à l’emploi : l’architecture de sécurité, notamment les contrôles alignés sur l’OWASP MASVS pour l’attestation de l’application, la détection du rootage, la sécurité du clavier, la prévention des captures d’écran et la liaison à l’appareil, est déjà en place. L’institution configure sa propre identité de marque, ses parcours d’authentification et son jeu de fonctionnalités sans lancer de programme de développement. Le résultat : un chemin plus rapide vers des services digitaux conformes, à une fraction du coût et du risque d’un développement partant de zéro.
Combler l’écart entre les attentes des clients et la réalité des conseillers-ères
Le risque de fuite des actifs sous gestion que gèrent la plupart des dirigeants-es de la gestion de fortune est le risque évident : performance, frais, offres concurrentes. Celui qui est plus difficile à gérer est celui que l’on ne voit pas dans une revue trimestrielle : le signal lent d’un environnement digital fragmenté qui dit aux clients, à chaque interaction, que la relation n’est pas prise au sérieux au niveau institutionnel.
Une application conseiller personnalisée à la marque ne résout pas les questions plus profondes de stratégie d’investissement ou de modèle de service. Mais elle comble l’écart le plus visible de l’expérience client : celui entre ce que les clients voient lorsqu’ils utilisent les canaux grand public de l’établissement et ce qu’ils voient lorsqu’ils interagissent avec leur gestionnaire de patrimoine.
Les capacités de Secure Messenger, Video & Voice, Document Collaboration et notifications push d’Unblu sont disponibles sous la forme d’une application conseiller personnalisable à la marque ou intégrées via le SDK Unblu, déployées dans le cloud, dans le cloud souverain suisse ou sur site, selon les exigences réglementaires et les préférences d’infrastructure de l’institution.


