Die Lücke zwischen mobilen Tools für Kunden und mobilen Tools für Berater wird für Privatbanken zu einem messbaren Bindungsrisiko – und sie liegt näher an der Oberfläche, als die meisten digitalen Roadmaps einräumen.
Laut dem World Wealth Report 2025 von Capgemini planen 81 % der HNWIs der nächsten Generation, den Vermögensverwalter ihrer Eltern innerhalb von ein bis zwei Jahren nach Erhalt ihres Erbes zu verlassen. Der am häufigsten genannte Grund sind nicht die Gebühren. Auch nicht die Performance. Sondern das Digitale: 46 % nennen ausdrücklich fehlende Services auf ihren bevorzugten Kanälen.
Diese Zahl wirkt unterschiedlich, je nachdem, wo man in einer Privatbank sitzt. Für Digitalverantwortliche ist sie ein strukturelles Problem der Technologie-Roadmap. Für die Leitung des Private Banking ist sie ein Pipeline-Risiko: Die nächste Generation vermögender Kunden misst das digitale Kundenerlebnis an jedem anderen Produkt in ihrem Leben – noch bevor sie das Vermögen überhaupt erhalten hat.
Tatsächlich treffen beide Lesarten zu.
Schlechte Berater-Tools sind ein Bindungsproblem, nicht nur ein UX-Problem
Die Diskussion über digitale Tools im Wealth Management hat sich fast ausschliesslich auf die Kundenseite konzentriert: das Kundenportal, die mobile App, das Self-Service-Dashboard. Die Beraterseite hinkt hinterher – und die Folgen zeigen sich in den Bindungsdaten.
Die Kette von digitalen Tools zur Abwanderung von AUM
Die Daten, die die Unzufriedenheit mit Berater-Tools mit der Kundenabwanderung verknüpfen, sind eindeutig.
Laut dem World Wealth Report 2025 von Capgemini sind 47 % der Relationship Manager mit den Tools ihres Unternehmens unzufrieden. Von den unzufriedenen RMs gibt jeder vierte an, das Unternehmen voraussichtlich innerhalb von zwölf Monaten zu verlassen. Und wenn ein Vermögensberater eine Privatbank verlässt, geht sein Kundenstamm mit: Capgemini stellte fest, dass 62 % der HNWIs der nächsten Generation ihrem Berater zu einem neuen Unternehmen folgen würden.
Die Kette lautet also: Schlechte Tools führen zu Unzufriedenheit der RMs, das erhöht die Fluktuation und wirkt sich auf die AUM aus. Die 2025 US Wealth Management Digital Experience Study von JD Power zeigt, dass die Konsistenz zwischen Berater- und Kundenerlebnis bei Full-Service-Anbietern der stärkste einzelne Prädiktor für die Kundenbindung ist.
Woran Kunden der nächsten Generation Sie tatsächlich messen
Rund 46 % der HNWIs der nächsten Generation nennen fehlende Services auf ihren bevorzugten Kanälen als Hauptgrund für einen Wechsel – ein direkter Gradmesser für die Kundenzufriedenheit mit dem digitalen Zugang.
Diese Zahl aus dem World Wealth Report 2025 von Capgemini hat eine klare Implikation: Nicht die Qualität der Beratung versagt, sondern der Kanal, über den sie erbracht wird.
Was Kunden der nächsten Generation mit „bevorzugten Kanälen“ meinen, ist einfacher, als es klingt: Mobile-first, reaktionsschnell und gebrandet. Sie sind mit Apps aufgewachsen, die schnell, stimmig und einheitlich gestaltet sind. Wenn der Kanal zwischen Berater und Kunde da nicht mithält – wenn der Finanzberater Dokumente per E-Mail verschickt, die Beziehung über ein Desktop-Portal verwaltet oder über Consumer-Messaging-Apps kommuniziert –, wirkt das Erlebnis wie institutionelle Gleichgültigkeit. Laut JD Power beschreiben nur 17 % der Wealth-Management-Kunden ihr Erlebnis über alle Kanäle hinweg als nahtlos. 55 % nennen die digitale Qualität als Faktor bei der Entscheidung, zu bleiben oder zu gehen.
Warum Consumer-Messaging-Apps das Problem verschlimmern
Der instinktive Reflex bei einer Kanallücke ist, sie mit dem zu füllen, was gerade verfügbar ist. Für die meisten Finanzberater bedeutet das WhatsApp, iMessage oder eine private E-Mail-Adresse. Das ist schnell. Es ist vertraut. Und es schafft eine ganz andere Art von Problem.
Das Problem der Markenkohärenz
Wenn ein Kunde seinem Vermögensberater über WhatsApp schreibt, ist das Erlebnis nicht Ihres.
Die Oberfläche gehört Meta. Die Benachrichtigungen gehören Meta. Das Modell der Datenaufbewahrung gehört Meta. Rein aus Markensicht ist jedes vom Berater initiierte WhatsApp-Gespräch eine Empfehlung für das Produkt eines anderen Unternehmens – mitten in Ihrer Kundeninteraktion.
Die Compliance-Dimension erhält die meiste Aufmerksamkeit: US-Aufsichtsbehörden haben seit 2021 Bussen von über 2,2 Milliarden US-Dollar wegen Off-Channel-Kommunikation gegen grosse Finanzinstitute verhängt, und die regulatorischen Compliance-Anforderungen an Aufzeichnung und Datenaufbewahrung werden weiter verschärft. Das Markenproblem lässt sich jedoch schwerer sanktionieren. Wer zulässt, dass ein fragmentiertes digitales Angebot das eigene Unternehmen repräsentiert, sendet Kunden ein Signal, das sich auch mit noch so viel Beraterkompetenz kaum widerlegen lässt.
Was ein fragmentiertes digitales Angebot Kunden signalisiert
Inkonsistenz im digitalen Angebot signalisiert, dass das Unternehmen kein durchdachtes Bekenntnis zur Kundenbeziehung abgegeben hat.
Das zählt am meisten, wenn die Beziehung noch ganz neu ist – und genau dann findet der Vermögensübergang statt.
Der grosse Vermögenstransfer ist kein schleichender Trend. Insgesamt werden bis 2048 83,5 Billionen US-Dollar zwischen den Generationen weitergegeben. Der Moment des Vermögensübergangs – eine Erbschaft, eine Zusammenlegung von Vermögenswerten – ist ein Entscheidungspunkt: beim bisherigen Institut bleiben oder wechseln. Ultra-High-Net-Worth-Kunden treffen diese Entscheidung im vollen Bewusstsein darüber, wie erstklassige digitale Services anderswo aussehen. Eine Beziehung, die teils über WhatsApp und teils über ein Desktop-Portal geführt wird, wirkt nicht wie ein Premium-Service im Private Wealth Management. Sie wirkt wie ein Unternehmen, das noch nicht entschieden hat, was es sein will.
Was eine gebrandete Berater-App tatsächlich leistet
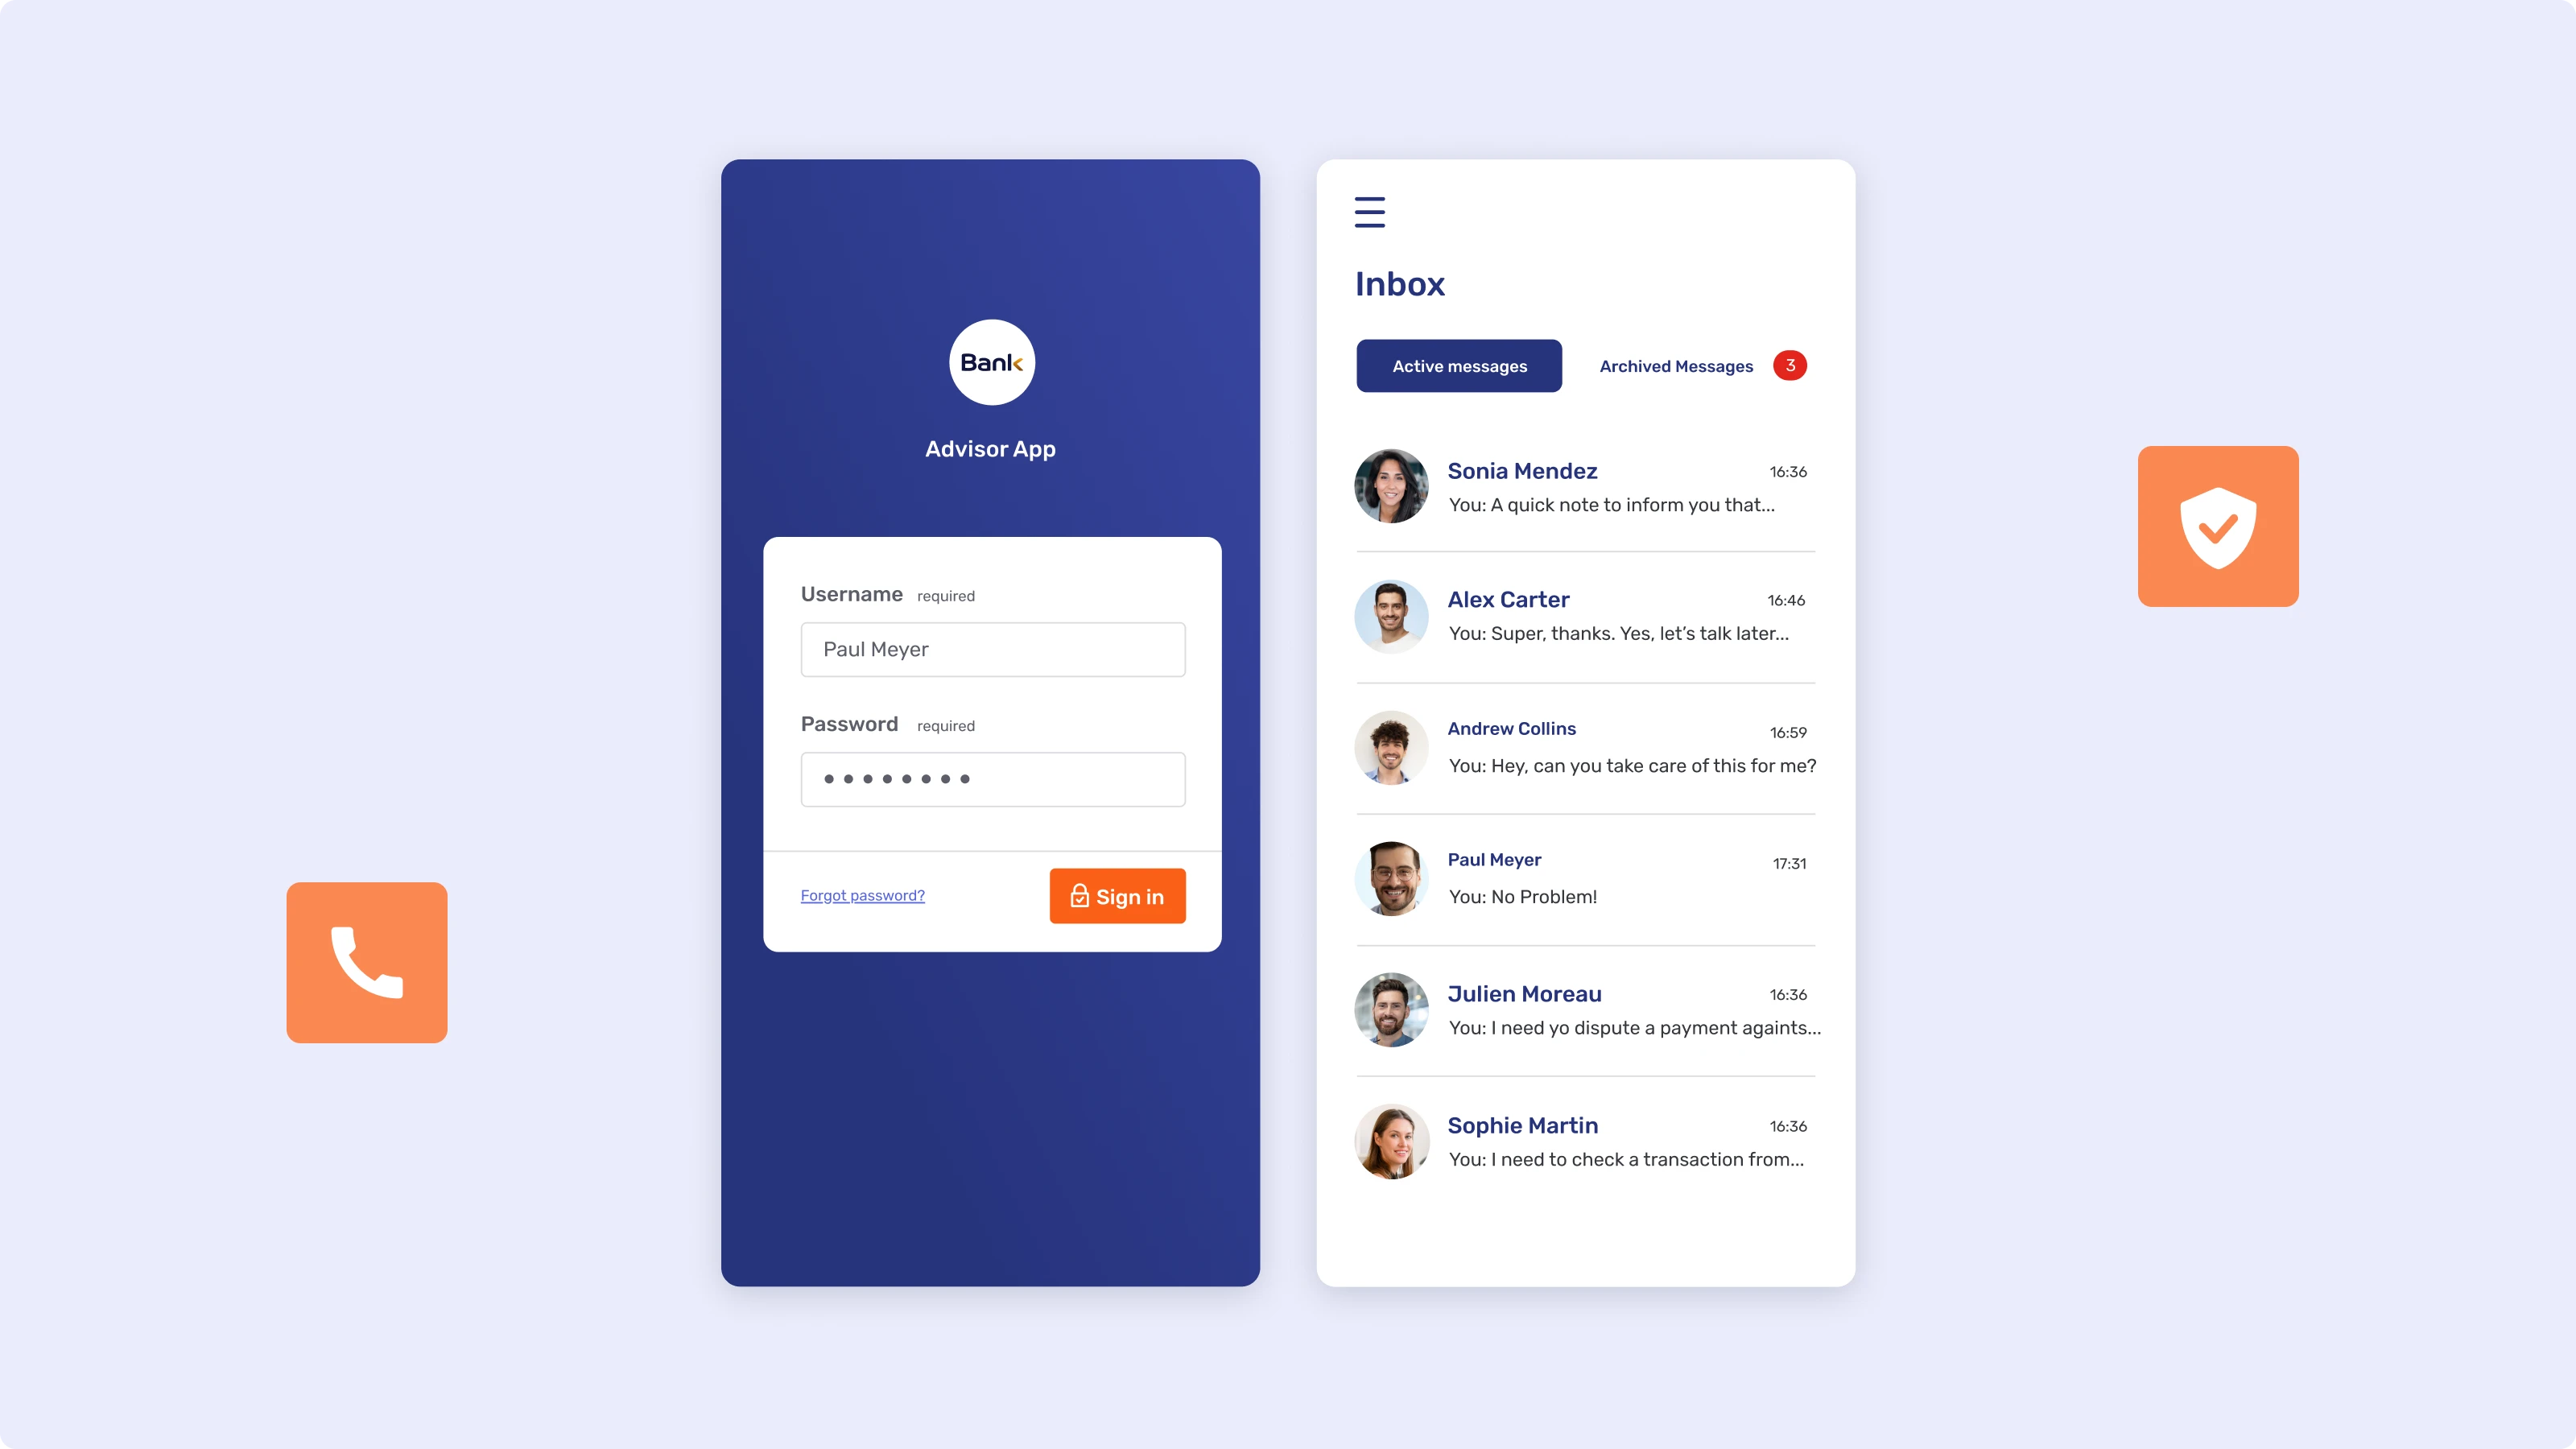
Eine brandingfähige Berater-App ist eine White-Label-Anwendung für iOS und Android, die unter der eigenen Marke des Instituts veröffentlicht wird – ein Kernbestandteil jeder ernsthaften digitalen Strategie in der Vermögensberatung. Vermögensberater laden sie aus dem App Store oder von Google Play herunter, authentifizieren sich und verfügen sofort über einen konformen, gebrandeten Kanal für die Kundenkommunikation. Das Institut kontrolliert das digitale Kundenerlebnis; der Kunde sieht ausschliesslich die Identität der Bank.
Der komplette Kommunikations-Stack unter Ihrer Marke
Der Kernnutzen einer gebrandeten Berater-App ist keine einzelne Funktion, sondern die Bündelung des gesamten Kommunikations-Stacks unter einer einzigen Markenidentität.
Secure Messenger, Video & Voice, Document Collaboration, Co-Browsing, Push-Benachrichtigungen: alles über eine Oberfläche, die das Logo, die Farbpalette und die Authentifizierungsabläufe des Instituts trägt.
Für den Kunden ist das wichtig, weil so jede Interaktion stimmig wirkt – ob routinemässiger Dokumentenaustausch oder dringender eingehender Anruf. Für den Vermögensberater entfällt die Notwendigkeit, drei separate Tools zu bedienen, um einen einzigen Kunden zu betreuen. Und für das Compliance-Team ist jede Interaktion vom ersten Tag an erfasst, protokolliert und prüfbar.
Sicherheit auf Enterprise-Niveau ohne Entwicklungskosten
Die Sicherheitsanforderungen an eine mobile Anwendung für regulierte Finanzdienstleistungen sind klar definiert.
Der OWASP Mobile Application Security Verification Standard (MASVS) legt die Kontrollen fest, die jede mobile Finanz-App erfüllen muss – und sie mit einer Eigenentwicklung zu erfüllen, dauert Monate und erfordert erhebliche Investitionen.
Eine brandingfähige App ist eine vorgefertigte White-Label-Lösung: Die Sicherheitsarchitektur – einschliesslich an OWASP MASVS ausgerichteter Kontrollen für App-Attestierung, Root-Erkennung, Tastatursicherheit, Verhinderung von Bildschirmaufnahmen und Gerätebindung – ist bereits vorhanden. Das Institut konfiguriert seine Markenidentität, die Authentifizierungsabläufe und den Funktionsumfang, ohne ein Entwicklungsprogramm aufzusetzen. Das Ergebnis ist ein schnellerer Weg zu konformen digitalen Services – zu einem Bruchteil der Kosten und Risiken einer Eigenentwicklung.
Die Lücke zwischen Kundenerwartungen und Berateralltag schliessen
Das AUM-Bindungsrisiko, das die meisten Führungskräfte im Private Wealth Management steuern, ist das offensichtliche: Performance, Gebühren, Konkurrenzangebote. Schwieriger zu steuern ist jenes, das in keinem Quartalsbericht auftaucht – das leise Signal eines fragmentierten digitalen Angebots, das Kunden bei jeder Interaktion vermittelt, dass die Beziehung auf institutioneller Ebene nicht ernst genommen wird.
Eine gebrandete Berater-App löst nicht die tieferliegenden Fragen der Anlagestrategie oder des Servicemodells. Aber sie schliesst die sichtbarste Lücke im Kundenerlebnis: jene zwischen dem, was Kunden in den Kundenkanälen des Unternehmens sehen, und dem, was sie in der Interaktion mit ihrem Vermögensberater erleben.
Secure Messenger, Video & Voice, Document Collaboration und Push-Benachrichtigungen von Unblu sind als brandingfähige Berater-App oder eingebettet über das Unblu SDK verfügbar – bereitgestellt in der Cloud, in der Swiss Sovereign Cloud oder On-Premise, je nach regulatorischen Anforderungen und Infrastrukturpräferenzen des Instituts.
Der nächste Schritt von Unblu