Lo que los responsables de gestión patrimonial deben arreglar antes de que cambien de manos 83,5 billones de dólares en activos
De aquí a 2048 se estima que se transferirán 83,5 billones de dólares en patrimonio a herederos de las generaciones X, Y (millennials) y Z, según el World Wealth Report 2025 de Capgemini, parte de una transferencia generacional más amplia que Cerulli Associates calcula que podría alcanzar los 124 billones de dólares en total en ese mismo periodo. Capgemini comprobó que el 81 % de los herederos de nueva generación planea abandonar la firma de gestión patrimonial de sus padres en el plazo de uno a dos años tras recibir la herencia. El motivo citado con más frecuencia no son las comisiones ni la rentabilidad. Es lo digital: el 46 % señala específicamente la falta de servicios en sus canales preferidos.
La mayoría de los bancos privados ya ha respondido a esa presión invirtiendo mucho en la app de cara al cliente. Lo que se ha quedado atrás, y lo que ahora empieza a reflejarse en las cifras, es el propio conjunto de herramientas del asesor.
Por qué las herramientas de los asesores se han convertido en un riesgo de retención, no solo de productividad
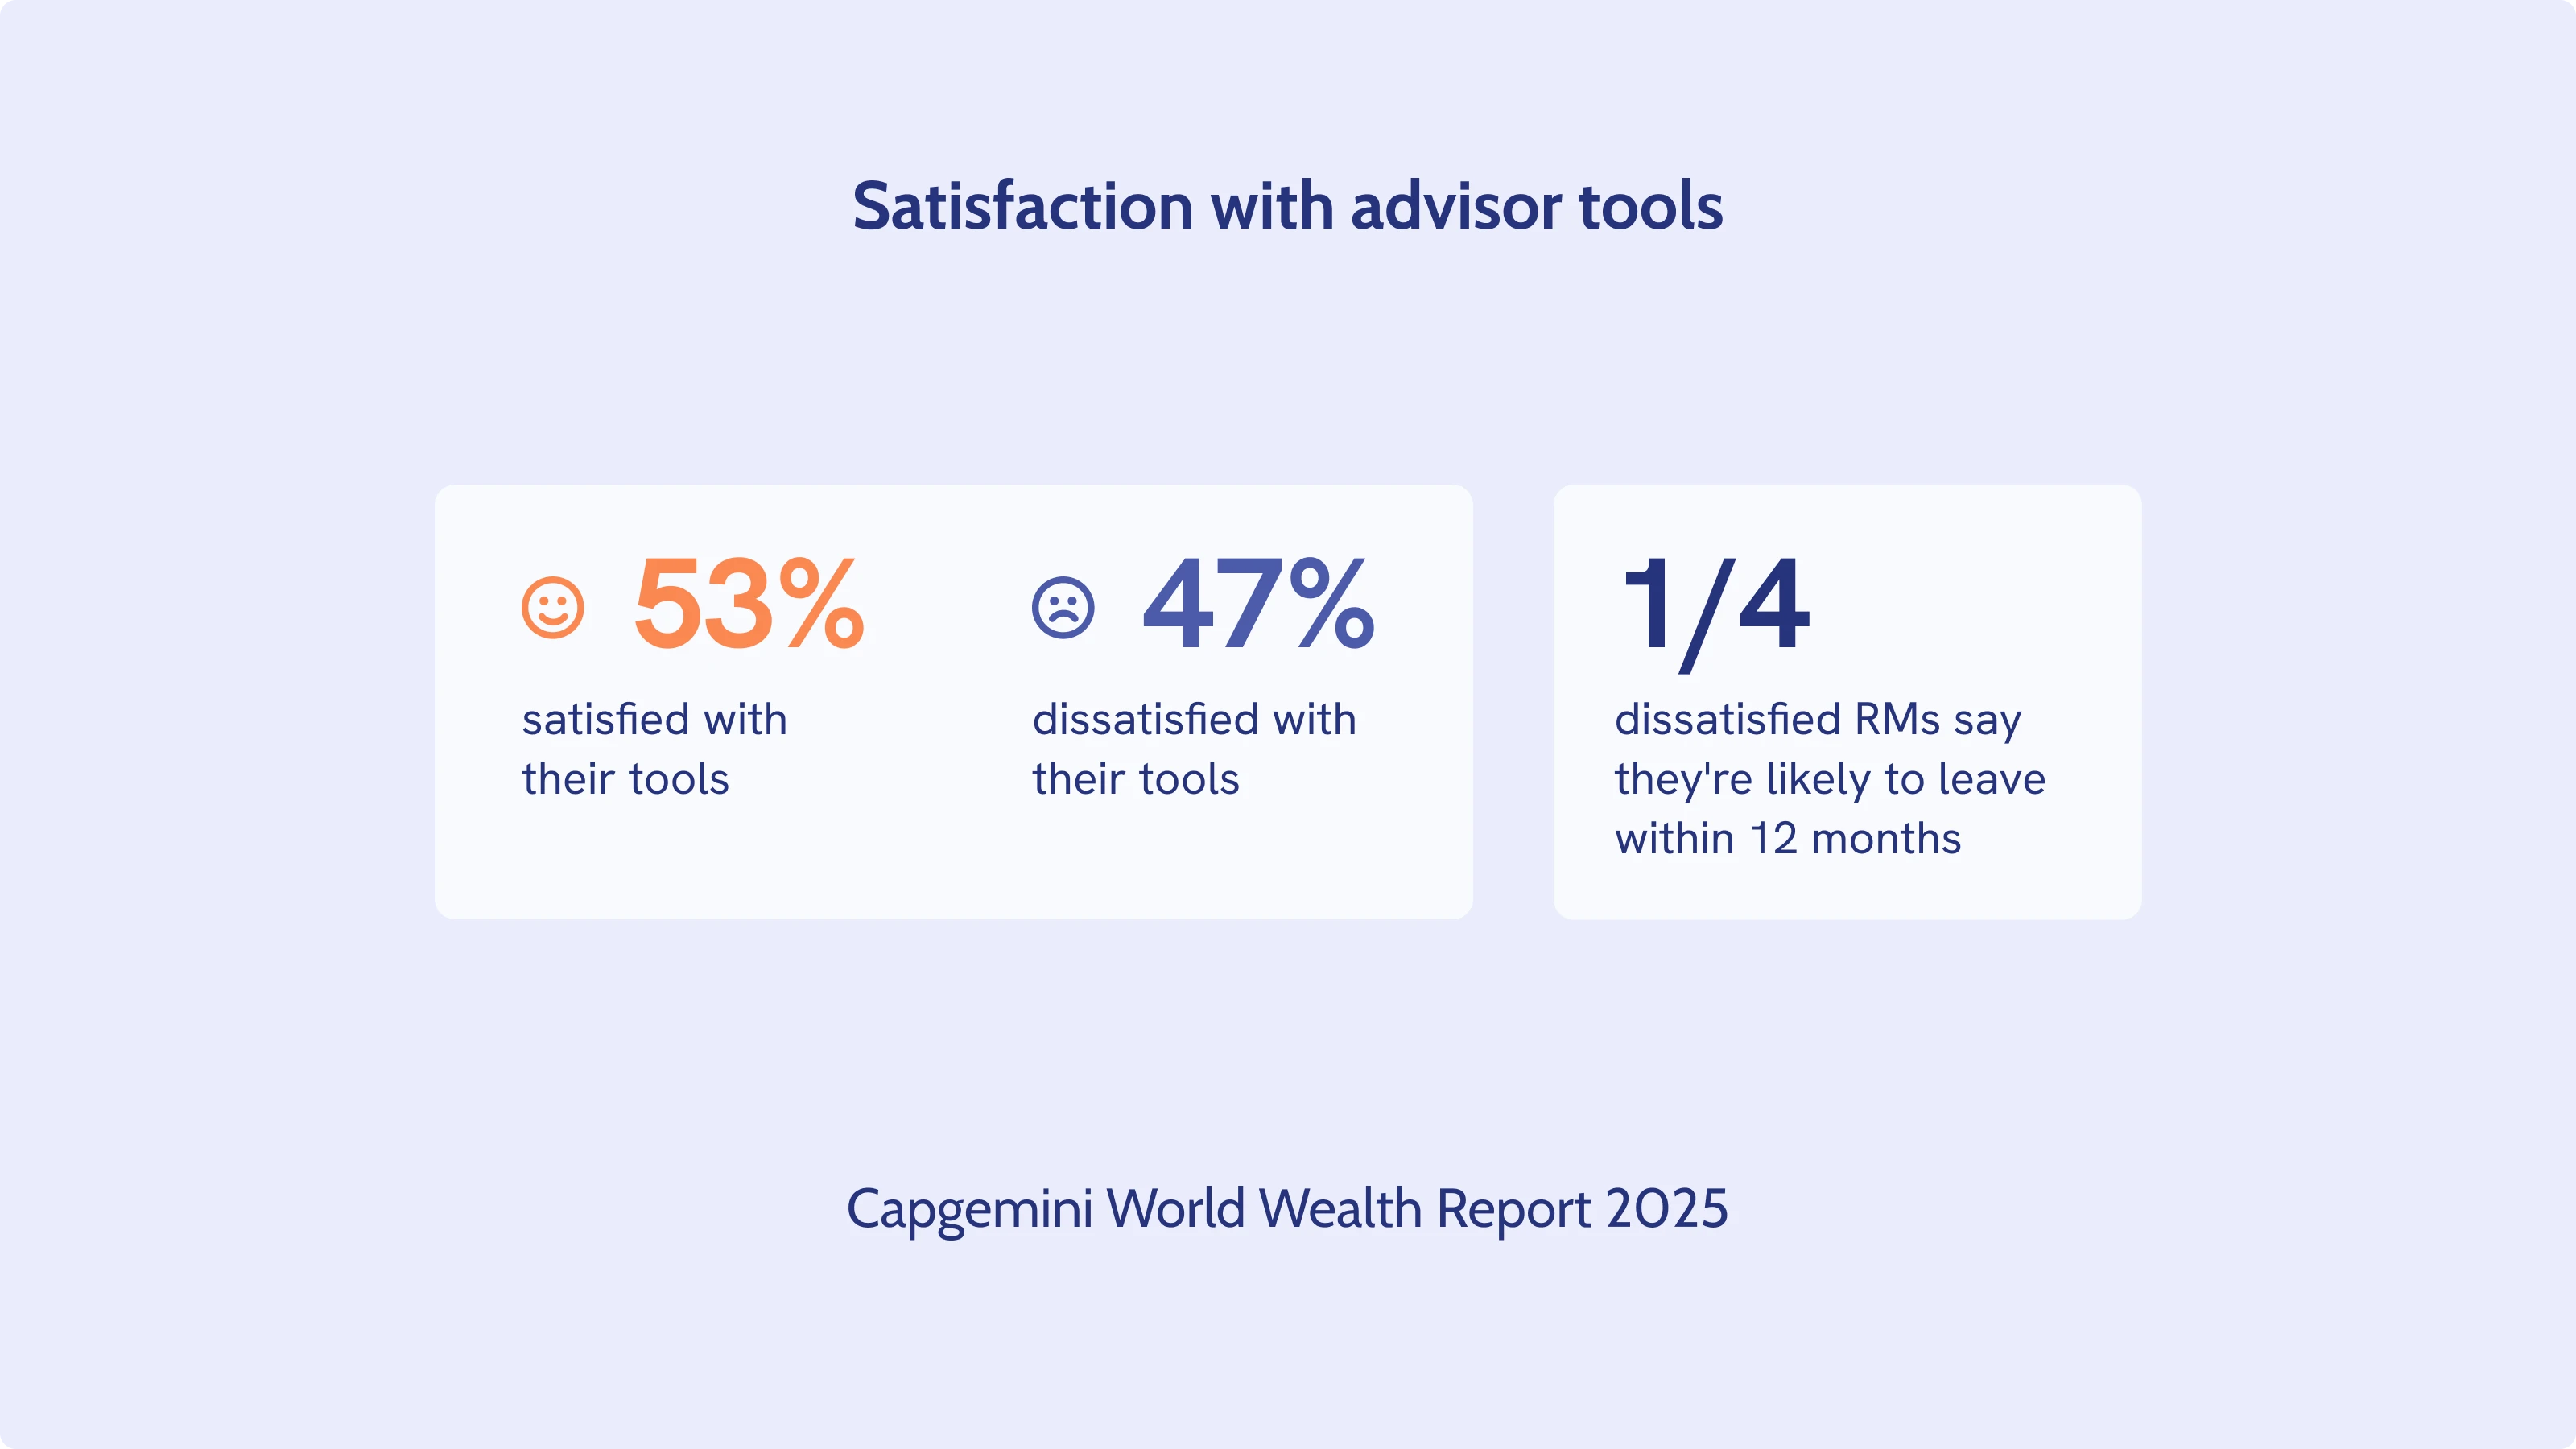
Capgemini comprobó que el 47 % de los asesores personales está insatisfecho con las herramientas que su firma les da para hacer su trabajo. Entre esos RM insatisfechos, uno de cada cuatro afirma que es probable que se marche en el plazo de doce meses. Esa estadística importa mucho más allá de RR. HH., porque cuando un asesor personal deja un banco privado, la relación con el cliente y los activos bajo gestión (AUM) con frecuencia se van con él: el 62 % de los HNWI de nueva generación dice que seguiría a su asesor a una nueva firma.
El 2025 US Wealth Management Digital Experience Study de JD Power, basado en más de 5.600 inversores asesorados y autodirigidos, concluyó que una experiencia coherente entre los canales digitales y humanos es decisiva para la satisfacción. Los clientes asesorados con acceso a herramientas digitales bien integradas, como los asistentes virtuales, puntuaron 72 puntos más en la escala de satisfacción de 1.000 puntos de JD Power que los clientes sin ellas. Esto no es una queja de UX. Es un riesgo para la cantera de clientes que está dentro de la hoja de ruta tecnológica, y cerrarlo se reduce a cinco cosas: cómo fijan los asesores las expectativas, qué sustituye al hábito del chat de consumo, dónde trabajan realmente los asesores, qué llevan consigo en el día a día y si los sistemas ya implantados encajan de verdad entre sí.
Fijar expectativas sin desaparecer
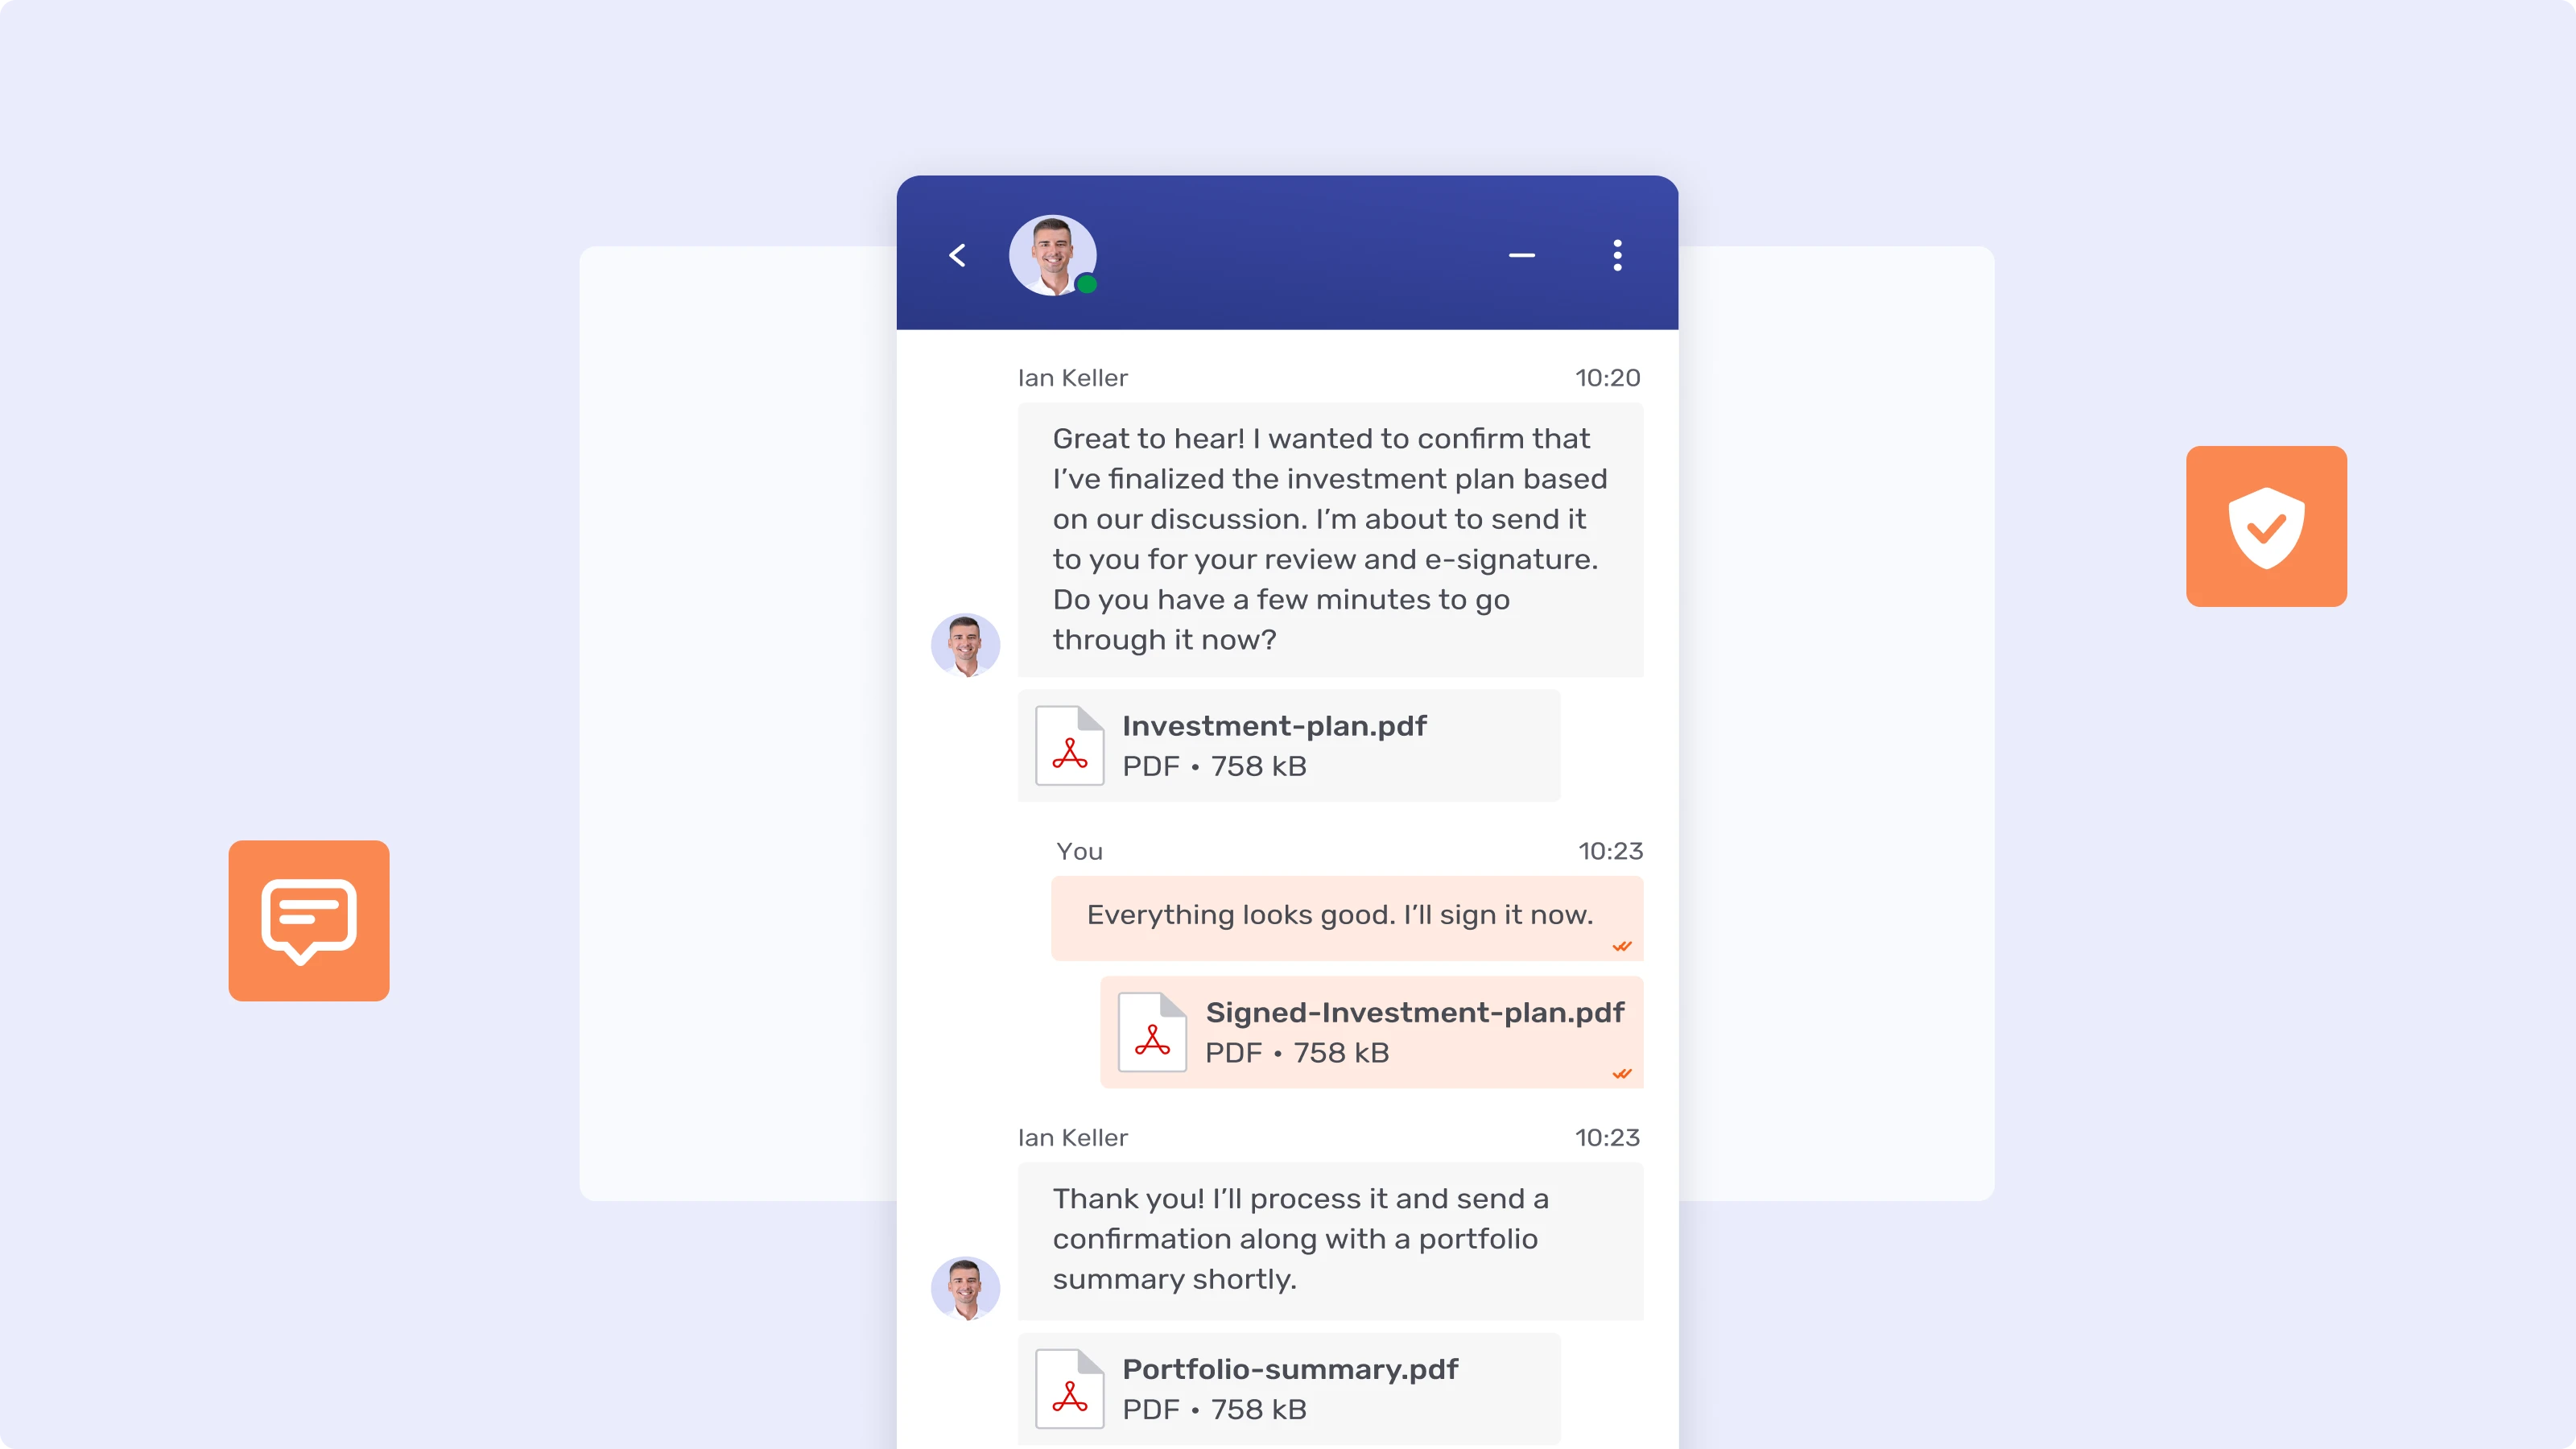
La mensajería persistente puede parecer, a primera vista, una obligación de disponibilidad permanente. En realidad, los clientes llevan años escribiendo y llamando a los asesores fuera del horario laboral; la mensajería no crea esa expectativa, solo la hace visible. Lo que los asesores necesitan es una forma de fijar esa expectativa en sus propios términos. Un estado y un mensaje de estado, como «en reunión con un cliente hasta las 15:00, de vuelta el lunes» o «respuesta en 24 horas», permite al asesor controlar la relación en sus propios términos, igual que cualquier herramienta de mensajería profesional deja a una persona indicar su disponibilidad sin desaparecer. La gestión de backups y asistentes mantiene en marcha la solicitud de un cliente cuando el asesor principal no está disponible, y las conversaciones paralelas incorporan a un especialista, a un responsable de cumplimiento o a un miembro del equipo sin que el cliente tenga que repetirse ni cambiar de canal. Nada de esto pide a un asesor estar localizable a medianoche. Pide a la plataforma que haga visible la cobertura en lugar de invisible.
Sustituir WhatsApp sin perder la comodidad que los clientes valoran
La mayoría de los asesores ya escribe a los clientes por WhatsApp, y no porque nadie lo haya aprobado, sino porque es rápido, familiar y no requiere explicaciones por parte del cliente. El problema nunca fue la comodidad. Es que cada una de esas conversaciones reside en un dispositivo personal, fuera de la supervisión de la firma, sin registrar y sin supervisar. No es una exposición hipotética: en febrero de 2024, la SEC multó a 16 corredurías de valores y asesores de inversión con un total de más de 81 millones de dólares, con sanciones individuales de hasta 16 millones, por no conservar las comunicaciones de empleados enviadas por canales personales como WhatsApp. Según MiFID II, FINRA y el RGPD, eso es una laguna de supervisión, un riesgo de e-discovery y una exposición de residencia de datos que recae sobre la firma, no sobre el asesor. Como dijo Olivier Pages, Chief Innovation Officer de CMB Monaco: prohibir WhatsApp es una misión imposible. La alternativa no es prohibir el hábito, sino igualarlo: dar a los asesores la misma facilidad de chat a través de Secure Messenger, con cada mensaje capturado, archivado y supervisable, y una vista única del cliente en lugar de conversaciones dispersas por teléfonos personales. CMB Monaco ha alcanzado desde entonces un 60 % de adopción de su canal seguro, junto con una mejora de entre el 25 y el 35 % en la eficiencia del onboarding.
Unir las herramientas que los asesores ya tienen, en lugar de añadir otra
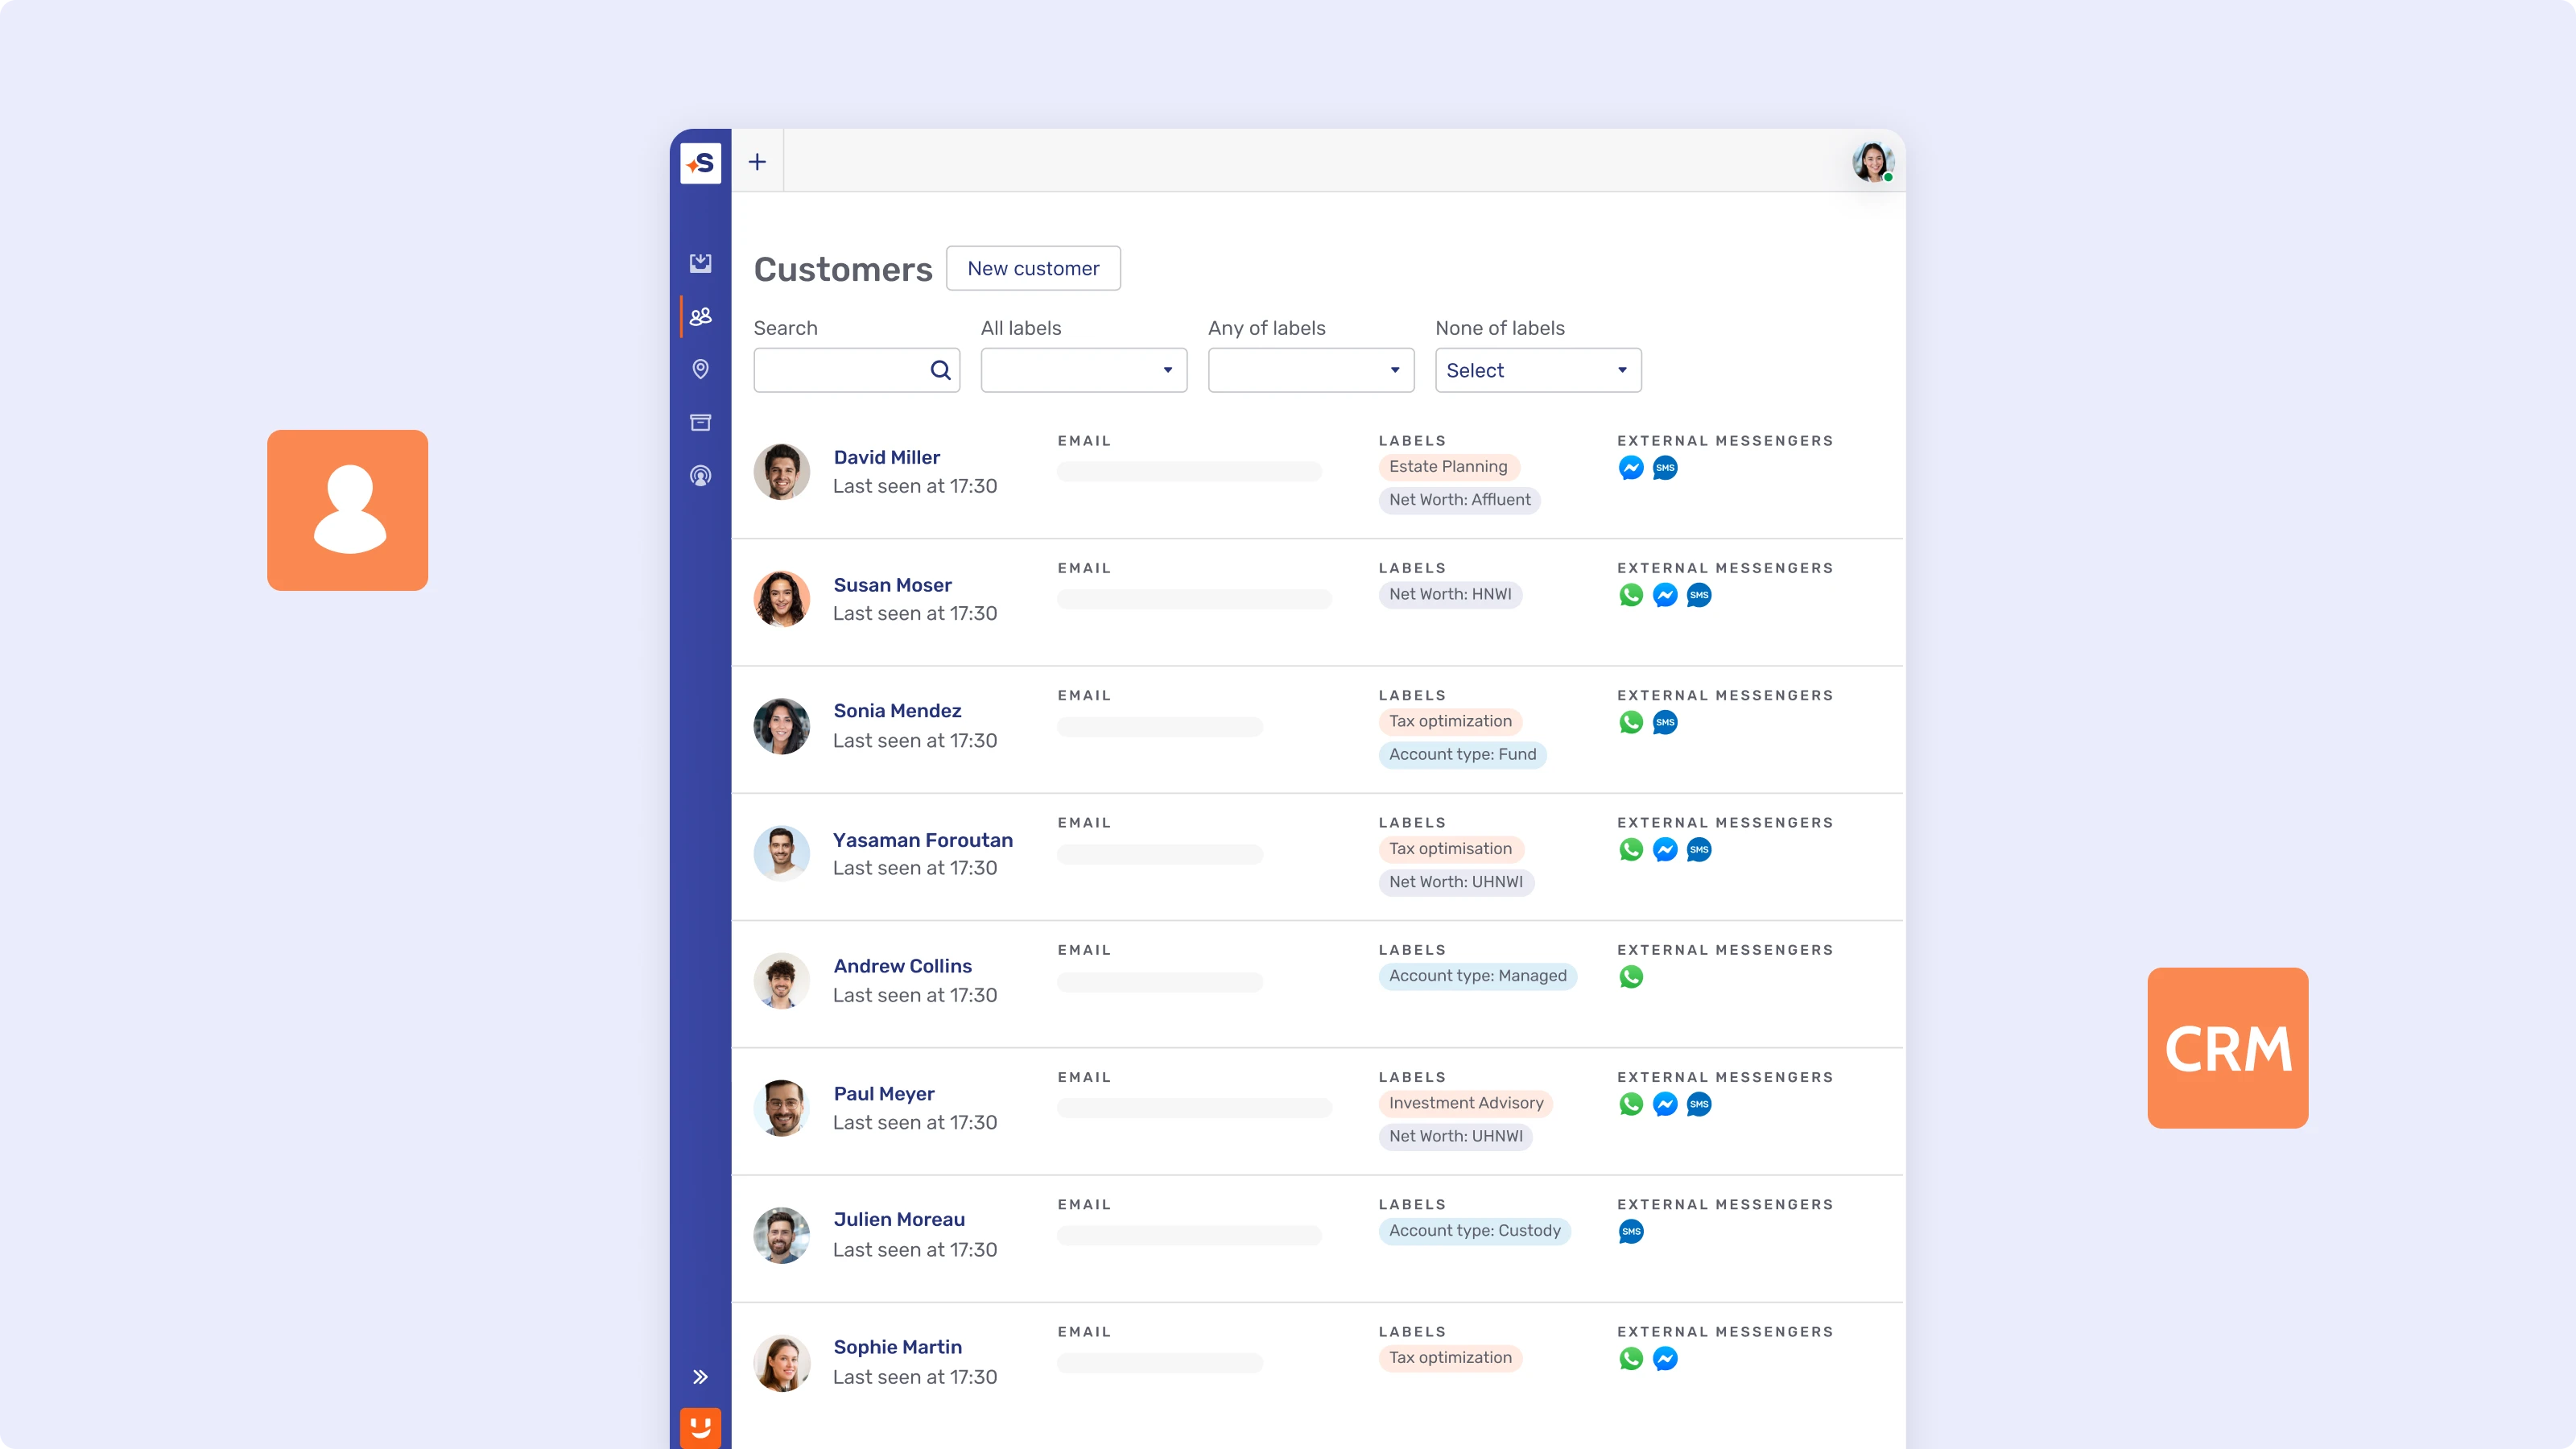
Nada de lo anterior importa si usarlo supone salir del CRM o del workbench del RM que ya contiene la relación con el cliente. Los asesores que tienen que abrir otra aplicación, volver a iniciar sesión y reconstruir un contexto que ya habían construido en otro sitio evitarán en silencio la nueva herramienta, por buena que sea. La nueva Agent JS API de Unblu está pensada para cerrar esa brecha, y permite integrar la mensajería, el vídeo y el co-browsing directamente en los sistemas en los que los asesores ya trabajan, en lugar de exigir un destino aparte. En BPER Banca, por ejemplo, 700 asesores activan Unblu directamente desde Salesforce, trabajando desde una única interfaz en lugar de dos.
Esa misma integración tiene que llegar a todos los equipos que la necesitan, no solo a los que un despliegue anterior cubrió por casualidad. La mayoría de los grandes bancos ya tiene una plataforma de call center, un CRM, una herramienta de co-browsing y alguna forma de mensajería segura desplegada en algún punto de la organización. La afirmación de que «eso ya lo tenemos» suele ser técnicamente cierta y estratégicamente engañosa a la vez, por dos motivos. Primero, esas herramientas se compraron por separado, por equipos distintos, en momentos distintos, y nunca se diseñaron para encajar entre sí: la herramienta de mensajería del call center no comparte una vista del cliente con el CRM, y el co-browsing no lleva el historial de conversación al canal siguiente. Segundo, y de forma más específica en los grandes bancos, la plataforma de call center que gestiona la mensajería del servicio al cliente minorista muy a menudo nunca se extendió a la gestión patrimonial y la banca privada. Los asesores que gestionan las relaciones de mayor valor y más largo plazo suelen ser justo el grupo que queda fuera del despliegue, porque la plataforma se dimensionó para el volumen de un contact center, no para la profundidad de la relación entre asesor y cliente.
Cerrar esa brecha no exige sustituir todos los sistemas existentes. Unblu se integra directamente en las plataformas de contact center que muchos bancos ya usan, entre ellas Genesys y Microsoft Dynamics, así como en la capa de core banking y CRM, mediante integraciones certificadas que abarcan Avaloq, Backbase, Temenos, Broadridge, Pershing, Salesforce, Objectway, ti&m y finnova. Eso significa que la misma capa de interacción que empezó en el contact center puede extenderse a la gestión patrimonial y la banca privada en lugar de quedarse en su alcance original, que es como un banco privado global ejecuta hoy Secure Messenger con más de 300 asesores personales en 8 países, con una reducción del 40 % en la carga de trabajo de los RM y del back office.
Dar a los asesores una herramienta segura y con marca propia
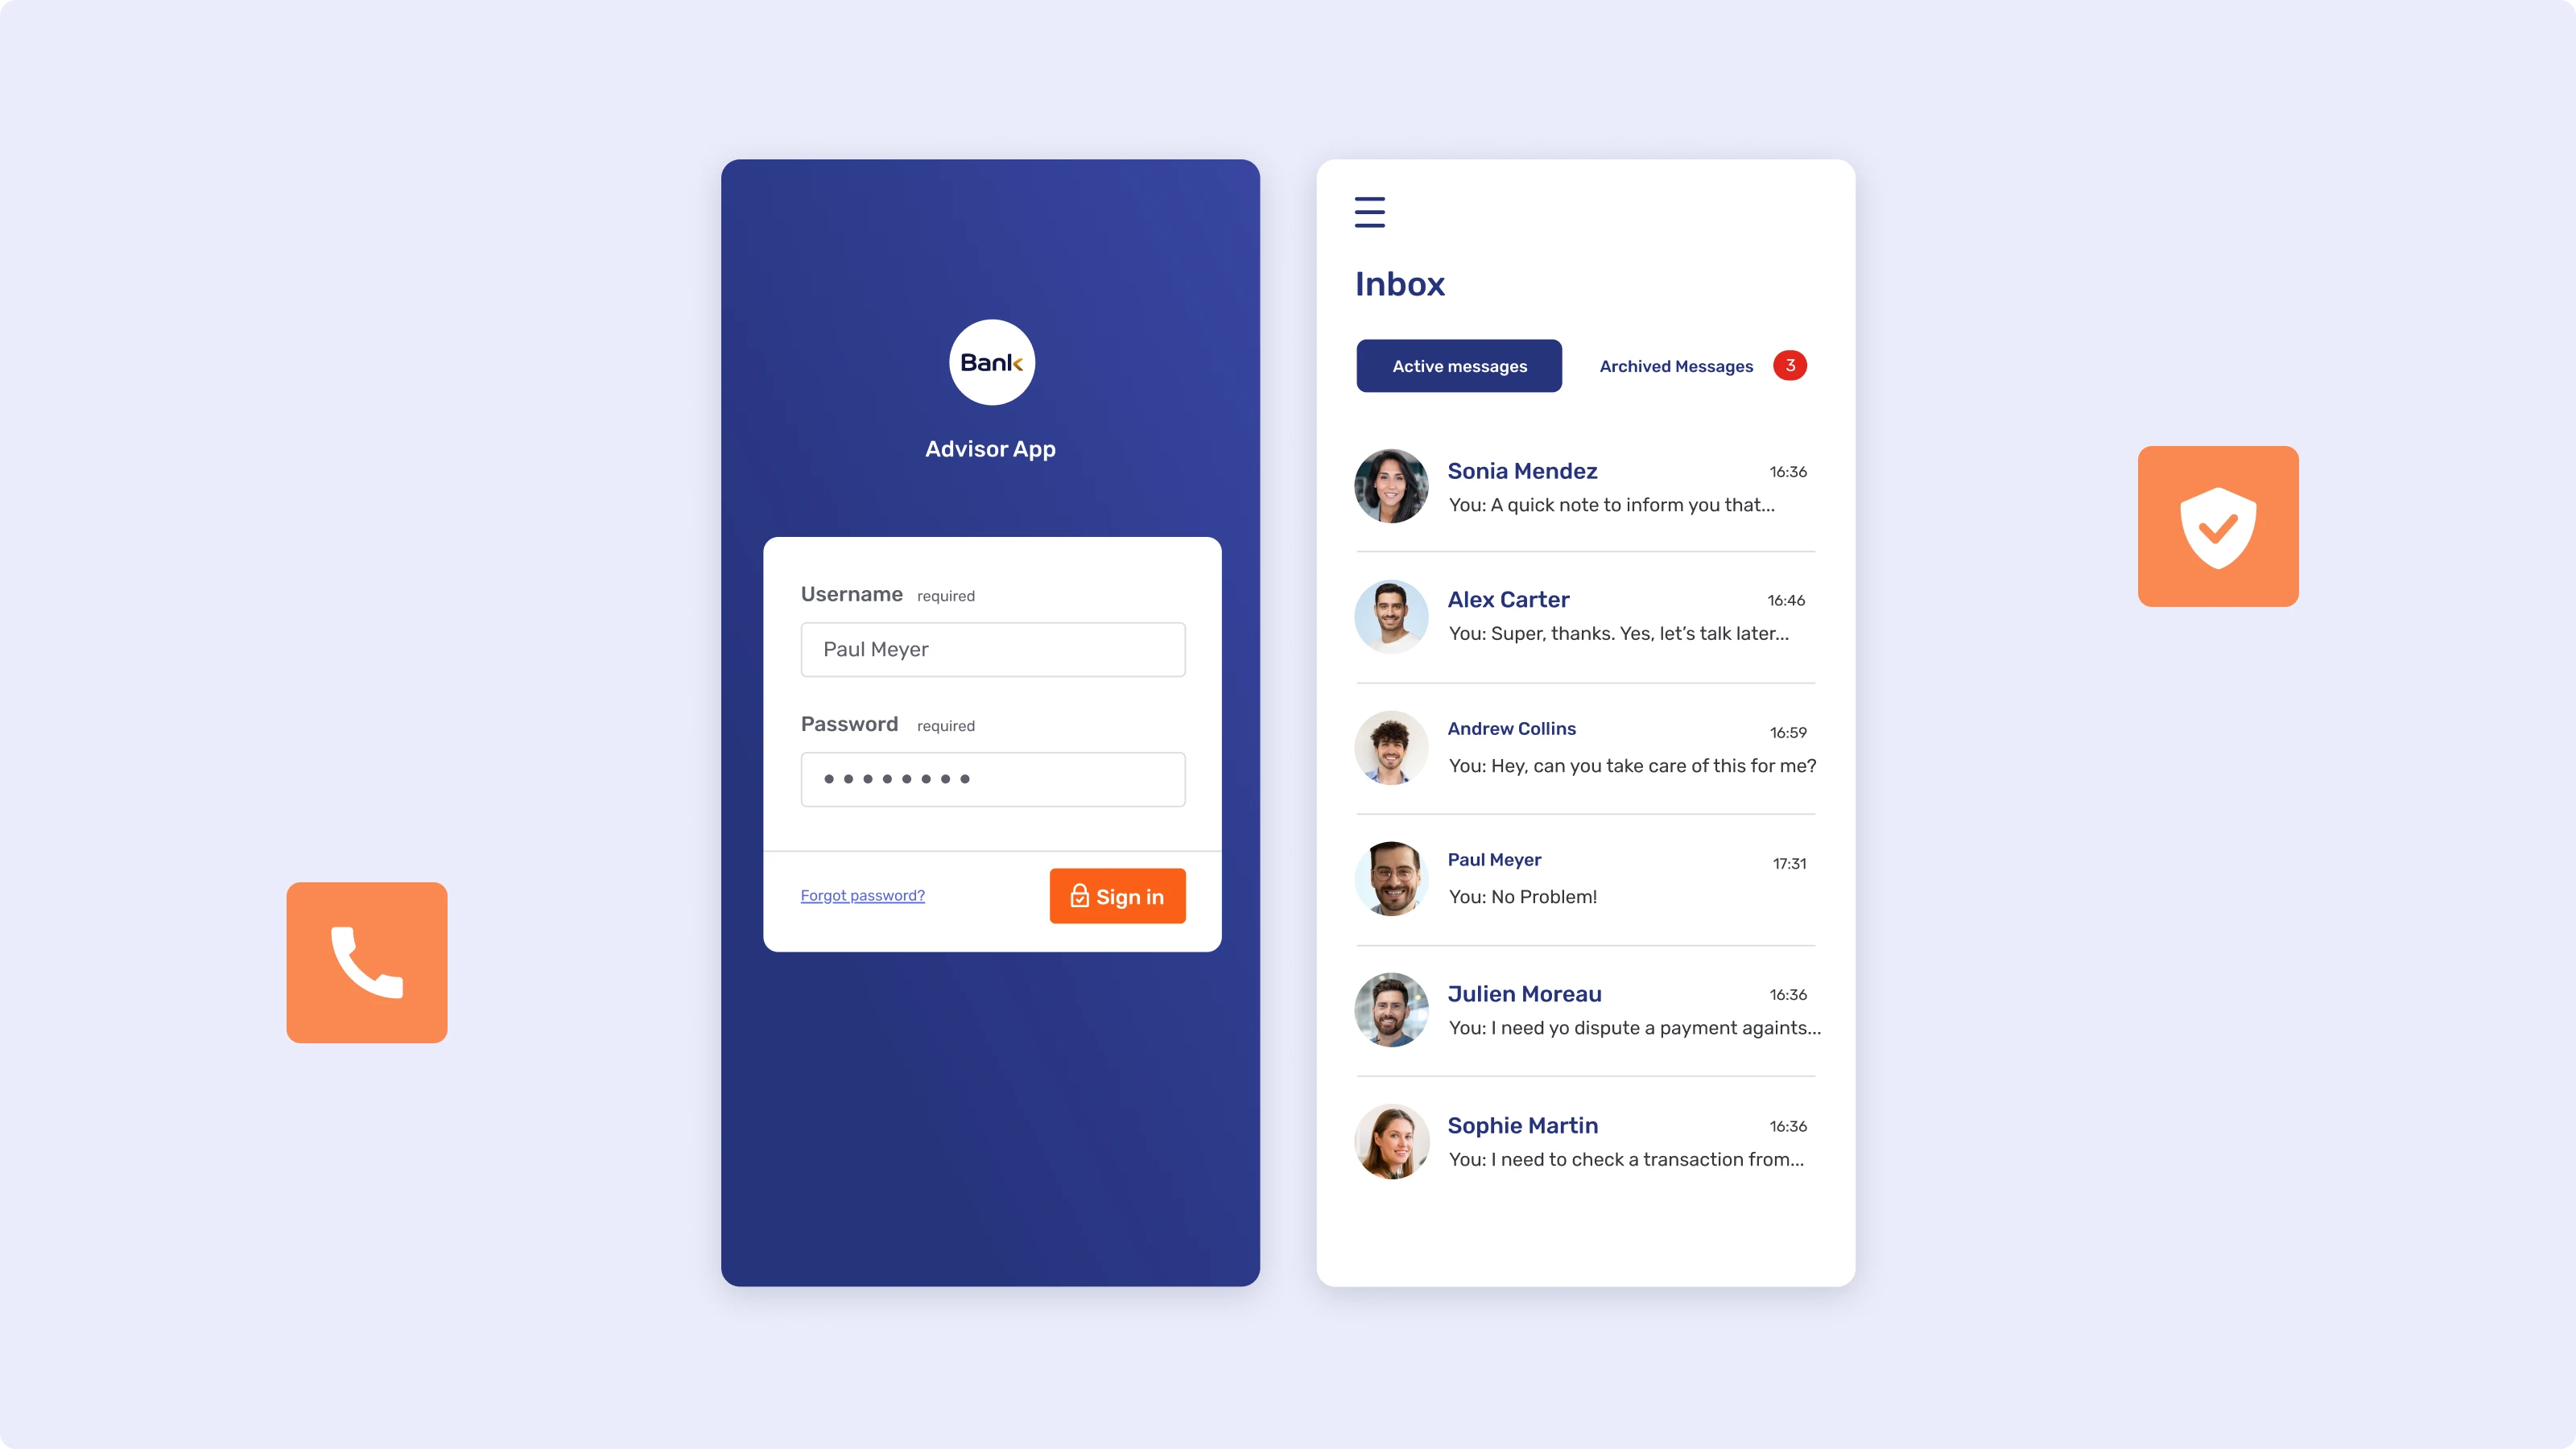
Aquí es donde las cifras de retención anteriores pasan de alarmantes a solucionables. Muchas entidades tienen una app dedicada para clientes, pero no una herramienta segura dedicada para que los asesores respondan a los clientes en movimiento, y alcanzar el nivel de seguridad exigido suele implicar licenciar un costoso SDK de terceros o financiar un desarrollo a medida. El 2025 US Financial Advisor Satisfaction Study de JD Power concluyó que solo el 20 % de los asesores menores de 40 años describe a su firma como atenta a la marca, frente al 35 % de los asesores de entre 40 y 64 años, una brecha que suele aparecer justo donde se entrega a los asesores una mezcla de apps personales y correo electrónico en lugar de una herramienta que la firma haya construido y personalizado de verdad para ellos. La app de asesor con marca propia (Brandable Advisor App) es una aplicación white-label para iOS y Android publicada bajo la propia marca de la entidad, que ofrece a los asesores acceso móvil a Secure Messenger, Live Chat, Video & Voice, Co-Apping y Document Collaboration. Incluye un módulo de integridad alineado con el OWASP Mobile Application Security Verification Standard (MASVS), que abarca comprobaciones de integridad de la app, detección de rooting y jailbreak, detección de emuladores, bloqueo de capturas de pantalla y vinculación de dispositivos, junto con autenticación de dos factores, inicio de sesión biométrico y single sign-on mediante Microsoft u OpenID Connect.
Qué significa esto para la hoja de ruta
Las firmas que tratan las herramientas de los asesores como una palanca de retención y no solo como un proyecto de eficiencia son las mejor posicionadas para la transferencia de patrimonio que ya está en marcha. En más de 170 implantaciones en banca y servicios financieros y con 10.000 asesores en todo el mundo, el patrón se mantiene: cuando la experiencia del asesor está a la altura de la del cliente, la relación sobrevive al traspaso entre generaciones. Cuando no lo está, los activos tienden a seguir al asesor por la puerta.
Unblu's next move