Was Führungskräfte im Wealth Management lösen müssen, bevor Vermögenswerte von 83,5 Billionen US-Dollar den Besitzer wechseln
Bis 2048 werden voraussichtlich rund 83,5 Billionen US-Dollar an Vermögen auf Erben der Generation X, der Millennials und der Generation Z übergehen – so der World Wealth Report 2025 von Capgemini. Dies ist Teil eines umfassenderen Generationenwechsels, der laut Cerulli Associates im selben Zeitraum insgesamt 124 Billionen US-Dollar erreichen könnte. Capgemini stellte fest, dass 81 % der Erben der nächsten Generation planen, den Vermögensverwalter ihrer Eltern innerhalb von ein bis zwei Jahren nach Erhalt des Erbes zu verlassen. Der am häufigsten genannte Grund sind nicht Gebühren oder Performance, sondern das Digitale: 46 % nennen ausdrücklich fehlende Services auf ihren bevorzugten Kanälen.
Die meisten Privatbanken haben auf diesen Druck bereits mit hohen Investitionen in die Kunden-App reagiert. Was hinterherhinkt – und sich nun allmählich in den Zahlen zeigt –, ist das Werkzeug der Berater selbst.
Warum Berater-Tools zum Bindungsrisiko geworden sind – nicht nur zum Produktivitätsthema
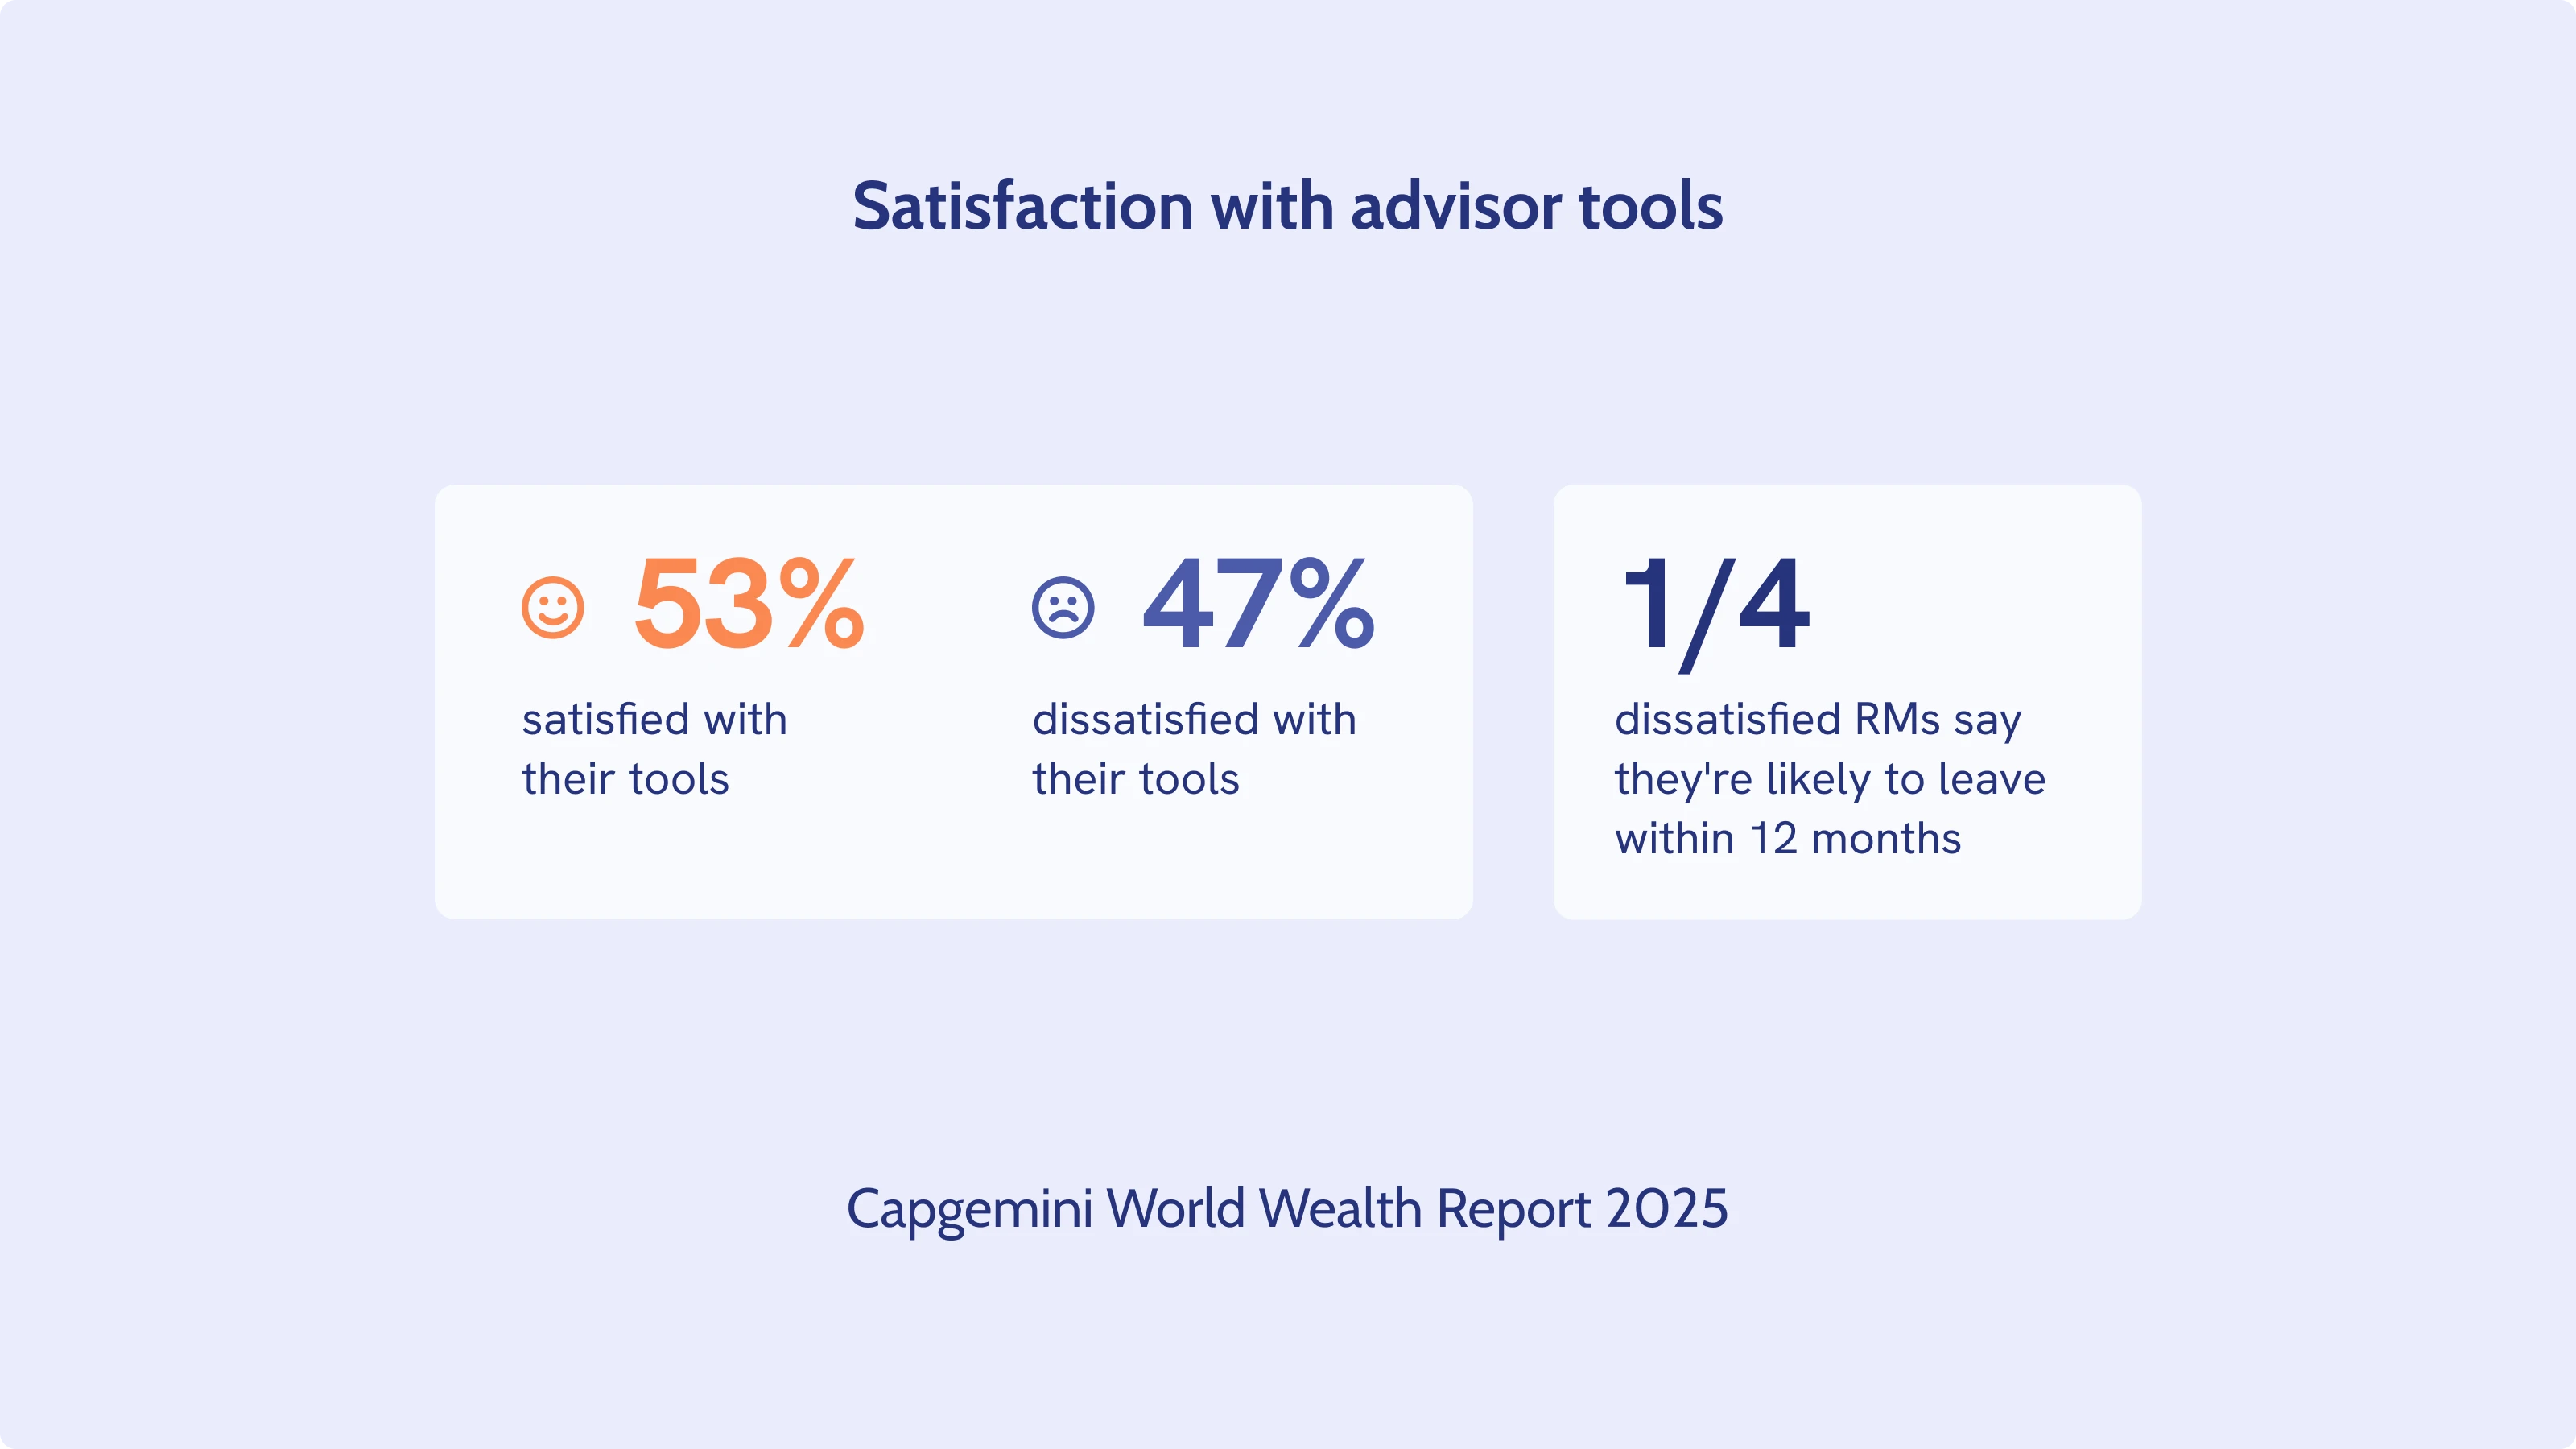
Laut Capgemini sind 47 % der Relationship Manager mit den Tools unzufrieden, die ihnen ihr Unternehmen für ihre Arbeit zur Verfügung stellt. Von diesen unzufriedenen RMs gibt jeder vierte an, das Unternehmen voraussichtlich innerhalb von zwölf Monaten zu verlassen. Diese Zahl ist weit über die Personalabteilung hinaus relevant: Wenn ein Relationship Manager eine Privatbank verlässt, gehen die Kundenbeziehung und die verwalteten Vermögen (AUM) häufig mit – 62 % der vermögenden Privatpersonen der nächsten Generation sagen, sie würden ihrem Berater zu einem neuen Unternehmen folgen.
Die 2025 US Wealth Management Digital Experience Study von JD Power, basierend auf mehr als 5'600 beratenen und selbstständig handelnden Anlegern, zeigt: Ein konsistentes Erlebnis über digitale und menschliche Kanäle hinweg ist entscheidend für die Zufriedenheit. Beratene Kunden mit Zugang zu gut integrierten digitalen Tools wie virtuellen Assistenten erzielten auf der 1'000-Punkte-Zufriedenheitsskala von JD Power 72 Punkte mehr als Kunden ohne diese Tools. Das ist keine UX-Beschwerde, sondern ein Pipeline-Risiko, das in der Technologie-Roadmap steckt. Um es zu beheben, kommt es auf fünf Dinge an: wie Berater Erwartungen setzen, was die Gewohnheit der Consumer-Chats ersetzt, wo Berater ihre Arbeit tatsächlich erledigen, was sie im Arbeitsalltag bei sich tragen und ob die bereits vorhandenen Systeme tatsächlich zusammenspielen.
Erwartungen setzen, ohne abzutauchen
Dauerhaftes Messaging kann auf den ersten Blick wie eine Pflicht zur ständigen Erreichbarkeit wirken. Tatsächlich schreiben und rufen Kunden ihre Berater meist schon seit Jahren auch ausserhalb der Geschäftszeiten an. Messaging schafft diese Erwartung nicht, es macht sie nur sichtbar. Was Berater stattdessen brauchen, ist eine Möglichkeit, diese Erwartung zu ihren eigenen Bedingungen zu steuern. Ein Status mit Statusmeldung – etwa „Bis 15 Uhr im Kundentermin“, „Ab Montag wieder da“ oder „Antwort innerhalb von 24 Stunden“ – gibt dem Berater die Kontrolle über die Beziehung, so wie jedes professionelle Messaging-Tool es ermöglicht, die eigene Verfügbarkeit zu signalisieren, ohne abzutauchen. Mit der Verwaltung von Stellvertretungen und Assistenzen bleibt ein Kundenanliegen in Bewegung, auch wenn der zuständige Berater nicht verfügbar ist. Und über Breakout-Gespräche lassen sich Spezialisten, Compliance-Verantwortliche oder Teammitglieder hinzuziehen, ohne dass der Kunde sich wiederholen oder den Kanal wechseln muss. Nichts davon verlangt, dass ein Berater um Mitternacht erreichbar ist. Es verlangt von der Plattform, die Abdeckung sichtbar statt unsichtbar zu machen.
WhatsApp ersetzen, ohne die Einfachheit zu verlieren, die Kunden schätzen
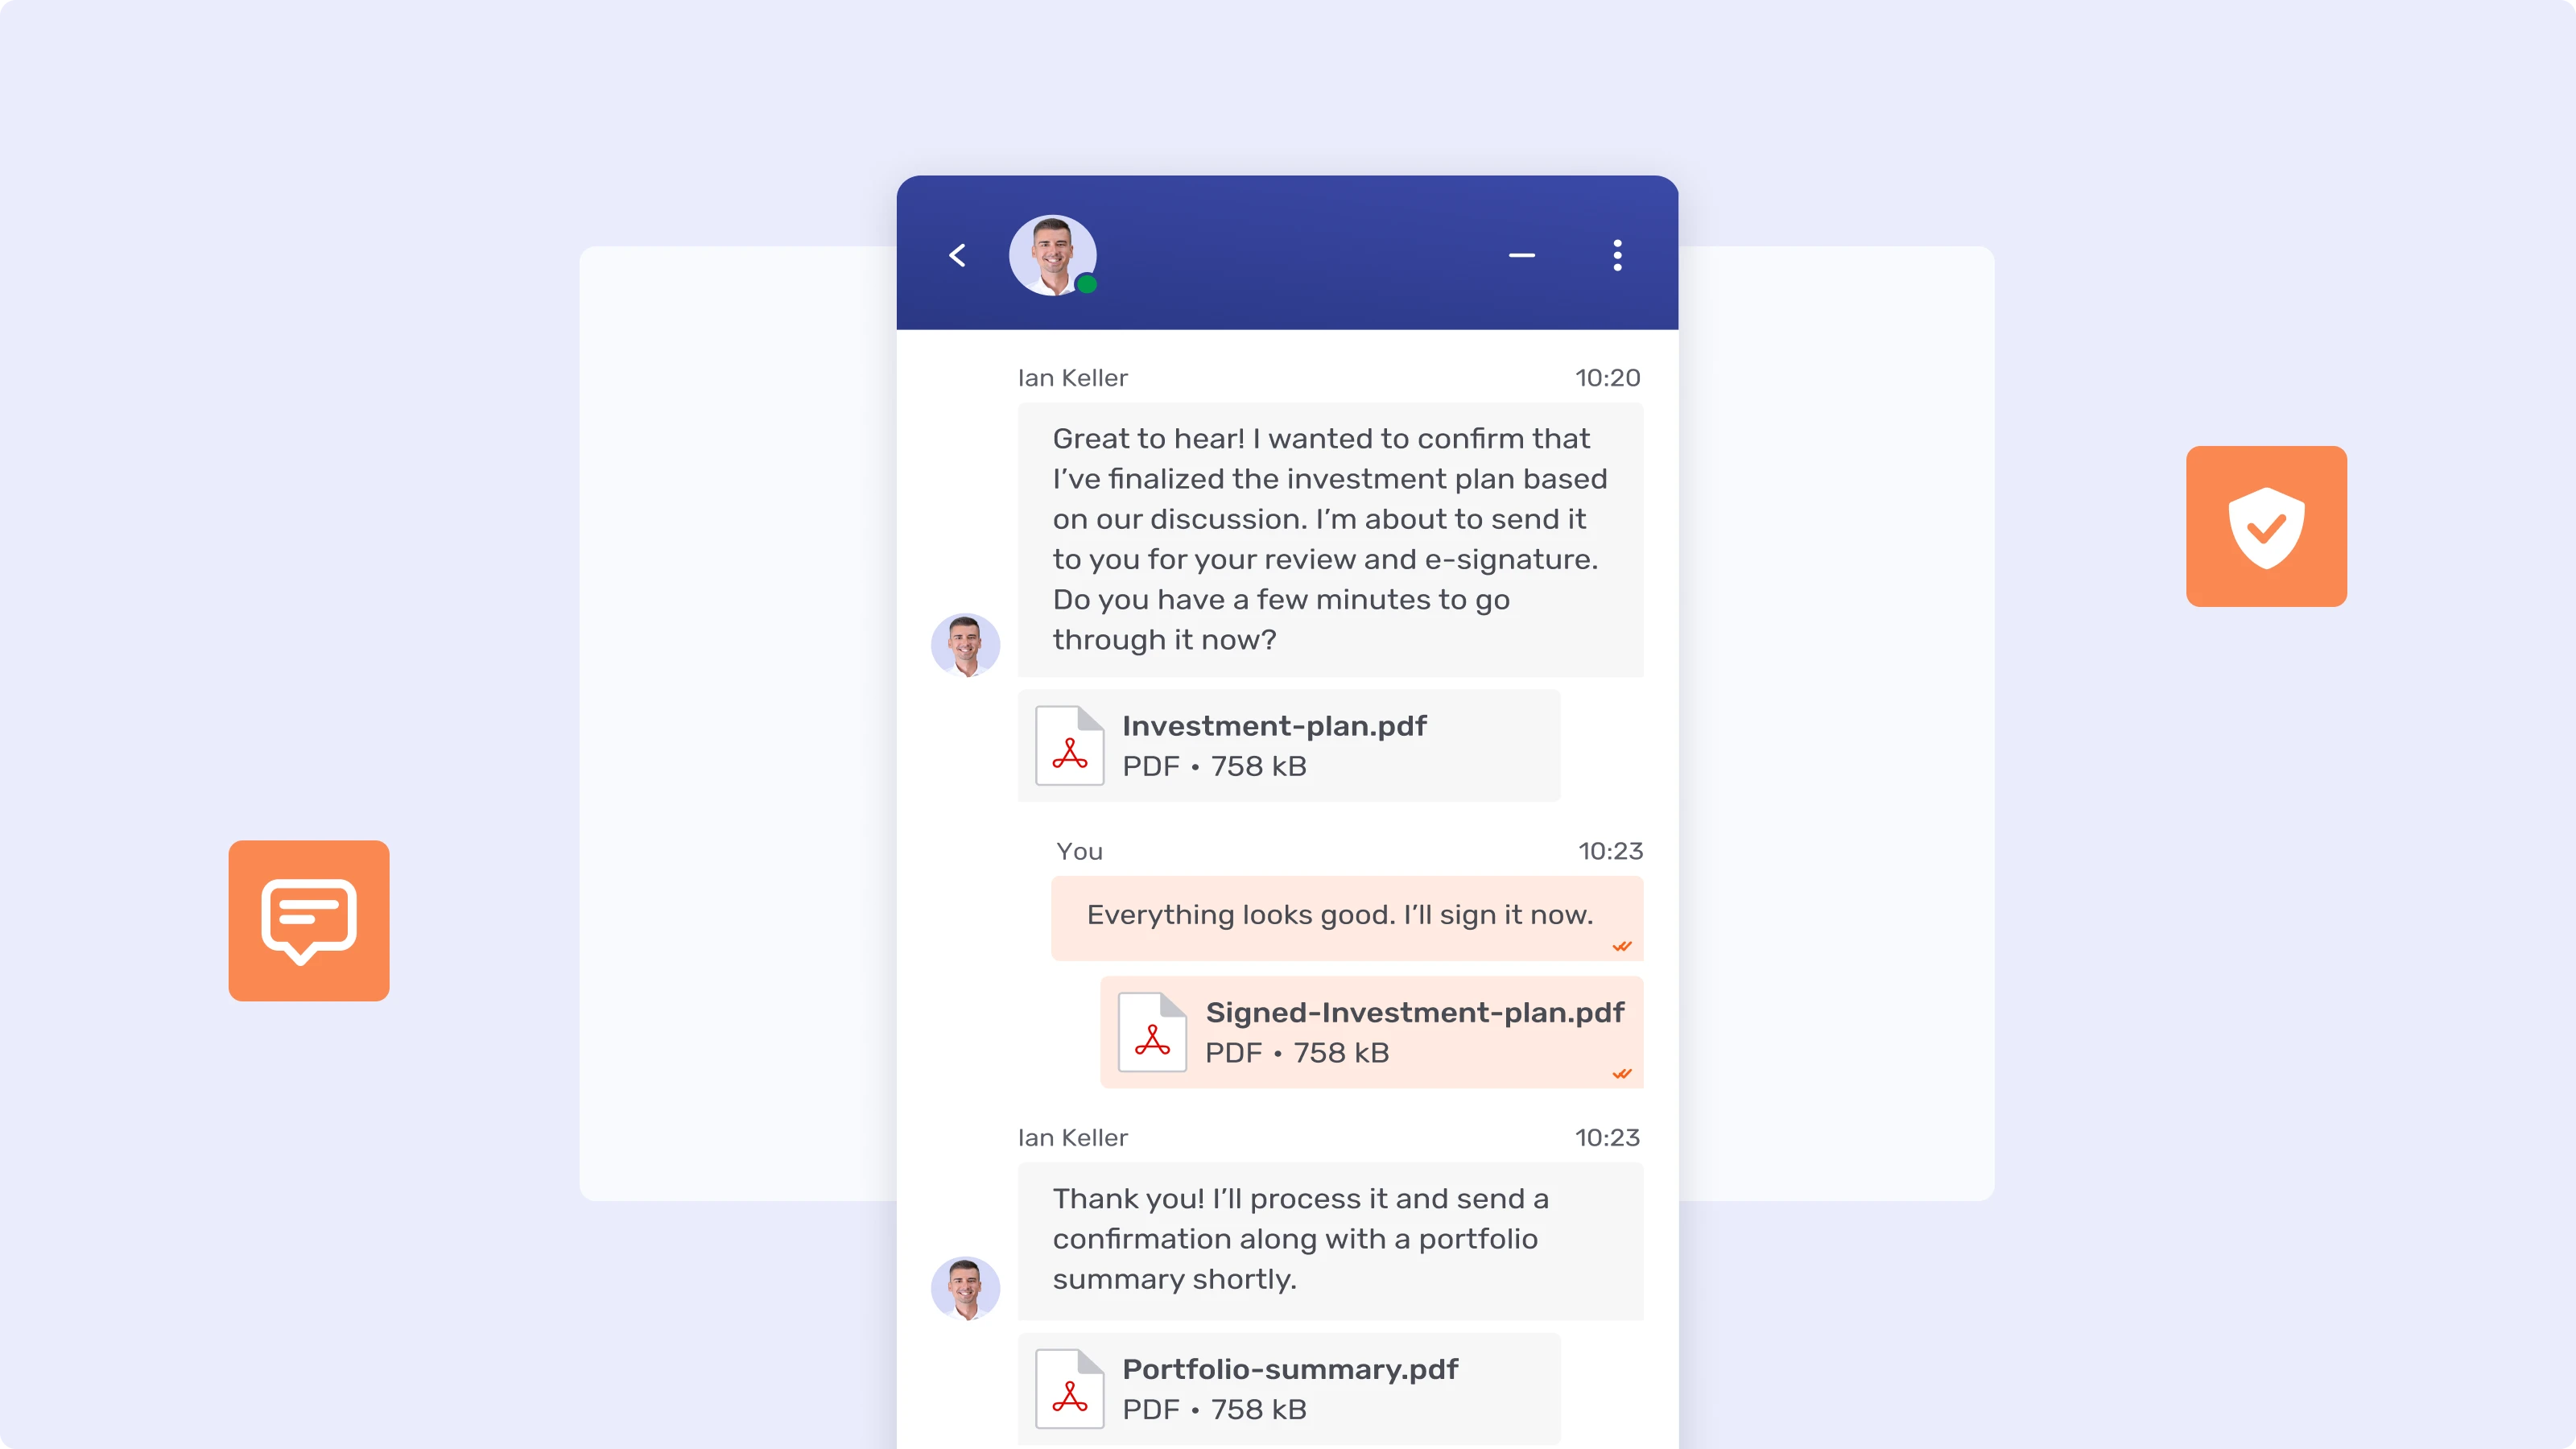
Die meisten Berater schreiben ihren Kunden bereits über WhatsApp – nicht, weil es jemand genehmigt hätte, sondern weil es schnell und vertraut ist und auf Kundenseite keiner Erklärung bedarf. Das Problem war nie die Bequemlichkeit, sondern dass jedes dieser Gespräche auf einem privaten Gerät stattfindet – ausserhalb der Kontrolle des Unternehmens, nicht aufgezeichnet und nicht überwacht. Das ist kein hypothetisches Risiko: Im Februar 2024 verhängte die SEC gegen 16 Broker-Dealer und Anlageberater Bussen von insgesamt über 81 Millionen US-Dollar, mit Einzelstrafen von bis zu 16 Millionen US-Dollar, weil sie die über private Kanäle wie WhatsApp versendete Kommunikation ihrer Mitarbeitenden nicht aufbewahrt hatten. Unter MiFID II, FINRA und GDPR ist das eine Aufsichtslücke, ein E-Discovery-Risiko und ein Datenresidenz-Problem – und zwar für das Unternehmen, nicht für den Berater. Olivier Pages, Chief Innovation Officer bei CMB Monaco, brachte es auf den Punkt: „WhatsApp zu verbieten ist eine Mission Impossible.“ Die Alternative besteht nicht darin, die Gewohnheit zu verbieten, sondern ihr gerecht zu werden: Berater erhalten mit Secure Messenger dieselbe Einfachheit beim Chatten – wobei jede Nachricht erfasst, archiviert und überwachbar ist – und eine einheitliche Kundensicht statt Gesprächen, die über private Telefone verstreut sind. CMB Monaco erreicht inzwischen eine Nutzungsquote von 60 % für seinen sicheren Kanal und eine um 25–35 % höhere Effizienz im Onboarding.
Die vorhandenen Tools der Berater verbinden, statt ein weiteres hinzuzufügen
Keiner der bisherigen Punkte zählt, wenn Berater dafür das CRM oder die RM-Workbench verlassen müssen, in der die Kundenbeziehung bereits liegt. Wer eine separate Anwendung öffnen, sich erneut anmelden und einen Kontext rekonstruieren muss, den er anderswo bereits aufgebaut hat, wird das neue Tool stillschweigend meiden – egal, wie gut es ist. Die neue Agent JS API von Unblu schliesst genau diese Lücke: Messaging, Video und Co-Browsing lassen sich direkt in die Systeme einbetten, in denen Berater ohnehin arbeiten, statt ein separates Ziel zu erfordern. Bei BPER Banca etwa starten 700 Berater Unblu direkt aus Salesforce und arbeiten in einer einzigen Oberfläche statt in zweien.
Diese Einbettung muss jedes Team erreichen, das sie braucht – nicht nur jene, die ein früherer Rollout zufällig abgedeckt hat. Die meisten grossen Banken haben bereits irgendwo im Unternehmen eine Call-Center-Plattform, ein CRM, ein Co-Browsing-Tool und eine Form von sicherem Messaging im Einsatz. Die Aussage „Das haben wir schon“ ist oft technisch korrekt und strategisch irreführend zugleich – aus zwei Gründen. Erstens wurden diese Tools separat, von verschiedenen Teams und zu unterschiedlichen Zeitpunkten beschafft und waren nie darauf ausgelegt, zusammenzuspielen: Das Messaging-Tool des Call Centers teilt keine Kundensicht mit dem CRM, und Co-Browsing überträgt den Gesprächsverlauf nicht in den nächsten Kanal. Zweitens, und speziell bei grossen Banken: Die Call-Center-Plattform, die das Messaging für den Retail-Kundenservice abdeckt, wurde sehr oft nie auf Wealth Management und Private Banking ausgeweitet. Die Berater, die die wertvollsten und langfristigsten Beziehungen betreuen, bleiben beim Rollout häufig ganz aussen vor – weil die Plattform für das Volumen eines Contact Centers konzipiert wurde, nicht für die Tiefe der Beziehung zwischen Berater und Kunde.
Um diese Lücke zu schliessen, müssen nicht alle bestehenden Systeme ersetzt werden. Unblu lässt sich direkt in die Contact-Center-Plattformen integrieren, die viele Banken bereits nutzen, darunter Genesys und Microsoft Dynamics, ebenso wie in die Core-Banking- und CRM-Ebene – über zertifizierte Integrationen mit Avaloq, Backbase, Temenos, Broadridge, Pershing, Salesforce, Objectway, ti&m und finnova. So kann dieselbe Engagement-Ebene, die im Contact Center begonnen hat, auf Wealth Management und Private Banking ausgeweitet werden, statt bei ihrem ursprünglichen Umfang stehen zu bleiben. Auf diese Weise betreibt eine globale Privatbank heute Secure Messenger für über 300 Relationship Manager in 8 Ländern – bei einer um 40 % geringeren Arbeitslast für RMs und Backoffice.
Beratern ein eigenes sicheres, gebrandetes Tool geben
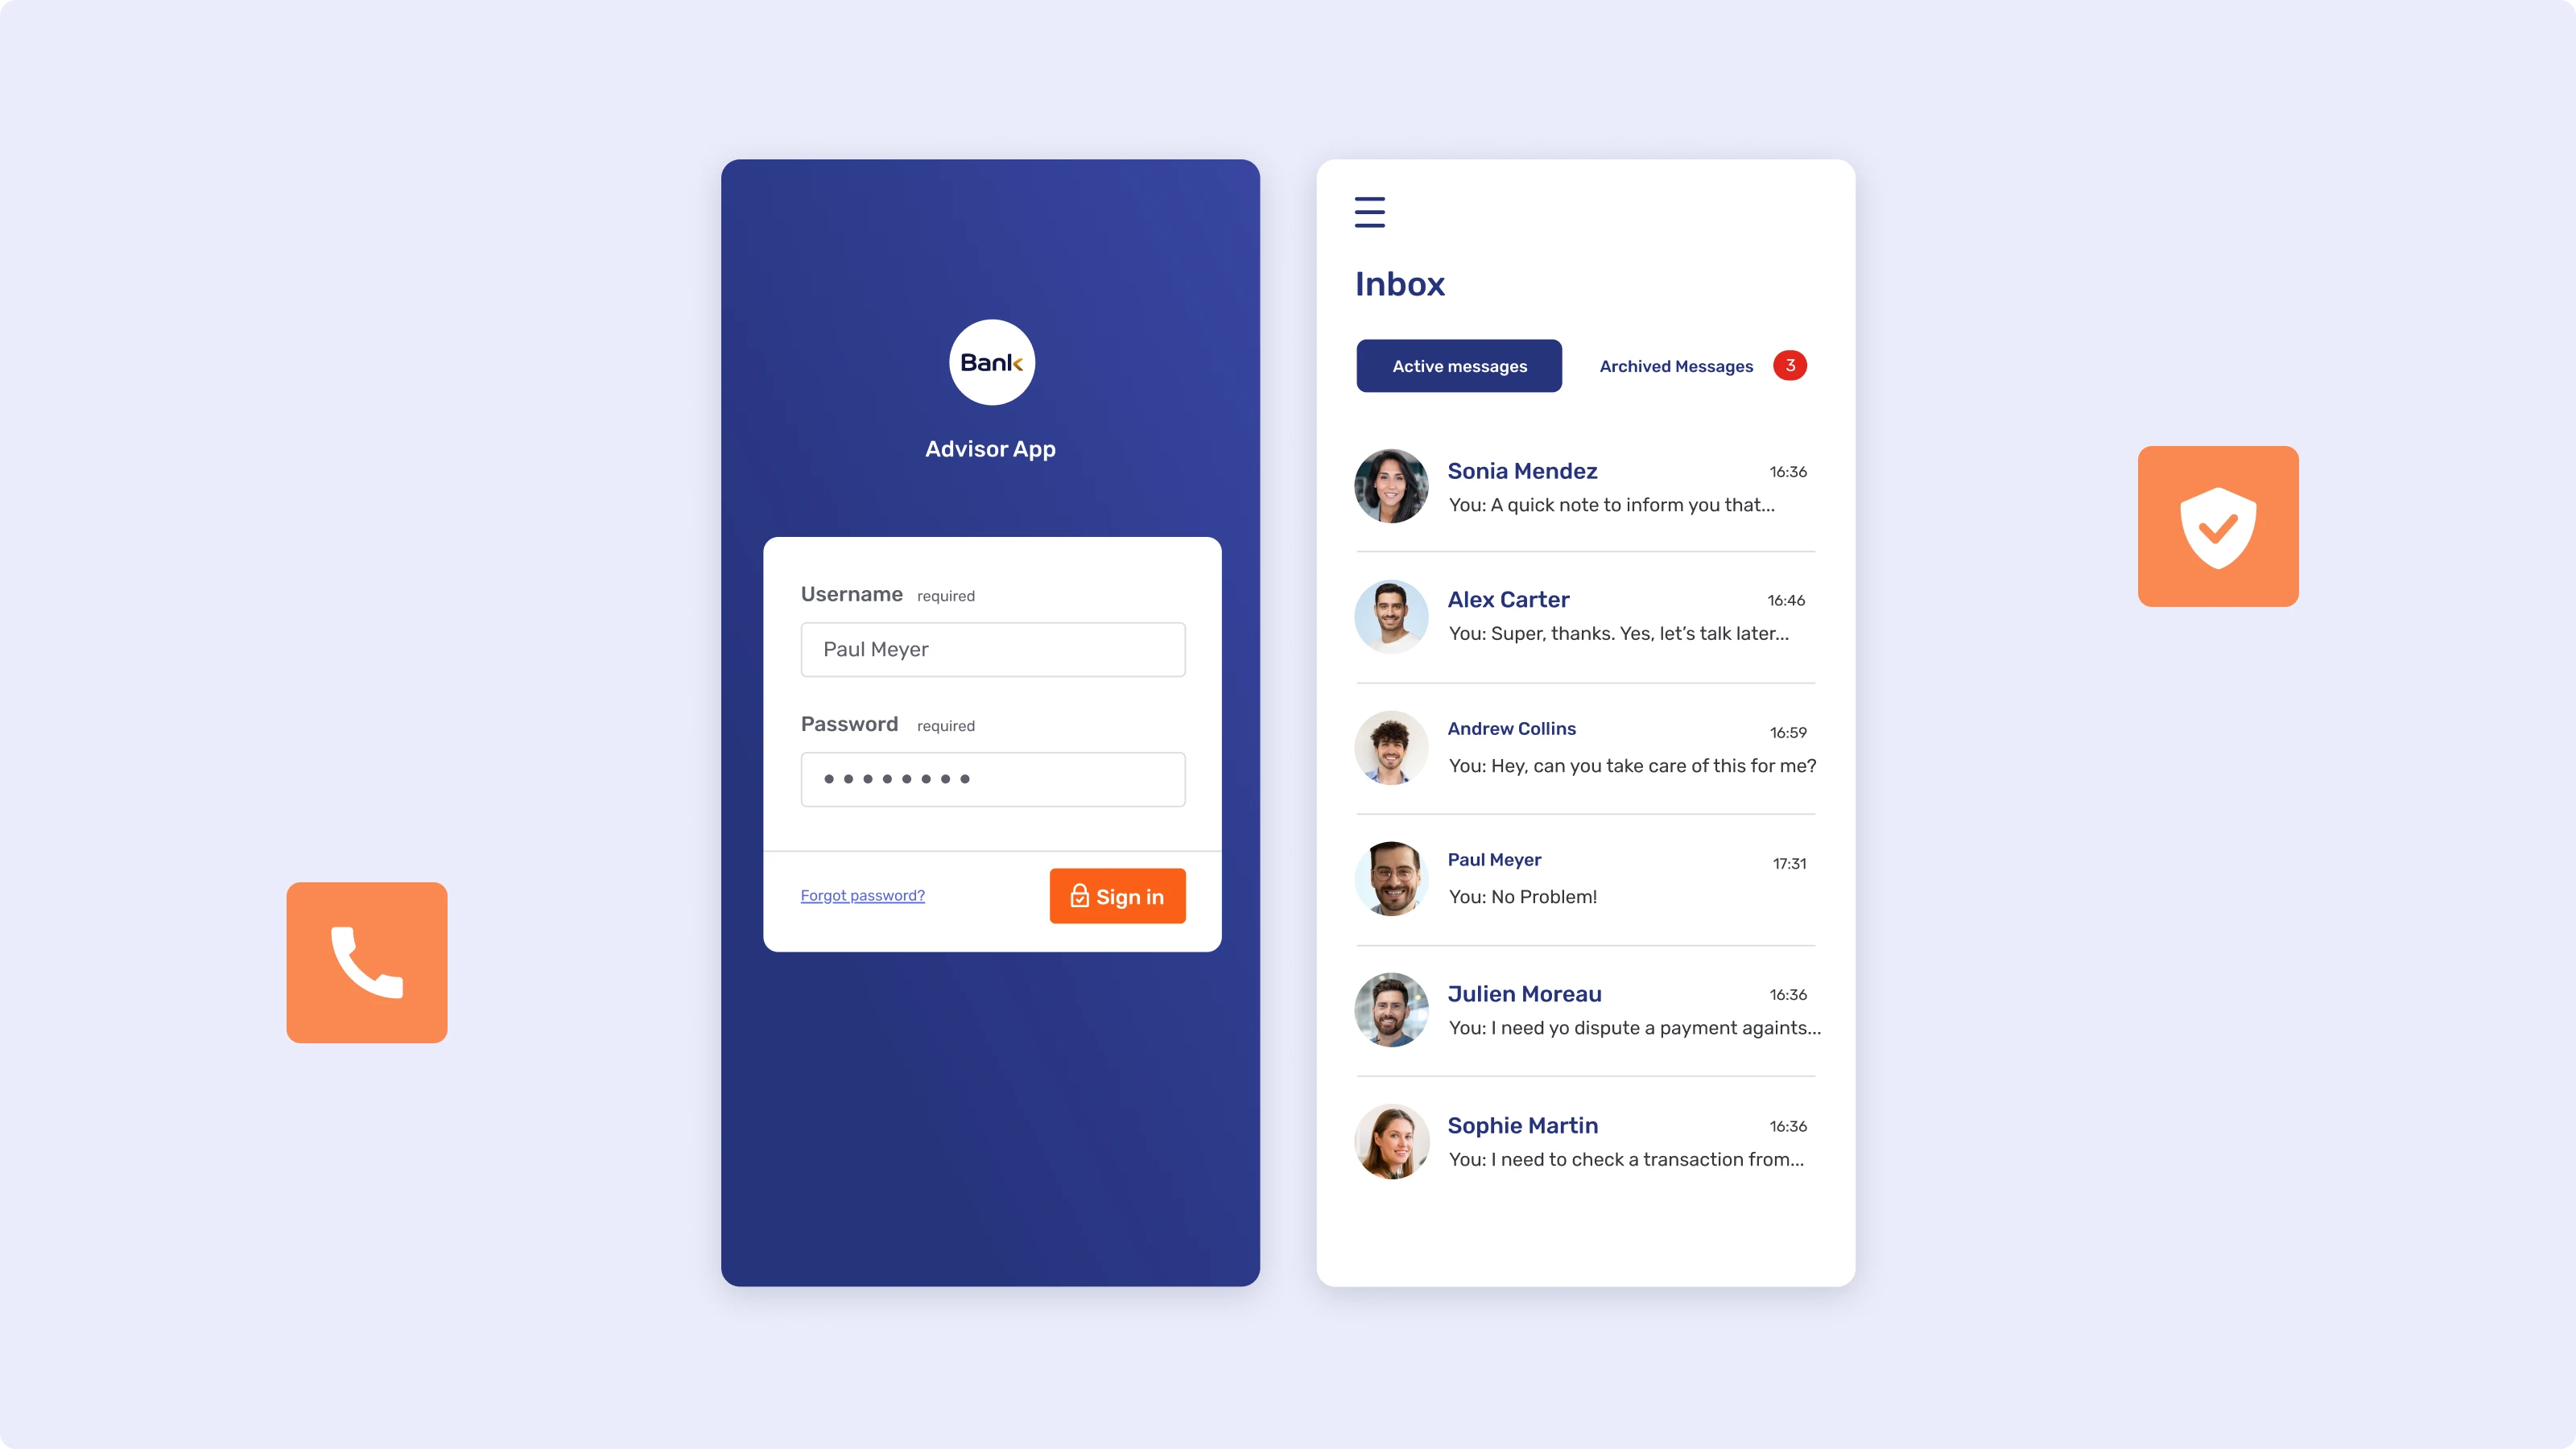
Hier werden die oben genannten Bindungszahlen lösbar, statt nur alarmierend zu sein. Viele Institute haben eine eigene Kunden-App, aber kein eigenes, sicheres Tool, mit dem Berater unterwegs auf Kunden antworten können. Und um dabei die Sicherheitsanforderungen zu erfüllen, muss meist ein teures SDK eines Drittanbieters lizenziert oder eine Eigenentwicklung finanziert werden. Die 2025 US Financial Advisor Satisfaction Study von JD Power ergab, dass nur 20 % der Berater unter 40 ihr Unternehmen als markenbewusst beschreiben, verglichen mit 35 % der Berater zwischen 40 und 64 Jahren. Diese Lücke zeigt sich typischerweise genau dort, wo Berater einen Mix aus privaten Apps und E-Mail erhalten statt eines Tools, das das Unternehmen tatsächlich für sie entwickelt und gebrandet hat. Die Brandable Advisor App ist eine White-Label-Anwendung für iOS und Android, die unter der eigenen Marke des Instituts veröffentlicht wird und Beratern mobilen Zugriff auf Secure Messenger, Live Chat, Video & Voice, Co-Apping und Document Collaboration bietet. Sie enthält ein integriertes Integritätsmodul, das am OWASP Mobile Application Security Verification Standard (MASVS) ausgerichtet ist und App-Integritätsprüfungen, Root- und Jailbreak-Erkennung, Emulator-Erkennung, die Blockierung von Bildschirmaufnahmen sowie Gerätebindung abdeckt – ergänzt durch Zwei-Faktor-Authentifizierung, biometrische Anmeldung und Single Sign-on über Microsoft oder OpenID Connect.
Was das für die künftige Roadmap bedeutet
Die Unternehmen, die Berater-Tools als Hebel für die Kundenbindung begreifen und nicht nur als Effizienzprojekt, sind am besten für den bereits laufenden Vermögenstransfer aufgestellt. Über mehr als 170 Implementierungen im Banking und bei Finanzdienstleistern und 10'000 Berater weltweit hinweg zeigt sich dasselbe Muster: Wenn das Erlebnis der Berater dem der Kunden entspricht, übersteht die Beziehung den Generationenwechsel. Wenn nicht, folgen die Vermögen in der Regel dem Berater zur Tür hinaus.
Der nächste Schritt von Unblu