


Ce que les dirigeants-es de la gestion de patrimoine doivent corriger avant le transfert de 83 500 milliards de dollars d’actifs
D’ici 2048, on estime que 83 500 milliards de dollars de patrimoine passeront aux héritiers-ères de la génération X, des millennials et de la génération Z, selon le World Wealth Report 2025 de Capgemini. Ce mouvement s’inscrit dans un transfert générationnel plus large qui, selon Cerulli Associates, pourrait atteindre 124 000 milliards de dollars au total sur la même période. Capgemini constate que 81 % des héritiers-ères de la nouvelle génération prévoient de quitter l’établissement de gestion de patrimoine de leurs parents dans un délai d’un à deux ans après avoir reçu leur héritage. La raison la plus souvent citée n’est ni les frais ni la performance. Elle est digitale : 46 % citent spécifiquement le manque de services sur leurs canaux préférés.
La plupart des banques privées ont déjà répondu à cette pression en investissant massivement dans l’application côté client. Ce qui est resté en retard, et qui commence à apparaître dans les chiffres, c’est la boîte à outils des conseillers-ères eux-mêmes.
Pourquoi les outils des conseillers-ères sont devenus un risque de fidélisation, et pas seulement de productivité
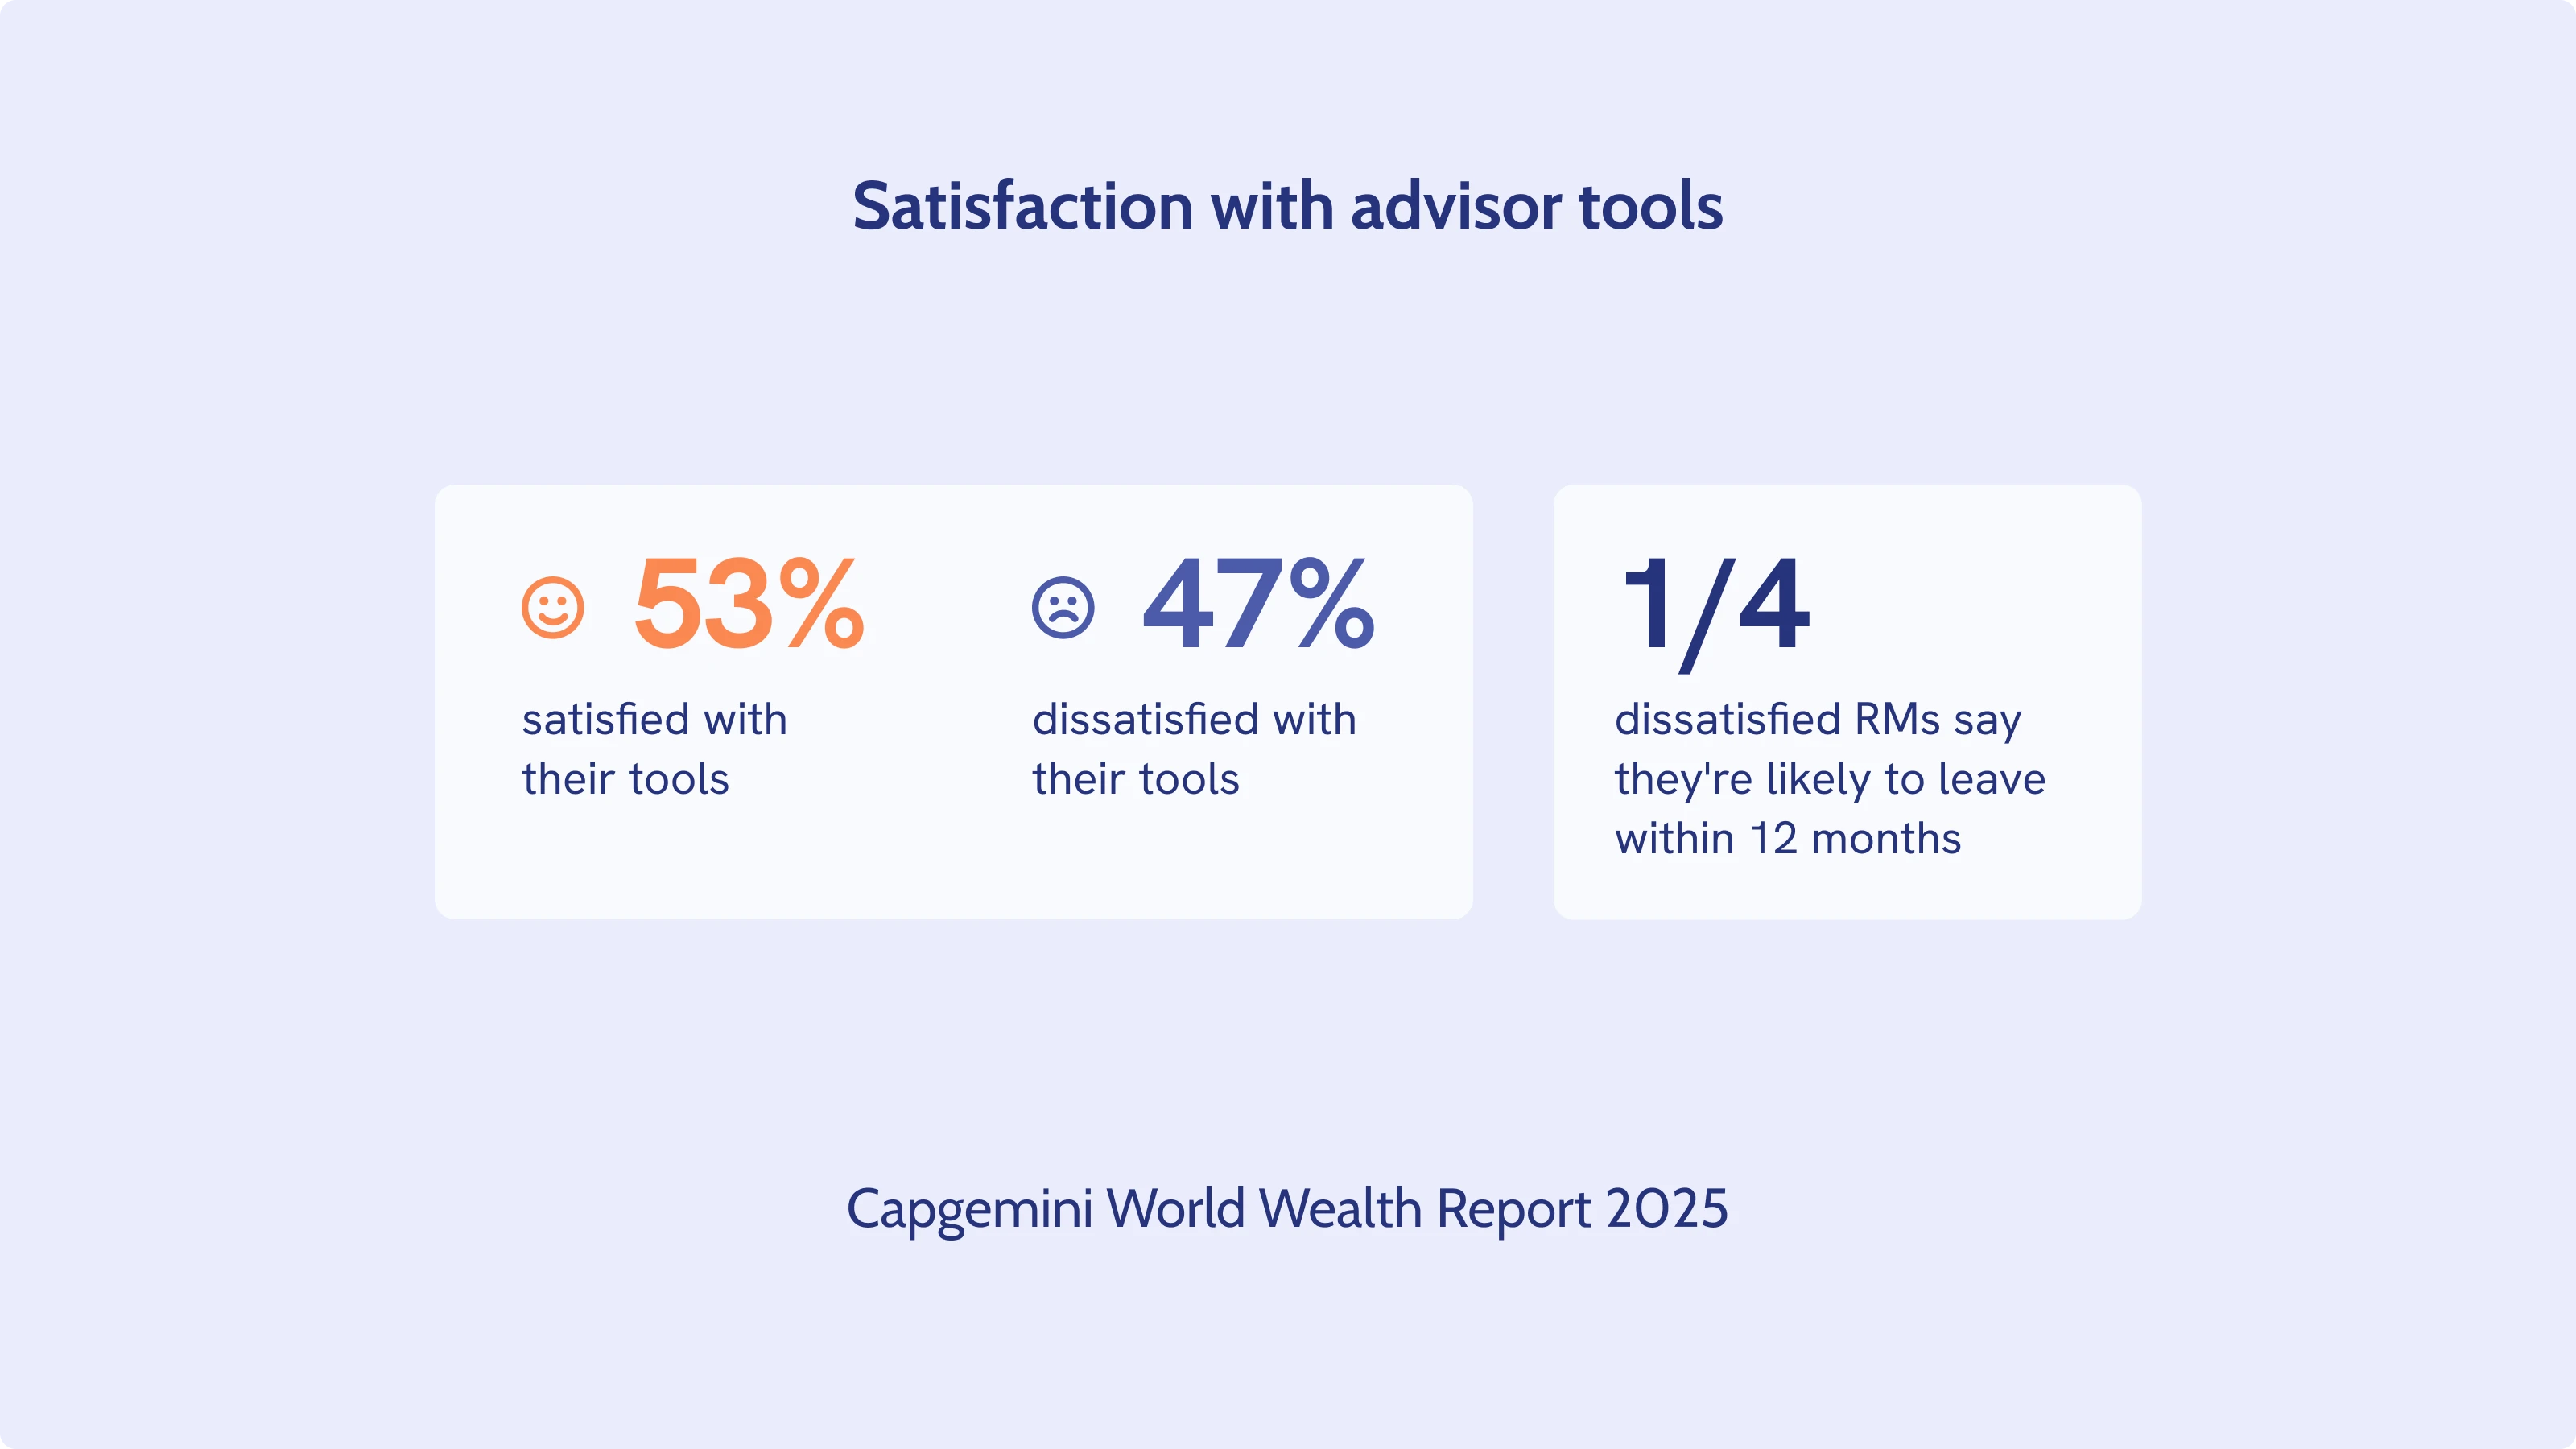
Capgemini constate que 47 % des chargés-ées de relation sont insatisfaits-es des outils que leur établissement met à leur disposition pour faire leur travail. Parmi ces RM insatisfaits-es, un sur quatre déclare qu’il ou elle risque de partir dans les douze mois. Cette statistique dépasse largement le cadre des ressources humaines : lorsqu’un-e chargé-ée de relation quitte une banque privée, la relation client et les actifs sous gestion partent fréquemment avec lui ou elle, puisque 62 % des particuliers fortunés (HNWI) de la nouvelle génération affirment qu’ils suivraient leur conseiller-ère dans un nouvel établissement.
L’étude 2025 US Wealth Management Digital Experience Study de JD Power, menée auprès de plus de 5 600 investisseurs conseillés ou autonomes, montre qu’une expérience cohérente entre les canaux numériques et humains est déterminante pour la satisfaction. Les clients conseillés ayant accès à des outils numériques bien intégrés, tels que des assistants virtuels, ont obtenu un score supérieur de 72 points sur l’échelle de satisfaction de 1 000 points de JD Power par rapport aux clients qui n’en disposent pas. Ce n’est pas une simple critique d’ergonomie. C’est un risque pour le pipeline, inscrit dans la feuille de route technologique, et le réduire passe par cinq leviers : la façon dont les conseillers-ères fixent les attentes, ce qui remplace l’habitude du chat grand public, là où les conseillers-ères travaillent réellement, ce qu’ils emportent avec eux au quotidien, et la capacité des systèmes déjà en place à fonctionner réellement ensemble.
Fixer des attentes sans devenir injoignable
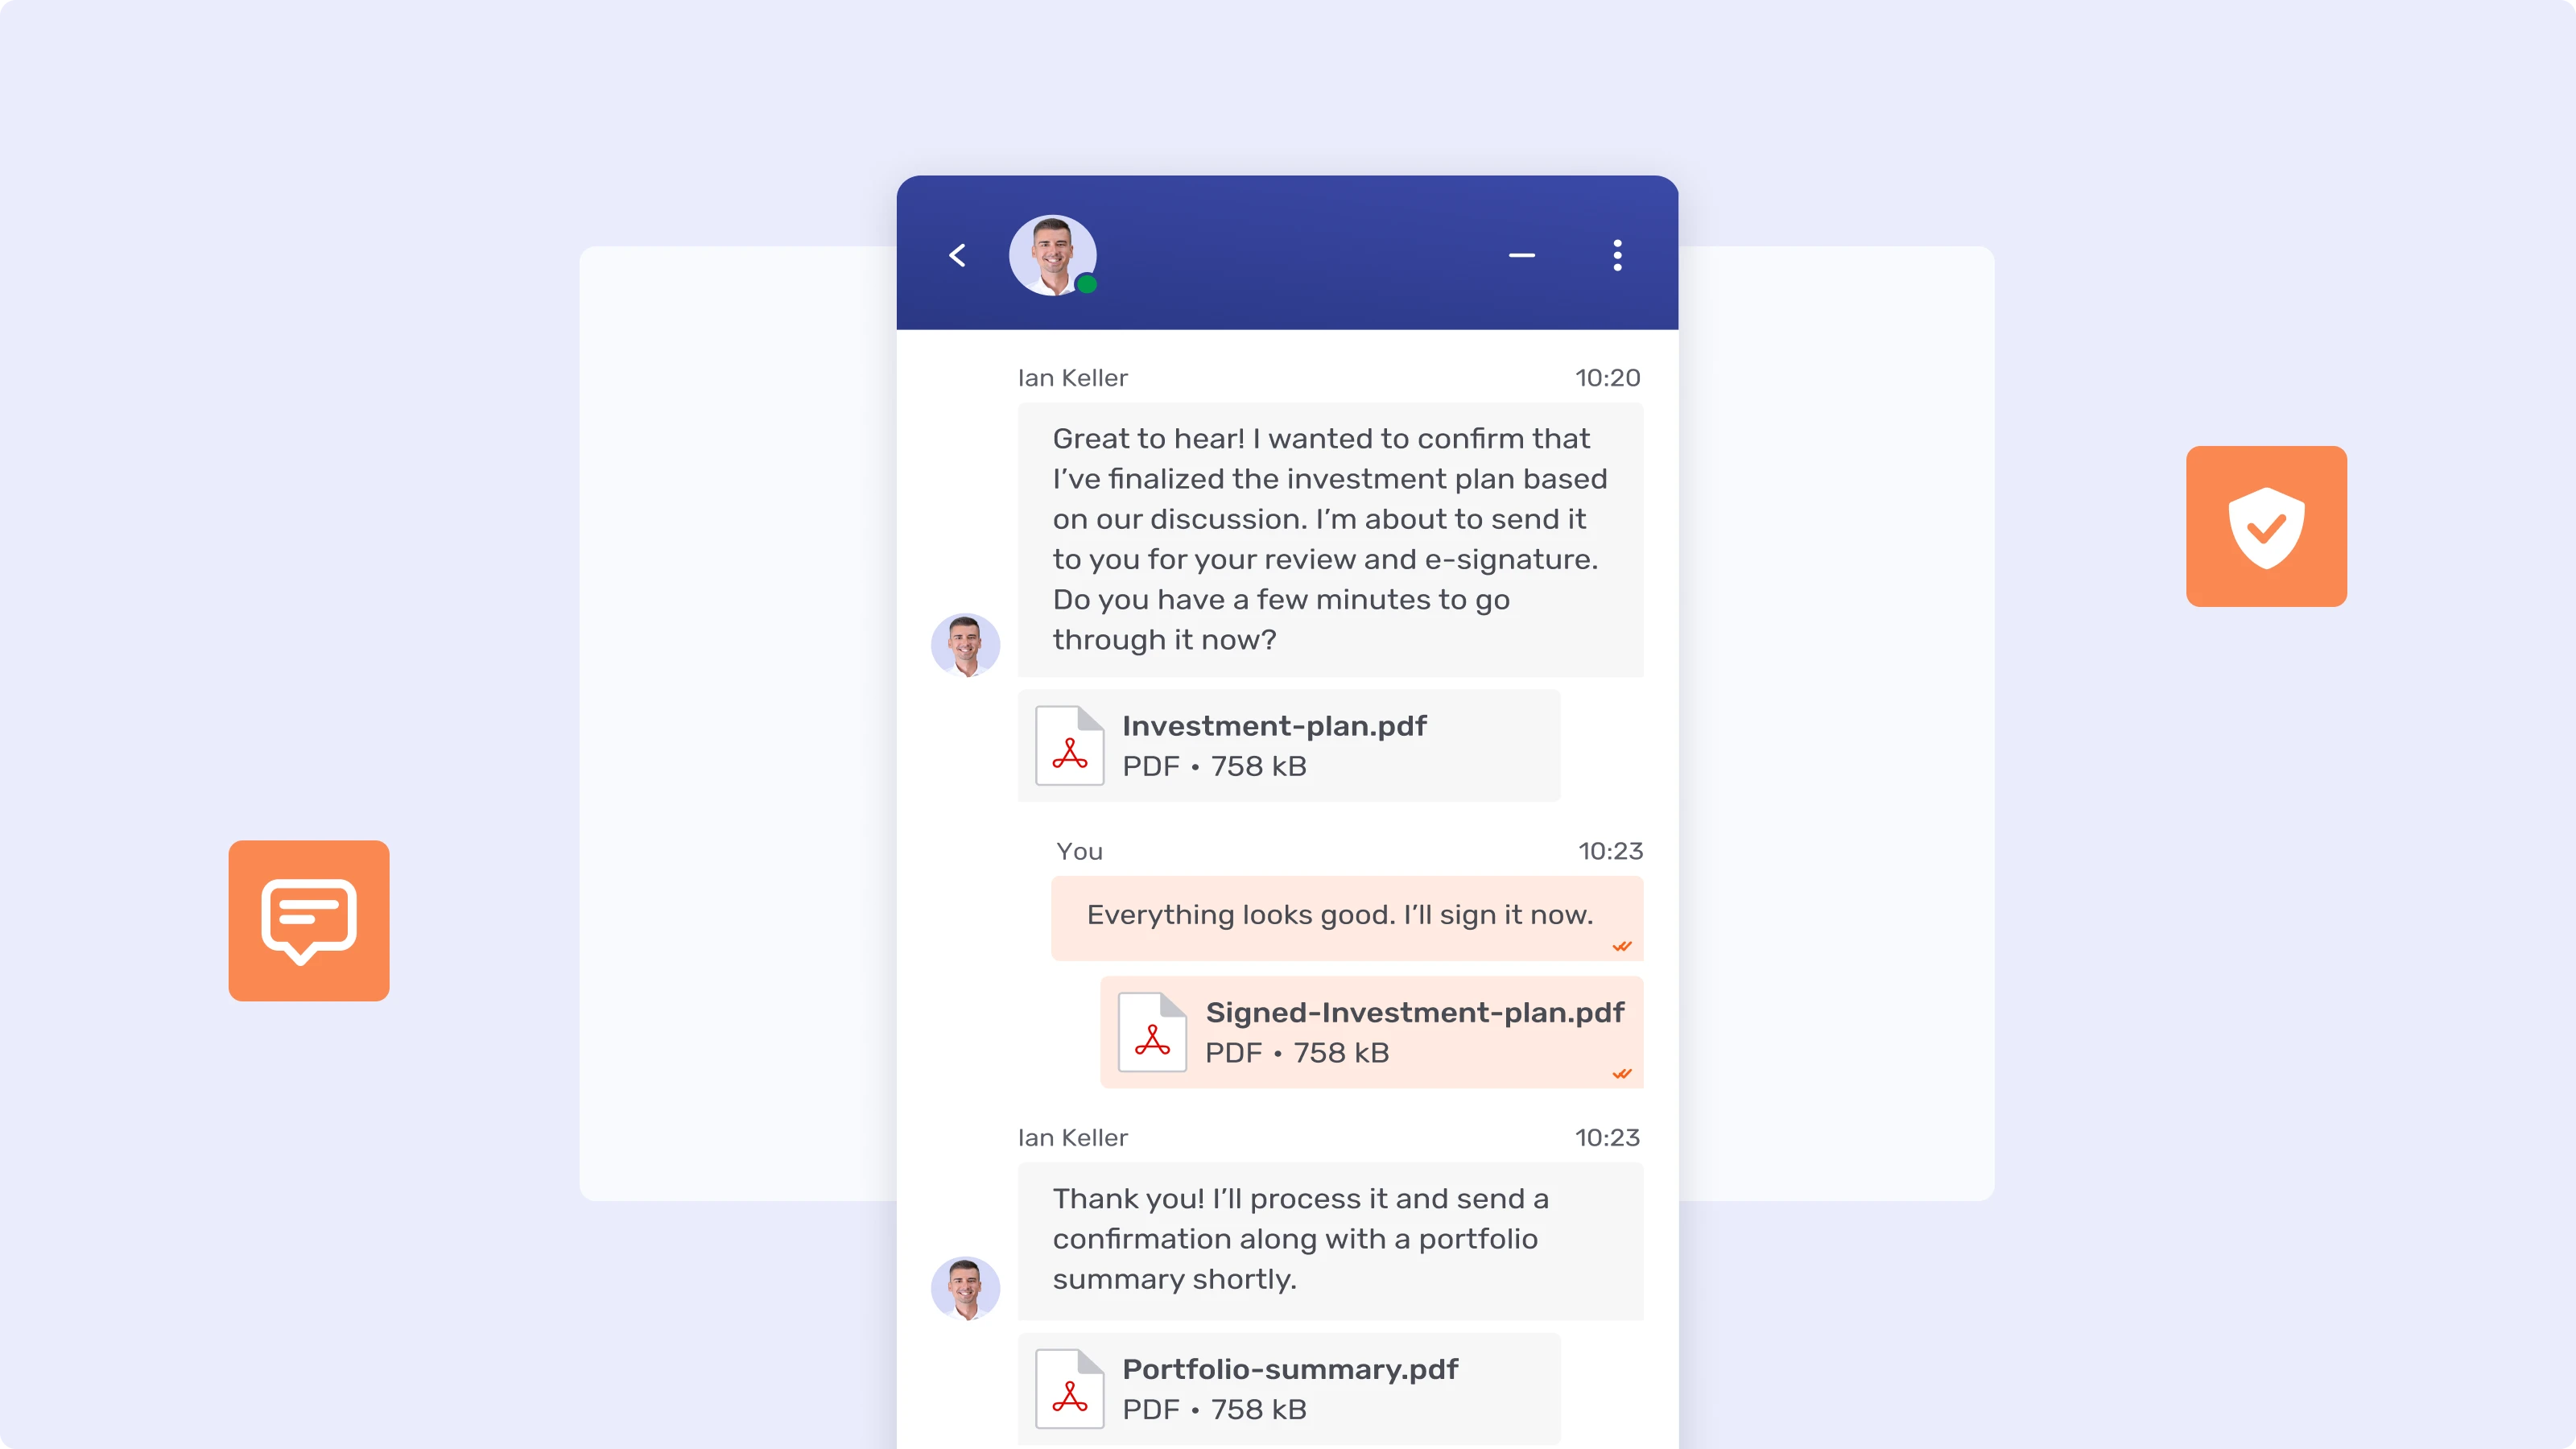
Une messagerie permanente peut sembler, au premier abord, une obligation de disponibilité en continu. En réalité, les clients envoient des e-mails et appellent leurs conseillers-ères en dehors des heures de bureau depuis des années ; la messagerie ne crée pas cette attente, elle la rend simplement visible. Ce dont les conseillers-ères ont besoin, c’est d’un moyen de fixer cette attente à leurs propres conditions. Un statut et un message de statut, par exemple « en rendez-vous client jusqu’à 15 h, de retour lundi » ou « réponse sous 24 heures », permettent au-à la conseiller-ère de garder la maîtrise de la relation, comme n’importe quel outil de messagerie professionnelle permet de signaler sa disponibilité sans devenir injoignable. La gestion des suppléants et des assistants-es permet de faire avancer la demande d’un client lorsque son-sa conseiller-ère principal-e n’est pas disponible, et les conversations parallèles font intervenir un-e spécialiste, un-e responsable de la conformité ou un-e collègue sans que le client ait à se répéter ni à changer de canal. Rien de tout cela ne demande à un-e conseiller-ère d’être joignable à minuit. Il s’agit de demander à la plateforme de rendre la couverture visible plutôt qu’invisible.
Remplacer WhatsApp sans perdre la simplicité que les clients apprécient
La plupart des conseillers-ères échangent déjà avec leurs clients sur WhatsApp, non pas parce que quelqu’un l’a approuvé, mais parce que c’est rapide, familier et que le client n’a besoin d’aucune explication. Le problème n’a jamais été la commodité. C’est que chacune de ces conversations se trouve sur un appareil personnel, en dehors de la supervision de l’établissement, non enregistrée et non supervisée. Ce risque n’a rien d’hypothétique : en février 2024, la SEC a infligé à 16 courtiers-négociants et conseillers en investissement des amendes cumulées de plus de 81 millions de dollars, les sanctions individuelles atteignant 16 millions de dollars, pour ne pas avoir conservé les communications de leurs employés envoyées via des canaux personnels tels que WhatsApp. Au regard de MiFID II, de la FINRA et du RGPD, il s’agit d’une faille de supervision, d’un risque d’e-discovery et d’une exposition en matière de résidence des données qui incombent à l’établissement, et non au-à la conseiller-ère. Comme l’a dit Olivier Pages, Chief Innovation Officer de CMB Monaco : interdire WhatsApp est mission impossible. L’alternative n’est pas d’interdire cette habitude, mais de l’égaler : offrir aux conseillers-ères la même simplicité de chat avec Secure Messenger, chaque message étant capturé, archivé et supervisable, avec une vue client unique plutôt que des conversations dispersées sur des téléphones personnels. CMB Monaco a depuis atteint 60 % d’adoption de son canal sécurisé, avec une amélioration de 25 à 35 % de l’efficacité de l’onboarding.
Relier les outils déjà utilisés par les conseillers-ères au lieu d’en ajouter un de plus
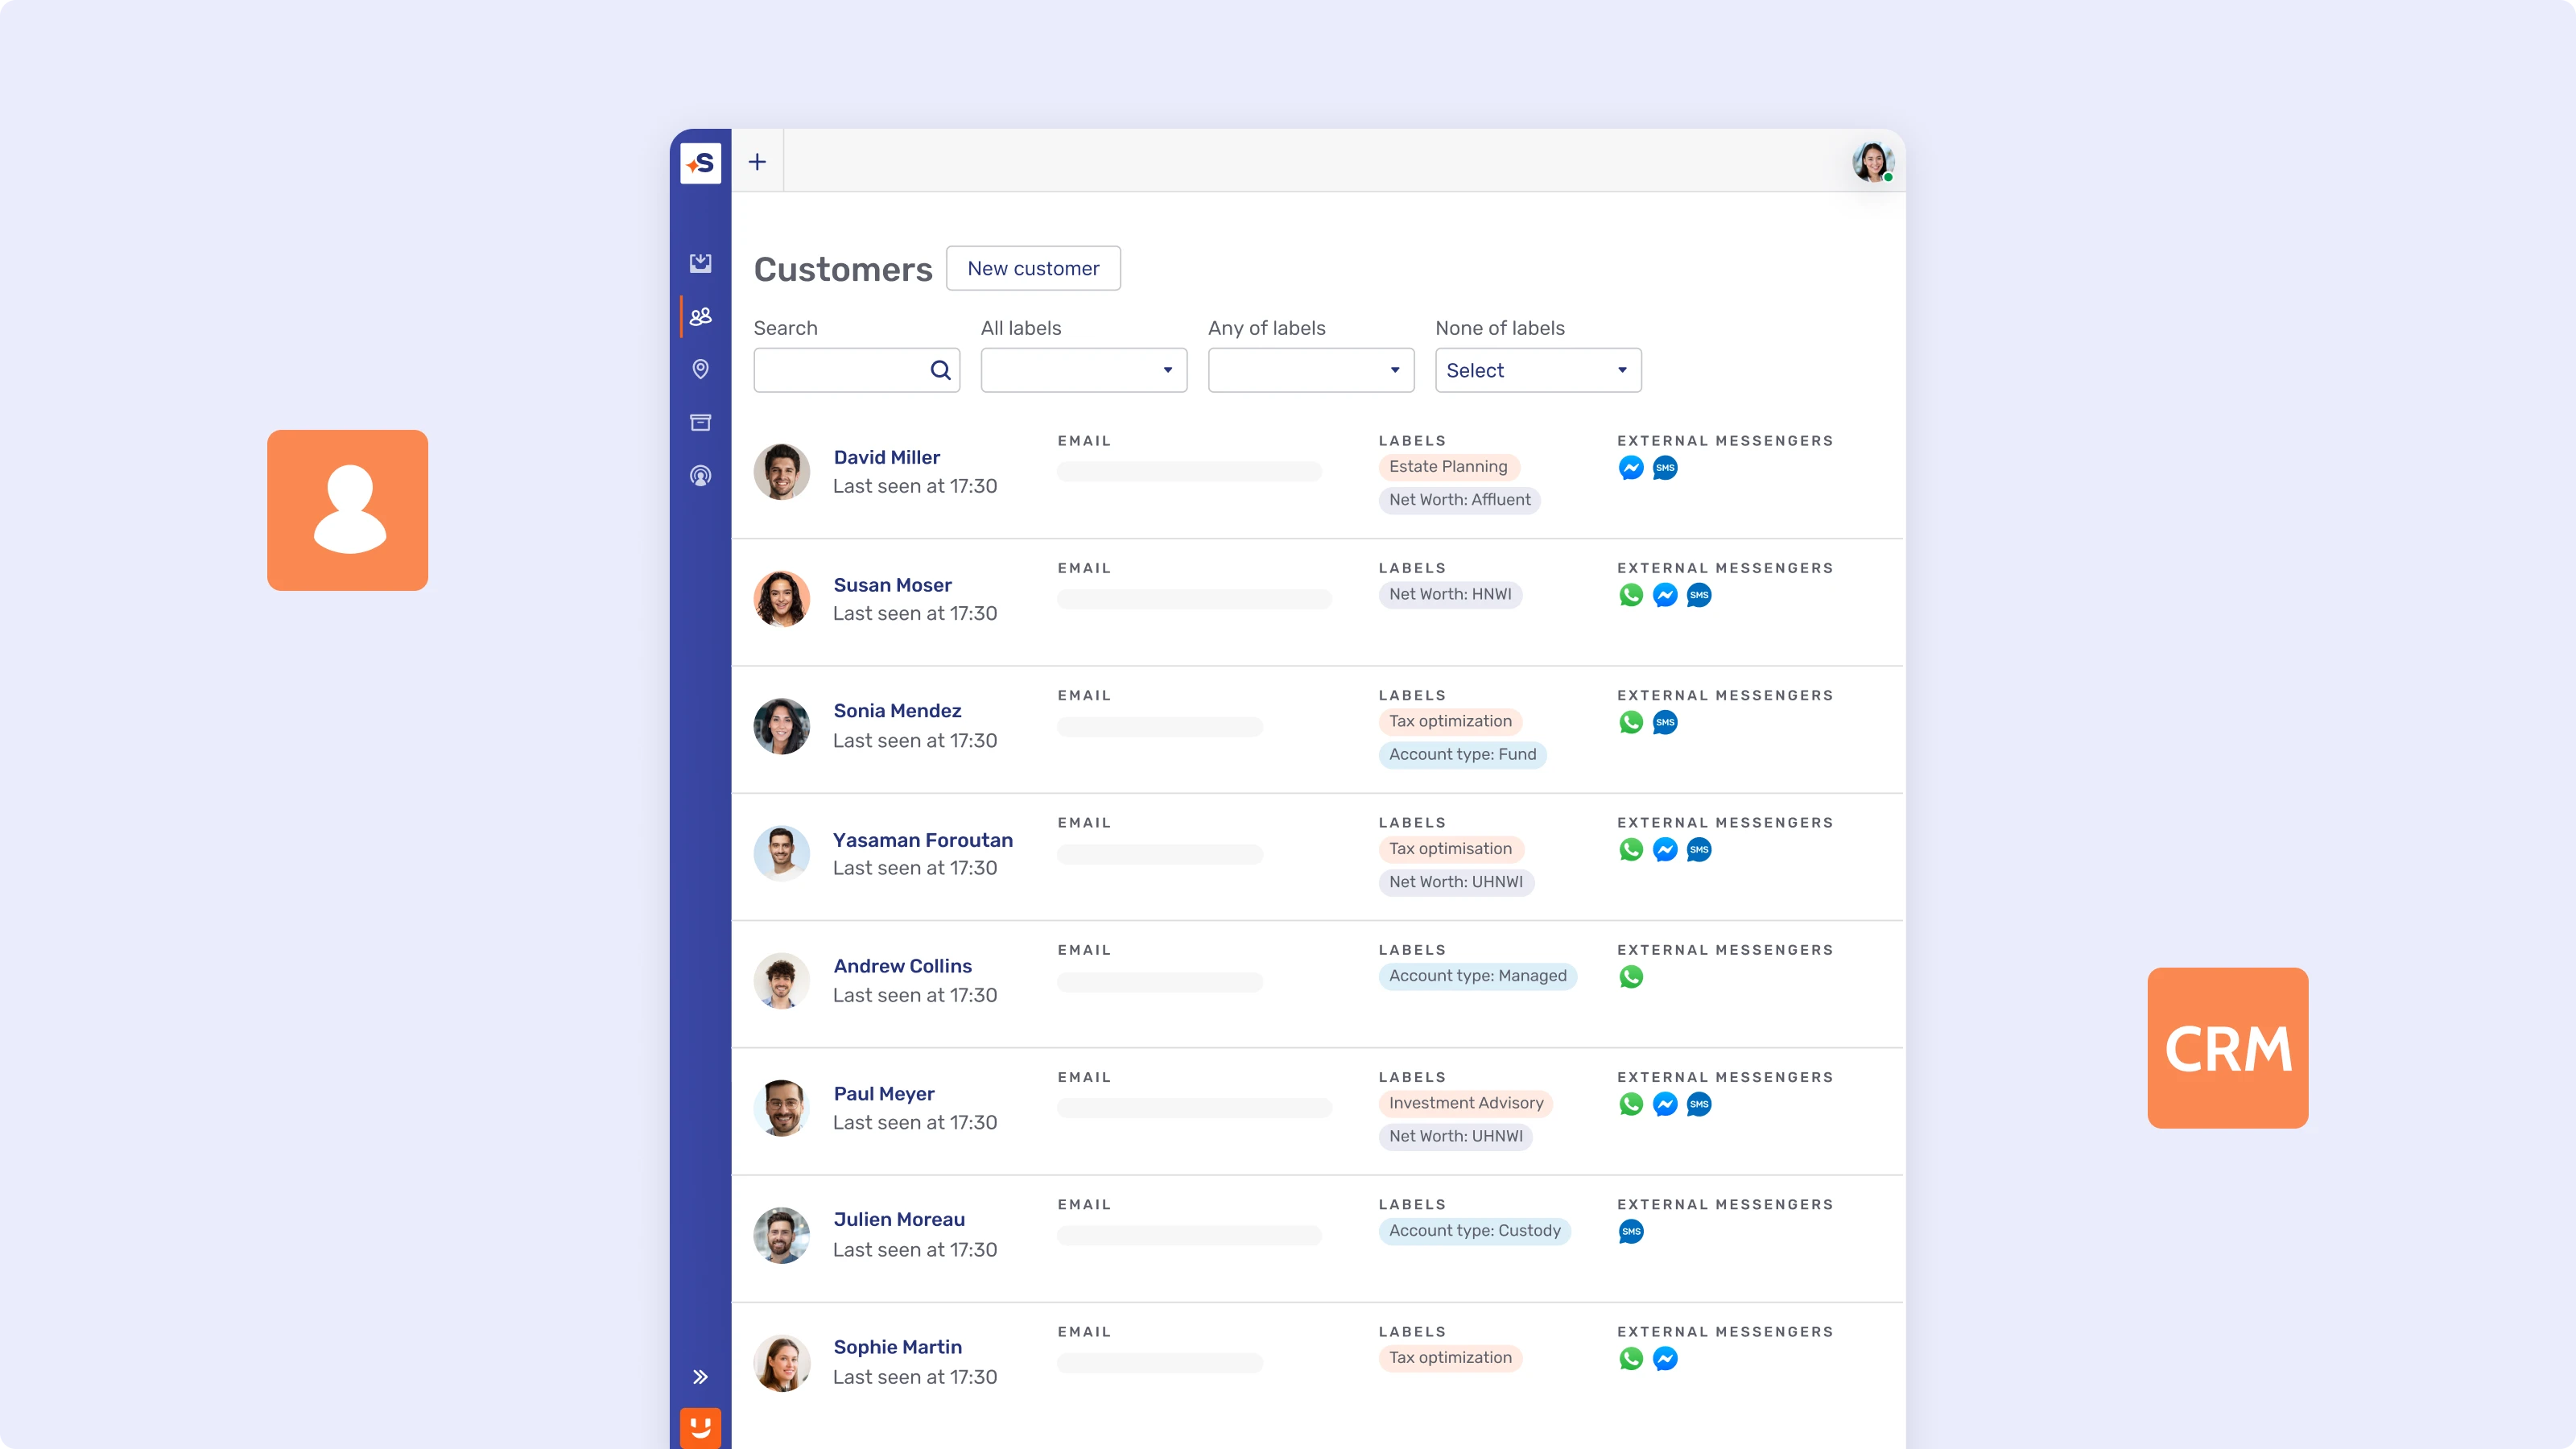
Aucun des points précédents n’a d’importance si les utiliser oblige à quitter le CRM ou le RM workbench qui contient déjà la relation client. Les conseillers-ères qui doivent ouvrir une application distincte, se reconnecter et reconstituer un contexte déjà construit ailleurs finiront par éviter discrètement le nouvel outil, aussi bon soit-il. La nouvelle Agent JS API d’Unblu est conçue pour combler cet écart : elle permet d’intégrer la messagerie, la vidéo et le Co-Browsing directement dans les systèmes que les conseillers-ères utilisent déjà, au lieu d’exiger une destination distincte. Chez BPER Banca, par exemple, 700 conseillers-ères déclenchent Unblu directement depuis Salesforce, en travaillant depuis une seule interface au lieu de deux.
Cette intégration doit aussi atteindre toutes les équipes concernées, et pas seulement celles qu’un déploiement antérieur a couvertes par hasard. La plupart des grandes banques disposent déjà d’une plateforme de centre d’appels, d’un CRM, d’un outil de Co-Browsing et d’une forme de messagerie sécurisée déployés quelque part dans l’organisation. L’affirmation « nous avons déjà tout cela » est souvent techniquement vraie et stratégiquement trompeuse à la fois, pour deux raisons. D’abord, ces outils ont été achetés séparément, par des équipes différentes, à des moments différents, et n’ont jamais été conçus pour fonctionner ensemble : l’outil de messagerie du centre d’appels ne partage pas de vue client avec le CRM, et le Co-Browsing ne transmet pas l’historique de la conversation au canal suivant. Ensuite, et plus spécifiquement dans les grandes banques, la plateforme de centre d’appels qui gère la messagerie du service client de détail n’a très souvent jamais été étendue à la gestion de patrimoine et à la banque privée. Les conseillers-ères qui gèrent les relations de plus grande valeur et de plus longue durée sont fréquemment le groupe laissé de côté du déploiement, car la plateforme a été dimensionnée pour le volume du centre de contact, pas pour la profondeur de la relation conseiller-client.
Combler cet écart ne nécessite pas de remplacer tous les systèmes existants. Unblu s’intègre directement aux plateformes de centre de contact que de nombreuses banques utilisent déjà, dont Genesys et Microsoft Dynamics, ainsi qu’à la couche core banking et CRM, grâce à des intégrations certifiées couvrant Avaloq, Backbase, Temenos, Broadridge, Pershing, Salesforce, Objectway, ti&m et finnova. La même couche d’engagement, née dans le centre de contact, peut ainsi s’étendre à la gestion de patrimoine et à la banque privée au lieu de s’arrêter à son périmètre initial. C’est ainsi qu’une banque privée mondiale exploite aujourd’hui Secure Messenger auprès de plus de 300 chargés-ées de relation dans 8 pays, avec une réduction de 40 % de la charge de travail des RM et du back-office.
Donner aux conseillers-ères un outil sécurisé et personnalisé à leur marque
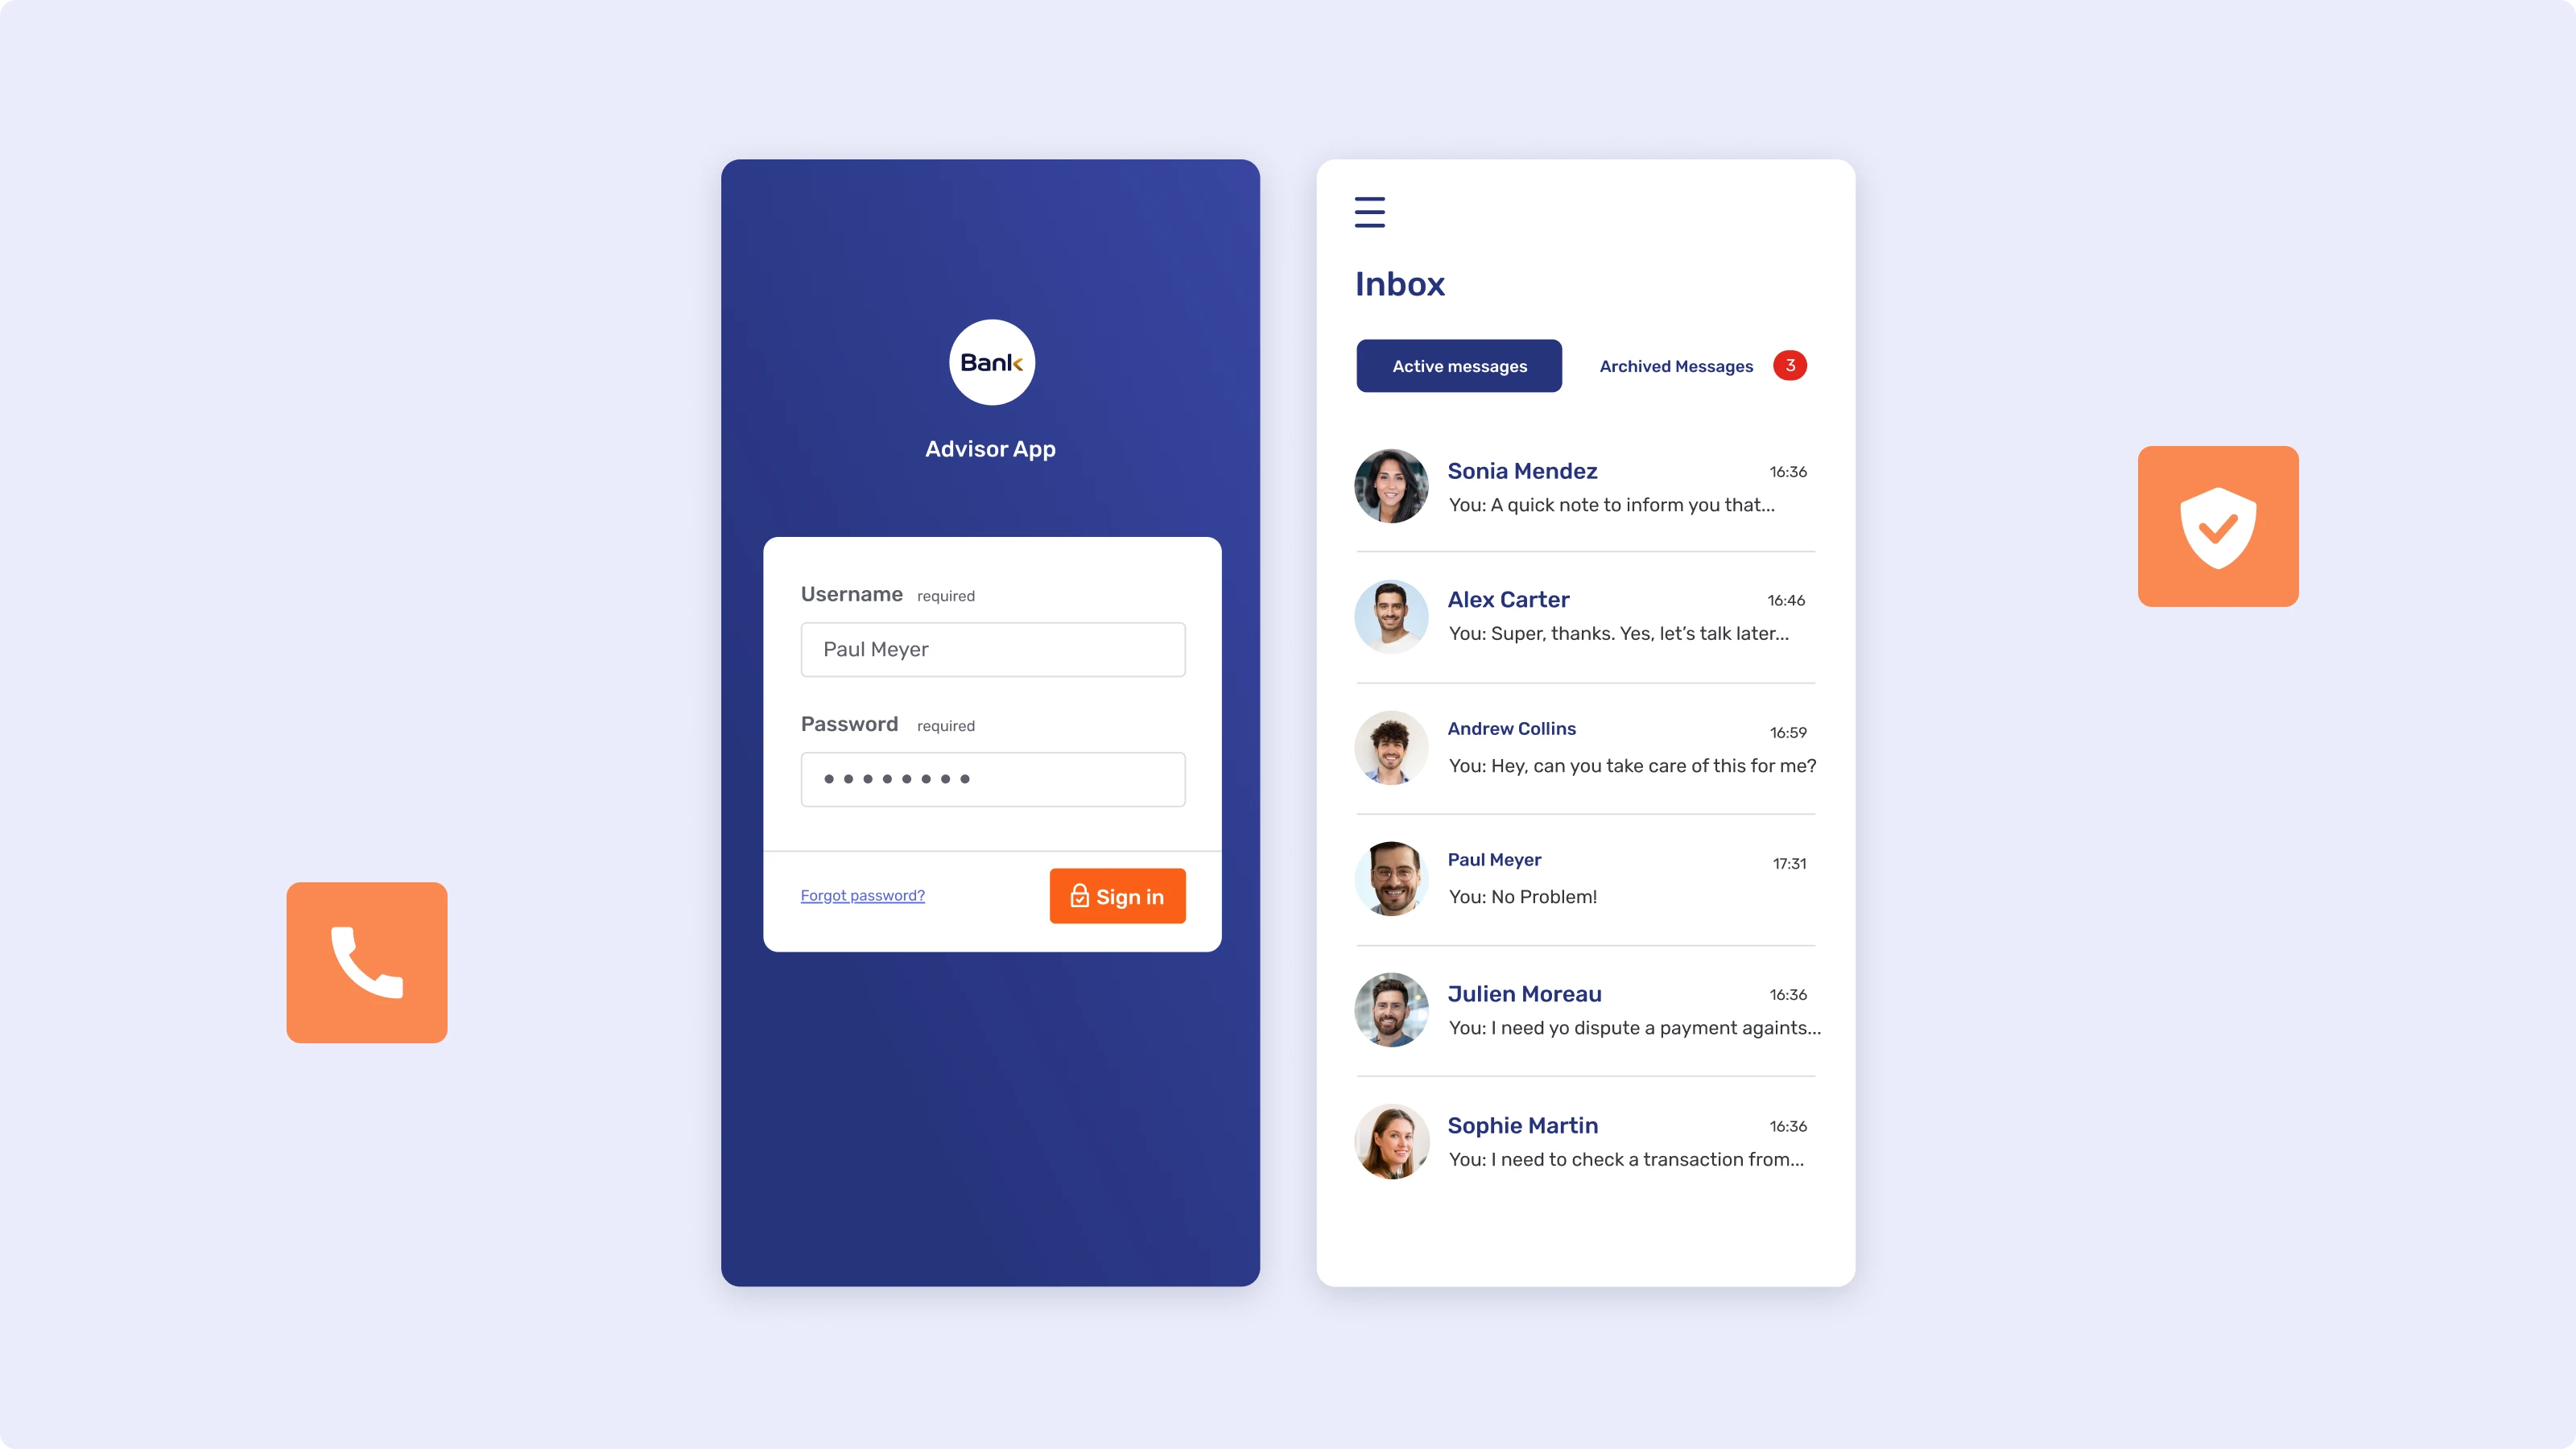
C’est ici que les chiffres de fidélisation évoqués plus haut deviennent solubles plutôt que simplement alarmants. De nombreux établissements disposent d’une application client dédiée, mais pas d’un outil sécurisé dédié permettant aux conseillers-ères de répondre aux clients en déplacement, et répondre aux exigences de sécurité implique généralement d’acheter la licence d’un SDK tiers coûteux ou de financer un développement sur mesure. L’étude 2025 US Financial Advisor Satisfaction Study de JD Power montre que seuls 20 % des conseillers-ères de moins de 40 ans décrivent leur établissement comme attentif à sa marque, contre 35 % des conseillers-ères de 40 à 64 ans. Cet écart apparaît souvent précisément là où les conseillers-ères reçoivent un mélange d’applications personnelles et d’e-mails plutôt qu’un outil que l’établissement a réellement conçu et personnalisé à sa marque pour eux. La Brandable Advisor App est une application iOS et Android en marque blanche, publiée sous la marque de l’institution, qui offre aux conseillers-ères un accès mobile à Secure Messenger, Live Chat, Video & Voice, Co-Apping et Document Collaboration. Elle intègre un module d’intégrité aligné sur l’OWASP Mobile Application Security Verification Standard (MASVS), couvrant les contrôles d’intégrité de l’application, la détection du rootage et du jailbreak, la détection des émulateurs, le blocage des captures d’écran et la liaison à l’appareil, ainsi que l’authentification à deux facteurs, la connexion biométrique et l’authentification unique via Microsoft ou OpenID Connect.
Ce que cela signifie pour la feuille de route
Les établissements qui considèrent les outils des conseillers-ères comme un levier de fidélisation, et pas seulement comme un projet d’efficacité, sont les mieux placés face au transfert de patrimoine déjà en cours. Sur plus de 170 implémentations bancaires et de services financiers et 10 000 conseillers-ères dans le monde, le schéma se confirme : lorsque l’expérience du-de la conseiller-ère est à la hauteur de celle du client, la relation survit au passage de relais entre générations. Lorsque ce n’est pas le cas, les actifs ont tendance à suivre le-la conseiller-ère vers la sortie.

