La batalla por la fidelidad y la captación de clientes nunca ha sido tan intensa entre las entidades financieras. Lograr una captación sostenible a un coste razonable es un reto enorme, porque los consumidores de hoy son más exigentes que nunca: esperan transacciones fluidas y experiencias personalizadas que respondan a sus necesidades financieras particulares.
Para que los bancos prosperen en este entorno competitivo, es primordial centrarse estratégicamente tanto en la captación como en la retención. Pero ¿qué pueden hacer los bancos minoristas para poner a sus clientes en el centro de sus estrategias de crecimiento?
Lo que importa a los clientes actuales y potenciales
Al diseñar una estrategia nueva, el primer paso debe ser siempre examinar las preferencias de los clientes, en particular en lo que respecta a la interacción con el cliente. Los clientes bancarios de hoy han cambiado por completo en comparación con hace diez o veinte años. Esto plantea varias cuestiones interesantes en el sector bancario.
Opciones digitales frente a presenciales
Hay una tendencia innegable hacia la digitalización y la banca digital en el sector de los servicios financieros, que ha puesto bajo presión las operaciones bancarias tradicionales. Por ejemplo, el uso de las sucursales físicas desciende de forma constante, y los clientes esperan canales digitales y aplicaciones móviles como parte de su experiencia bancaria cotidiana.
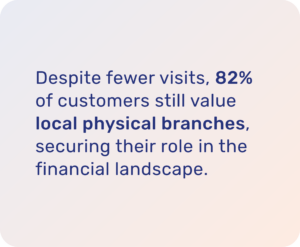
Pero las sucursales físicas no deben relegarse a los anales de la historia, porque sigue habiendo una demanda clara, aunque la gente piense usarlas menos. Aunque prevén visitarlas con menos frecuencia, el 82 % de los clientes sigue valorando tener una cerca.
Esto explicaría por qué vemos un gran éxito de las opciones de sucursal híbrida, que son más rentables de operar y ofrecen al mismo tiempo la experiencia presencial que los clientes necesitan en momentos concretos.
Cuando los clientes prefieren atención humana
Incluso con los increíbles avances de la IA, hay momentos del recorrido del cliente en los que prefieren hablar con un agente humano, algo esencial para la fidelidad continuada del cliente. De hecho, un informe de Forrester concluyó que las experiencias fluidas e híbridas puntuan más alto en eficacia, facilidad y emoción que las experiencias solo digitales o solo físicas.
Esto no se basa únicamente en las declaraciones y encuestas de las propias entidades financieras. En cuanto a las estrategias de captación de clientes, hay tendencias que parecen apoyar que ser totalmente digital acarreará dificultades más adelante. En los últimos años ha habido un auge sólido de las fintech solo digitales.
Una que resultó especialmente popular en el Reino Unido fue Monzo. Como es habitual en estas fintech, Monzo ofrece a clientes actuales y potenciales una experiencia digital realmente excepcional, con todo, desde el onboarding hasta las interacciones continuas, en un entorno totalmente virtual.
En 2018, Monzo arrasó en el Reino Unido, consolidó una gran cuota de mercado y se llevó mucho negocio de las entidades consolidadas. Esta tendencia, aunque ralentizada, continuó hasta 2022, cuando por primera vez la cancelación de clientes superó a la captación y perdió a más de 2.000 clientes en el cuarto trimestre de 2022.
Es demasiado pronto para saber exactamente por qué Monzo está perdiendo clientes. Podría deberse al auge de competidores como Revolut, que tiene el mayor número de clientes actuales de cualquier banco digital de Europa. Dicho esto, si miramos las cifras de captación de 2023, lo notable es que todos los bancos con cifras de captación positivas son bancos tradicionales o de orientación ética, como Triodos Bank.
Lo que se puede afirmar con seguridad es que las experiencias digitales sólidas por sí solas no bastan para captar clientes de forma eficaz ni para cumplir sus expectativas continuas.
Una experiencia excepcional pero equilibrada
Como ejemplo de herramientas digitales sólidas combinadas con un enfoque estratégico centrado en las personas, podemos fijarnos en Raiffeisenbank, un banco minorista con sede en la República Checa que forma parte del grupo RBS.
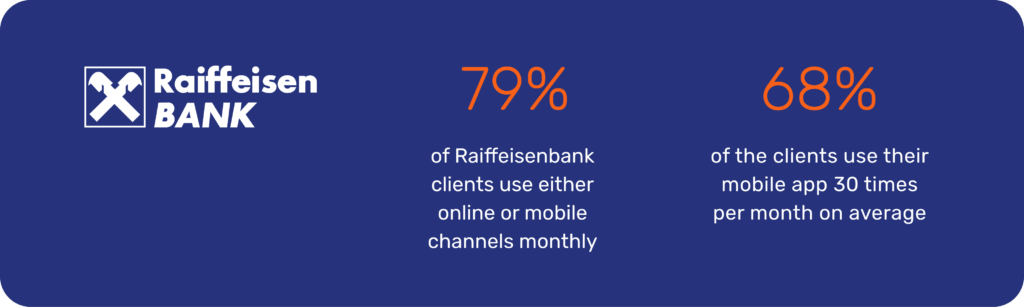
Como las fintech, Raiffeisenbank tiene una oferta digital sólida. En total, el 79 % de sus clientes usa canales online o móviles cada mes, y el 68 % de ellos usa su aplicación móvil una media de 30 veces al mes. Contar con una base digital sólida sin duda tuvo un papel clave en el proceso de captación de clientes.
La reputación entre tu base de clientes
Sin embargo, la reputación lo es todo. En el sector bancario, como en cualquier otro, las recomendaciones de clientes fieles son un medio de enorme importancia para retener clientes y ampliar la base de un banco. Por ejemplo, una serie de reseñas online con opiniones negativas de clientes que se remontan al menos a 2020 afectó sin duda a la reputación de Monzo y frenó su crecimiento.
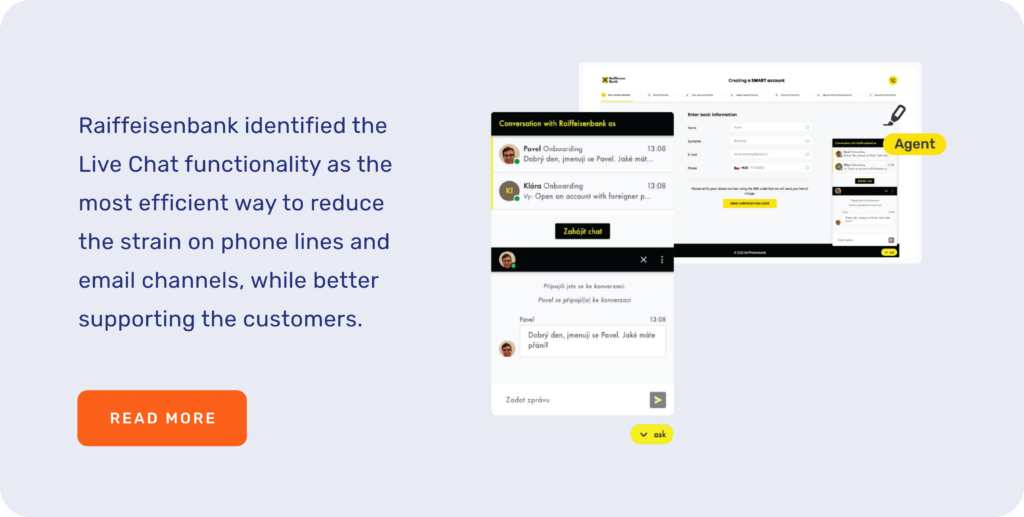
Era exactamente el escenario que Raiffeisenbank quería evitar, en concreto en lo relativo a su experiencia de atención al cliente. Con gran visión de futuro, el equipo se dio cuenta de que recibía demasiadas llamadas en su contact center, lo que ponía en riesgo la experiencia del cliente.
Para abordarlo, Raiffeisen empezó a colaborar con Unblu e incorporó la funcionalidad de Live Chat para desviar llamadas. Aunque funcionó, el banco pronto observó un aumento del total de consultas de los clientes (porque era más fácil contactar con el banco) y dio el paso de implantar también Co-Browsing. Estas medidas permitieron al banco mantener una reputación positiva.
Maximizar las conversiones
Con la experiencia de cliente mejorada, Raiffeisenbank estaba en mejor posición para aprovechar las oportunidades de conversión. Para sacarles partido, al final de las interacciones satisfactorias con clientes contentos, se indicó a los agentes que ofrecieran productos financieros según una recomendación del CRM del banco.
En el canal de Live Chat se produjeron en total 12.000 sesiones durante el periodo de seguimiento. De ellas, 6.400 mostraron potencial para generar una nueva oportunidad de upsell, y en agosto de 2022 se habían cerrado 320 operaciones nuevas. Esto supuso una tasa de conversión del 5 %, que subió al 8 % en septiembre siguiente.
¿Te interesa la historia de Raiffeisenbank? Lee el caso de éxito completo aquí.
Impulsar la captación y la retención de clientes bancarios
No existe una estrategia de captación mágica para impulsar la captación y la retención en la banca. Para tener éxito hace falta una mezcla de capacidades digitales sólidas, una oferta de producto diferenciada, estrategias de marketing eficaces, presencia en redes sociales y una buena reputación general.
Al colaborar con Unblu, los bancos acceden a una solución conversacional flexible que se adapta a su contexto concreto y les permite ofrecer interacciones mejores y más atractivas.
Unblu's next move