
La bataille pour la fidélité et l'acquisition des client-e-s n'a jamais été aussi intense entre les institutions financières. Parvenir à une acquisition durable à un coût raisonnable est un immense défi, car les consommateurs-trices d'aujourd'hui sont plus exigeant-e-s que jamais : ils et elles attendent à la fois des transactions fluides et des expériences personnalisées qui répondent à leurs besoins financiers propres.
Pour que les banques prospèrent dans ce paysage concurrentiel, il est primordial de se concentrer stratégiquement à la fois sur l'acquisition et sur la fidélisation. Mais que peuvent faire les banques de détail pour placer leurs client-e-s au centre de leurs stratégies de croissance ?
Ce qui compte pour les client-e-s actuel-le-s et potentiel-le-s
Lorsqu'on conçoit une nouvelle stratégie, le premier réflexe doit toujours être d'examiner les préférences des client-e-s, en particulier en matière d'engagement. Les client-e-s bancaires d'aujourd'hui ont complètement changé par rapport à il y a dix ou vingt ans. Cela soulève plusieurs questions intéressantes dans le secteur bancaire.
Options digitales ou en personne
La tendance à la digitalisation et à la banque digitale est indéniable dans les services financiers, ce qui met sous pression les opérations bancaires traditionnelles. Par exemple, on observe une baisse régulière de la fréquentation des agences physiques, les client-e-s s'attendant à disposer de canaux digitaux et d'applications mobiles dans leur expérience bancaire quotidienne.
Mais les agences physiques ne doivent pas être releguées aux oubliettes de l'histoire, car la demande reste bien réelle, même si les gens prévoient de s'y rendre moins. Bien qu'ils et elles prévoient d'y aller moins souvent, 82 % des client-e-s tiennent encore à en avoir une à proximité.
Cela explique pourquoi nous constatons un fort succès des agences hybrides, plus rentables à exploiter tout en offrant l'expérience en personne dont les client-e-s ont besoin à des moments précis.
Quand les client-e-s préfèrent un support humain
Même avec les avancées considérables de l'IA, il y a des moments du parcours client où ils et elles préfèrent parler à un-e conseiller-ère humain-e, ce qui est essentiel pour une fidélité durable. En effet, un rapport de Forrester a révélé que les expériences fluides et hybrides obtiennent de meilleurs scores en efficacité, facilité et émotion que les expériences 100 % digitales ou 100 % physiques.
Cela ne repose pas uniquement sur les déclarations et enquêtes des institutions financières elles-mêmes. En matière de stratégies d'acquisition, certaines tendances semblent indiquer qu'un passage entièrement digital posera des difficultés à terme. Ces dernières années, les fintechs 100 % digitales ont connu une solide montée en puissance.
L'une d'elles a connu un succès particulier au Royaume-Uni : Monzo. Comme il est typique de ces fintechs, Monzo offre aux client-e-s actuel-le-s et potentiel-le-s une expérience digitale vraiment exceptionnelle, où tout, de l'onboarding aux interactions courantes, se déroule dans un environnement entièrement virtuel.
En 2018, Monzo a pris le Royaume-Uni d'assaut, s'assurant une part de marché importante et prenant beaucoup d'activité aux institutions établies. Cette tendance, tout en ralentissant, s'est poursuivie jusqu'en 2022, année où, pour la première fois, son attrition a dépassé son acquisition, avec plus de 2 000 client-e-s perdu-e-s au quatrième trimestre 2022.
Il est trop tôt pour dire exactement pourquoi Monzo perd des client-e-s. Cela pourrait tenir à la montée de concurrents comme Revolut, qui compte le plus grand nombre de client-e-s actuel-le-s de toutes les banques digitales en Europe. Cela dit, si l'on regarde les chiffres d'acquisition de 2023, on remarque que toutes les banques affichant des chiffres d'acquisition positifs sont des banques traditionnelles ou des banques à vocation éthique, comme Triodos Bank.
Ce que l'on peut affirmer, c'est que de solides expériences digitales ne suffisent pas à elles seules à assurer une acquisition efficace ni à répondre aux attentes continues des client-e-s.
Une expérience exceptionnelle, mais équilibrée
Pour un exemple d'outils digitaux robustes associés à une approche stratégique centrée sur l'humain, on peut se tourner vers Raiffeisenbank, une banque de détail basée en République tchèque et membre du groupe RBS.
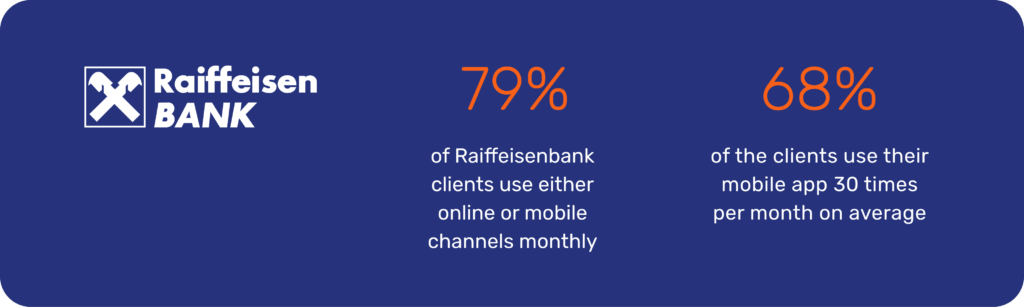
Comme les fintechs, Raiffeisenbank propose une offre digitale solide. Au total, 79 % de ses client-e-s utilisent chaque mois les canaux en ligne ou mobiles, et 68 % d'entre eux utilisent son application mobile 30 fois par mois en moyenne. Disposer d'un socle digital solide a certainement joué un rôle clé dans le processus d'acquisition.
La réputation auprès de votre clientèle
Pourtant, la réputation est tout. Dans le secteur bancaire, comme dans tous les autres, les recommandations de client-e-s fidèles sont un moyen exceptionnellement important de fidéliser durablement et de développer la clientèle d'une banque. Par exemple, une série d'avis en ligne comportant de mauvais retours client, remontant au moins à 2020, a sans aucun doute affecté la réputation de Monzo et freiné sa croissance.
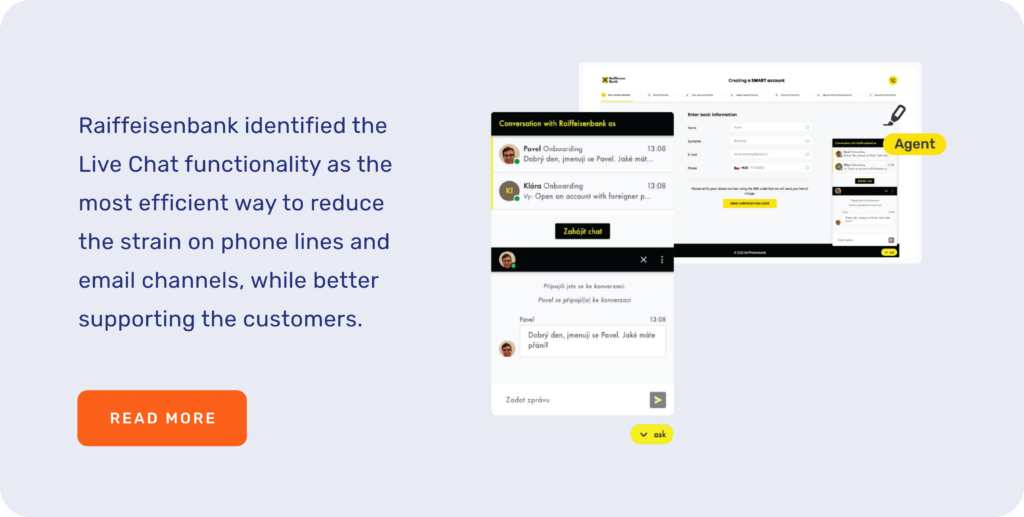
C'est exactement le scénario que Raiffeisenbank voulait éviter, en particulier pour son expérience de service client. Faisant preuve d'une grande prévoyance, l'équipe a réalisé qu'elle recevait trop d'appels dans son contact center, ce qui mettait l'expérience client en danger.
Pour y remédier, Raiffeisen a commencé à collaborer avec Unblu, en intégrant la fonction de Live Chat pour dévier des appels. Si cela a fonctionné, la banque a rapidement constaté une hausse du nombre global de demandes et de questions des client-e-s (il était plus facile de joindre la banque) et a donc franchi le pas en mettant aussi en place le Co-Browsing. Ces mesures ont permis à la banque de préserver une réputation durablement positive.
Maximiser les conversions
Ayant amélioré l'expérience client, Raiffeisenbank était mieux placée pour exploiter les opportunités de conversion. Pour en tirer parti, à la fin des interactions réussies avec des client-e-s satisfait-e-s, les conseillers-ères avaient pour consigne de proposer des produits financiers sur la base d'une recommandation issue du CRM de la banque.
Sur le canal de Live Chat, un total de 12 000 sessions ont eu lieu pendant la période de suivi. Parmi elles, 6 400 ont montré le potentiel de déboucher sur une nouvelle opportunité de vente additionnelle, et 320 nouveaux contrats ont effectivement été conclus en août 2022. Cela représentait un taux de conversion de 5 %, qui est passé à 8 % en septembre suivant.
L'histoire de Raiffeisenbank vous intéresse ? Lisez l'étude de cas complète ici.
Renforcer l'acquisition et la fidélisation des client-e-s bancaires
Il n'existe pas de stratégie d'acquisition miracle pour renforcer l'acquisition et la fidélisation dans la banque. Pour réussir, il faut un mélange de solides capacités digitales, d'une offre de produits différenciée, de stratégies marketing efficaces, d'une présence sur les réseaux sociaux et d'une solide réputation globale.
En collaborant avec Unblu, les banques accèdent à une solution conversationnelle flexible qui s'adapte à leur contexte spécifique, et leur permet d'offrir des interactions de meilleure qualité et plus engageantes.