
L'engagement client et l'expérience client sont deux concepts distincts, chacun important à sa manière. La plupart d'entre nous connaissent la notion d'expérience client, qui mesure la perception qu'a votre client-e de votre marque, quelle que soit l'interaction.
Elle peut concerner l'image de marque, l'expérience avec le produit, la qualité du service, et bien d'autres choses. L'engagement client, lui, s'intéresse davantage au processus d'interaction directe avec le ou la client-e, quel que soit le canal utilisé.
Les avantages de l'engagement client
Cela ne veut pas dire que les deux concepts ne sont pas liés. La qualité de l'engagement client a un impact marqué sur l'expérience globale. On pourrait même aller jusqu'à dire que l'engagement client est le facteur d'influence décisif de l'expérience, celui qui détermine la solidité de la relation client sur le long terme.
Selon une étude américaine de Gallup, des client-e-s engagé-e-s ont entraîné une réduction de 63 % de l'attrition et une amélioration globale de la performance de 23 %, par rapport à des concurrents qui ne faisaient pas de l'engagement une priorité.
Des réponses rapides aux demandes
Cela vaut aussi pour le secteur bancaire. Selon une récente enquête de retours client, 98 % des client-e-s veulent que leurs demandes reçoivent une réponse rapide, mais seuls 58 % estiment que les banques atteignent ce seuil. La rapidité et le caractère exploitable des réponses, c'est-à-dire la qualité de l'engagement, contribuent fortement à renforcer la satisfaction.
Un engagement plus actif
Mais pour une vraie différenciation par l'engagement, les banques traditionnelles (voire les banques digitales) ne peuvent pas se contenter d'être réactives. La même étude a révélé que si 93 % des client-e-s veulent que leur banque les connaisse, eux et elles et leurs besoins bancaires, seuls 33 % estiment que leur banque y parvient. Autrement dit, ce qu'ils et elles demandent, c'est une personnalisation active.
Davantage d'achats et de rentabilité
Les résultats globaux d'un engagement client plus élevé sont à la fois la satisfaction et la rentabilité. Un bon exemple est celui de Raiffeisenbank, qui a décidé d'accroître ses capacités de canaux digitaux et d'améliorer sa manière d'engager ses client-e-s.
L'objectif initial était de dévier des appels du centre d'appels et d'augmenter la productivité des collaborateurs-trices de la banque, deux objectifs atteints grâce à la mise en place de canaux de Live Chat et de Co-Browsing. Mais une fois l'expérience de service renforcée en place, l'équipe a remarqué qu'elle pouvait tirer des enseignements des interactions.
Grâce à ces interactions, elle a pu mieux adapter ses offres de service, auxquelles les client-e-s étaient aussi plus réceptif-ve-s car elles et ils venaient de vivre une expérience de service positive. La banque basée à Prague a ainsi pu augmenter son taux de conversion de 5 % en août 2022, puis de 8 % le mois suivant.
Envie d'en savoir plus ?
Lisez l'étude de cas complète ici.
Stratégies d'engagement client
Compte tenu de la force d'un engagement client positif, la question suivante est : que doivent faire les organisations de services financiers pour y parvenir ? Nous présentons ci-dessous quelques-unes des méthodes les plus efficaces.
Garantir l'excellence du service client digital
Il ne suffit pas d'engager simplement le dialogue avec les client-e-s. Il faut aussi veiller à ce que chaque interaction, sur tous les points de contact, soit positive et se déroule sur leur canal préféré. Voici quelques moyens d'y parvenir.
1. Utiliser des chatbots enrichis par l'IA
La technologie d'IA a fait des bonds de géant rien que cette dernière année avec le lancement de l'IA générative. Plus que jamais, il est essentiel d'avoir une forte présence de l'IA sur votre site web.
Plusieurs raisons à cela. D'abord, elle permet d'offrir un support client 24h/24 et 7j/7, ce qui est particulièrement utile maintenant que les bots comprennent bien mieux l'intention des questions et fournissent des réponses précises.
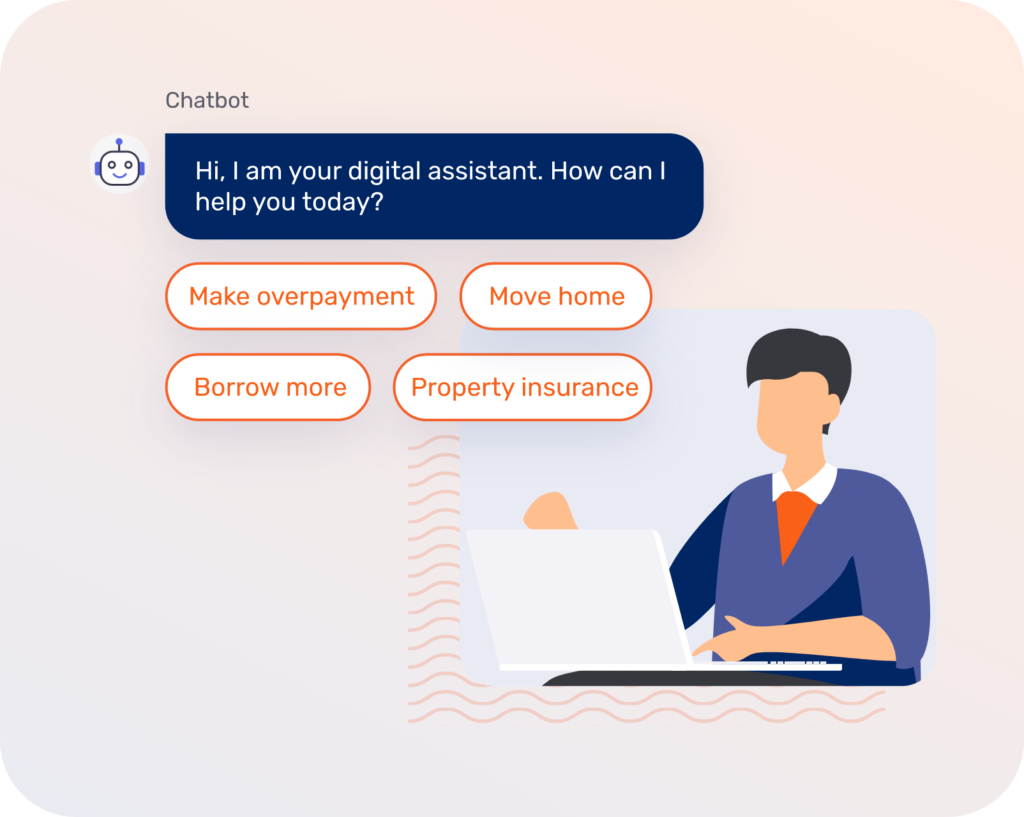
Mais l'IA soutient aussi les conseillers-ères humain-e-s, avec une productivité pouvant être multipliée jusqu'à trois. Le chatbot peut non seulement dévier des demandes de canaux saturés comme les lignes téléphoniques, en réduisant le nombre total d'appels, mais aussi aider les conseillers-ères à gagner en efficacité pendant les interactions avec les client-e-s.
Ce qui nous amène au point suivant.
2. Déployer un plus large éventail de canaux digitaux connectés
L'époque où l'e-mail ou le téléphone étaient les seuls canaux de support client est révolue. Désormais, les conseillers-ères doivent être disponibles sur le canal que préfèrent les client-e-s.
Prenons l'exemple des canaux de Live Chat. Comme avec un chatbot de site web, le Live Chat permet de dévier des appels du canal téléphonique, plus limitant, puisque deux conversations peuvent se tenir simultanément. Et c'est là que l'IA devient utile : le chatbot peut aussi suggérer des réponses pendant les interactions avec les client-e-s pour renforcer encore l'efficacité.
Une variété de canaux digitaux équipés pour traiter le niveau de demande du ou de la client-e est essentielle pour améliorer l'expérience client.
3. Se concentrer sur le support de la plateforme de banque mobile
Dans la même logique, les dirigeant-e-s bancaires doivent optimiser leur expérience mobile, notamment la manière dont ils et elles fournissent le support via l'application. Les client-e-s modernes utilisent fréquemment leurs applications pour effectuer des transactions, et les tendances les plus récentes montrent même un glissement vers des interactions complexes via l'application.
Cela signifie que vos conseillers-ères doivent être disponibles en un clic, avec les outils digitaux pour proposer des solutions rapides. Prenons l'exemple de l'outil de collaboration Co-Browsing. Il est bien connu dans un contexte desktop, où les conseillers-ères peuvent guider les client-e-s dans une documentation difficile, naviguer sur des sites web, et bien plus.
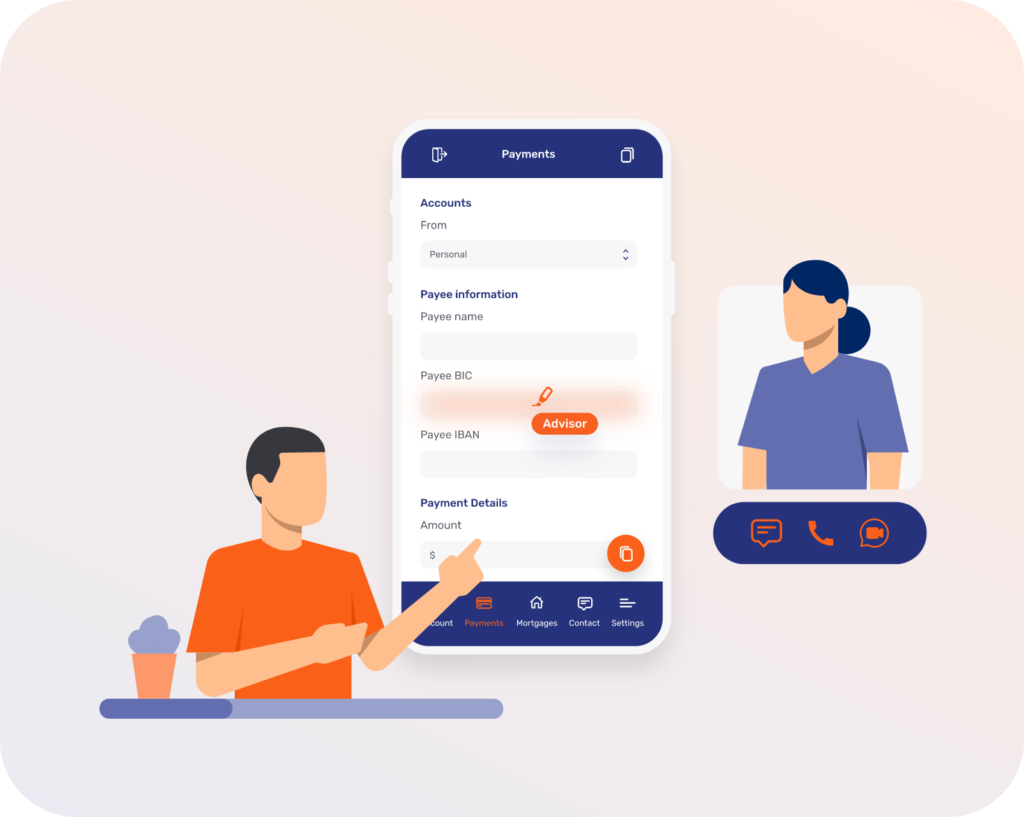
Cependant, vu l'évolution des tendances, il devient de plus en plus essentiel de disposer des mêmes capacités dans le contexte d'une application mobile. Connue sous le nom de Co-Apping, cette technologie proche mais distincte s'impose comme le prochain incontournable pour garantir la satisfaction client.
4. Miser sur les contenus pédagogiques
Le dicton « tout vient à point à qui sait attendre » s'applique peu à la banque de détail. C'est même l'inverse : il faut être là où sont vos client-e-s et leur rappeler pourquoi ils et elles devraient choisir votre banque.
Une partie peut passer par des notifications push, une tactique clé des stratégies de personnalisation fondées sur les données. Mais dans un contexte plus orienté service, il est aussi important de mener des stratégies d'éducation des client-e-s.
Imaginons par exemple que vous remarquiez qu'un problème courant survient avec une fonction et empêche les client-e-s de l'utiliser correctement. À la fin d'un appel de service client pour un autre sujet, vous pouvez profiter de ce temps pour expliquer de manière proactive au ou à la client-e comment utiliser la fonction. En lui montrant, il ou elle sera plus enclin-e à l'utiliser, ce qui renforce l'engagement.
Fonder votre stratégie sur la relation avec les client-e-s
Quelle que soit la stratégie d'engagement que vous employez, la règle d'or est d'offrir des expériences personnalisées aux moments clés, qui renforcent la fidélité. La qualité de l'expérience digitale y contribue beaucoup, mais ce n'est pas le seul facteur.
Il faut aussi un élément humain pour guider chacun-e dans son parcours financier et proposer les services bancaires dont il ou elle a réellement besoin. En allant au-delà des attentes des client-e-s et en proposant des produits financiers fondés sur des décisions guidées par les données, les sociétés de services financiers peuvent offrir des expériences plus positives qui mènent à des relations durables.
Envie d'en savoir plus ?
Contactez-nous dès aujourd'hui pour plus d'informations ou pour planifier une démo