Hoy hay muchas formas de contactar con un banco: Live Chat, Secure Messenger, en la sucursal o por teléfono – y la lista continúa. Todos los demás canales están protegidos por autenticación. La correspondencia con clientes, no. Y tres bancos han decidido hacer algo al respecto.
La mayoría de los bancos está convencida de que esa brecha no existe. Si les preguntas dónde se guardan las conversaciones con clientes a posteriori, señalarán el portal, la app o quizá el contact center. Todos ellos están gobernados y registrados.
O eso creen los bancos.
Si insistes un poco, la cosa se abre. Pregunta por dónde viajó realmente el expediente hipotecario, el extracto corregido o el mandato firmado, y la respuesta casi siempre es el correo electrónico.
Esa no es una brecha que nadie eligiera. Es lo que queda después de quince años digitalizando todo lo que la rodea.
Por qué el correo electrónico ha sobrevivido a todos los proyectos pensados para sustituirlo
La mayoría de los bancos ya lo ha intentado. Se lanza el chat asíncrono, la adopción parece prometedora y luego se estanca. La razón rara vez es el canal en sí. Es que las conversaciones que merece la pena trasladar son las que llevan un documento.
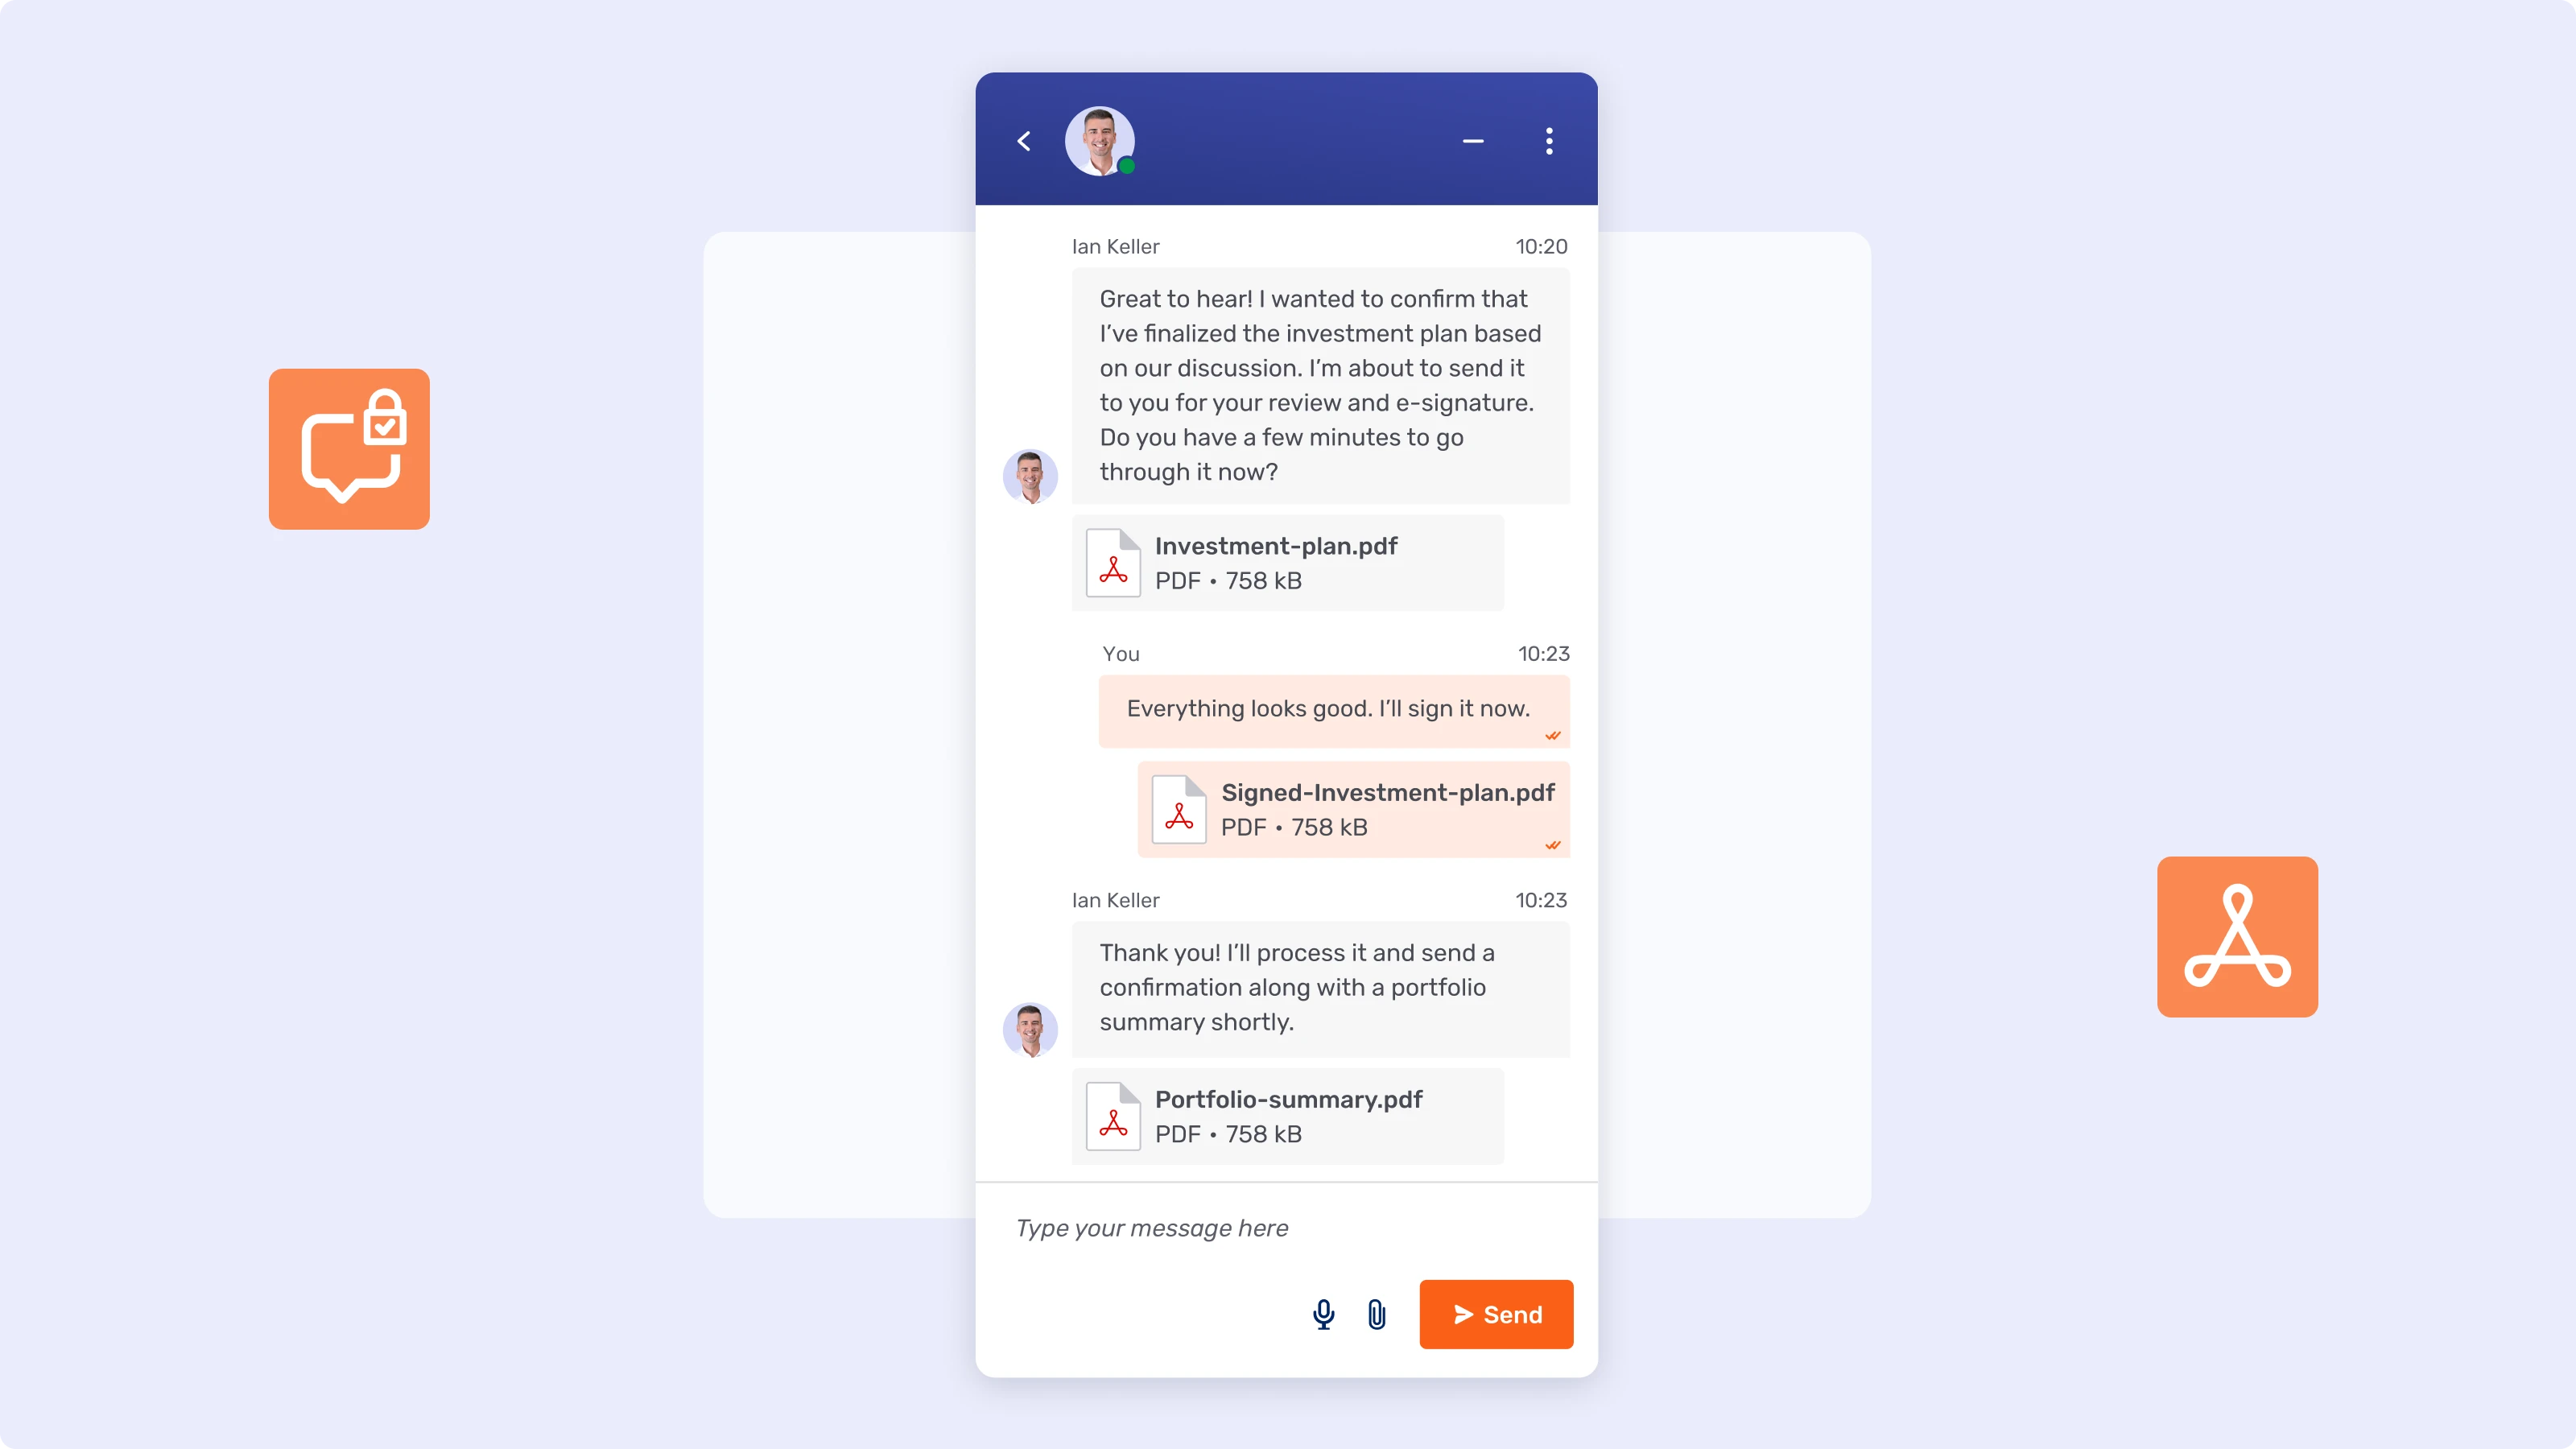
Un cliente comunica un problema y adjunta una captura de pantalla. Un asesor envía un informe. Un tesorero de empresa necesita que le contrafirmen un formulario. En cuanto el chat no puede llevar el archivo, la conversación vuelve al correo electrónico y se lleva consigo el resto de la relación. En los equipos de banca corporativa e institucional sobre todo, el documento es la comunicación comercial.
Así que los adjuntos se convierten en la solución obvia. Tampoco bastan. Los bancos que han trabajado esto a fondo llegan a la misma lista de requisitos:
- Intercambio seguro de archivos dentro del dominio autenticado, no un enlace que lleva a un portal
- Vinculación a casos, de modo que la conversación quede unida al expediente y a su audit trail, y no a una persona
- Traspaso entre compañeros y equipos, con todo el historial intacto
- Participación de varias partes, con controles de acceso que permiten que los especialistas asesoren sin ser visibles para el cliente
- Contacto saliente proactivo, para que el banco pueda iniciar la conversación
- Historial persistente y con búsqueda que sobrevive a traspasos, ausencias y rotación de personal
Eso no es una función de adjuntos. Es un canal.
Lo que cuesta realmente el correo electrónico
El argumento para cambiar suele plantearse en términos de eficiencia. El argumento más sólido es el del riesgo.
Los adjuntos viajan fuera del perímetro del banco sin cifrado end-to-end, lo que convierte al correo electrónico en el vector preferido del fraude basado en ingeniería social. El contexto vive en la bandeja de entrada de una sola persona, de modo que pasar un caso a otro equipo implica empezarlo de nuevo. Los hilos se bifurcan, los asuntos se desvían, las versiones se multiplican y no existe un único registro del caso. No hay ocultación de datos personales, ni audit trails, ni forma de someter un hilo a retención legal. El archivado depende de la disciplina individual y no de calendarios de conservación integrados en el canal. Y el cliente espera, sin ver qué ocurre a continuación.
Cada uno de esos es un problema de control, no de productividad. Por eso los bancos que avanzan más deprisa no son los que tienen los mayores objetivos de eficiencia. Son aquellos en los que han intervenido sus funciones de cumplimiento y de fraude, y para ellos esto se lee como una laguna de cumplimiento normativo.
Las comunicaciones fuera de canal ya tienen precio
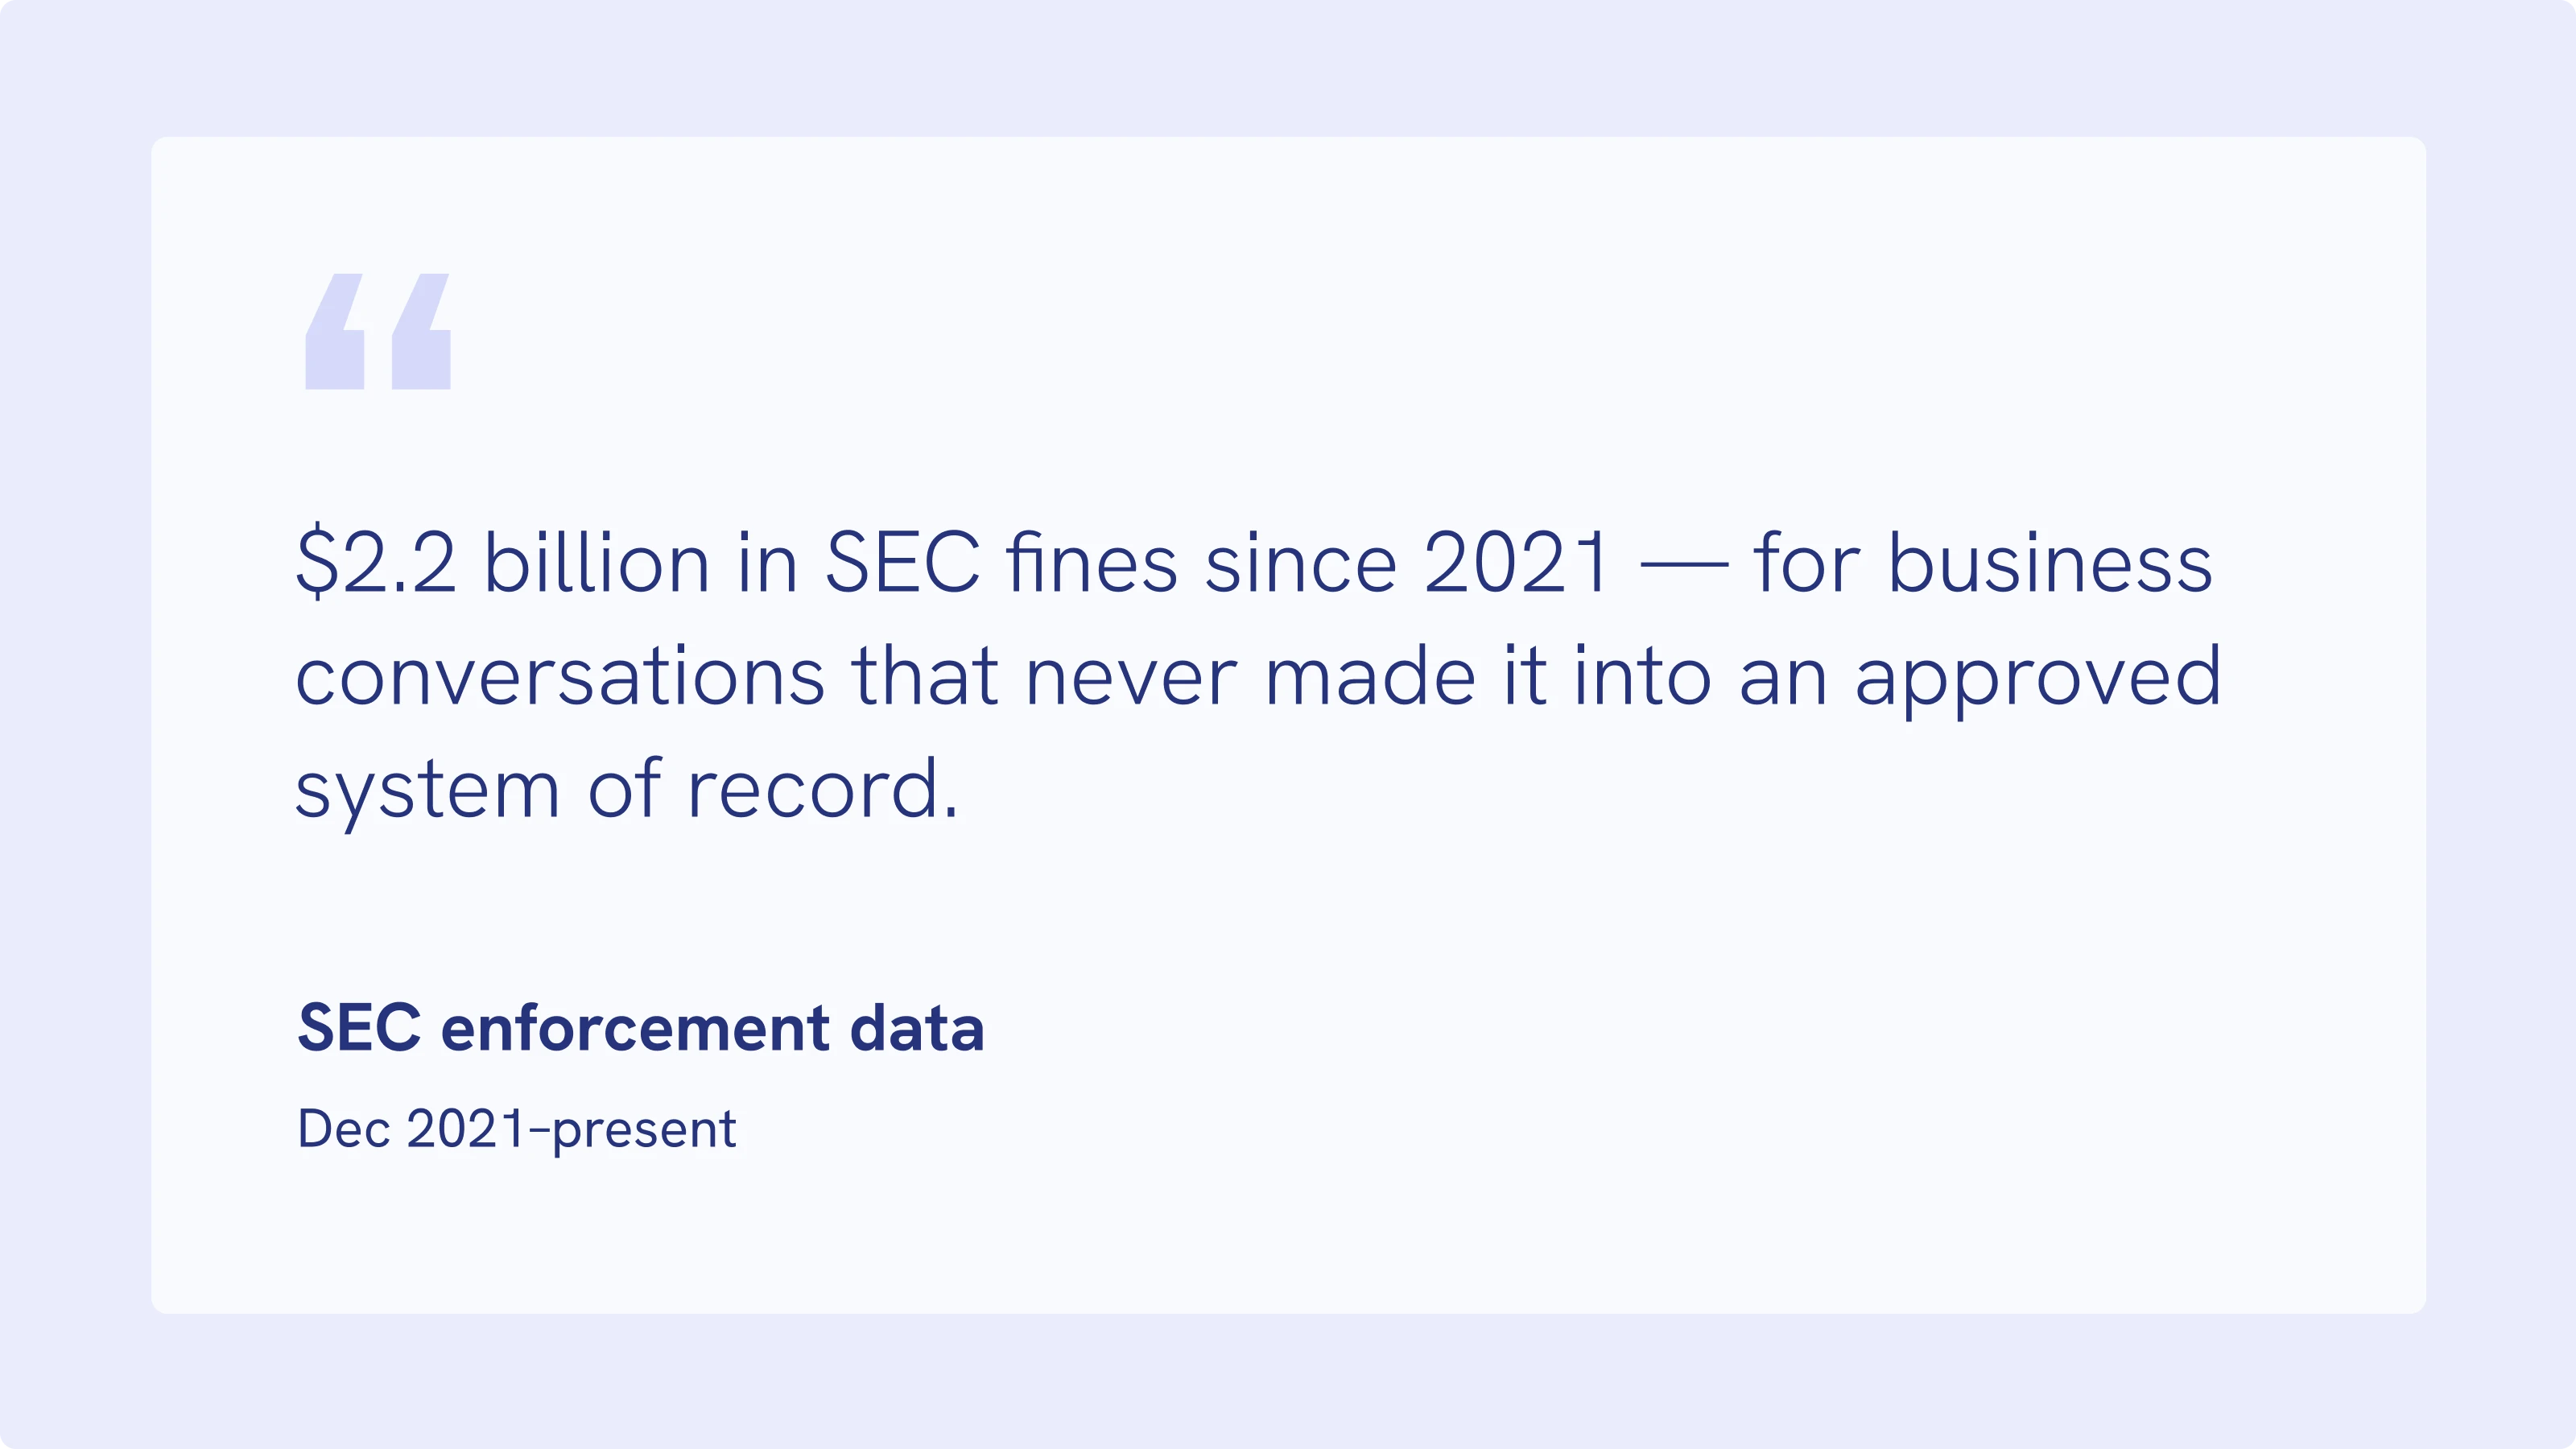
Los reguladores ya han puesto una cifra a esto, y no es una cuestión de protección de datos. Desde diciembre de 2021, la SEC ha multado a más de 100 firmas con un total de 2.200 millones de dólares por fallos de conservación de registros vinculados exactamente a este patrón: correspondencia comercial que nunca llegó a un sistema de registro archivado y listo para auditoría. La mayoría de esos casos afectaban a WhatsApp y a mensajes de texto personales y no al correo electrónico, pero las obligaciones de conservación de registros son las mismas que el correo electrónico incumple en silencio.
Las normas de libros y registros de FINRA y la SEC 17a-4 exigen a las firmas capturar las comunicaciones comerciales en un formato con búsqueda y con rastros de auditoría claros, no dejarlas como datos no estructurados dispersos por las bandejas de entrada. Añadir a posteriori una solución de archivado de correo, ya sea Bloomberg Chat, Microsoft Teams o las herramientas de retención nativas de Office 365 y Google Workspace, trata el síntoma. Un canal que está autenticado, registrado y listo para auditoría desde el primer mensaje trata la causa. Tratar el archivado como una ocurrencia tardía no es una estrategia de cumplimiento normativo en el sector financiero ni en ningún otro. La multa es un coste; el daño reputacional que le sigue, otro.
Tres formas en que los bancos están jubilando de verdad el buzón de correo
División por división. Uno de los mayores bancos universales de Europa está retirando su buzón dentro del portal de forma escalonada, empezando por la banca de particulares, la correspondencia más voluminosa y más estandarizada del grupo. Las divisiones corporativa, institucional y de patrimonios van detrás, cada una con su propio programa de transición dentro de una transformación digital más amplia. El planteamiento importa más que la mecánica: la mensajería se posiciona como el canal de destino, no como un complemento de soporte que funciona junto al correo electrónico.
Un documento, obligatorio. Un banco privado europeo tomó el camino opuesto, un patrón que se repite también en firmas de inversión y otras gestoras patrimoniales. En lugar de un cambio en todo el banco, eligió un único documento: el informe mensual de cartera. Los asesores están obligados a enviarlo mediante mensajería segura, dentro de una conversación preconfigurada para contener al cliente, al asesor y al asistente. Los clientes reciben una notificación push, pero el documento en sí solo se abre tras la autenticación. El motivo fue el fraude, ya que se atacaba directamente a los clientes con ingeniería social cada vez más convincente. El efecto secundario fue que los clientes aprendieron una regla que los protege en todas partes: este banco no envía documentos por correo electrónico.
Reunir todo lo entrante en un solo hilo. Un banco minorista nacional sustituyó el correo electrónico tradicional por una única conversación segura y continua con cada cliente, enriquecida con herramientas de colaboración y registrada automáticamente en el CRM. Los agentes trabajan en un solo lugar en lugar de alternar entre una bandeja de entrada, una consola de chat y un sistema de casos. Los canales escritos gestionan ahora una cuarta parte de todas las consultas de clientes, con agentes que atienden en torno a 240.000 conversaciones al año junto a aproximadamente un millón de interacciones con agentes virtuales, y el programa de automatización en todos los canales ha generado ganancias de eficiencia equivalentes a unos 40 puestos a tiempo completo.
Tres puntos de entrada distintos. El mismo destino.
Qué lo sustituye, en la práctica
El patrón que funciona se parece menos a una ventana de chat y más a un expediente en el que el cliente puede escribir.
Comunicación entrante
El cliente escribe desde el portal o la app, ya autenticado – sin portal de correo seguro, sin PDF protegido con contraseña. La solicitud se enruta por tema, segmento o relación. Se trabaja durante horas o días, con archivos, capturas de pantalla y notas internas que se acumulan en el hilo, y se avisa al cliente cuando hay novedades. Al cerrarse, el registro está completo, es exportable y está listo para búsqueda y recuperación.
Mensajes salientes
El contacto outbound deja de depender de que el cliente conteste a una llamada de voz. El asesor escribe en el hilo seguro; el cliente lo lee en la app y responde cuando le conviene. Cada relación tiene un único hilo persistente, abierto en el onboarding. Las gestoras patrimoniales que aplican este modelo comunican en torno a un 50 % más de interacciones entre cliente y asesor y un 25 % menos de tiempo del asesor dedicado a tareas administrativas.
Intercambio de archivos
El adjunto nunca sale del banco. Los documentos permanecen tras la autenticación y el cifrado end-to-end, se analizan y se conservan según la propia política de retención de datos del banco, y ambas partes pueden volver a encontrarlos meses después. Cuando escribir deja de funcionar, la misma conversación se abre a co-browsing, a un documento compartido o a una solicitud de firma digital.
Comunicación fluida
Los traspasos mueven el hilo entero: historial, archivos y participantes, de modo que el equipo receptor abre el caso con toda la información y el cliente conserva la misma referencia y nunca tiene que repetirse. Se puede incorporar a mitad de caso a especialistas, back office o cumplimiento como participantes ocultos, regidos por los mismos controles de acceso en todo momento. Los asistentes están de forma permanente en el hilo de la relación, lo que hace que la cobertura durante las ausencias sea automática y no improvisada.
Integración de mensajería contextual
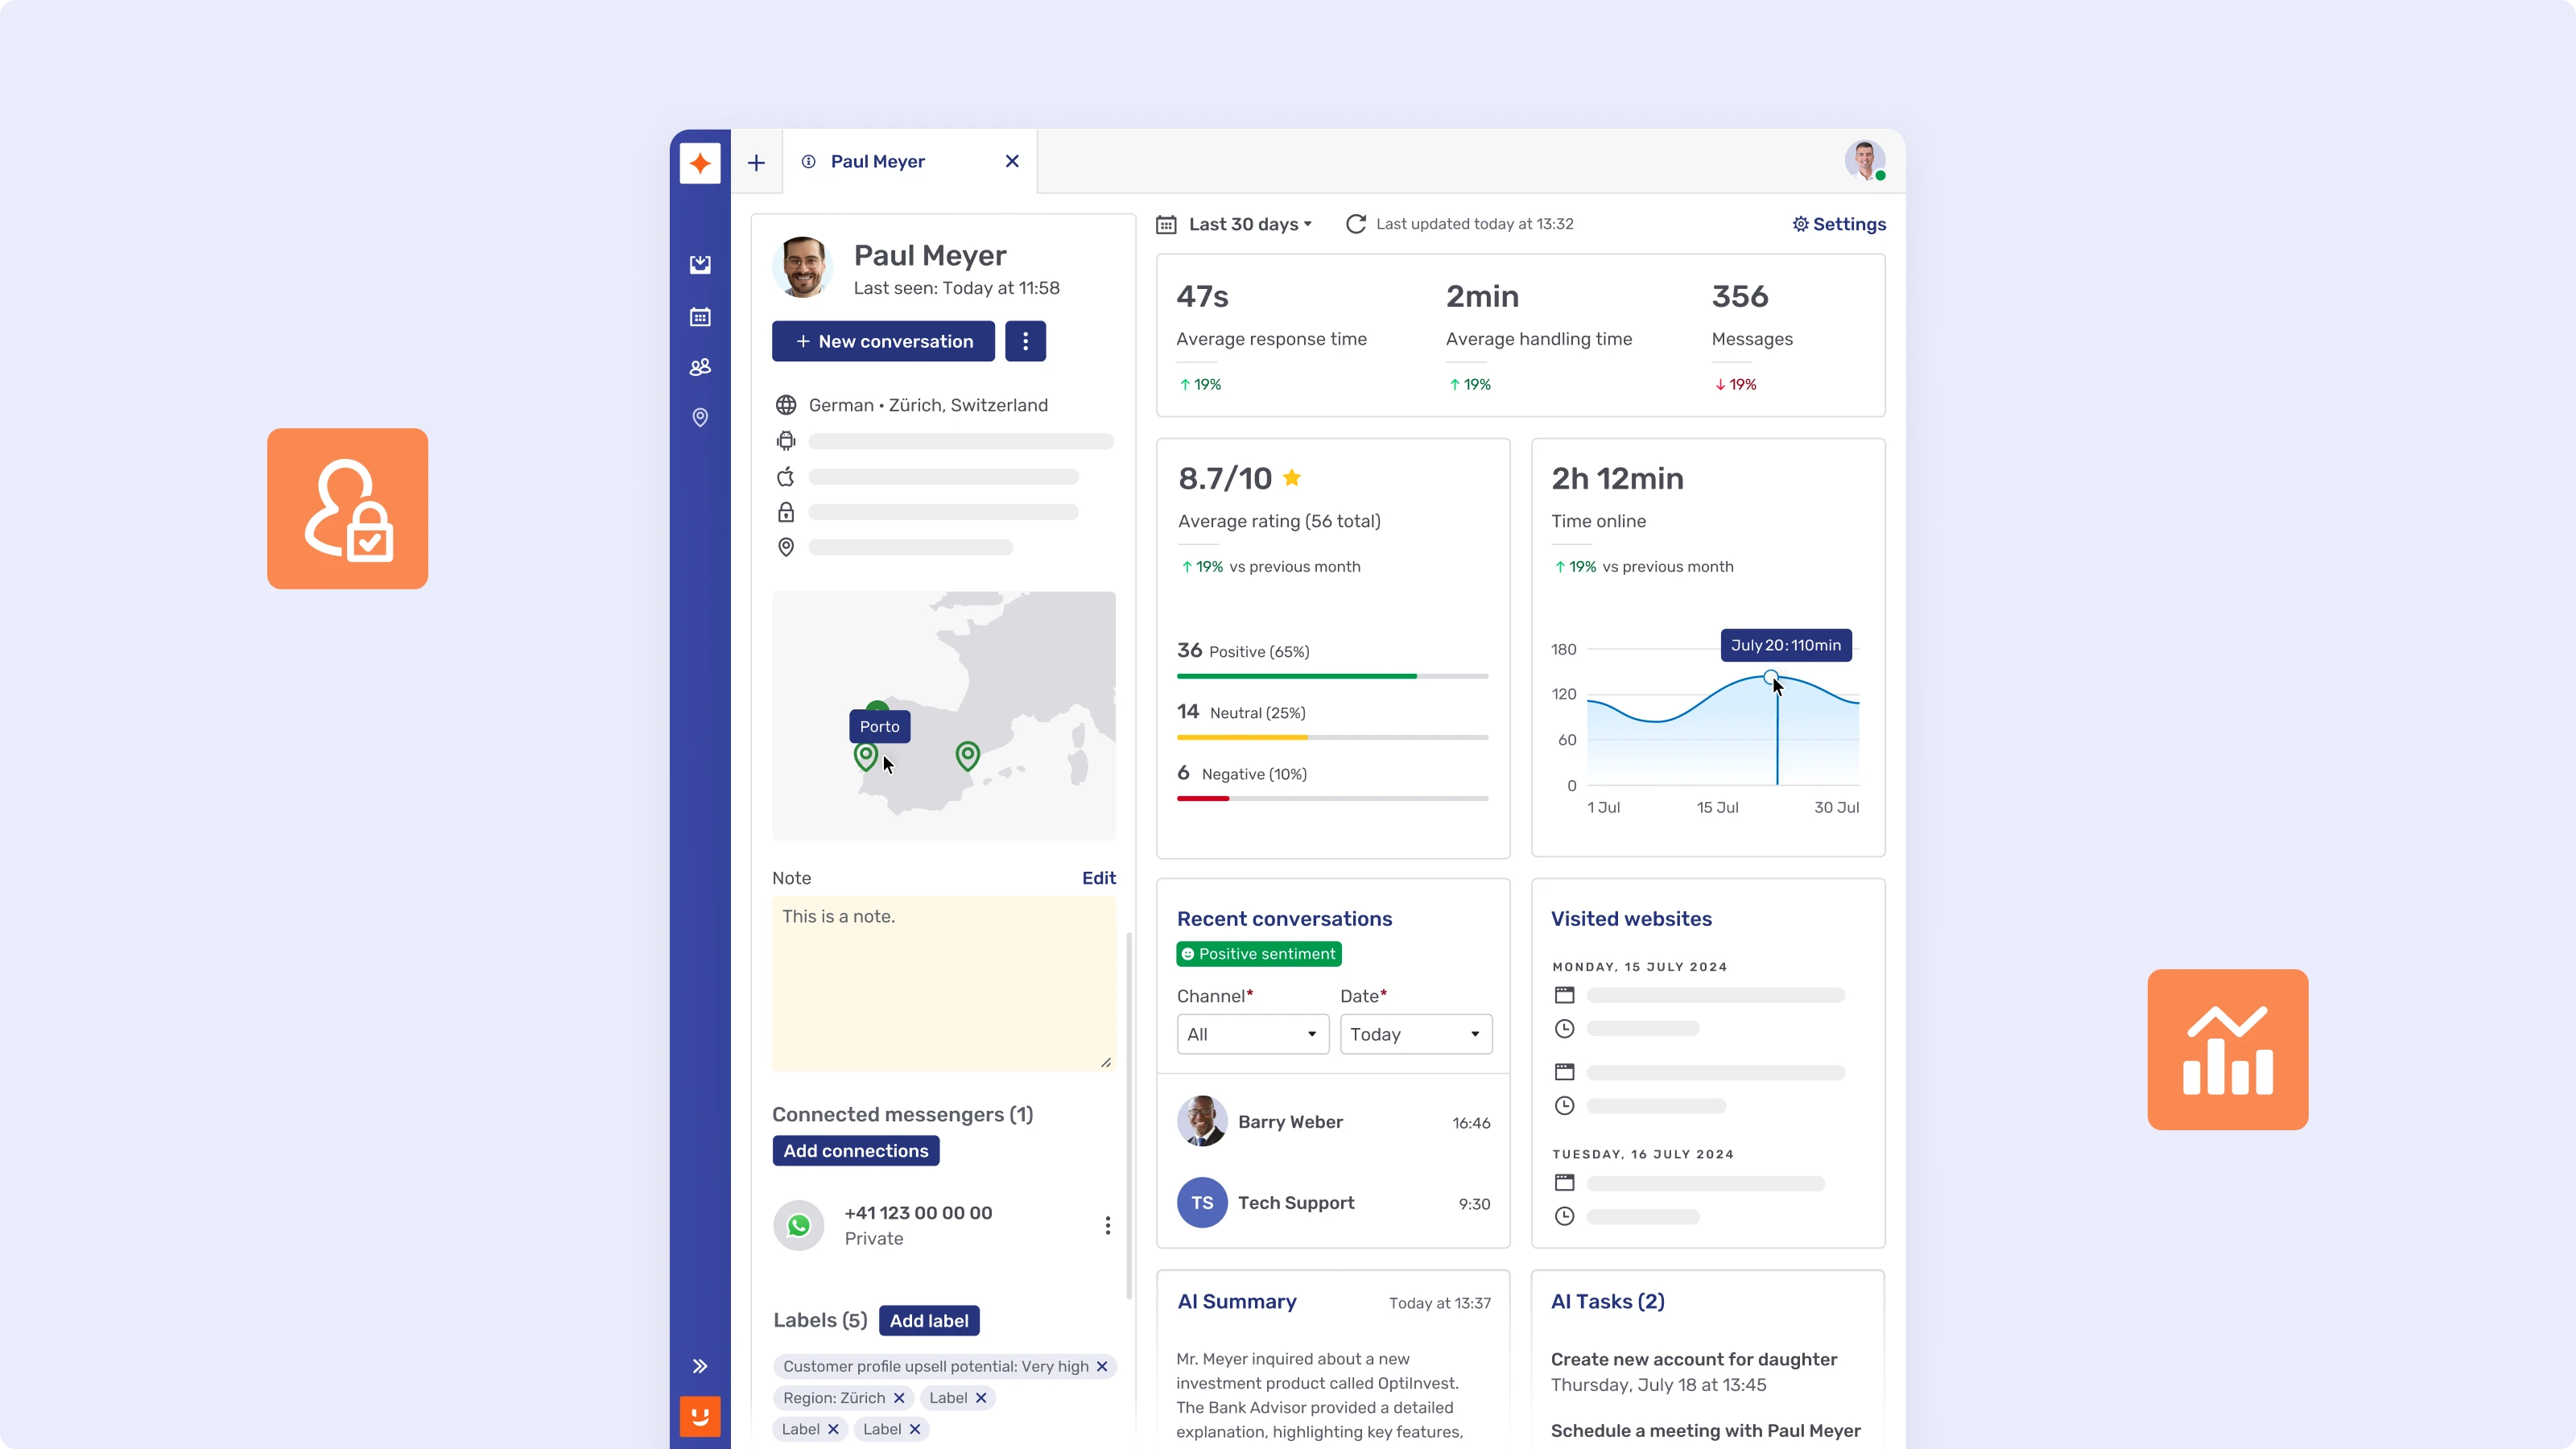
Integrar Unblu Messaging directamente en el software interno de los asesores unifica las comunicaciones con los clientes con el contexto operativo central. En lugar de funcionar como un canal aislado, el marco de mensajería opera de forma nativa dentro de la interfaz principal del asesor y muestra los hilos de conversación en tiempo real junto a los datos de las cuentas, las interacciones anteriores y los registros de la relación. Esta integración estructural elimina los cambios de contexto, reduce la carga cognitiva y garantiza que los asesores evalúen y respondan a las consultas de los clientes con acceso inmediato a todos los datos de la situación.
La pregunta que merece la pena hacerse internamente
No «¿deberíamos añadir un canal de mensajería?». La pregunta es más concreta y más útil: ¿qué conversaciones siguen volviendo al correo electrónico y qué falta que las obliga a ello?
Responde con sinceridad y el plan de migración suele escribirse solo. Normalmente empieza por un documento, un segmento o una división, no por un programa.
Unblu's next move