Il existe aujourd’hui de nombreuses façons de contacter une banque : Live Chat, Secure Messenger, en agence ou par téléphone, et la liste continue. Tous les autres canaux sont protégés par une authentification. La correspondance client, non. Et trois banques ont décidé d’agir.
La plupart des banques sont convaincues que cette lacune n’existe pas. Si on leur demande où se trouvent les conversations clients après coup, elles pointent le portail, l’application ou peut-être le centre de contact. Tous sont gouvernés et journalisés.
Du moins, c’est ce que pensent les banques.
Poussez un peu plus loin et le sujet s’ouvre. Demandez par où le dossier hypothécaire, le relevé corrigé ou le mandat signé ont réellement transité, et la réponse est presque toujours l’e-mail.
Ce n’est pas une lacune que quelqu’un a choisie. C’est ce qui reste après quinze ans de digitalisation de tout ce qui l’entoure.
Pourquoi l’e-mail a survécu à tous les projets censés le remplacer
La plupart des banques ont déjà essayé. Un chat asynchrone est lancé, l’adoption semble prometteuse, puis elle stagne. La raison est rarement le canal lui-même. C’est que les conversations qui valent la peine d’être déplacées sont celles qui portent un document.
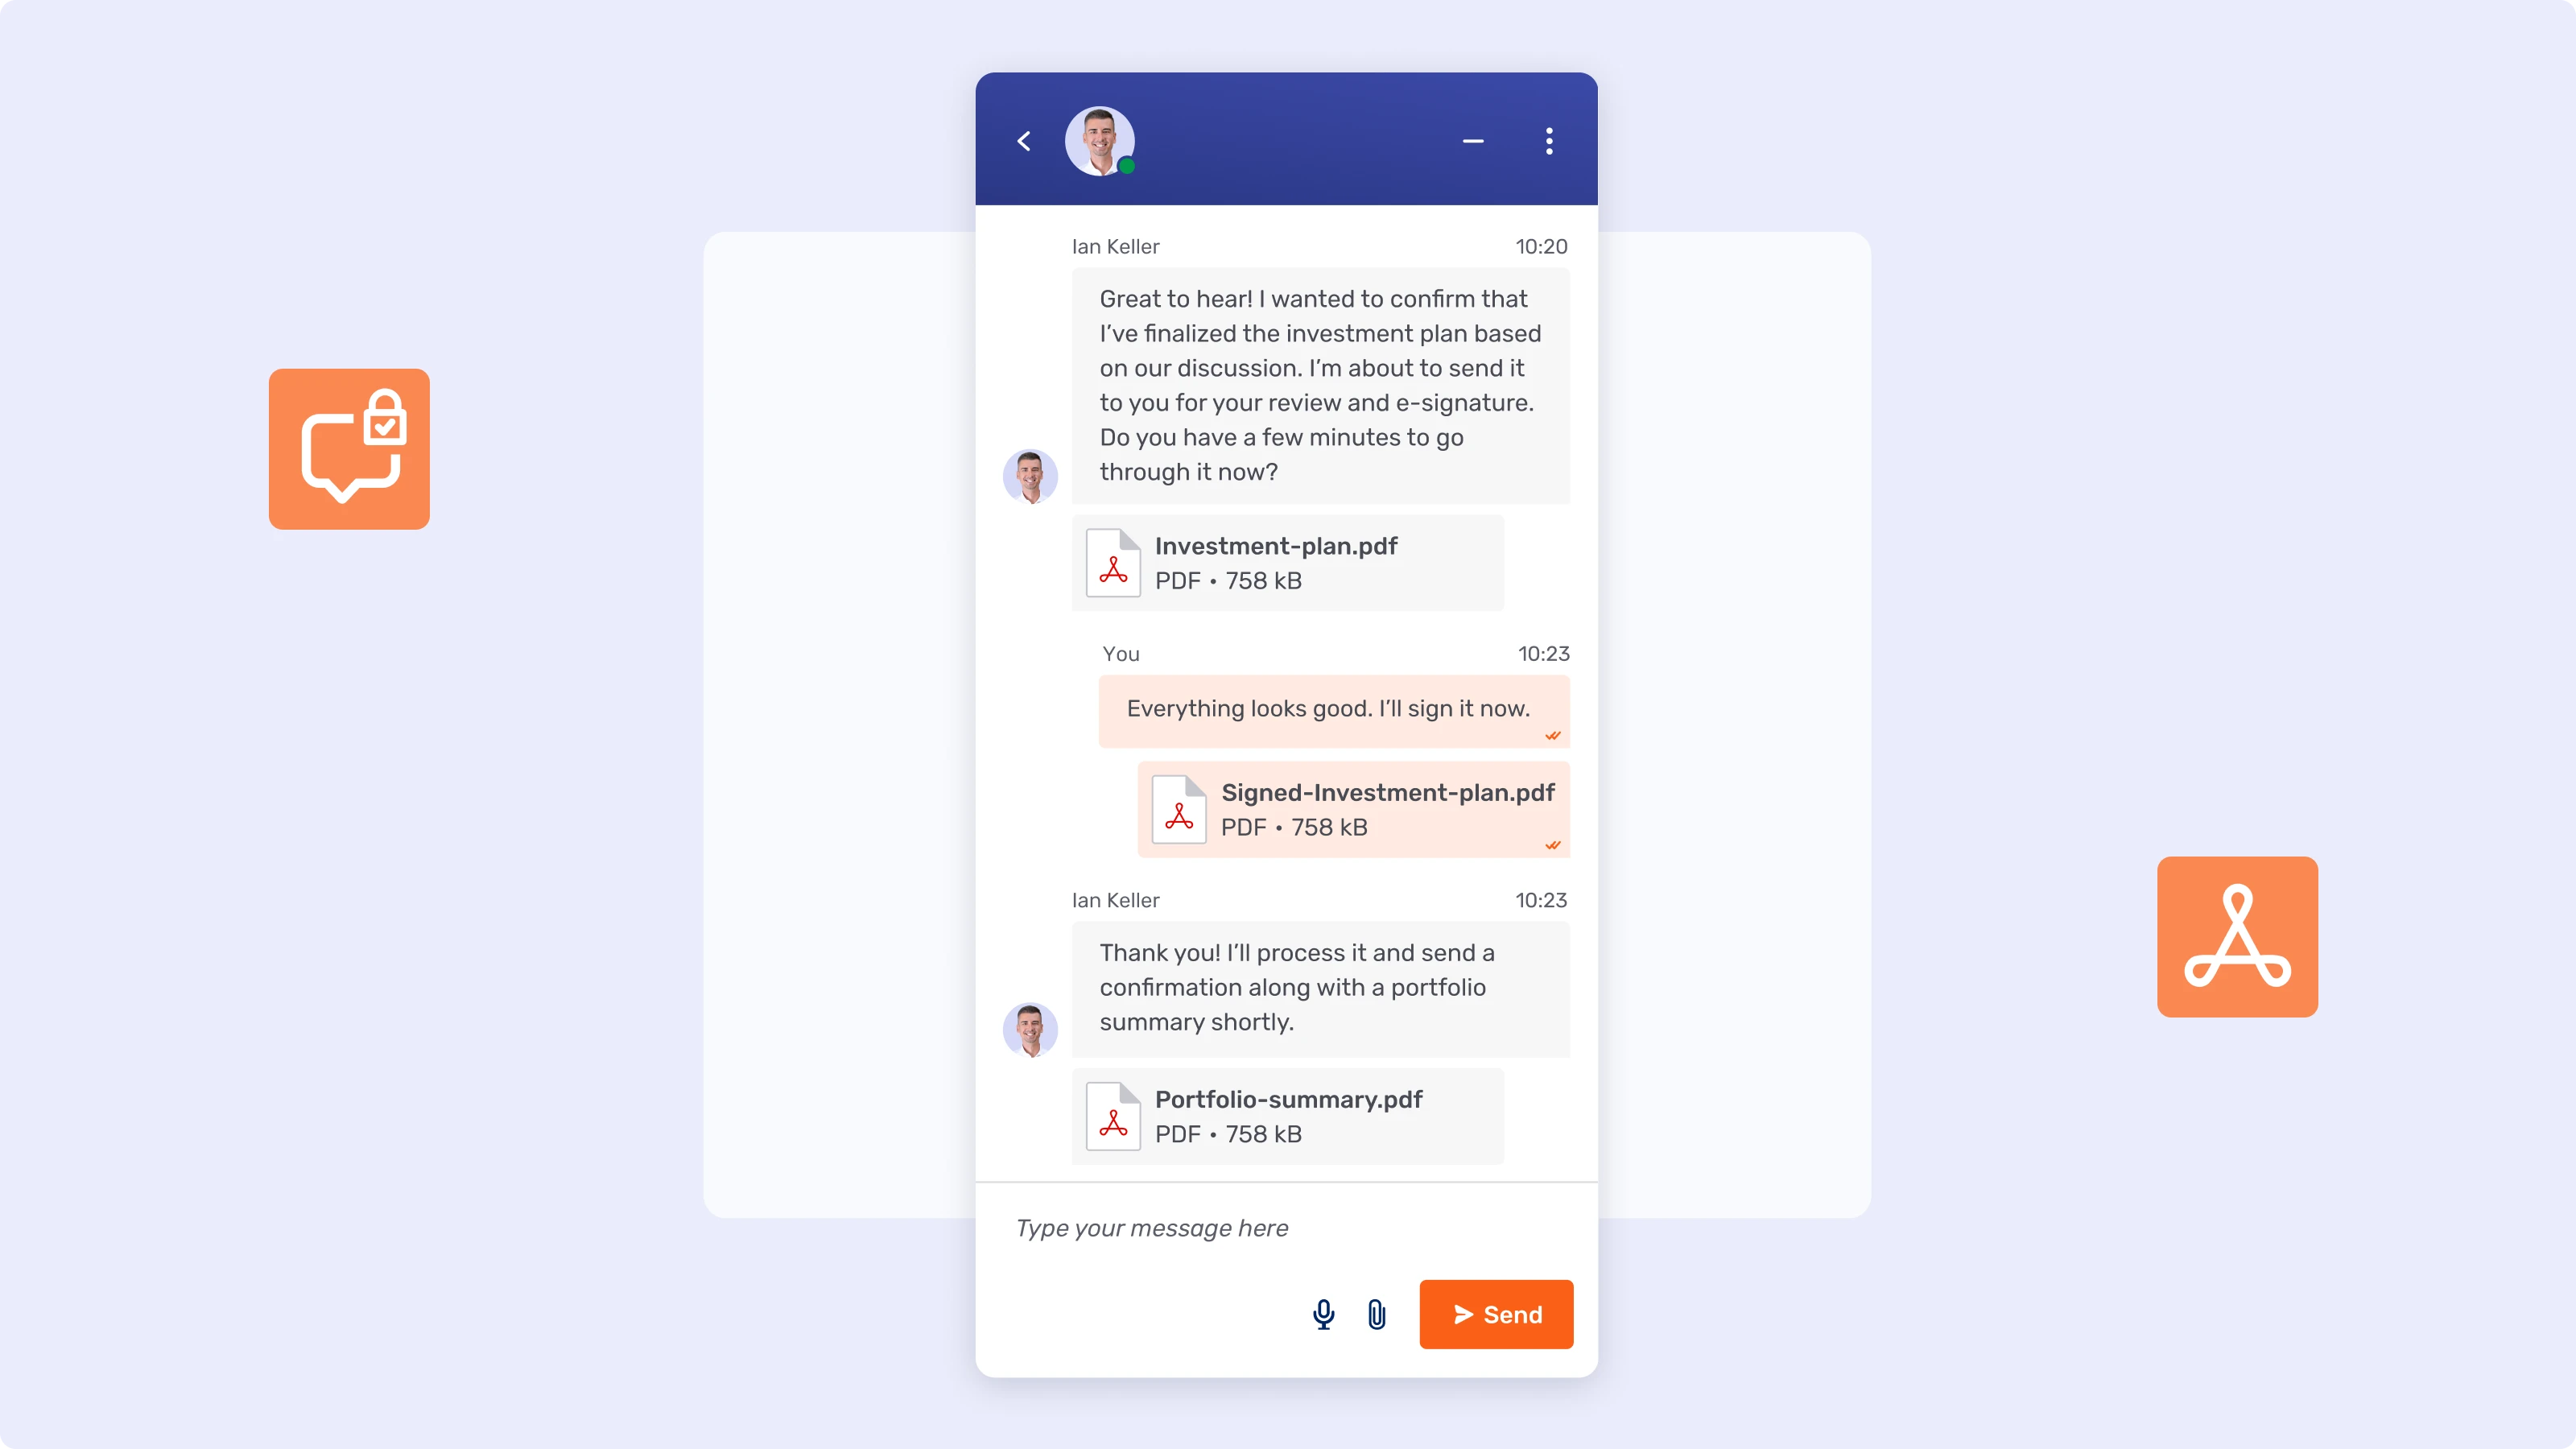
Un client signale un problème et joint une capture d’écran. Un-e conseiller-ère envoie un rapport. Un-e trésorier-ère d’entreprise a besoin d’un formulaire contresigné. Dès que le chat ne peut pas transporter le fichier, la conversation retombe sur l’e-mail et emporte avec elle le reste de la relation. Dans les équipes entreprises et institutionnelles surtout, le document est la communication professionnelle.
Les pièces jointes deviennent donc la solution évidente. Elles ne suffisent pas non plus. Les banques qui ont examiné la question sérieusement arrivent à la même liste d’exigences :
- Échange de fichiers sécurisé à l’intérieur du domaine authentifié, et non un lien vers un portail
- Rattachement à un dossier, afin que la conversation soit liée à l’enregistrement et à sa piste d’audit, plutôt qu’à une personne
- Transfert entre collègues et équipes, avec l’historique complet préservé
- Participation de plusieurs interlocuteurs, avec des contrôles d’accès permettant aux spécialistes de conseiller sans être visibles du client
- Contact sortant proactif, pour que la banque puisse engager la conversation
- Historique persistant et consultable qui survit aux transferts, aux absences et au renouvellement du personnel
Ce n’est pas une fonctionnalité de pièce jointe. C’est un canal.
Ce que coûte réellement l’e-mail
L’argument pour changer est généralement avancé sur l’efficacité. L’argument le plus fort porte sur le risque.
Les pièces jointes circulent hors du périmètre de la banque sans chiffrement de bout en bout, ce qui fait de l’e-mail le vecteur privilégié de la fraude par ingénierie sociale. Le contexte vit dans la boîte de réception d’une seule personne : confier un dossier à une autre équipe, c’est le recommencer. Les fils se dédoublent, les objets dérivent, les versions se multiplient et aucun enregistrement unique du dossier n’existe. Il n’y a ni masquage des données personnelles, ni journaux d’audit, ni moyen de placer un fil sous conservation légale. L’archivage dépend de la discipline individuelle plutôt que de calendriers de conservation intégrés au canal. Et le client attend, sans visibilité sur la suite.
Chacun de ces points est un problème de contrôle, pas de productivité. C’est pourquoi les banques qui avancent le plus vite ne sont pas celles qui ont les objectifs d’efficacité les plus ambitieux. Ce sont celles dont les fonctions conformité et lutte contre la fraude se sont impliquées, et pour elles, cela se lit comme une lacune de conformité réglementaire.
Les communications hors canal ont déjà un prix
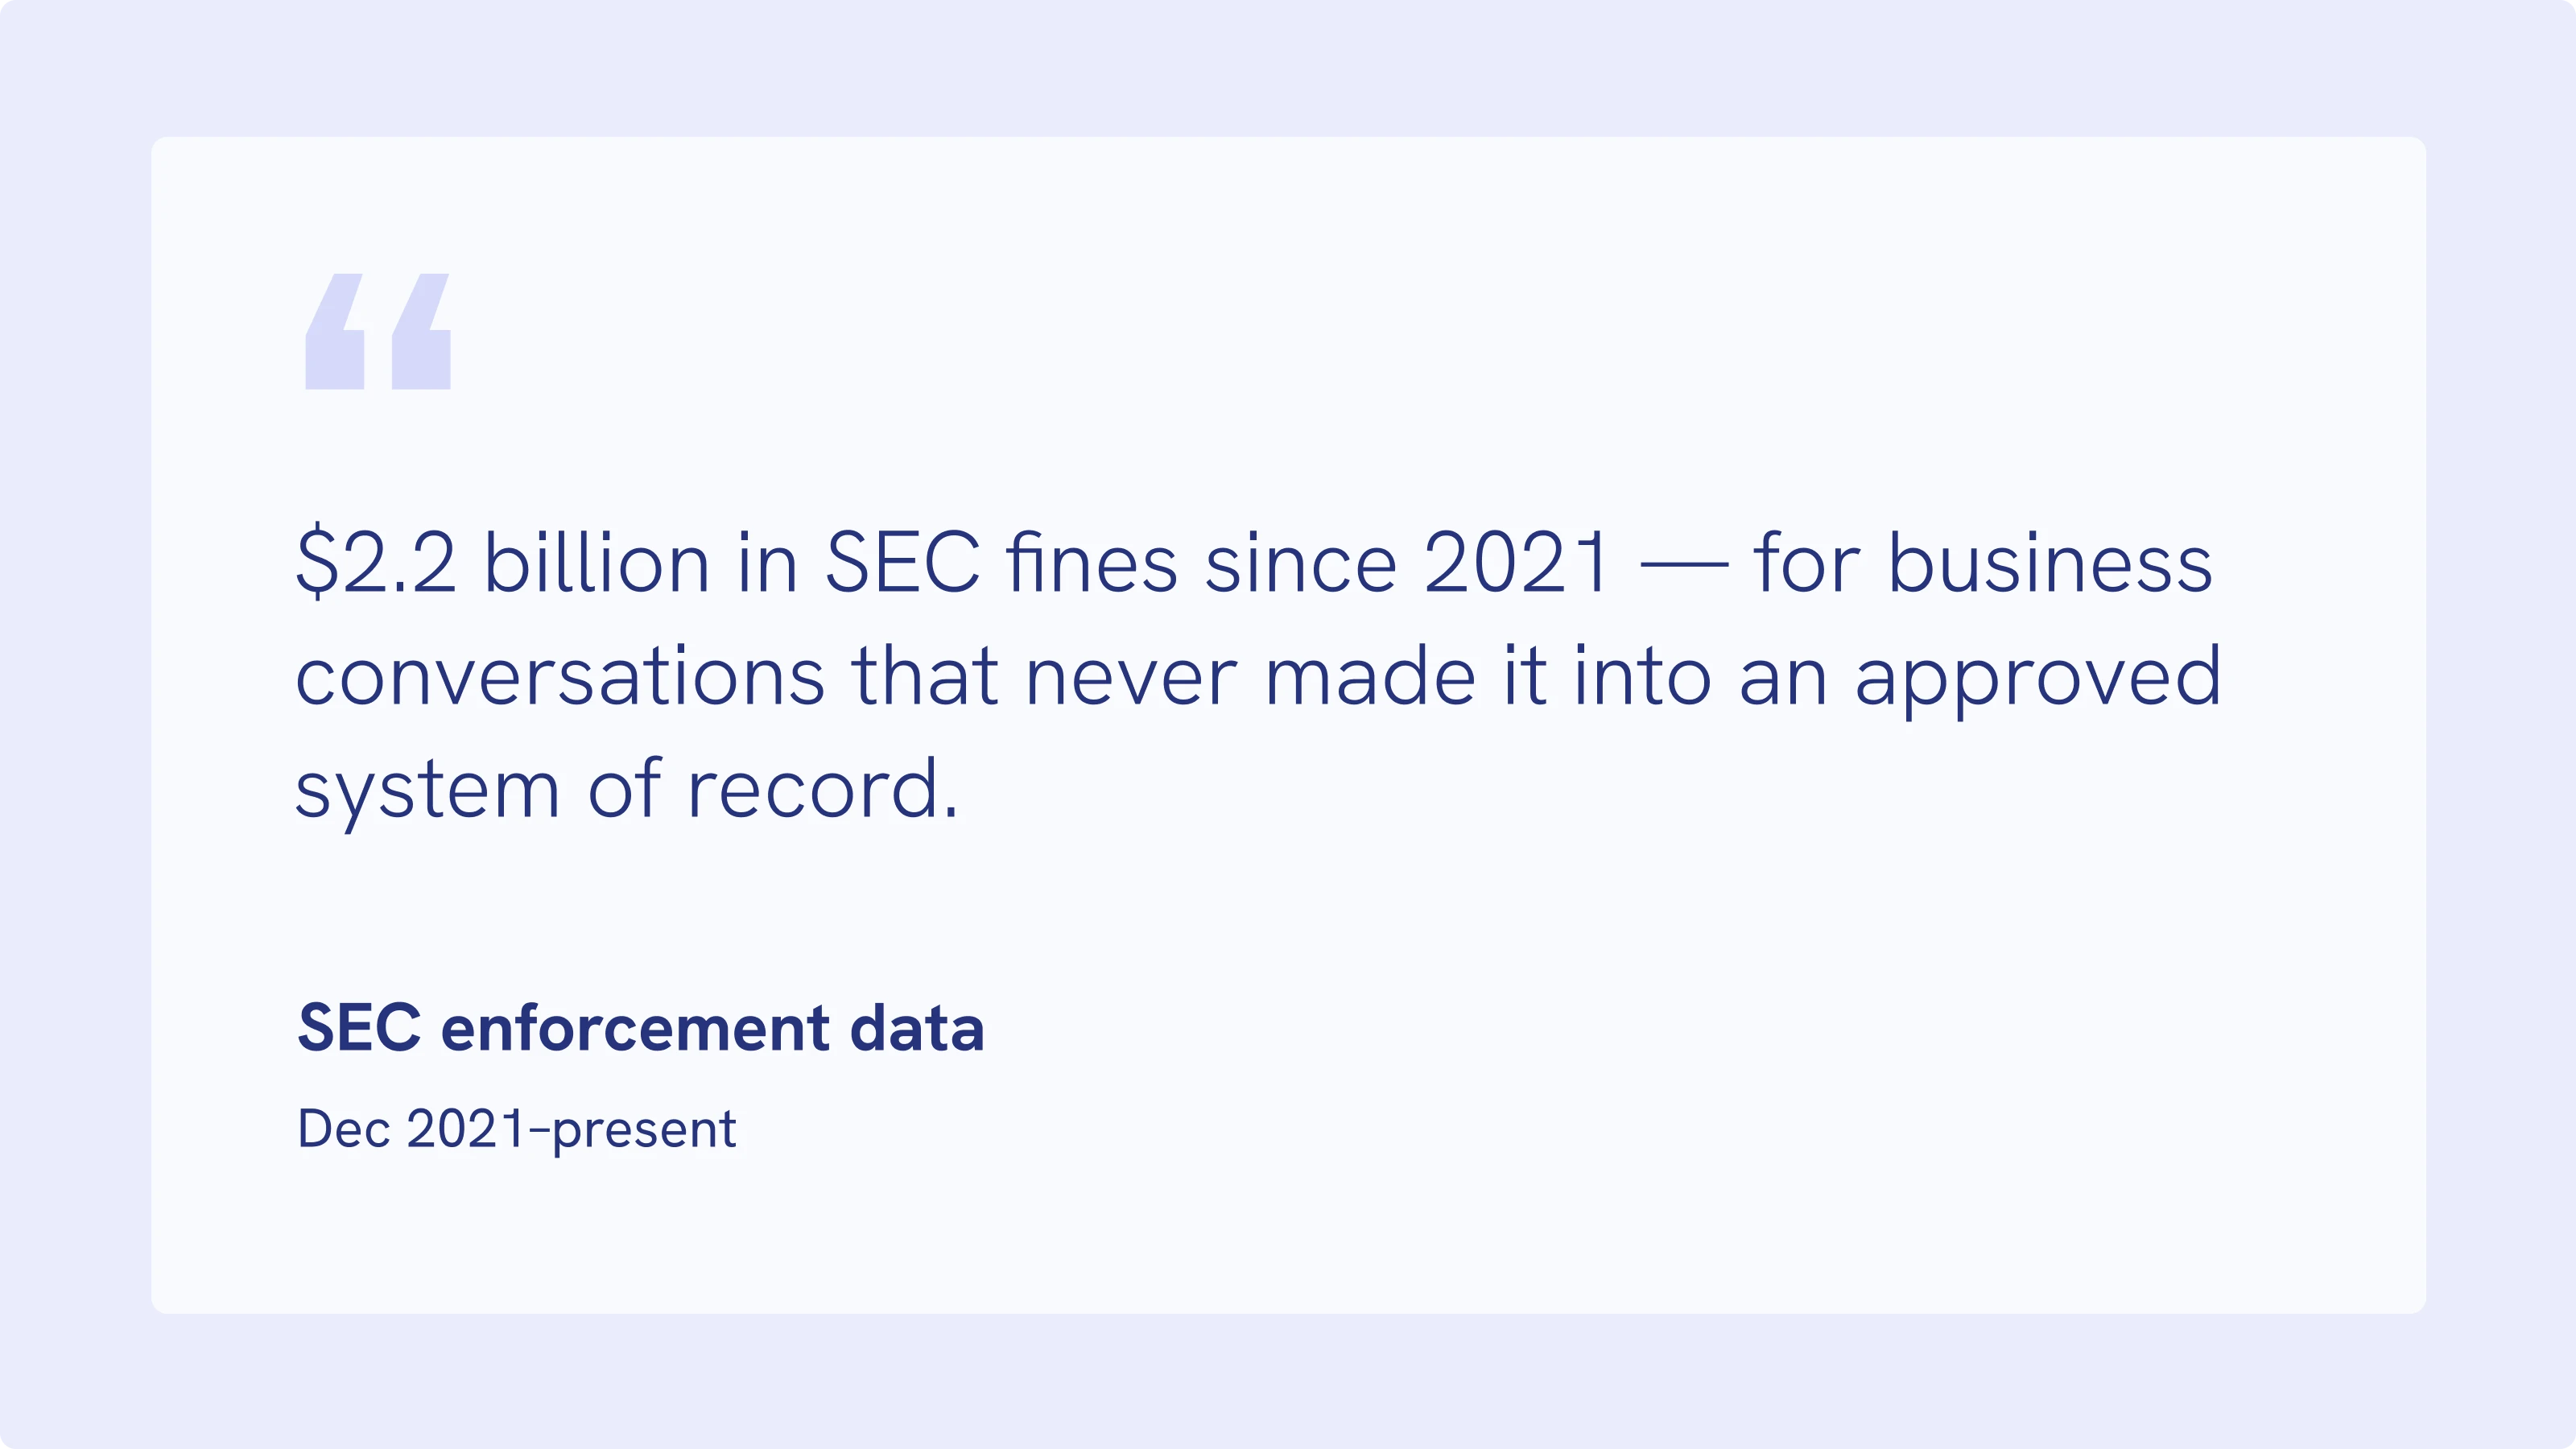
Les régulateurs ont déjà chiffré ce sujet, et ce n’est pas une question de protection des données. Depuis décembre 2021, la SEC a infligé à plus de 100 entreprises des amendes cumulées de 2,2 milliards de dollars pour des manquements en matière de conservation des documents liés précisément à ce schéma : une correspondance professionnelle qui n’a jamais intégré un système d’enregistrement archivé et prêt pour l’audit. La plupart de ces affaires concernaient WhatsApp et les SMS personnels plutôt que l’e-mail, mais les obligations de conservation sont celles que l’e-mail ne respecte pas en silence.
Les règles de la FINRA sur les livres et registres et la règle SEC 17a-4 imposent aux entreprises de conserver les communications professionnelles dans un format consultable, avec des pistes d’audit claires, et non de les laisser sous forme de données non structurées dispersées dans les boîtes de réception. Ajouter après coup une solution d’archivage des e-mails, qu’il s’agisse de Bloomberg Chat, de Microsoft Teams ou des outils de conservation natifs d’Office 365 et de Google Workspace, traite le symptôme. Un canal authentifié, journalisé et prêt pour l’audit dès le premier message traite la cause. Considérer l’archivage comme une réflexion après coup n’est pas une stratégie de conformité, dans le secteur financier comme ailleurs. L’amende est un coût, les dommages de réputation qui s’ensuivent en sont un autre.
Trois façons dont les banques mettent réellement fin à l’e-mail
Division par division. L’une des plus grandes banques universelles d’Europe retire sa messagerie intégrée au portail de façon séquentielle, en commençant par la banque des particuliers, la correspondance au plus fort volume et la plus standardisée du groupe. Les divisions entreprises, institutionnelles et gestion de patrimoine suivent, chacune avec son propre programme de transition dans le cadre d’une transformation digitale plus large. Le cadrage compte plus que la mécanique : la messagerie est positionnée comme le canal de destination, et non comme un complément de support fonctionnant en parallèle de l’e-mail.
Un seul document, rendu obligatoire. Une banque privée européenne a pris la voie inverse, un schéma que l’on observe aussi chez des sociétés d’investissement et d’autres gestionnaires de patrimoine. Plutôt qu’un basculement à l’échelle de la banque, elle a choisi un seul élément : le rapport de portefeuille mensuel. Les conseillers-ères doivent l’envoyer par messagerie sécurisée, dans une conversation préconfigurée qui réunit le client, le-la conseiller-ère et l’assistant-e. Les clients reçoivent une notification push, mais le document lui-même ne s’ouvre qu’après authentification. Le moteur était la fraude, les clients étant directement visés par une ingénierie sociale de plus en plus convaincante. L’effet secondaire a été que les clients ont appris une règle qui les protège partout : cette banque n’envoie pas de documents par e-mail.
Fusionner tout l’entrant dans un seul fil. Une banque de détail nationale a remplacé l’e-mail traditionnel par une conversation sécurisée unique et continue par client, enrichie d’outils de collaboration et réécrite automatiquement dans le CRM. Les conseillers-ères travaillent à un seul endroit au lieu de passer d’une boîte de réception à une console de chat et à un système de dossiers. Les canaux écrits portent désormais un quart de toutes les demandes clients, les conseillers-ères traitant environ 240 000 conversations par an en plus d’environ un million d’interactions avec un agent virtuel, et le programme d’automatisation sur l’ensemble des canaux a produit des gains d’efficacité équivalant à environ 40 postes à temps plein.
Trois points d’entrée différents. La même destination.
Ce qui le remplace, concrètement
Le schéma qui fonctionne ressemble moins à une fenêtre de chat qu’à un dossier dans lequel le client peut écrire.
Communication entrante
Le client écrit depuis le portail ou l’application, déjà authentifié : pas de portail de messagerie sécurisée, pas de PDF protégé par mot de passe. La demande est acheminée par sujet, par segment ou par relation. Elle est traitée sur des heures ou des jours, avec des fichiers, des captures d’écran et des notes internes qui s’accumulent dans le fil, et le client est notifié lorsqu’il y a du nouveau. À la clôture, l’enregistrement est complet, exportable et prêt pour la recherche et la consultation.
Messages sortants
Le contact proactif ne dépend plus de la réponse du client à un appel vocal. Le-la conseiller-ère écrit dans le fil sécurisé ; le client le lit dans l’application et répond à son rythme. Chaque relation dispose d’un fil persistant unique, ouvert à l’onboarding. Les gestionnaires de patrimoine qui appliquent ce modèle font état d’environ 50 % d’interactions client-conseiller en plus et de 25 % de temps de conseiller-ère en moins consacré à l’administratif.
Partage de fichiers
La pièce jointe ne quitte jamais la banque. Les documents restent derrière l’authentification et le chiffrement de bout en bout, analysés et conservés selon la politique de conservation des données de la banque, et les deux parties peuvent les retrouver des mois plus tard. Lorsque l’écrit ne suffit plus, la même conversation s’ouvre sur du co-browsing, un document partagé ou une demande de signature numérique.
Communication fluide
Les transferts déplacent le fil entier : historique, fichiers et participants, de sorte que l’équipe destinataire ouvre le dossier pleinement informée et que le client conserve la même référence sans jamais se répéter. Des spécialistes, le back-office ou la conformité peuvent être associés en cours de dossier comme participants masqués, régis par les mêmes contrôles d’accès tout au long. Les assistant-e-s sont présent-e-s en permanence dans le fil de la relation, ce qui rend le remplacement en cas d’absence automatique plutôt qu’improvisé.
Intégration de la messagerie contextuelle
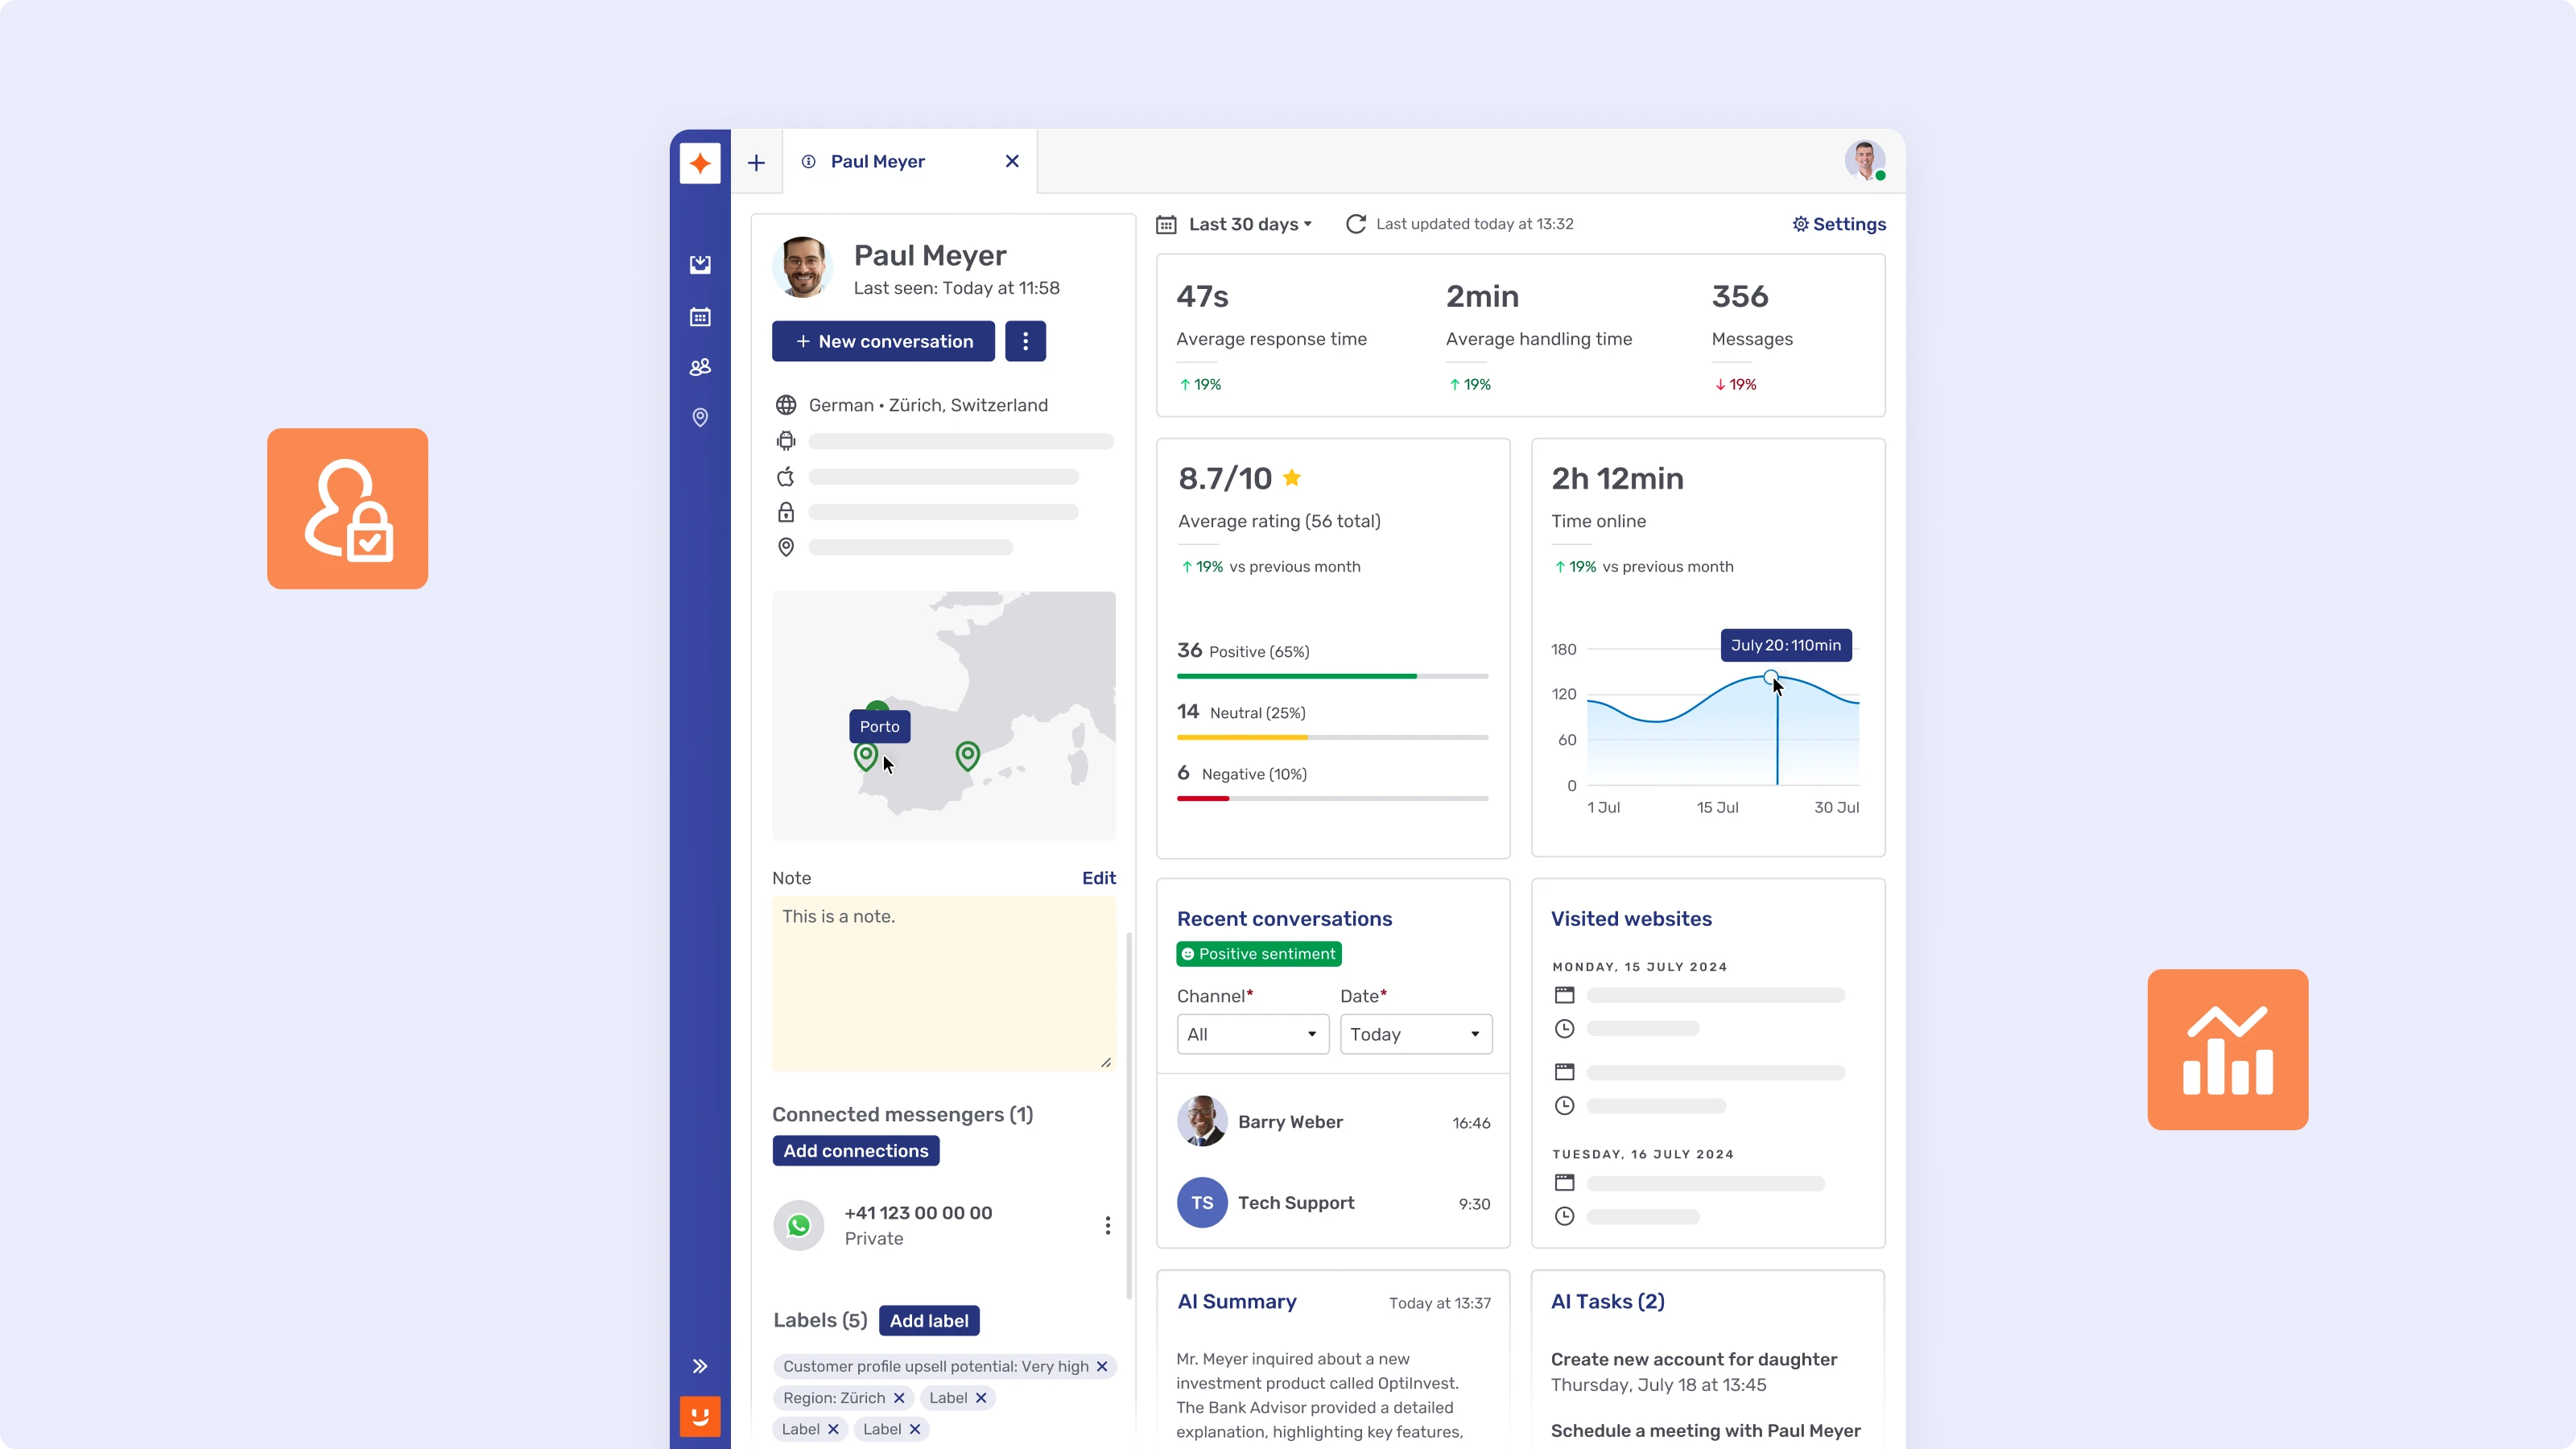
L’intégration d’Unblu Messaging directement dans les logiciels internes des conseillers-ères unifie les communications client avec le contexte opérationnel de base. Au lieu de fonctionner comme un canal isolé, le cadre de messagerie opère de manière native dans l’interface principale du-de la conseiller-ère, en affichant les fils de conversation en temps réel aux côtés des données de compte, de l’historique des interactions et des enregistrements relationnels. Cette intégration structurelle élimine le changement de contexte, réduit la charge cognitive et garantit que les conseillers-ères évaluent les demandes clients et y répondent avec un accès immédiat à toutes les données de la situation.
La question à se poser en interne
Pas « devons-nous ajouter un canal de messagerie ? » La question est plus étroite et plus utile : quelles conversations retombent encore sur l’e-mail, et que manque-t-il qui les y pousse ?
Répondez-y honnêtement et le plan de migration s’écrit presque tout seul. Il commence généralement par un document, un segment ou une division, pas par un programme.