Les banques et les sociétés de services financiers investissent massivement dans la technologie. Selon un rapport, les dépenses informatiques mondiales de la banque de détail devraient croître de 4,6 % par an en moyenne jusqu’en 2027, pour atteindre un total de 308 milliards de dollars.
Si la vague actuelle d’investissements remonte à la pandémie, la pression à se transformer a dépassé ce déclencheur initial. Même avec la multiplication des opérations de fusion-acquisition, les banques challengers et les fintechs restent une préoccupation majeure pour les banques historiques. De même, les attentes des clients, en particulier en matière d’offres de service, obligent les banques à se moderniser et à tenir leurs promesses.
L’investissement seul ne garantit pas les résultats
On est tenté de croire qu’il suffit d’injecter de l’argent pour résoudre le problème, et il est vrai que des investissements substantiels sont nécessaires. Mais dépenser sans compter, sans réfléchir correctement aux éléments en jeu, en particulier au rôle stratégique de votre solution, conduira à de mauvaises performances.
Le problème touche l’ensemble du secteur. Un rapport de McKinsey estime même que pour chaque dollar dépensé en technologie, seuls cinq à dix cents se convertissent en valeur commerciale supplémentaire.
Où les banques se trompent-elles ?
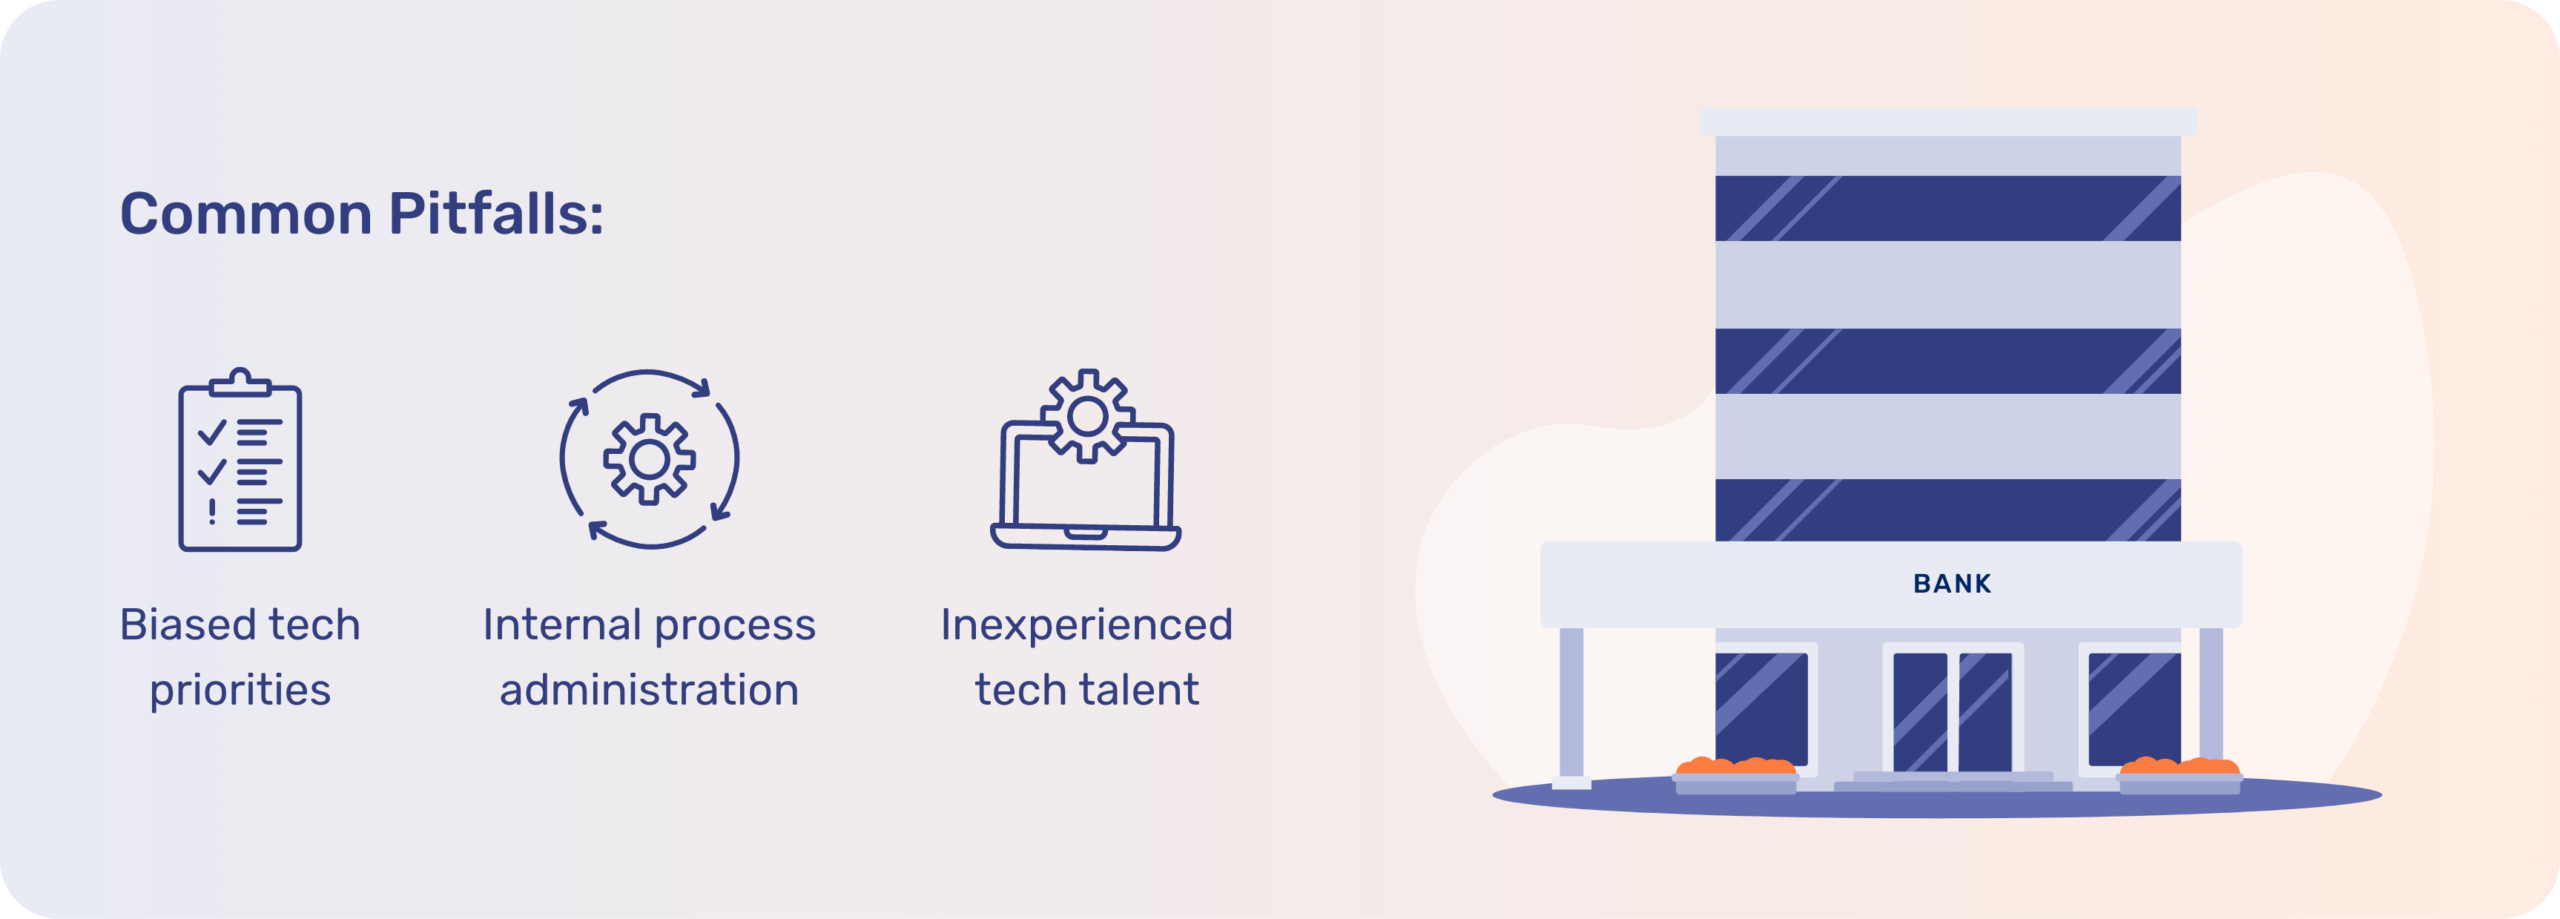
McKinsey désigne trois domaines : des priorités technologiques biaisées, trop de rôles axés sur l’administration des processus internes et des talents technologiques inexpérimentés.
Il y a du vrai là-dedans, mais cela ne dit pas tout. Prenons par exemple la question de la technologie héritée. Les établissements bancaires traditionnels peinent à rivaliser avec les fintechs sur les capacités technologiques, car ils sont souvent alourdis ou enfermés par des systèmes obsolètes.
Les défis vont de la maintenance à la conformité réglementaire continue, et bien au-delà. Sans parler de l’inflation et du cloisonnement. Chaque fois qu’une organisation investit dans une nouvelle technologie, si elle n’est pas entièrement compatible avec le système existant, on se retrouve avec un monstre de plus en plus ingérable et coûteux.
Les bénéfices d’investir dans le service client
Examinons cela de plus près dans un contexte de service client. Les bénéfices d’un investissement dans des canaux de service client plus robustes sont indéniables. D’abord, les clients sont plus enclins à utiliser des canaux innovants et des outils en libre-service : 45 % des clients sont plus susceptibles d’utiliser ces options qu’avant la pandémie.
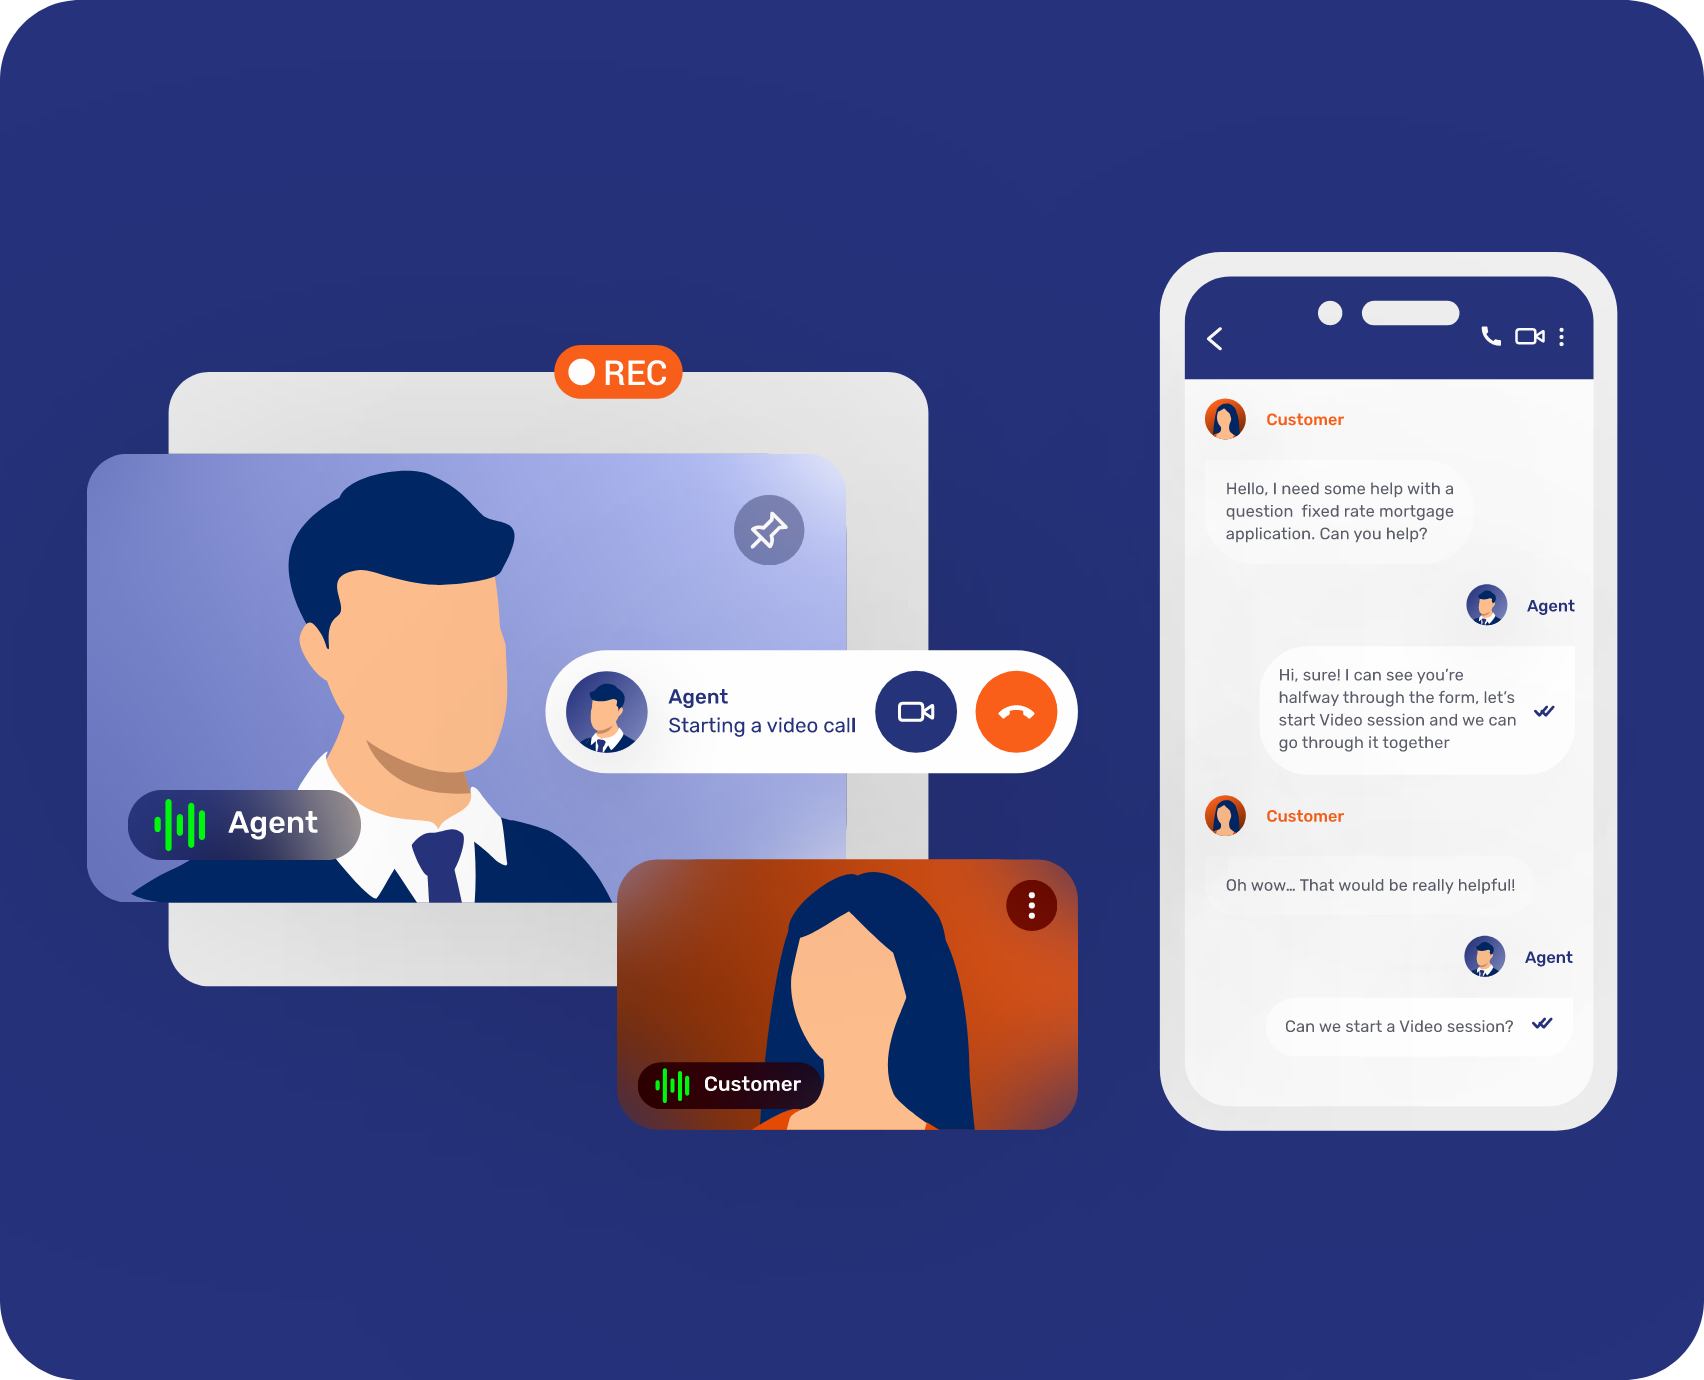
L’efficacité se traduit aussi par des économies, que ce soit grâce à plusieurs conversations Live Chat simultanées ou à une réduction de 40 % des appels grâce au Co-Browsing. De plus, atteindre l’excellence dans ce domaine peut aussi générer de nouvelles sources de revenus, car les centres de contact ont un potentiel de valeur ajoutée.
La surcharge d’outils de service client
Obtenir ces bénéfices dépend toutefois de la cohérence et de la complétude de votre système.
Voici l’enseignement essentiel : une pile d’outils décousus et individualisés conduira à une expérience utilisateur décousue et cloisonnée, tout en faisant grimper le coût total de possession.
Et il est facile de tomber dans ce piège. Nous évoquions plus haut que les clients sont plus réceptifs aux canaux en libre-service. Avec l’essor de l’IA générative, cela ne fera que se généraliser. De nombreuses banques se précipiteront alors pour acheter un outil de chatbot qui s’appuie sur les progrès de l’intelligence artificielle pour traiter les demandes des clients.
Mais cet outil est-il connecté à votre système de messagerie interne ? Si un client doit passer à une conversation Live Chat, sa conversation précédente sera-t-elle disponible pour que le-la conseiller-ère se mette rapidement au courant ?
Une plateforme complète et évolutive est indispensable
Une pile de canaux et de fonctionnalités indépendants n’est tout simplement pas viable pour une stratégie de service client efficace. Les institutions de services financiers doivent plutôt examiner leurs besoins globaux sur l’ensemble du cycle de vie du client afin de trouver une plateforme unique qui prenne en charge de nombreux parcours.
Ce qu’il faut rechercher pour atteindre l’excellence en service client
Lorsque vous envisagez d’investir dans vos capacités de service client, plusieurs domaines sont à considérer.
1. L’omnicanal comme minimum
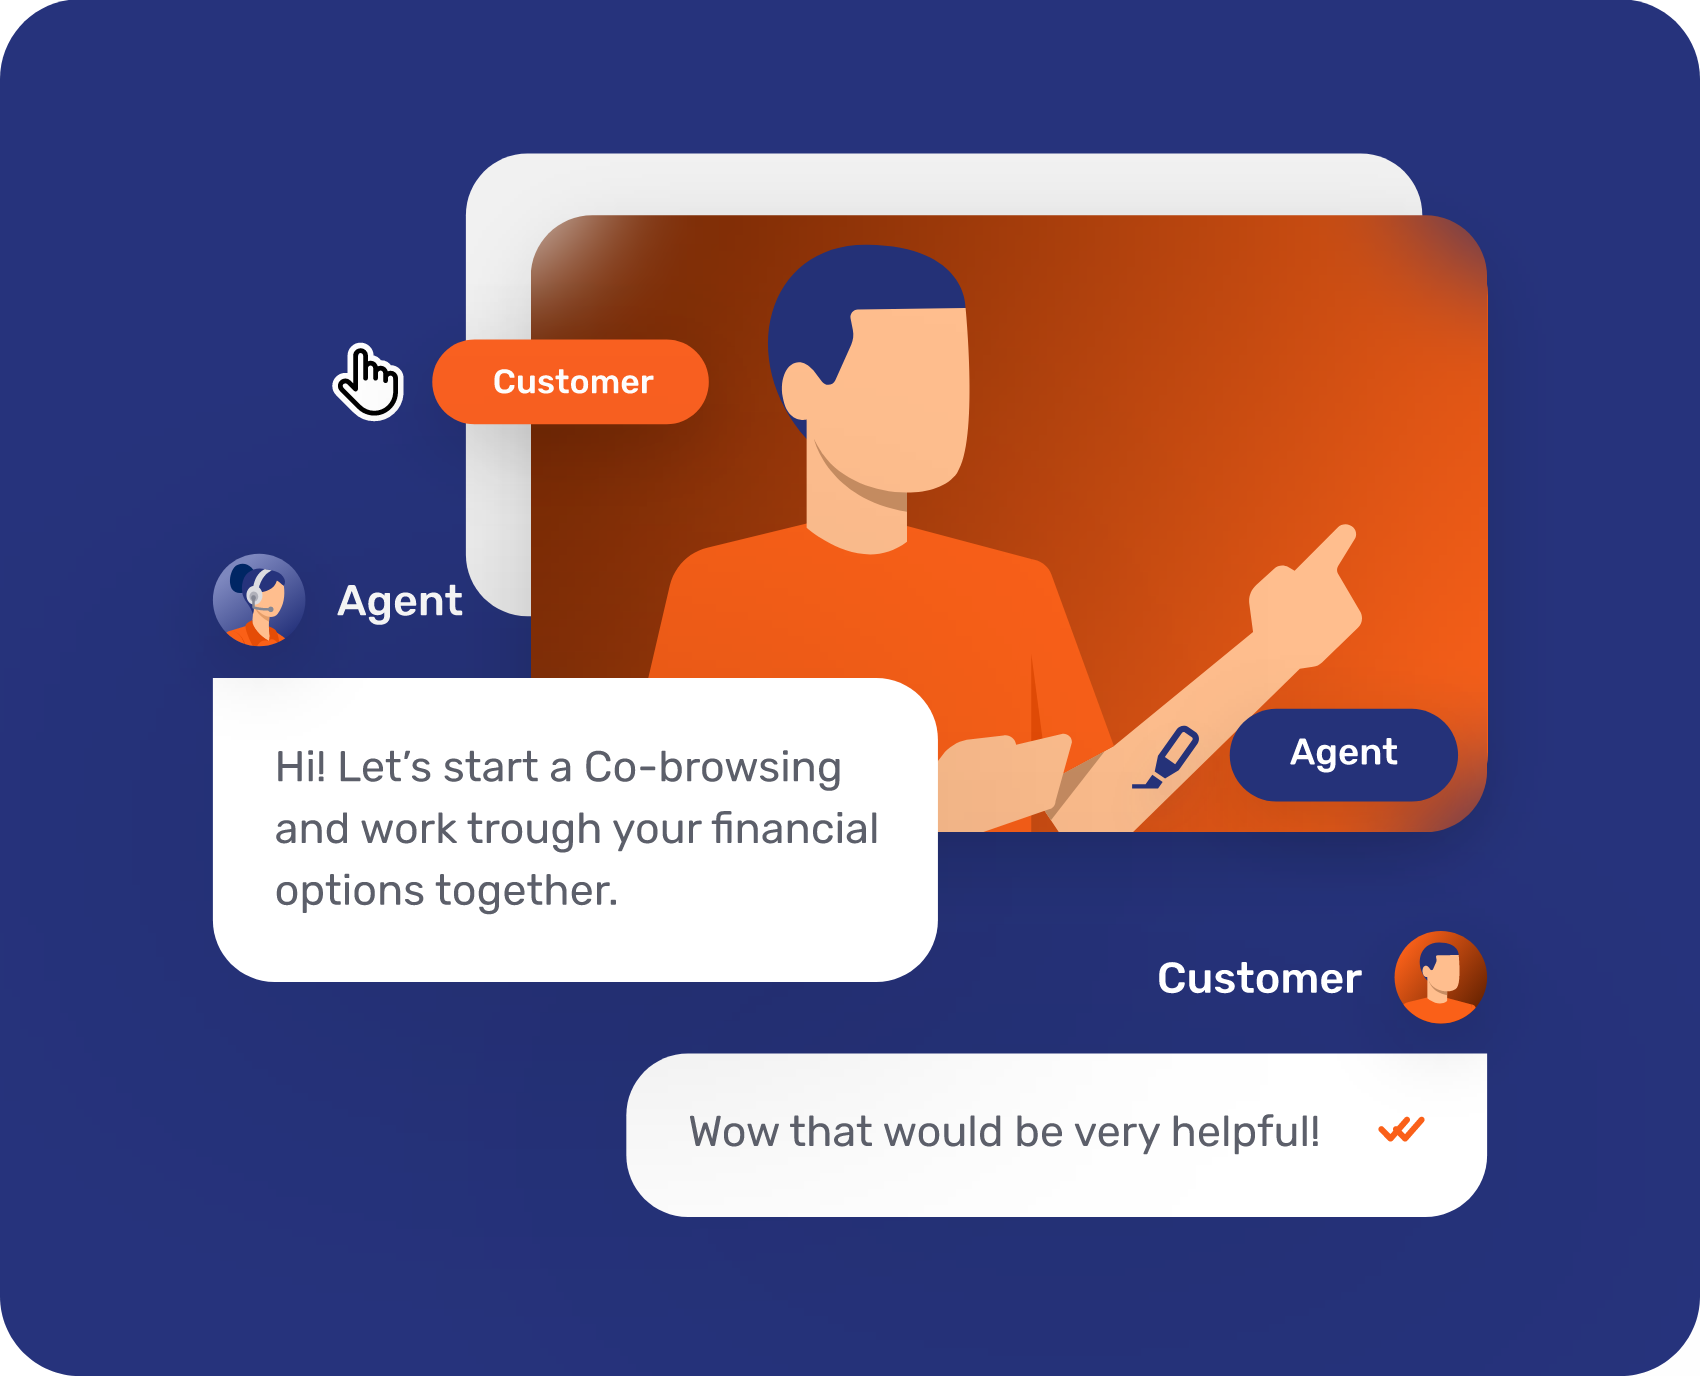
Au strict minimum, votre expérience de service client doit être omnicanale. Qu’entendons-nous par là ? En définitive, l’omnicanal désigne une expérience client fluide et cohérente quel que soit le canal, obtenue grâce à l’intégration dans un système unique.
C’est exactement l’inverse d’avoir un outil pour les appels téléphoniques, un outil pour le Live Chat, un outil pour votre chatbot, un outil pour le Co-Browsing, et des outils différents selon les équipes et les départements de l’entreprise. L’omnicanal garantit une expérience cohérente quel que soit le besoin précis du client. Les clients peuvent vous contacter sur n’importe quel point de contact ou canal, et leur interaction sera enregistrée. De plus, s’ils contactent votre établissement sur un autre canal par la suite, le-la représentant-e du service client pourra toujours consulter les interactions précédentes et reprendre la conversation là où elle s’était arrêtée.
2. Intégration aux systèmes existants
Les banques et les institutions financières ont souvent des accords stratégiques avec des hébergeurs, des CRM ou des applications bancaires. Dans ce cadre, lorsqu’elles souhaitent adopter de nouvelles technologies, les banques doivent mener des processus d’analyse, de sélection et de mise en œuvre approfondis.
Réaliser cela pour une série d’outils indépendants est au mieux lourd, et plus justement logistiquement impossible. Chez Unblu, le fait de proposer une plateforme omnicanale ne suffit pas à lui seul à surmonter ce défi. C’est pourquoi nous prenons des mesures actives pour faciliter l’intégration aux écosystèmes existants des institutions.
3. Faible maintenance continue
La facilité de mise en œuvre est un critère clé, mais la maintenance continue de la plateforme est tout aussi importante. D’un point de vue global, la principale valeur d’une plateforme de service client omnicanale est la simplicité et la facilité d’utilisation. Mais cela ne concerne pas seulement le côté client : pour fonctionner comme prévu, elle doit être tout aussi conviviale pour les équipes du service client. Cela doit couvrir tout, de l’entraînement du chatbot aux mises à jour logicielles.
4. Alliance des expériences physiques et digitales
Enfin, il faut se demander comment votre solution de service client s’adapte aux contextes physiques. La tendance à la fermeture croissante d’agences ne profite ni aux banques ni aux clients. Les établissements bancaires doivent plutôt chercher d’autres moyens de soutenir leurs implantations physiques et de maintenir une présence dans la communauté locale.
Des plateformes d’interaction digitale plus puissantes comme Unblu peuvent avoir un impact important dans ce domaine. Non seulement nous proposons une solution complète d’agence digitale, mais elle peut s’intégrer à notre offre Spark, afin que l’expérience omnicanale des clients s’étende au-delà des canaux digitaux, jusque dans le monde réel. Il est important que cette expérience dans le monde réel soit cohérente avec ce que les clients connaissent en ligne, afin de fondre pleinement les mondes digital et physique pour un service client de niveau supérieur.
Une approche omnicanale du service client
Une expérience fluide sur tous les canaux de communication est essentielle pour encourager l’interaction avec les clients et améliorer leur satisfaction. Les relations clients reposent sur des expériences cohérentes qui répondent à des besoins spécifiques à chaque étape du parcours client, tout en tenant compte de leurs préférences.
Une approche omnicanale va toutefois au-delà des canaux pris isolément. Il ne s’agit pas seulement de proposer les canaux préférés ou des options en libre-service. Il ne s’agit pas non plus seulement d’investir dans un logiciel de service client ou de former vos représentants-es du service client.
C’est tout cela, et bien plus encore. Pour une stratégie de service client vraiment réussie, qui récupère les coûts d’investissement et profite autant aux conseillers-ères du service client qu’aux clients, elle doit s’intégrer à l’ensemble de votre écosystème et servir tout au long du parcours client.
Si vous n’y parvenez pas, vous jetez votre argent par les fenêtres.
Envie d’en savoir plus ?
Découvrez comment Unblu peut aller plus loin avec votre stratégie omnicanale.