La façon dont les banques de détail gagnent de l'argent évolue sans cesse. Comme le formule un récent rapport de Deloitte, « la capacité des banques à générer des revenus et à maîtriser leurs coûts sera mise à l'épreuve de manière inédite ».
En effet, les approches traditionnelles de génération de revenus montrent leurs limites, car les comportements et les attentes des client-e-s évoluent sous l'effet du climat géopolitique et du progrès technologique.
Prenons les prêts, par exemple. Deloitte prévoit une croissance modeste des prêts à court terme en raison de coûts d'emprunt élevés et de politiques de crédit restrictives. Le rapport indique que les banques ont durci leurs critères d'octroi de crédit dans toutes les catégories de produits et prévoient que cette tendance se poursuive.
Mais le pronostic n'est pas uniformément sombre pour les banques qui cherchent à stimuler leur croissance. Il faut simplement mettre davantage l'accent sur des approches non traditionnelles pour accroître le taux de conversion.
En effet, une étude d'Accenture prévoit que « la part des revenus des produits bancaires traditionnels tels que le crédit auto, le crédit à la consommation et les prêts immobiliers vendus via des canaux non bancaires augmentera de trois à cinq points de pourcentage d'ici 2052 ».
Autrement dit, les opportunités sont nombreuses pour les banques traditionnelles qui souhaitent accroître leurs revenus, à condition d'adopter de nouvelles méthodes. Quelles approches les banques peuvent-elles donc adopter pour augmenter les taux de conversion auprès de leur base de client-e-s actuelle ?
Une offre de produits plus diversifiée
La concurrence accrue des fintechs et des néobanques oblige les établissements en place à diversifier leur offre de produits. Pour de nombreuses banques traditionnelles, cela signifie embrasser la tendance à la convergence des secteurs et s'associer à des prestataires tiers pour proposer un large éventail d'options.
L'étude d'Accenture portant sur 36 banques citée plus haut a constaté que leurs activités hors services financiers diffèrent selon les marchés, en fonction des préférences des client-e-s. En Europe, par exemple, les banques se concentrent sur les services de mobilité, notamment le paiement des péages, la vente et la location de voitures. L'Amérique latine et la région Asie-Pacifique ont, elles, choisi de se concentrer sur les services d'e-commerce, principalement de biens de consommation. En Amérique du Nord, la poule aux œufs d'or semble être l'orientation vers des partenaires comme les agent-e-s immobilier-ère-s pour l'achat d'un logement.
Toutefois, ces types de produits ne sont généralement pas vendus via les plateformes bancaires centrales. Au total, 60 % des ventes passent par d'autres canaux, principalement un site web tiers non intégré à l'application mobile.
Intégrer la vente additionnelle dans le support de service
Cela ne veut pas dire pour autant que les canaux digitaux d'une banque sont inefficaces pour encourager les ventes. Le faible taux d'achat de produits depuis une application bancaire tient souvent à la stratégie adoptée par la banque, plutôt qu'à la réticence des client-e-s à utiliser ces canaux.
La majorité des demandes adressées aux banques par les canaux digitaux relèvent du service, et non de la vente. Dans un contexte de banque de détail, les conseillers-ères commerciaux-ales sont formé-e-s pour résoudre rapidement le problème du ou de la client-e et le ou la laisser repartir.
Dévier les demandes à faible valeur
Dans bien des cas, c'est la bonne approche, car un-e client-e avec une demande simple a peu de chances d'être réceptif-ve à l'achat d'autres produits. Ces demandes doivent, dans la mesure du possible, être orientées vers des canaux de self-service, comme la technologie de chatbot à intelligence artificielle.
C'est ce qu'a tenté de faire la banque pragoise Raiffeisenbank, en intégrant un logiciel d'interaction digitale dans ses canaux de service pour soulager la pression sur les appels téléphoniques traditionnels.
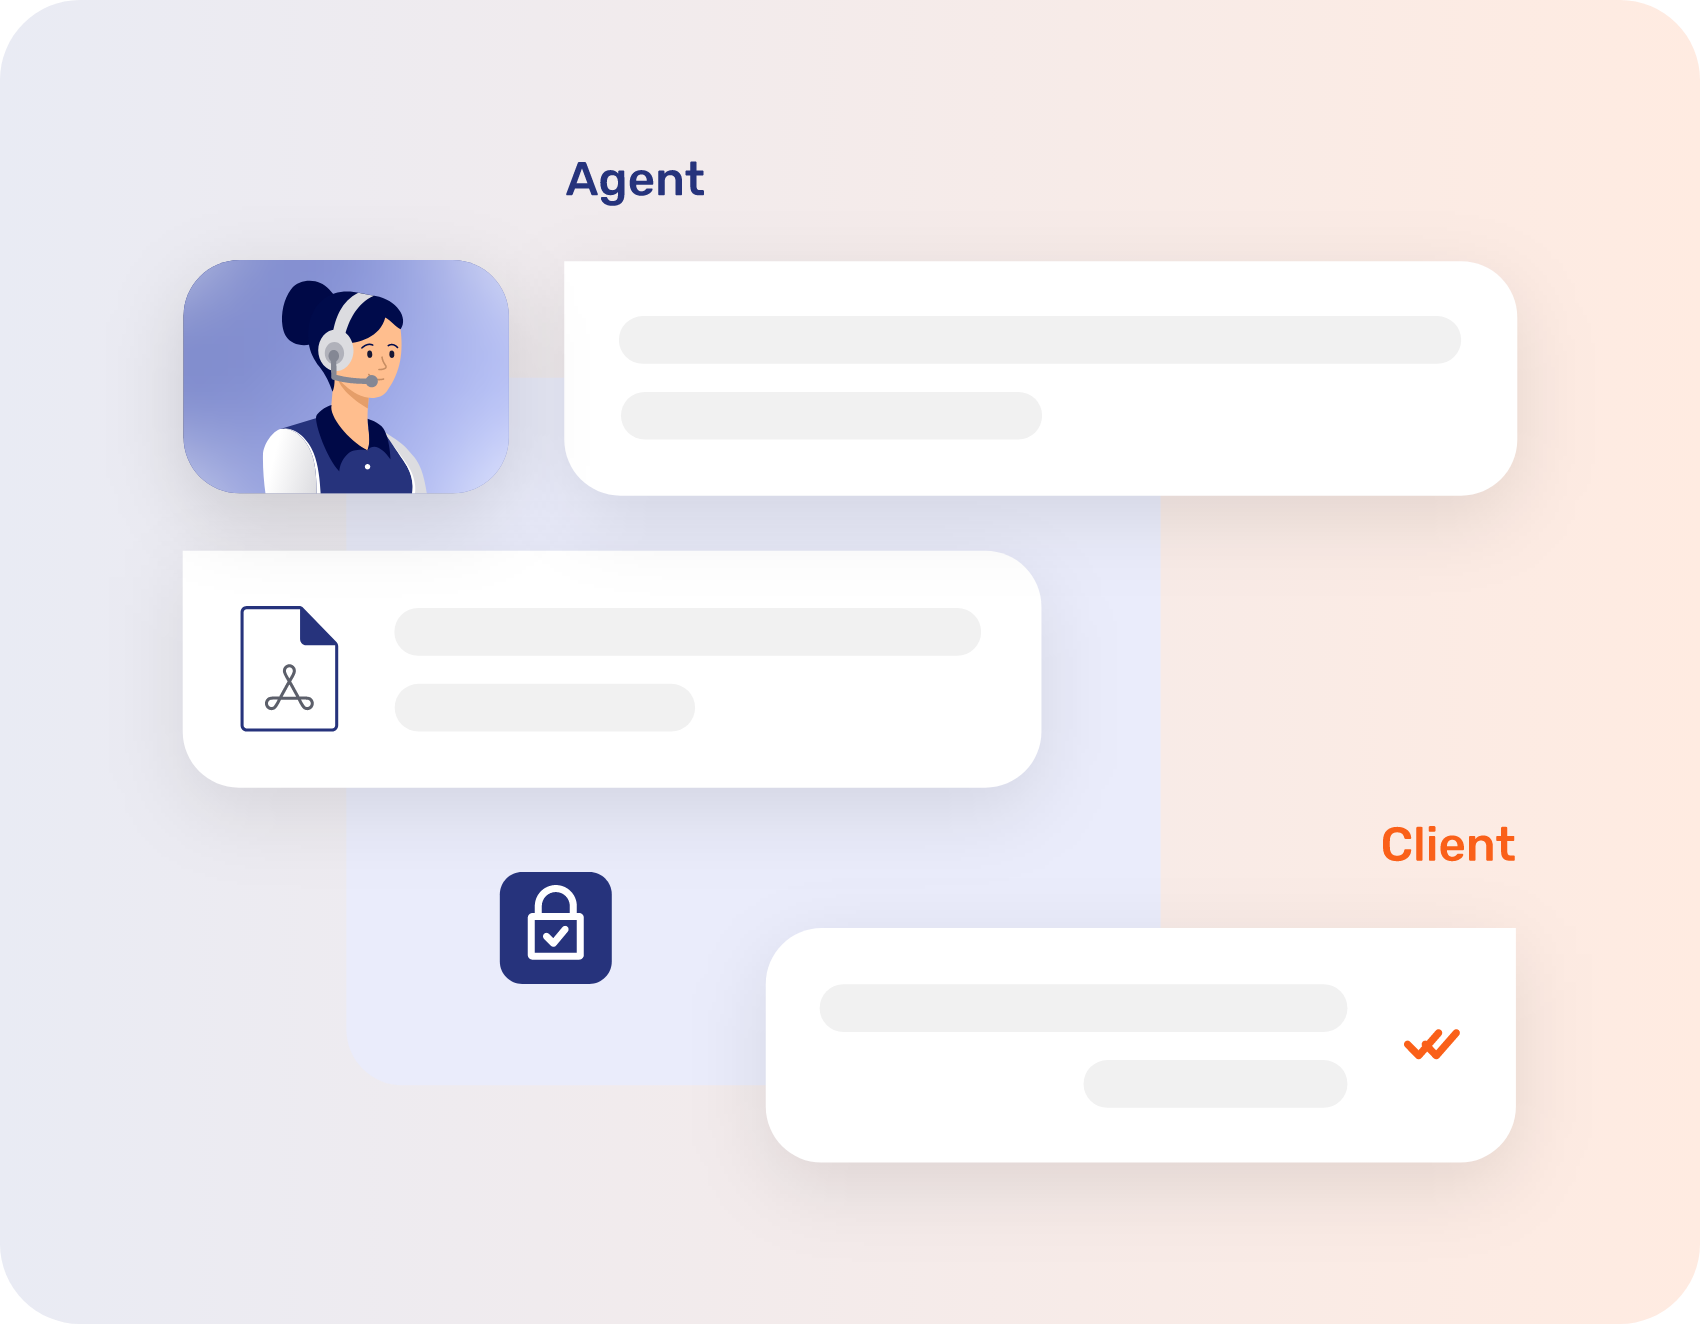
Son approche a consisté à utiliser un canal de Live Chat pris en charge par un-e conseiller-ère humain-e afin de décourager les e-mails ou les appels téléphoniques. L'effet a été quasi immédiat : les conseillers-ères de la banque ont doublé leur efficacité grâce au logiciel, ce qui s'est traduit par une note de satisfaction client de 4,1/5 selon les retours des client-e-s.
Repérer les opportunités de conversion
Raiffeisenbank avait toutefois d'autres ambitions que la seule amélioration de son expérience de service. La banque savait que, dans le flot des appels de service, se cachaient des opportunités de nouvelles conversions ou de ventes additionnelles.
La question est de savoir comment les identifier.
Tirer parti des étiquettes
Identifier le potentiel d'un-e client-e est avant tout une question d'organisation, et l'étiquetage des client-e-s y joue un rôle clé. C'est un moyen simple de suivre le potentiel de vente additionnelle lors des échanges individuels, rendu possible grâce aux hubs logiciels de gestion des interactions.
Si un-e client-e exprime son intérêt pour un produit (prêt, carte de crédit, prêt immobilier, etc.), le ou la conseiller-ère qui échange avec lui ou elle peut étiqueter son profil avec ce tag. Ensuite, à la fin de l'appel de service ou lors d'une autre interaction, le ou la conseiller-ère peut tenter une vente additionnelle.
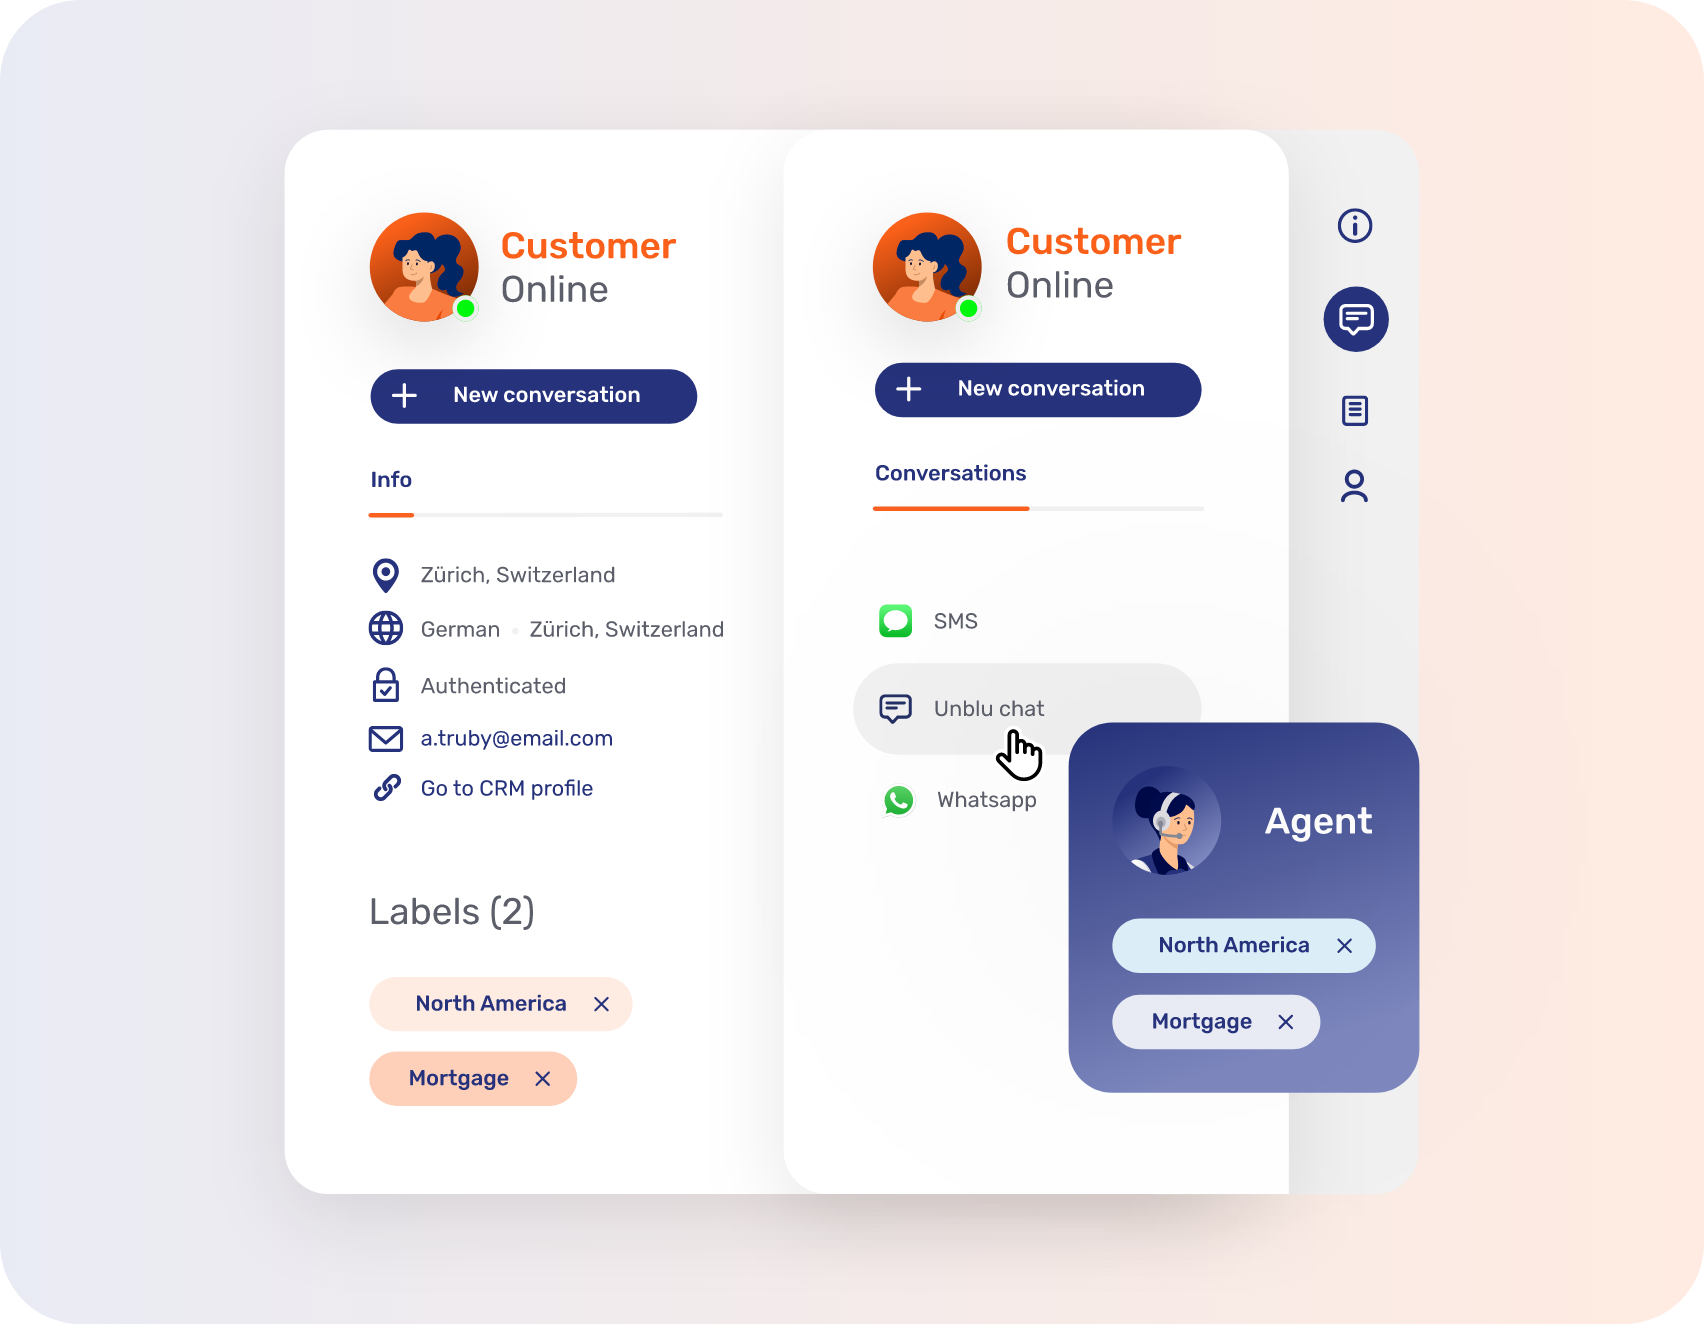
De même, les client-e-s portant des étiquettes spécifiques peuvent être ciblé-e-s avec des informations susceptibles de les intéresser, via des fonctionnalités de messagerie sortante comme le broadcasting.
Offres de service vers la vente
L'approche spécifique de Raiffeisenbank a consisté à utiliser des campagnes de « next-best offer » et des offres de service vers la vente pour mieux cerner les centres d'intérêt des client-e-s. Après une interaction réussie et sur la base de ces informations issues du CRM, les conseillers-ères ont été formé-e-s à recommander des produits susceptibles d'être utiles au ou à la client-e.
Parallèlement, la banque a aussi affiché et mis en avant le canal de Live Chat sur les pages du site à forte intention d'achat, afin d'encourager davantage d'interactions et de créer des opportunités.
Cette stratégie clé a fonctionné : en moyenne, 6 400 conversations sur 12 000 présentaient un potentiel de conversion en vente additionnelle. En août 2022, cela a généré 320 nouveaux contrats, soit un taux de 5 %, qui est passé à 8 % en septembre de l'année suivante.
Plus important encore, cette expérience a confirmé que les client-e-s sont bel et bien prêt-e-s à faire des affaires sur les canaux digitaux, à condition qu'on leur en donne la possibilité.
Redonner vie à l'agence bancaire
Les agences bancaires sont souvent reléguées au rang de vestiges du passé, vu la popularité croissante de la banque digitale et de la banque mobile. Il est vrai que la plupart des banques de détail ont fait état de fermetures d'agences ces dernières années, avec une réduction de 20 % des implantations physiques depuis 2017.
La banque suisse Valiant ne faisait pas exception : elle a enregistré une baisse de 35 % des transactions assistées en personne entre 2014 et 2017. En 2016, avec plus de la moitié de ses agences ouvertes seulement trois heures par jour, la banque devait choisir entre fermer une grande partie de son réseau et adopter une autre approche.
L'agence hybride
Valiant a opté pour une solution innovante, convaincue que les agences physiques ont toujours un rôle important à jouer dans les communautés locales. Au lieu de fermer des agences, elle a décidé d'étendre son réseau, mais selon une approche hybride.
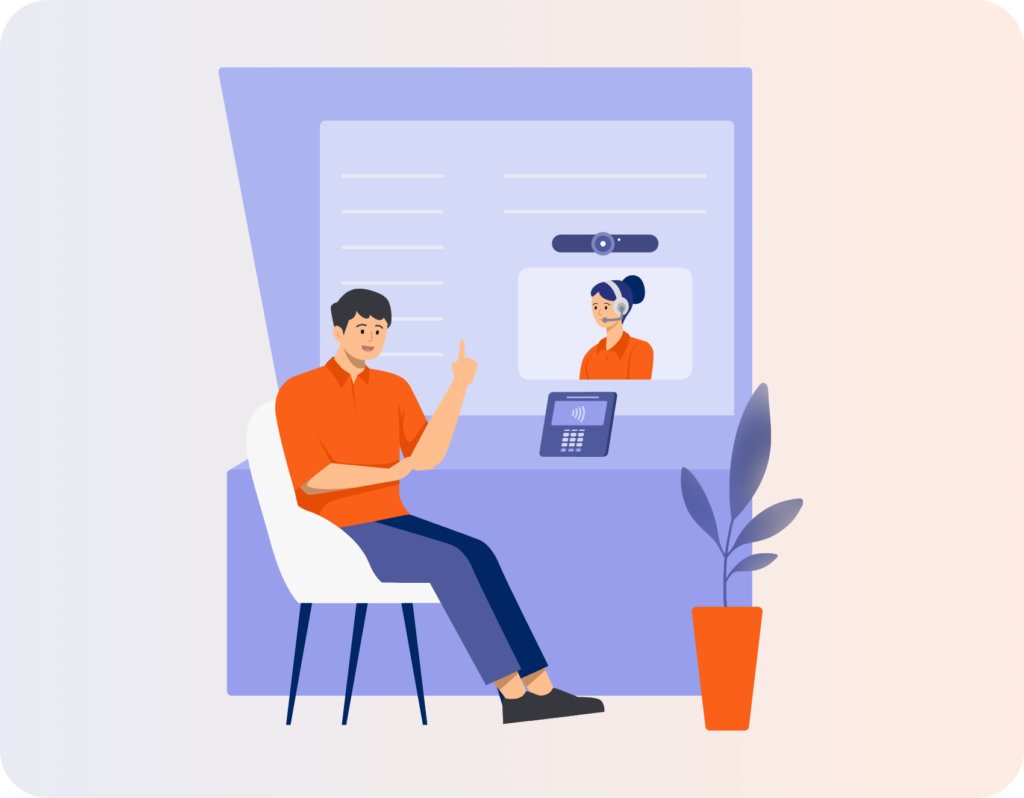
La banque a intégré Unblu Branch dans 60 de ses agences en Suisse : une réception virtuelle, complétée d'outils à distance, qui permet à un-e seul-e conseiller-ère de servir jusqu'à sept agences en temps réel.
Grâce à des coûts d'exploitation réduits et à des horaires d'ouverture allongés (de trois à dix heures par jour), chaque agence est désormais financièrement viable. Valiant a ainsi pu étendre son réseau à de nouveaux emplacements, qui représentent aujourd'hui 50 % du chiffre d'affaires de la banque.
La rentabilité par l'expérience client
Le secteur bancaire prospère lorsque la satisfaction client est élevée et que les client-e-s de la banque de détail, sur tous les marchés cibles, sont prêt-e-s à acheter.
Soyons clairs : la base de client-e-s d'une banque de détail représente un formidable gisement d'opportunités. Mais leurs attentes ont changé. Avec la popularité de la banque en ligne, les banques de détail doivent faire davantage pour proposer les produits financiers qu'ils et elles souhaitent sur les canaux de leur choix.
Que ce soit en ligne ou en personne, les banques de détail doivent trouver de nouvelles pratiques de vente qui reflètent le comportement des consommateurs et séduisent votre clientèle.
Chez Unblu, nous proposons des plateformes de communication pour le secteur financier qui aident les banques de détail à entrer en contact avec leurs client-e-s cibles, qu'ils et elles soient mobile-first ou attaché-e-s au présentiel. En offrant un service client supérieur et une expérience client exceptionnelle à toutes les étapes du parcours client, nous aidons les banques à améliorer la rétention et à stimuler les ventes.