Les distributeurs automatiques ont beaucoup évolué depuis les années 1960, époque où le premier a été installé à la banque britannique Barclays. Le concept initial, surtout destiné aux retraits d'espèces pratiques, est un pilier du paysage bancaire et est resté largement inchangé pendant des décennies.
Ces dernières années, toutefois, les Smart ATM, portés par les avancées technologiques, permettent aux client-e-s des banques de faire bien plus. Avec un Smart ATM, on peut ouvrir un compte, effectuer des virements et déposer des espèces, sans même entrer dans l'agence.
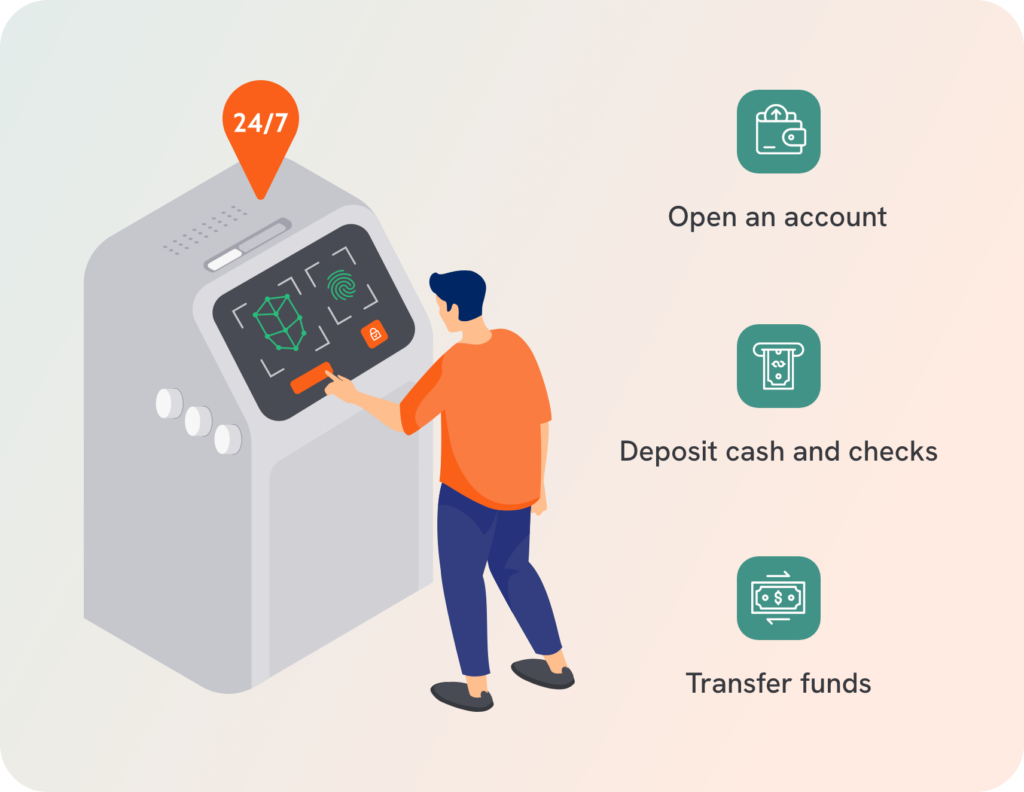
Leurs capacités progressent chaque année. Les versions les plus récentes permettent même de contracter des prêts préapprouvés ou d'autres produits bancaires. C'est d'ailleurs sur cela que le géant de la fintech Revolut parie pour sa prochaine grande nouveauté. L'idée est de commencer le déploiement de ces distributeurs « ultra » intelligents, avec l'Espagne comme premier pays test, capables d'identifier le ou la client-e par authentification biométrique faciale et de proposer des cartes de crédit ou des prêts. Des projets prévoient même de permettre de souscrire des prêts immobiliers via les distributeurs.
Les Smart ATM font beaucoup de choses bien
Il n'est pas difficile de vanter les mérites des Smart ATM et même de les proclamer prochaine grande révolution. Le géant technologique Intel partage ce point de vue, affirmant : « En agence, des technologies telles que l'affichage dynamique et les bornes en libre-service utilisent des analyses basées sur le cloud et des technologies d'IA pour fluidifier les visites des client-e-s et offrir des expériences plus personnalisées. »
Il y a peu à redire sur la technologie elle-même. Elle est déjà impressionnante et pourra bientôt réaliser n'importe quel type d'opération. Elle peut aussi contribuer à inverser la tendance aux fermetures d'agences (même si ce n'est pas à elle seule).
Il y a toutefois quelques réserves à garder à l'esprit à propos des Smart ATM.
Les promesses de sécurité sont-elles trop belles pour être vraies ?
Le premier point de doute est la sécurité. Offre-t-elle suffisamment de couches de protection ? Des entreprises comme Revolut sont promptes à vanter leur biométrie faciale ou d'autres dispositifs de sécurité, et pourtant elles sont plus exposées aux attaques que les établissements financiers traditionnels.
La BBC a même constaté que Revolut avait été citée dans davantage de signalements de fraude en 2023 que n'importe quelle grande banque. En général, les écrans des distributeurs comptent parmi les plus vulnérables aux attaques et nécessitent une nette amélioration de la surveillance et de la sécurité pour être irréprochables.
La confiance est propre à l'humain
Quand quelqu'un dit ne pas faire confiance à une machine, il ou elle veut généralement dire qu'il ou elle ne fait pas confiance aux personnes qui l'ont conçue, ou doute de pouvoir accéder à de l'aide en cas de panne. La confiance comporte toujours une dimension humaine.
Cela devient cruellement évident face à une situation de crise. L'effondrement de Silicon Valley Bank en 2023 en est un excellent exemple : ses dirigeant-e-s ont annoncé devoir lever 2,25 milliards de dollars pour assurer la santé financière de la banque. Sans surprise, cela a eu un effet domino sur la confiance des client-e-s : 42 milliards de dollars de dépôts ont été retirés, avec des répercussions dans le monde entier.
Les bourses japonaise, sud-coréenne et de Hong Kong ont reculé de 2,67 %, 3,91 % et 2,81 % selon les chiffres rapportés, respectivement deux jours seulement après la crise, tandis que le secteur bancaire européen perdait 120 milliards d'euros.
Pris de panique, les client-e-s se sont-ils et elles précipité-e-s vers leurs Smart ATM pour se rassurer ? Bien sûr que non. Une étude a montré tout l'inverse : les établissements financiers dotés de solides réseaux d'agences ont bien mieux résisté que les autres pendant la crise.
Nul besoin d'une crise
Cet exemple un peu extrême se vit chaque jour à bien plus petite échelle. Prenons un-e client-e qui voit sur son compte un débit qu'il ou elle ne reconnaît pas. S'il ou elle décide de sortir de chez lui ou elle pour obtenir de l'aide, il ou elle n'espère pas trouver un Smart ATM à côté d'une agence fermée et sans conseillers-ères.
Il en va souvent de même pour les grandes décisions. Revolut est convaincue que des prêts immobiliers peuvent être approuvés sur les canaux digitaux, mais il y aura toujours des gens qui souhaitent parler à un humain avant de prendre une décision aussi lourde de conséquences.
Les Smart ATM doivent compléter, pas remplacer
La technologie a déjà changé notre façon de faire de la banque. Cela ne fait aucun doute ni débat. De même, la technologie des Smart ATM est une véritable avancée qui donnera plus d'autonomie à de nombreux-ses client-e-s.
Mais il ne faut pas jeter le bébé avec l'eau du bain. Les Smart ATM ne doivent pas être utilisés de façon exclusive ni servir de prétexte pour réduire les horaires des agences. Ils doivent s'inscrire dans une stratégie visant à offrir un support en personne à celles et ceux qui en ont besoin.
Et la technologie peut y contribuer. Comme le dit Intel : « les banques peuvent utiliser des caméras IP et des technologies de vision basées sur l'IA pour mesurer les temps d'attente aux guichets à différents moments de la journée. Ces informations peuvent aider les directeurs-trices d'agence à prendre des décisions d'effectifs plus éclairées. »
Smart ATM et réceptions digitales
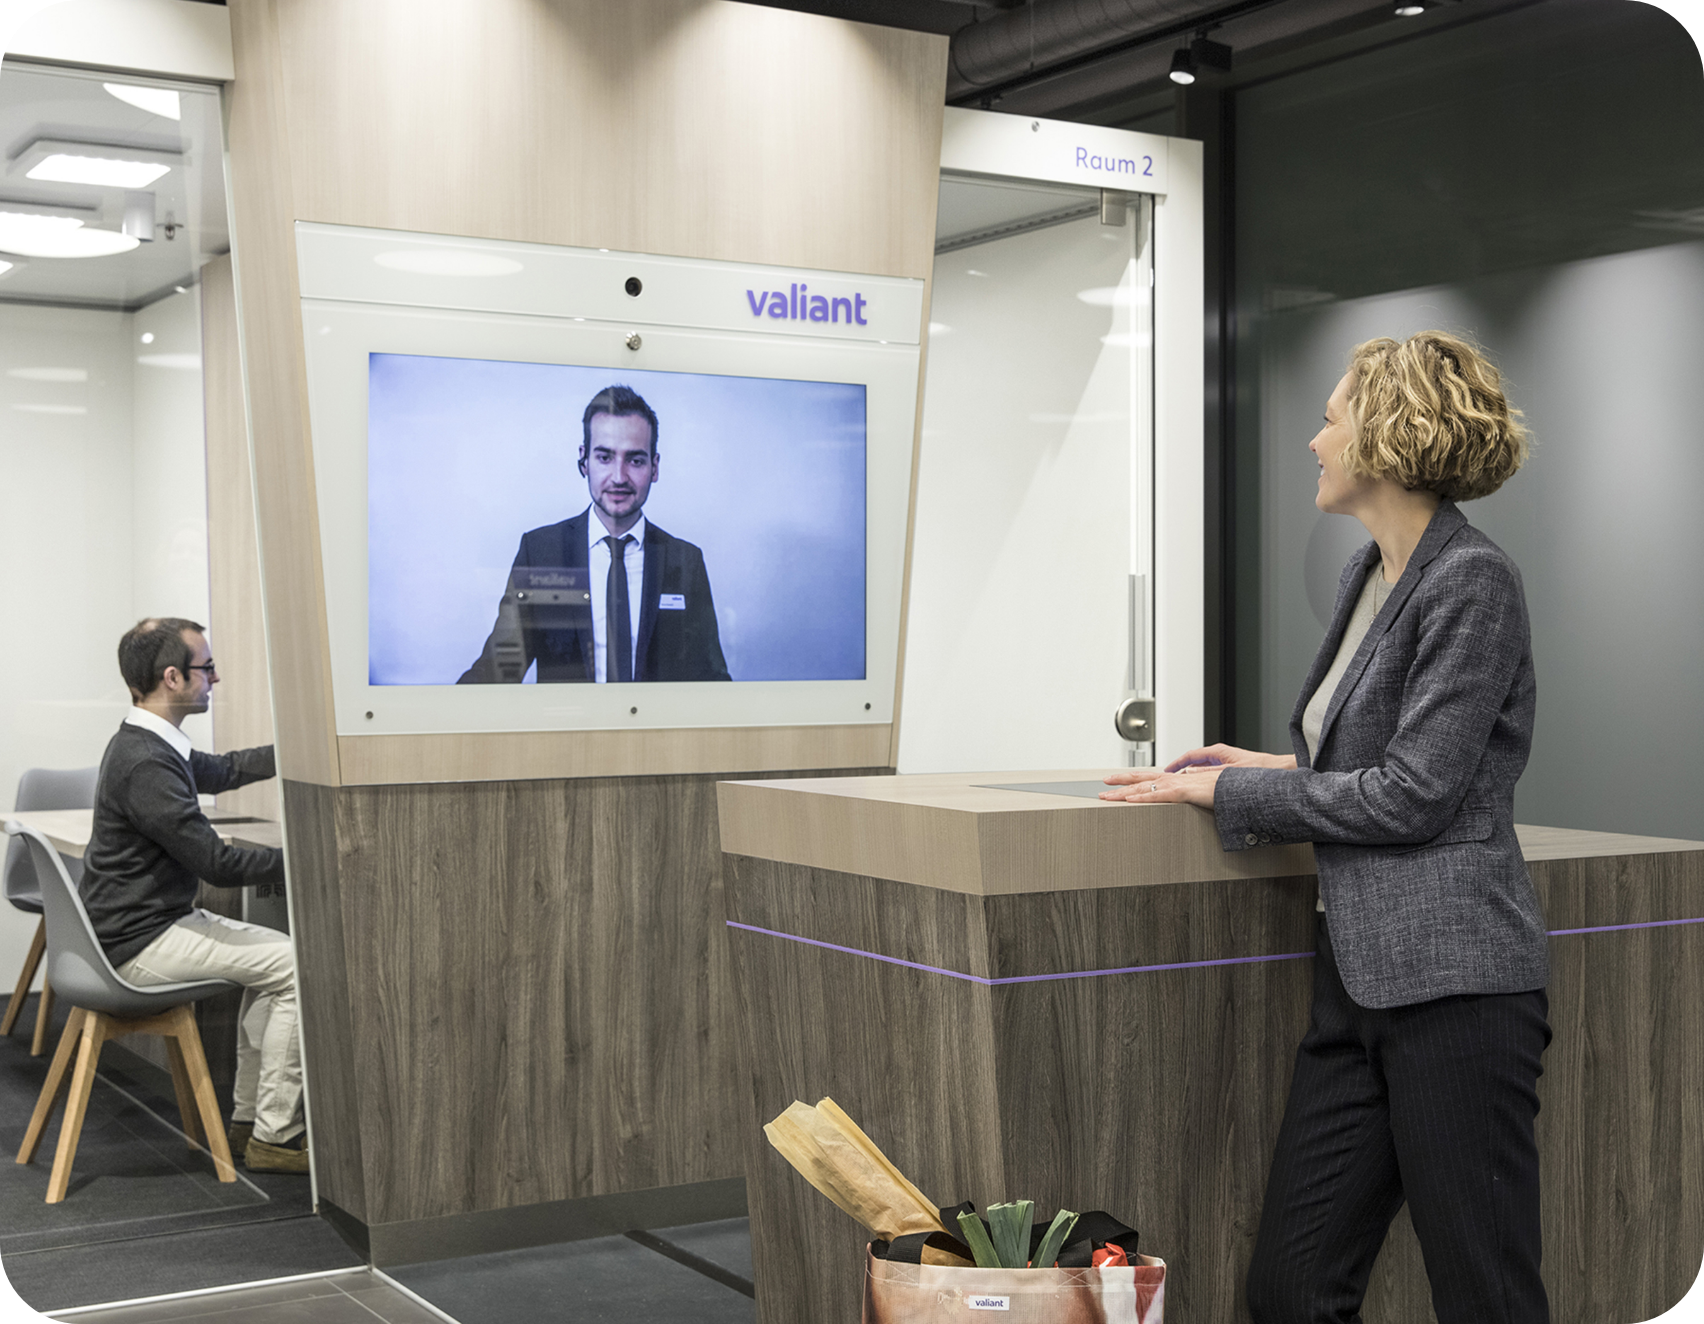
Cela ne veut pas dire que les agences doivent avoir du personnel sur place en permanence. Les réceptions digitales, qui donnent accès à distance à du support humain par liaison vidéo dans les agences physiques, sont la clé stratégique pour équilibrer technologie et confiance des client-e-s. Elles peuvent en réalité offrir davantage d'accès au support humain.
Si les Smart ATM peuvent apporter des avantages de service supplémentaires et réduire les coûts, les réceptions digitales peuvent faire de même, tout en améliorant l'expérience client.
Les banques (ou d'autres institutions de service client) disposent de multiples façons d'intégrer les réceptions digitales à leur stratégie, avec ou sans Smart ATM.
L'approche de Valiant pour ses agences
Valiant, dont le siège est en Suisse, a lancé une stratégie audacieuse pour rajeunir son réseau d'agences. En intégrant des fonctionnalités de réception digitale à une approche modulaire de construction des agences, la banque a considérablement réduit ses coûts d'installation et d'exploitation.
Cette méthodologie innovante a non seulement allongé ses horaires d'ouverture, mais a aussi maintenu un haut niveau de satisfaction des client-e-s tout au long de la transformation.
Vous pouvez en savoir plus sur l'approche de Valiant ici.
Une nouvelle expérience bancaire : intelligente, sécurisée et humaine
Les Smart ATM représentent bel et bien l'avenir de la banque. Loin de se limiter à déposer des chèques ou à retirer des espèces avec une carte de débit, cette nouvelle technologie donnera accès à toute une gamme de services et de produits financiers qui amélioreront l'expérience client.
C'est une technologie sur laquelle les banques devraient s'appuyer. Mais le paysage financier ne se définit pas uniquement par la commodité. Qu'il s'agisse de produits de crédit plus importants, de conseil financier ou de nombreux aspects de la banque d'entreprise, les client-e-s ont besoin de cette couche supplémentaire de réassurance qui incarne véritablement une banque avancée.
Les réceptions digitales offrent les éléments essentiels pour répondre à des besoins bancaires complexes, et sont donc plus centrales dans une stratégie bancaire qui valorise une prestation de services financiers honnête et authentique.
Envie d'en savoir plus ?