


Geldautomaten haben seit den 1960er-Jahren einen weiten Weg zurückgelegt – damals wurde der erste bei der britischen Bank Barclays installiert. Das ursprüngliche Konzept, vor allem für bequemes Geldabheben gedacht, ist ein fester Bestandteil der Bankenlandschaft und hat sich jahrzehntelang kaum verändert.
In den letzten Jahren ermöglichen intelligente Geldautomaten, sogenannte Smart ATMs, dank technologischer Fortschritte jedoch weit mehr. Mit Smart ATMs können Kunden ein Konto eröffnen, Überweisungen tätigen und Bargeld einzahlen – ohne die Filiale überhaupt zu betreten.
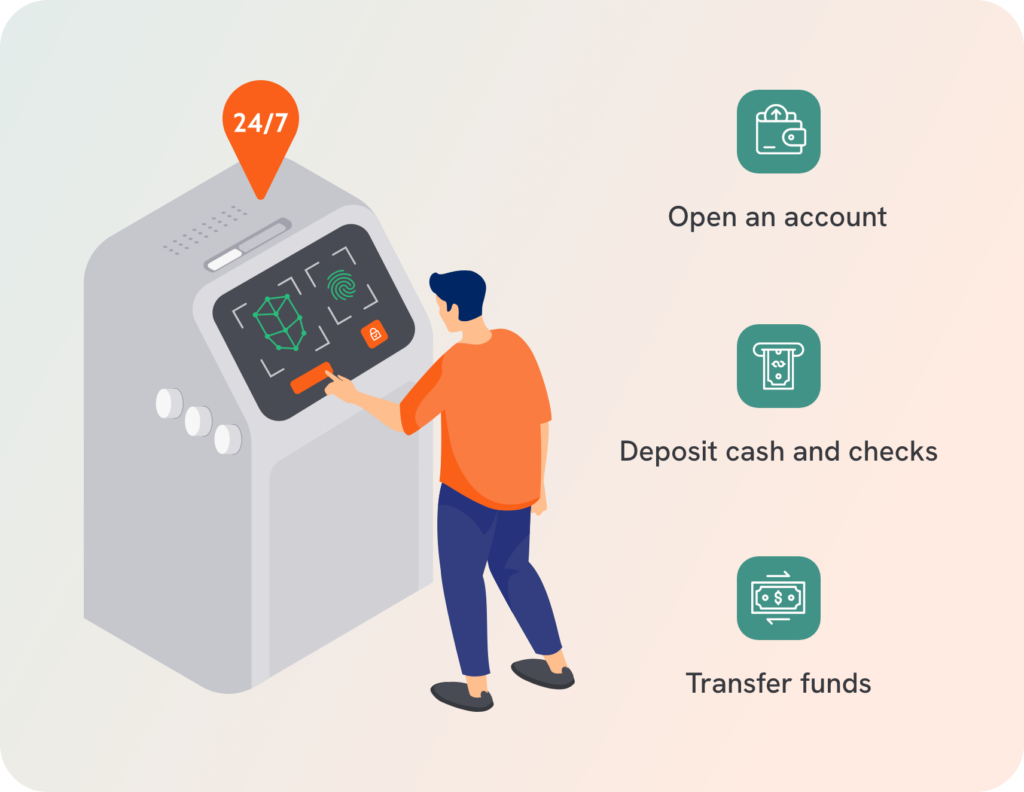
Die Funktionen wachsen von Jahr zu Jahr. Neuere Generationen ermöglichen es Kunden sogar, vorab genehmigte Kredite oder andere Bankprodukte abzuschliessen. Genau darauf setzt der Fintech-Riese Revolut als nächsten grossen Wurf. Geplant ist die Einführung dieser „ultra“-intelligenten Geldautomaten – mit Spanien als erstem Testland –, die Kunden per biometrischer Gesichtserkennung identifizieren und Kreditkarten oder Kredite anbieten können. Es gibt sogar Pläne, Kunden Hypotheken über Geldautomaten abschliessen zu lassen.
Smart ATMs können vieles gut
Es fällt nicht schwer, die Vorzüge von Smart ATMs zu loben und sie sogar zum nächsten grossen Ding zu erklären. Der Technologiekonzern Intel vertritt diese Sicht und erklärt: „In Filialen nutzen Technologien wie dynamische digitale Beschilderung und Self-Service-Kioske cloudbasierte Analysen und KI-Technologien, um Kundenbesuche effizienter zu gestalten und persönlichere Erlebnisse zu bieten.“
An der Technologie gibt es wenig zu zweifeln. Sie ist bereits beeindruckend und wird bald jede gewünschte Art von Transaktion abwickeln können. Smart ATMs können auch dazu beitragen, den Trend zu Filialschliessungen umzukehren (wenn auch nicht allein).
Bei Smart ATMs gilt es jedoch einige Einschränkungen zu beachten.
Sind die Sicherheitsversprechen zu schön, um wahr zu sein?
Der erste Zweifel betrifft die Sicherheit. Bieten sie genügend Schutzebenen? Unternehmen wie Revolut sprechen schnell von ihrer Gesichtsbiometrie oder anderen Sicherheitsfunktionen – und doch sind sie anfälliger für Angriffe als traditionelle Finanzinstitute.
Die BBC fand sogar heraus, dass Revolut 2023 in mehr Betrugsmeldungen genannt wurde als jede grosse Bank. Generell gehören die Bildschirme von Geldautomaten zu den angreifbarsten Zielen und erfordern eine deutlich bessere Überwachung und Sicherheit, um über jeden Zweifel erhaben zu sein.
Vertrauen ist zutiefst menschlich
Wenn jemand sagt, er vertraue einer Maschine nicht, meint er in der Regel, dass er den Menschen nicht vertraut, die sie entwickelt haben – oder dass er nicht sicher ist, Unterstützung zu bekommen, wenn sie versagt. Vertrauen hat immer eine menschliche Komponente.
Das wird in einer Krisensituation schmerzlich deutlich. Ein besonders gutes Beispiel ist der Zusammenbruch der Silicon Valley Bank im Jahr 2023, als die Führung ankündigte, 2,25 Milliarden US-Dollar aufnehmen zu müssen, um die finanzielle Stabilität zu sichern. Wie zu erwarten, wirkte sich das auf das Vertrauen der Kunden aus: Einlagen von 42 Milliarden US-Dollar wurden abgezogen – mit Folgen für die ganze Welt.
Die Aktienmärkte in Japan, Südkorea und Hongkong fielen Berichten zufolge nur zwei Tage nach Beginn der Krise um 2,67 %, 3,91 % bzw. 2,81 %, und der europäische Bankensektor verlor 120 Milliarden Euro.
Liefen die Kunden in ihrer Panik zu ihren Smart ATMs, um sich zu beruhigen? Natürlich nicht. Eine Studie zeigte genau das Gegenteil: Finanzinstitute mit einem starken Filialnetz kamen während der Krise deutlich besser zurecht als solche ohne.
Es braucht keine Krise
Dieses recht extreme Beispiel spielt sich jeden Tag in viel kleinerem Massstab ab. Angenommen, ein Kunde entdeckt eine Belastung auf seinem Konto, die er nicht zuordnen kann. Wenn er das Haus verlässt, um Hilfe zu bekommen, hofft er nicht auf einen Smart ATM neben einer geschlossenen Filiale ohne Mitarbeitende.
Bei grossen Entscheidungen ist es oft genauso. Revolut ist zuversichtlich, dass Hypotheken über digitale Kanäle genehmigt werden können – doch es wird immer Menschen geben, die vor einer so lebensverändernden Entscheidung mit einem Menschen sprechen möchten.
Smart ATMs sollten ergänzen, nicht ersetzen
Die Technologie hat die Art, wie wir Bankgeschäfte erledigen, bereits verändert. Daran gibt es keinen Zweifel. Ebenso ist die Smart-ATM-Technologie ein echter Fortschritt, der vielen Kunden mehr Möglichkeiten gibt.
Doch wir sollten das Kind nicht mit dem Bade ausschütten. Smart ATMs sollten nicht ausschliesslich oder als Vorwand für kürzere Öffnungszeiten eingesetzt werden. Sie sollten Teil einer Strategie sein, um Menschen, die es brauchen, persönliche Unterstützung zu bieten.
Und die Technologie kann dabei helfen. Intel erklärt: „Banken können IP-Kameras und KI-gestützte Bilderkennung nutzen, um die Wartezeiten am Schalter zu verschiedenen Tageszeiten zu messen. Diese Informationen helfen Filialleitern, fundiertere Personalentscheidungen zu treffen.“
Smart ATMs und digitale Empfänge
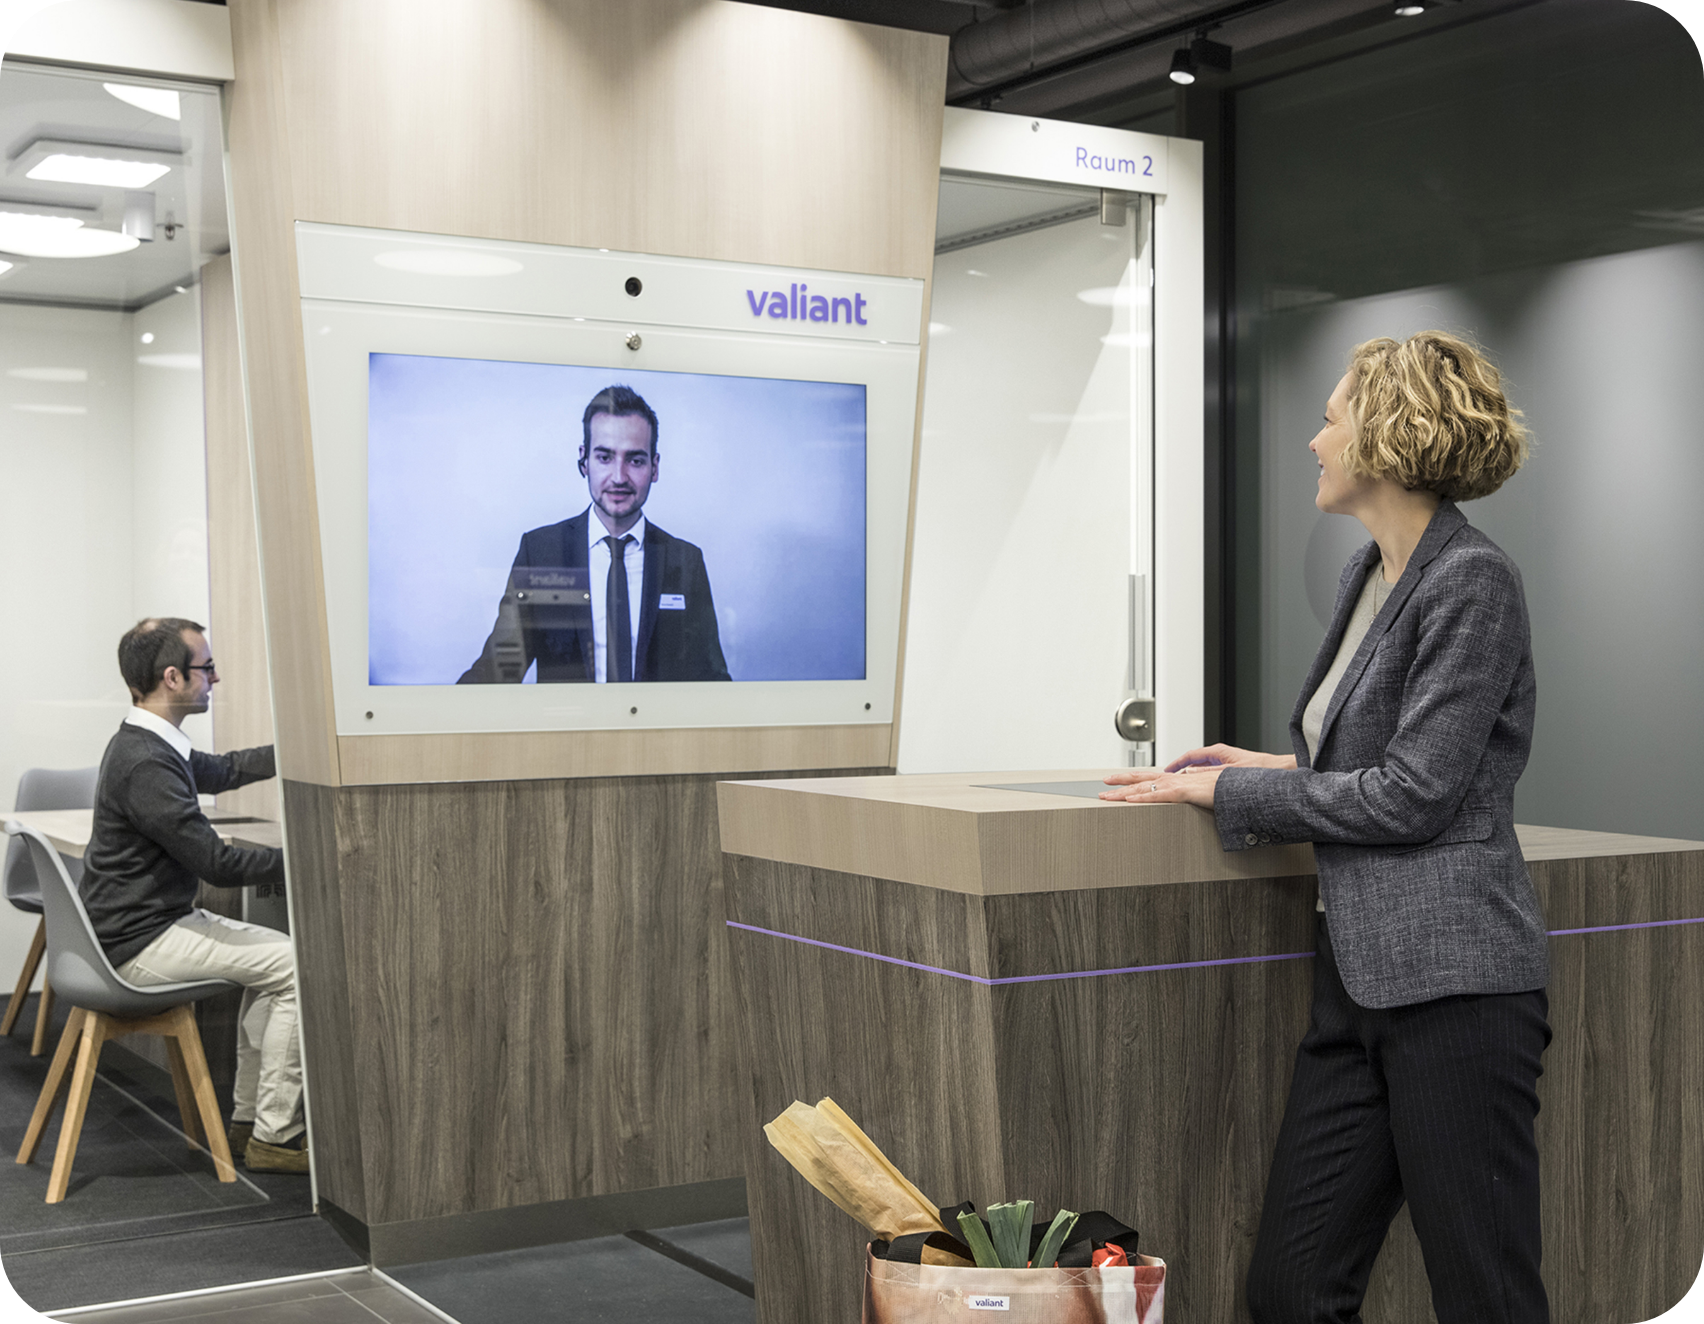
Das heisst nicht, dass Filialen jederzeit mit Personal besetzt sein müssen. Digitale Empfänge, die in physischen Filialen per Videoverbindung Zugang zu menschlicher Unterstützung bieten, sind der strategische Schlüssel, um Technologie und Kundenvertrauen in Einklang zu bringen. Sie können sogar mehr Zugang zu menschlicher Unterstützung bieten.
Während Smart ATMs zusätzliche Servicevorteile bieten und Kosten senken können, leisten digitale Empfänge dasselbe – und verbessern zugleich das Kundenerlebnis.
Es gibt mehrere Möglichkeiten, wie Banken (oder andere Kundenservice-Organisationen) digitale Empfänge in ihre Strategie einbinden können – mit oder ohne Smart ATMs.
Der Filialansatz der Valiant Bank
Die Valiant Bank mit Hauptsitz in der Schweiz hat eine mutige Strategie zur Erneuerung ihres Filialnetzes verfolgt. Durch die Kombination von Funktionen des digitalen Empfangs mit einem modularen Filialbaukonzept senkte die Bank die Einrichtungs- und Betriebskosten drastisch.
Dieser innovative Ansatz verlängerte nicht nur die Öffnungszeiten, sondern sorgte während des gesamten Transformationsprozesses auch für eine hohe Kundenzufriedenheit.
Mehr über den Ansatz der Valiant Bank erfahren Sie hier.
Ein neues Bankerlebnis: intelligent, sicher und menschlich
Smart ATMs stehen tatsächlich für die Zukunft des Bankings. Sie dienen längst nicht mehr nur dazu, Schecks einzureichen oder mit der Debitkarte Bargeld abzuheben: Die neue Technologie ermöglicht eine Vielzahl von Services und den Zugang zu Finanzprodukten, die das Kundenerlebnis verbessern.
Banken sollten auf diese Technologie setzen. Doch die Finanzlandschaft wird nicht allein durch Bequemlichkeit bestimmt. Ob bei grösseren Kreditprodukten, bei der Finanzberatung oder in vielen Bereichen des Firmenkundengeschäfts – Kunden brauchen diese zusätzliche Sicherheit, die modernes Banking wirklich ausmacht.
Digitale Empfänge bieten die wesentlichen Elemente für komplexe Bankbedürfnisse. Damit rücken sie ins Zentrum einer Bankstrategie, die Wert auf eine ehrliche und authentische Erbringung von Finanzdienstleistungen legt.
Möchten Sie mehr erfahren?
Der nächste Schritt von Unblu




