
Si la valeur vie client (CLV) et l'acquisition de client-e-s sont au cœur de toute stratégie d'entreprise, il ne faut pas les considérer comme deux notions distinctes. Les banques de détail ou les coopératives de crédit ne doivent pas seulement se concentrer sur l'acquisition et la fidélisation, car chacune influence l'autre. La fidélisation, par exemple, est un indicateur fort de satisfaction : si une banque connaît un taux d'attrition élevé, il y a de fortes chances que ses client-e-s soient aussi des détracteurs-trices, ce qui a un impact marqué sur l'acquisition.
Le débat se déplace donc vers un niveau plus fin : les banques de détail et les coopératives de crédit doivent décider comment et où concentrer leurs efforts pour obtenir des coûts d'acquisition raisonnables tout en maximisant les opportunités de vente croisée ou additionnelle.
L'importance du service client
Cela soulève la question : où les banques doivent-elles concentrer leurs ressources pour contenir les coûts d'acquisition tout en augmentant la valeur vie des client-e-s actuel-le-s et en assurant leur fidélisation ? La réponse est assez simple : un service de support client qui mène à des recommandations de produits.
Le service que reçoivent les client-e-s est primordial dans tous les secteurs, et la banque ne fait pas exception. Depuis des années, les analystes expliquent que l'expérience client est la clé de la croissance, sans grand suivi concret de la part des établissements financiers.
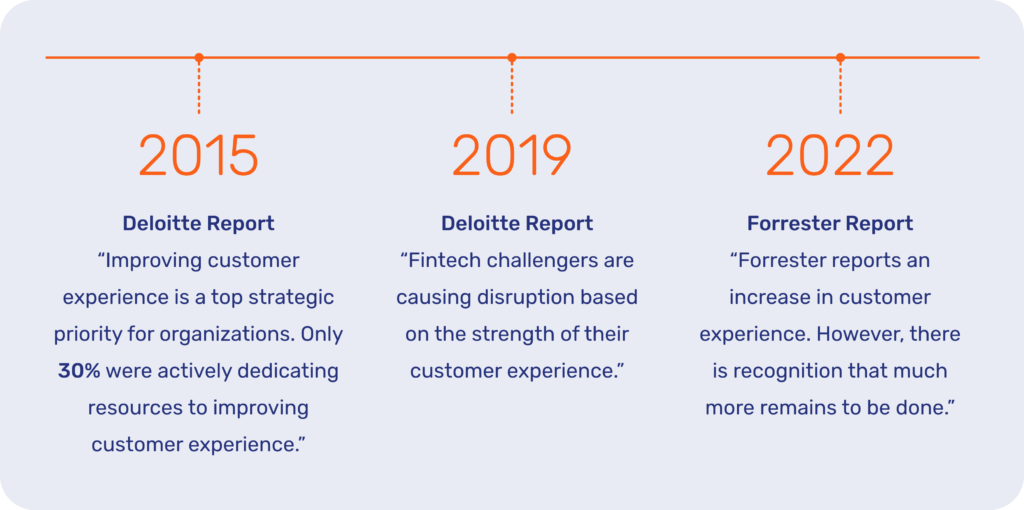
En 2015, Deloitte rapportait que l'amélioration de l'expérience client est une priorité stratégique majeure pour les organisations, et pourtant seules 30 % y consacraient activement des ressources. En 2019, un autre rapport de Deloitte explique comment les fintechs challengers bouleversent le secteur grâce à la force de leur expérience client. En 2022, Forrester constate une amélioration de l'expérience client, mais souligne qu'il reste beaucoup à faire.
Changer les mentalités sur le support client
Si les dirigeant-e-s en reconnaissent l'importance, le service client semble souvent relégué au second plan. La raison est difficile à cerner, mais elle tient peut-être à l'idée bien ancrée que le service client, en particulier un centre d'appels, est par nature un coût pour l'entreprise.
Il y a une part de vérité : le support client est un service que toutes les entreprises doivent assurer pour garantir la continuité de leurs activités. Mais ce n'est pas parce que c'est un coût qu'il ne peut pas aussi constituer une source de revenus. Nous en avons déjà parlé, en proposant également des conseils pour démarrer.
Mais il ne suffit pas d'appliquer les bonnes pratiques à votre situation actuelle. Les banques de détail ou établissements financiers similaires doivent changer d'état d'esprit pour investir pleinement, sur les plans stratégique et financier, dans le potentiel du service client.
Le service comme source de revenus : l'approche de Raiffeisenbank
Raiffeisenbank est un exemple réussi d'utilisation du support client pour augmenter les opportunités de vente croisée ou additionnelle. Basée à Prague, en République tchèque, cette banque universelle est la 4e plus grande des marchés d'Europe centrale et orientale, où elle sert plus de 1 400 000 client-e-s.
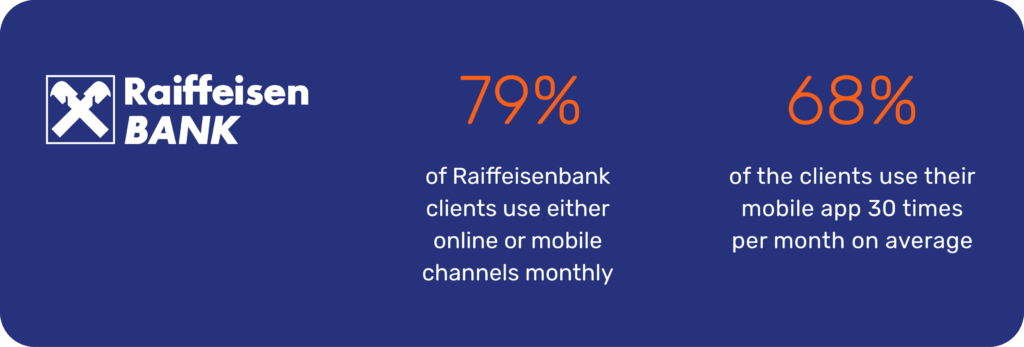
Raiffeisenbank est reconnue pour sa forte orientation digitale et son état d'esprit d'innovation, et sa clientèle attend un certain niveau d'accessibilité digitale. En effet, 79 % de ses client-e-s utilisent chaque mois les canaux en ligne ou mobiles, et 68 % utilisent l'application mobile au moins 30 fois par mois en moyenne.
La réputation est essentielle ici, et la préserver a au moins en partie constitué l'impulsion décisive qui a poussé la direction à investir dans des opérations de service client plus solides.
L'excellence de service comme socle
Nous avons maintes fois parlé de l'importance de répondre aux attentes et aux besoins des client-e-s comme élément essentiel de toute initiative de banque digitale. À mesure que les client-e-s adoptent les outils digitaux ou d'IA, leurs attentes changent et ils exigent plus de commodité. S'y ajoute la question de la confiance, intrinsèquement liée à la qualité de service, en particulier des communications unifiées et sécurisées.
Cela signifie que, pour qu'une opportunité de vente additionnelle ou croisée soit viable, il faut au minimum une excellence de service comme socle. Raiffeisenbank l'a compris et a lancé son initiative en soulageant la pression sur les centres d'appels.
Les centres d'appels
Les centres d'appels sont par nature des canaux lents : les conseillers-ères ne peuvent s'occuper que d'une personne à la fois et doivent lui accorder toute leur attention. C'est idéal pour discuter de produits complémentaires ou résoudre des problèmes plus complexes ; en revanche, pour les demandes plus simples, il existe des méthodes plus efficaces.
L'IA conversationnelle et le Live Chat
C'est pourquoi Raiffeisenbank a décidé de mettre en œuvre la fonctionnalité Live Chat, qui permet de mener plusieurs conversations en même temps et d'alléger ainsi la pression sur les canaux plus traditionnels. Les données issues des conversations ont aussi permis aux conseillers-ères ou aux commerciaux-ales d'entraîner le chatbot sur les intentions réelles des client-e-s, ce qui ne cesse de s'améliorer avec les progrès de l'IA conversationnelle.
Le Co-Browsing
La mise en place du canal digital Live Chat a fonctionné, mais l'évolution des préférences de canal a eu un effet en cascade. Avec une option de support plus fluide, la banque a constaté une hausse globale du nombre de demandes. Pour y répondre, Raiffeisenbank a ensuite mis en place le Co-Browsing, qui a permis aux conseillers-ères d'offrir des expériences de collaboration à distance de haut niveau pour apporter un support et des réponses plus personnalisés aux questions des client-e-s.
Capitaliser sur la bonne volonté pour vendre des produits financiers
Avec une offre de service client solide et des relations plus fortes avec ses client-e-s, Raiffeisenbank a pu commencer à mettre en œuvre des stratégies de vente croisée.
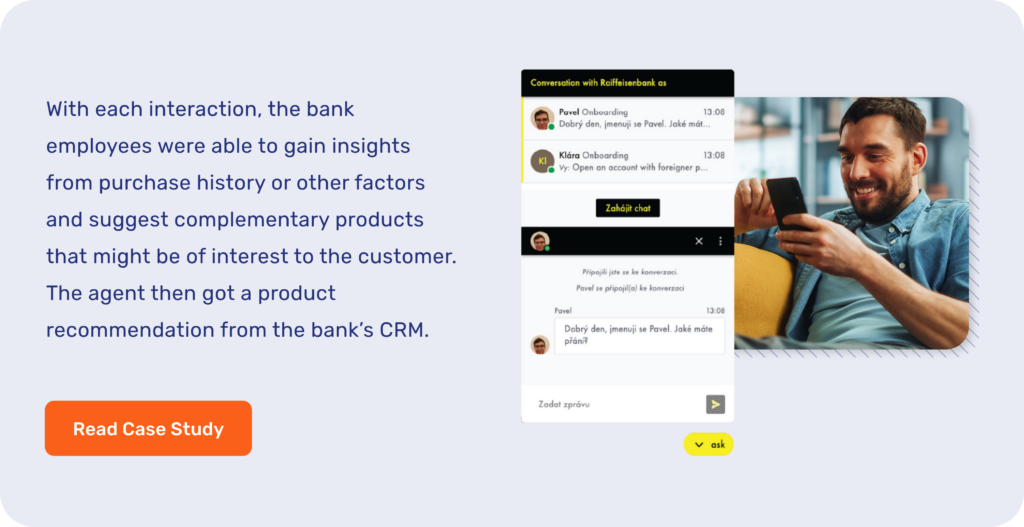
Parallèlement, la banque a aussi identifié les pages de son site à forte intention d'achat et, au lieu de placer le chatbot comme premier point de contact, a choisi de privilégier le canal Live Chat. Les personnes à fort potentiel de conversion pouvaient ainsi accéder directement à un-e collaborateur-trice de la banque.
Quels ont été les résultats ?
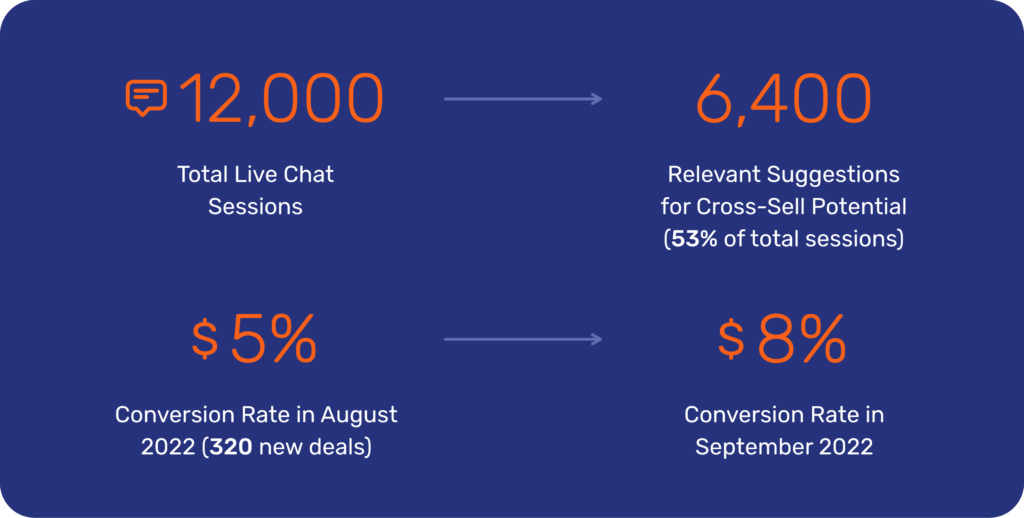
Pendant la période de suivi, un total de 12 000 sessions de Live Chat ont eu lieu. Un mix du CRM de la banque et de l'intuition des conseillers-ères a permis d'identifier 6 400 de ces conversations comme porteuses de suggestions pertinentes de potentiel de vente croisée.
Au final, cela a donné 320 nouveaux contrats, soit un taux de conversion de 5 % en août 2022, chiffre passé à 8 % en septembre suivant.
Une vente croisée durable dans le secteur bancaire
Le facteur le plus important à retenir est peut-être que cette approche pour identifier les opportunités de vente additionnelle ou croisée est par nature durable, car elle s'intègre à une obligation de service. Chaque banque doit disposer de canaux de service pour garantir la satisfaction de ses client-e-s.
Toutefois, la manière dont l'établissement financier choisit d'envisager cette nécessité de service est le facteur déterminant. La voyez-vous comme un centre de coûts nécessaire qui ne fait que drainer des ressources, ou adoptez-vous le potentiel de l'excellence de service ?
Bien menée, cette approche permet aux banques d'accéder à une source de revenus durable et rentable, et de générer des profits futurs. Visitez notre site pour en savoir plus sur l'étude de cas Raiffeisenbank et son potentiel pour le secteur des services financiers.