


Customer Lifetime Value (CLV) und Kundengewinnung sind zwar zentral für jede Geschäftsstrategie, sollten aber nicht als zwei getrennte Konzepte betrachtet werden. Retailbanken und Credit Unions sollten sich nicht nur sowohl auf Kundengewinnung als auch auf Kundenbindung konzentrieren – beides beeinflusst sich gegenseitig. Die Kundenbindung ist etwa ein starker Indikator für Zufriedenheit: Verzeichnet eine Bank eine hohe Abwanderung, sind diese Kunden wahrscheinlich auch Kritiker – was sich deutlich auf die Kundengewinnung auswirkt.
Die Diskussion verlagert sich daher auf eine konkretere Ebene: Retailbanken und Credit Unions müssen entscheiden, wie und wo sie ihre Anstrengungen bündeln, um gesunde Kundengewinnungskosten zu erreichen und zugleich Cross- und Upselling-Chancen optimal zu nutzen.
Die Bedeutung des Kundenservice
Das wirft die Frage auf, worauf Banken ihre Ressourcen konzentrieren sollten, um die Kosten der Kundengewinnung niedrig zu halten, den Lifetime Value bestehender Kunden zu steigern und die Kundenbindung zu sichern. Die Antwort ist recht einfach: Kundensupport, der zu Produktempfehlungen führt.
Der Service, den Kunden erhalten, ist in allen Branchen entscheidend – und das Banking bildet keine Ausnahme. Seit Jahren betonen Analysten, dass das Kundenerlebnis der Schlüssel zum Wachstum ist, ohne dass Finanzinstitute viel daraus gemacht hätten.
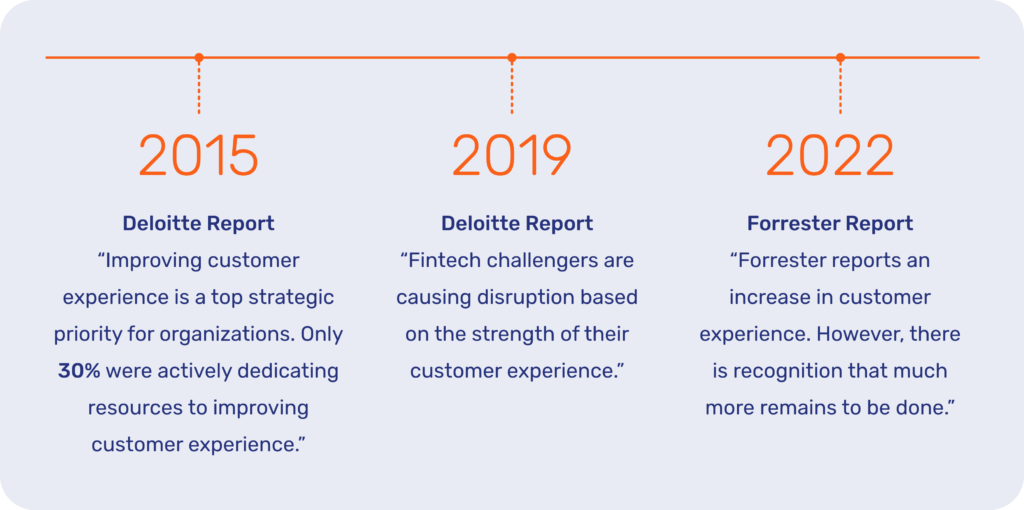
2015 berichtete Deloitte, dass die Verbesserung des Kundenerlebnisses für Organisationen höchste strategische Priorität hat – und doch investierten nur 30 % aktiv Ressourcen in dessen Verbesserung. 2019 beschrieb ein weiterer Deloitte-Bericht, wie Fintech-Herausforderer den Markt dank der Stärke ihres Kundenerlebnisses aufmischen. 2022 berichtete Forrester zwar von Verbesserungen beim Kundenerlebnis – aber auch, dass noch viel zu tun bleibt.
Ein neues Verständnis von Kundensupport
Obwohl Führungskräfte seine Bedeutung erkennen, scheint der Kundenservice oft hintangestellt zu werden. Der Grund ist schwer zu benennen, könnte aber mit der tief verwurzelten Vorstellung zusammenhängen, dass Kundenservice – insbesondere im Callcenter – grundsätzlich ein Kostenfaktor ist.
Daran ist etwas Wahres, denn Kundensupport ist ein Service, den jedes Unternehmen für einen reibungslosen Betrieb bieten muss. Doch nur weil er Kosten verursacht, heisst das nicht, dass er nicht auch Umsatz generieren kann. Darüber haben wir bereits gesprochen und dabei auch Tipps für den Einstieg gegeben.
Best Practices einfach auf die aktuelle Situation anzuwenden, reicht jedoch nicht. Retailbanken und ähnliche Finanzinstitute brauchen ein Umdenken, damit sie strategisch und finanziell voll in das Potenzial des Kundenservice investieren.
Service als Umsatzquelle: Der Ansatz der Raiffeisenbank
Die Raiffeisenbank ist ein erfolgreiches Beispiel dafür, wie Kundensupport genutzt werden kann, um Cross- und Upselling-Chancen zu steigern. Die Universalbank mit Sitz in Prag, Tschechien, ist die viertgrösste in den Märkten Mittel- und Osteuropas und betreut über 1'400'000 Kunden.
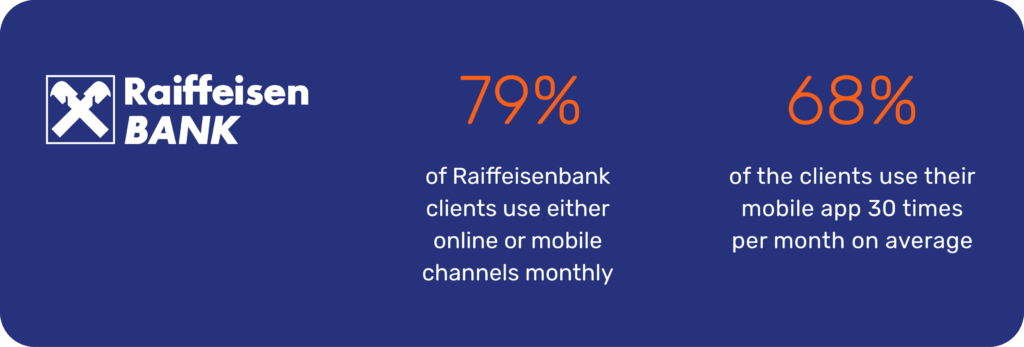
Die Raiffeisenbank ist für ihren starken digitalen Fokus und ihre Innovationskultur bekannt, und ihre Kunden erwarten ein entsprechendes Mass an digitaler Erreichbarkeit. Tatsächlich nutzen 79 % ihrer Kunden jeden Monat Online- oder Mobile-Kanäle, und beeindruckende 68 % verwenden die Mobile App durchschnittlich mindestens 30 Mal pro Monat.
Der Ruf ist hier entscheidend – und ihn zu wahren, war zumindest ein Teil des ausschlaggebenden Impulses, der die Geschäftsleitung dazu bewog, in einen stärkeren Kundenservice zu investieren.
Exzellenter Service als Grundlage
Wir haben immer wieder betont, wie wichtig es ist, die Erwartungen und Bedürfnisse der Kunden als zentralen Bestandteil jeder Digital-Banking-Initiative zu erfüllen. Wenn Kunden digitale oder KI-Tools nutzen, verändern sich ihre Erwartungen, und sie erwarten mehr Bequemlichkeit. Hinzu kommt das Thema Vertrauen, das untrennbar mit der Servicequalität verbunden ist – insbesondere mit einheitlicher, sicherer Kommunikation.
Das bedeutet: Damit Upselling oder Cross-Selling überhaupt funktionieren kann, braucht es exzellenten Service als Grundlage. Die Raiffeisenbank hat das erkannt und ihre Initiative damit begonnen, die Callcenter zu entlasten.
Callcenter
Callcenter sind von Natur aus langsame Kanäle: Agenten können sich jeweils nur um eine Person kümmern und müssen ihr die volle Aufmerksamkeit widmen. Das ist ideal für Gespräche über zusätzliche Produkte oder die Lösung komplexerer Anliegen – für einfachere Anfragen gibt es jedoch effizientere Methoden.
Conversational AI und Live Chat
Deshalb führte die Raiffeisenbank die Live-Chat-Funktion ein, mit der mehrere Gespräche gleichzeitig geführt werden können und die traditionelle Kanäle entlastet. Die aus den Gesprächen gewonnenen Daten ermöglichten es den Agenten bzw. Vertriebsmitarbeitenden zudem, den Chatbot auf echte Kundenanliegen zu trainieren – etwas, das sich mit den Fortschritten bei Conversational AI weiter verbessert hat.
Co-Browsing
Die Einführung des digitalen Live-Chat-Kanals funktionierte – doch die veränderten Kanalpräferenzen hatten Folgen. Mit einer reibungsloseren Support-Option stellte die Bank insgesamt mehr Anfragen fest. Um darauf zu reagieren, führte die Raiffeisenbank Co-Browsing ein. Damit konnten Agenten erstklassige Remote-Zusammenarbeit bieten und Kundenfragen persönlicher beantworten.
Wohlwollen nutzen, um Finanzprodukte zu verkaufen
Mit einem leistungsfähigen Kundenservice und stärkeren Kundenbeziehungen konnte die Raiffeisenbank damit beginnen, Cross-Selling-Strategien umzusetzen.
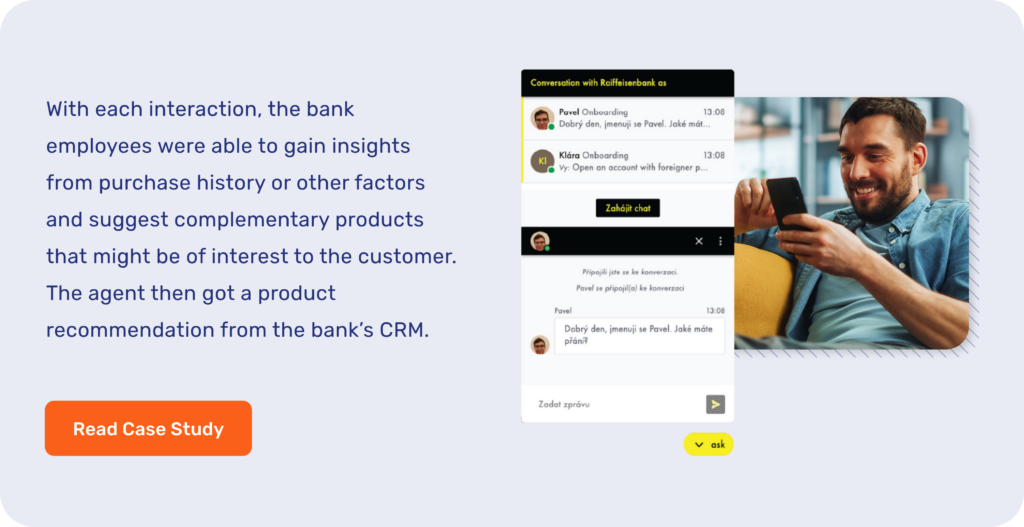
Zudem identifizierte die Bank Webseiten mit hoher Kaufabsicht und setzte dort statt des Chatbots den Live Chat als ersten Kontaktpunkt ein. So erhielten Personen mit hohem Abschlusspotenzial direkten Zugang zu einer Mitarbeiterin oder einem Mitarbeiter der Bank.
Was waren die Ergebnisse?
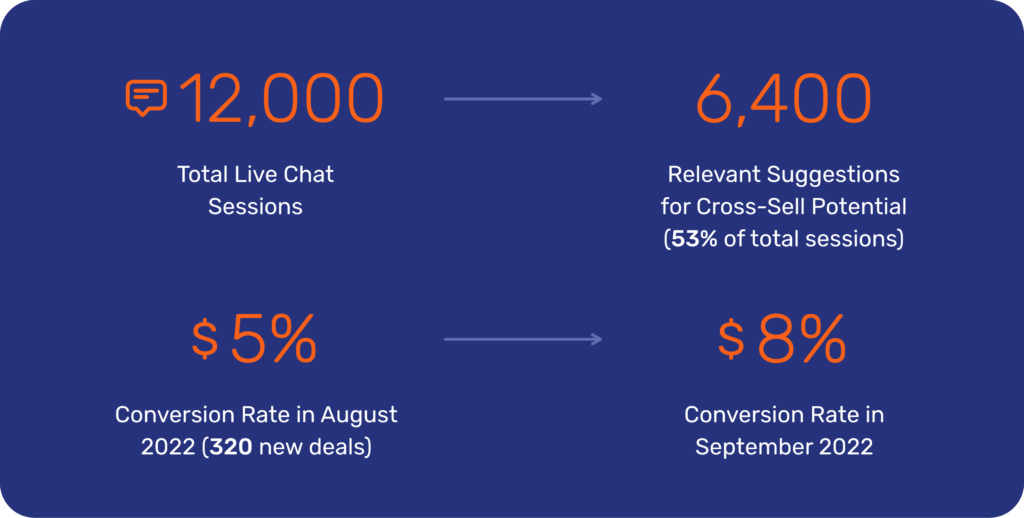
Im Beobachtungszeitraum fanden insgesamt 12'000 Live-Chat-Sitzungen statt. Eine Kombination aus dem CRM der Bank und der Intuition der Agenten ergab, dass 6'400 dieser Gespräche relevante Ansatzpunkte für Cross-Selling boten.
Daraus resultierten im August 2022 schliesslich 320 neue Abschlüsse bzw. eine Konversionsrate von 5 % – eine Zahl, die im folgenden September auf 8 % stieg.
Nachhaltiges Cross-Selling im Banking
Der vielleicht wichtigste Punkt: Dieser Ansatz, Upselling- und Cross-Selling-Chancen zu erkennen, ist von Natur aus nachhaltig, da er in eine ohnehin notwendige Serviceleistung eingebettet ist. Jede Bank muss Servicekanäle bereitstellen, um die Kundenzufriedenheit sicherzustellen.
Entscheidend ist jedoch, wie das Finanzinstitut diese Notwendigkeit betrachtet. Sehen Sie sie als notwendiges Kostenzentrum, das lediglich Ressourcen verbraucht – oder nutzen Sie das Potenzial exzellenten Service?
Richtig umgesetzt, erschliessen Banken damit eine kosteneffiziente, langfristige Umsatzquelle und steigern ihre künftigen Gewinne. Weitere Informationen finden Sie in der Fallstudie zur Raiffeisenbank und ihrem Potenzial für die Finanzbranche.
Der nächste Schritt von Unblu




