


Si un service client de qualité est indispensable pour les banques, il peut représenter une dépense récurrente considérable. Outre les coûts fixes (salaires, équipements, formation, etc.), un service client médiocre peut avoir des répercussions financières négatives durables.
Si la qualité du service n'est pas à la hauteur, le risque d'attrition augmente, la vente croisée et la vente incitative reculent, et l'insatisfaction générale s'installe.
Cela soulève une question : que peuvent faire les banques pour offrir une expérience de service client qui réduit les coûts, tout en garantissant une excellence durable ?
Voici nos cinq principaux leviers.
1. Proposer suffisamment de canaux
L'un des moyens les plus importants de réduire les coûts dans la banque est de veiller à ce que les client-e-s disposent de suffisamment de canaux. Tous n'ont pas les mêmes besoins lorsqu'ils et elles contactent leur banque. Certain-e-s ont besoin d'un accompagnement plus approfondi, tandis que d'autres peuvent trouver une solution en libre-service avec un chatbot ou d'autres canaux à faible intervention.
Le problème survient quand seuls des canaux à forte intervention humaine sont disponibles : les conseillers-ères doivent alors traiter toutes les demandes, ce qui accroît la pression sur les équipes. C'est la situation que connaissait La Poste Suisse, cliente d'Unblu, qui devait gérer les demandes entrantes d'une clientèle de 2,5 millions de personnes (post.ch).
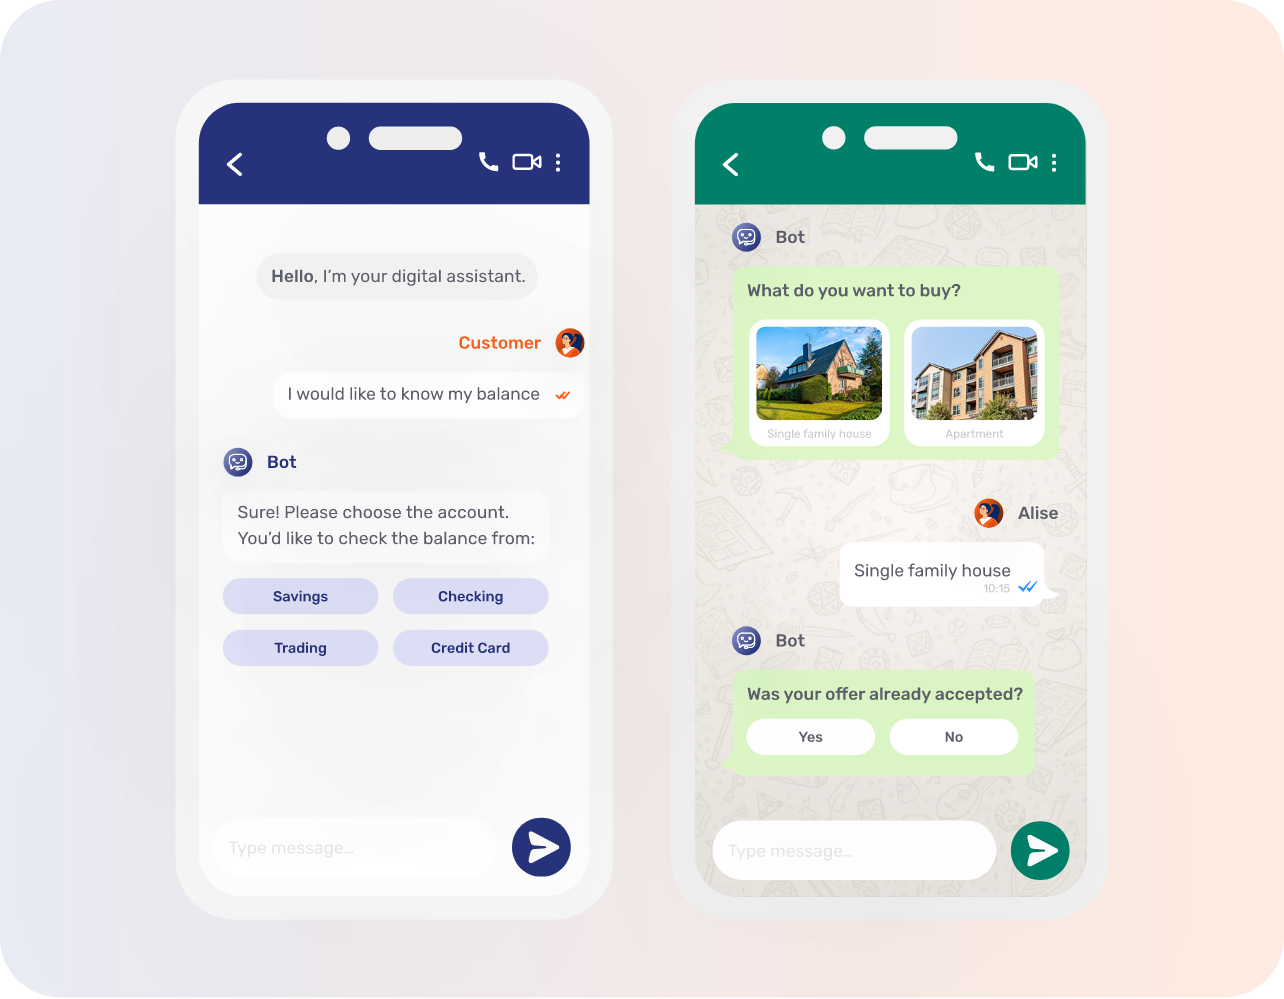
Pour résoudre le problème de la pression excessive sur les canaux traditionnels, La Poste Suisse a mis en place le chatbot Unblu, avec un canal de Live Chat et un service WhatsApp sécurisé.
Les résultats ont été remarquables : 76 % des demandes ont été traitées par le chatbot, ce qui a multipli par 3 l'efficacité des conseillers-ères sur les canaux digitaux.
2. Optimiser les processus en coulisses
Dans le prolongement de l'efficacité, les processus en coulisses du service client doivent être suffisamment rationalisés pour favoriser la maîtrise des coûts. Les collaborateurs-trices de la banque traitent des demandes entrantes issues de plusieurs canaux, parfois envoyées à plusieurs jours d'intervalle, avec des niveaux d'urgence différents.
Sans Workbench robuste pour gérer ces interactions, l'expérience côté client devient vite décousue.
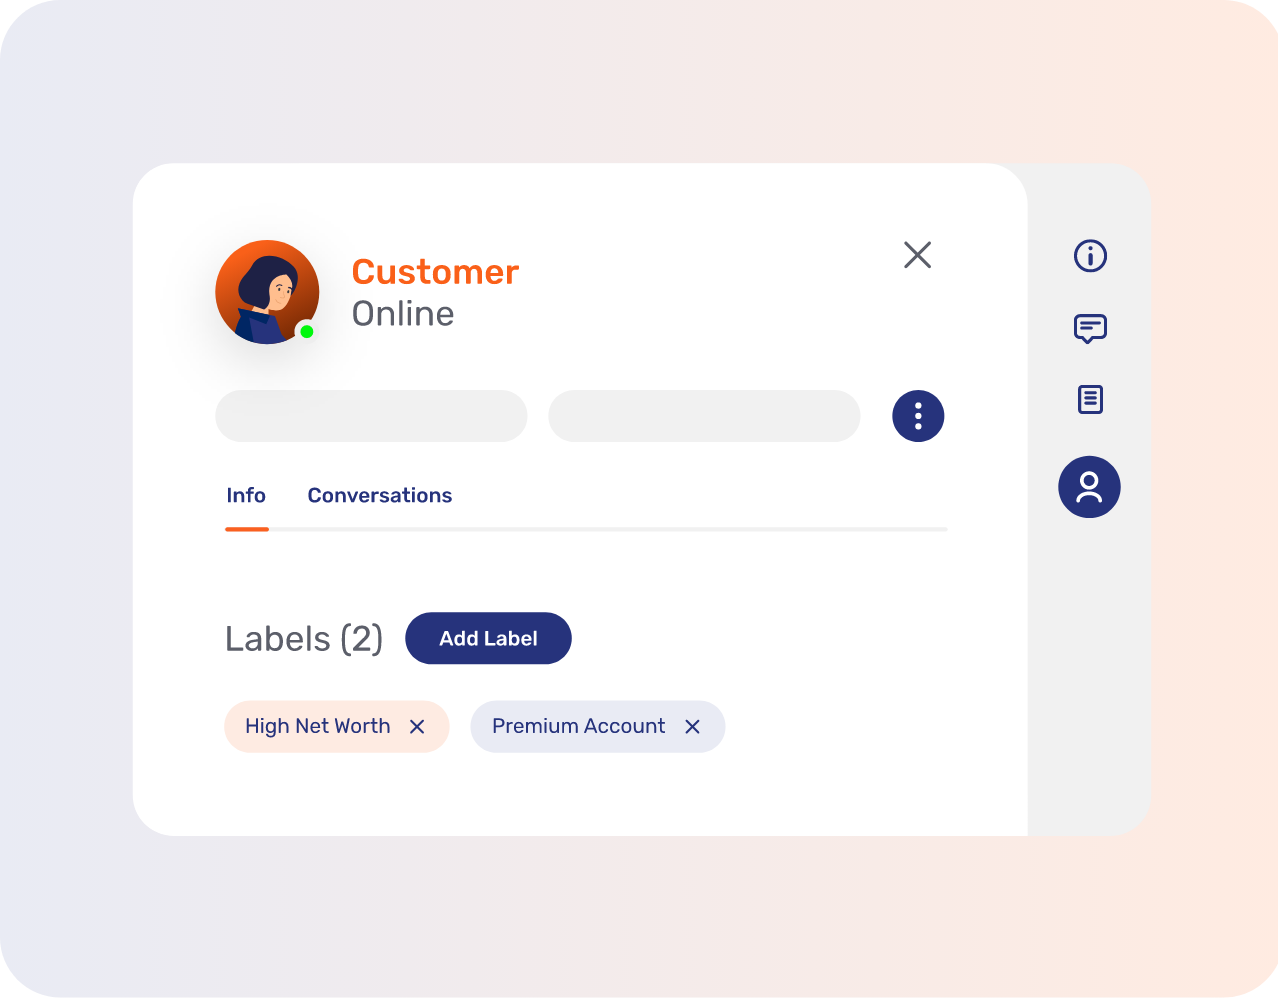
C'est pourquoi il est si important de disposer d'un tableau de bord qui permet aux équipes de consulter, d'organiser, d'étiqueter et de stocker (à des fins de conformité) toutes les interactions sur l'ensemble des points de contact et des canaux.
3. Exploiter la puissance de l'intelligence artificielle
L'IA générative a changé la donne pour ce qui est possible dans le secteur financier, et elle est déterminante pour réduire les coûts et améliorer l'efficacité opérationnelle.
En exploitant les technologies d'intelligence artificielle, les banques peuvent rationaliser leurs processus, optimiser leurs coûts d'exploitation et favoriser la maîtrise des coûts au sein de leurs unités.
Mais comment s'y prend-elle exactement ? Voici les trois principaux cas d'usage.
1. Chatbot client amélioré pour le service et le support
L'IA peut désormais s'appuyer sur des algorithmes avancés pour comprendre avec précision des demandes détaillées et fournir des réponses sur mesure, tirées de la base de connaissances de l'organisation. Les client-e-s peuvent résoudre seul-e-s des problèmes complexes, sans intervention humaine.
2. Collecte de données simplifiée pour le service, le support et le conseil
Depuis des années, l'IA a le potentiel d'automatiser des tâches manuelles et répétitives, de réduire les coûts de traitement et de libérer des ressources pour des initiatives plus stratégiques. Elle franchit aujourd'hui un nouveau palier, avec des chatbots spécialisés conçus pour recueillir des informations précises, comme les premiers éléments d'une demande de prêt, avant les entretiens directs avec un-e conseiller-ère.
Au-delà, l'IA générative peut aider beaucoup pendant les réunions, que ce soit en fournissant des comptes rendus synthétiques de ce qui s'est dit, une transcription ou davantage.
3. Copilote IA pour les tâches de service, de support et de conseil
Enfin, les capacités de l'IA générative peuvent servir à proposer des réponses suggérées aux conseillers-ères, ce qui facilite la communication entre agents, conseillers-ères et client-e-s. La technologie d'IA générative propose des réponses issues du LLM de l'organisation pour accroître la productivité des interactions.
4. Ne pas oublier l'agence bancaire
Si le nombre d'agences bancaires baisse de façon constante dans le monde, leur rôle ne doit pas être entièrement écarté. Selon EY, 82 % des client-e-s déclarent qu'une agence de proximité est « extrêmement ou très importante ».
La raison tient au facteur humain de la banque en agence. Les client-e-s aiment pouvoir parler à une vraie personne dès qu'ils et elles ont un sujet plus important ou souhaitent souscrire un produit conséquent, comme un prêt ou un crédit hypothécaire.
Cela dit, en termes de coûts, maintenir un réseau d'agences traditionnel peut s'avérer prohibitif. La seule façon d'adopter de nouvelles options est de développer un nouveau type de réseau d'agences. Valiant Bank, en Suisse, a pu prouver que ce modèle peut réussir.
Grâce à Unblu Branch, Valiant a pu développer un réseau hybride non seulement économique, mais aussi rentable et porteur d'un service client d'excellence.
Cette réussite montre que les agences bancaires ont encore un rôle à jouer dans notre monde moderne, à condition d'être adaptées pour rester économiques.
5. Donner de l'autonomie à vos équipes
Le moral des équipes est un facteur déterminant pour la réussite des initiatives de service client d'une banque. Les collaborateurs-trices qui se sentent insuffisamment soutenu-e-s ou surchargé-e-s ont plus de mal à maintenir un haut niveau d'efficacité.
Pour les responsables d'équipe, deux aspects sont à traiter pour donner de l'autonomie aux conseillers-ères et améliorer les performances. Le premier est de veiller à ce qu'ils et elles aient accès aux bons outils et aux bonnes plateformes technologiques, dont certains ont été évoqués plus haut.
Mais offrir de nouveaux outils et de nouveaux canaux n'est qu'une face de la médaille. Pour que cela fonctionne vraiment, ils et elles doivent aussi avoir l'autorité de résoudre les problèmes des client-e-s, sans être obligé-e-s d'escalader dès qu'une décision, même mineure, se présente.
En donnant aux collaborateurs-trices la capacité d'aider réellement les client-e-s, et la latitude de décider, on leur permet de se concentrer sur le meilleur service possible. Cela peut directement se traduire par une satisfaction accrue des client-e-s et des conseillers-ères, des délais de résolution plus courts et davantage d'occasions de ventes incitatives.
Prolonger vos stratégies de réduction des coûts
Réduire les coûts n'est que le début pour réussir dans le secteur bancaire d'aujourd'hui. Une excellente expérience client peut non seulement réduire les charges d'exploitation, mais aussi stimuler la croissance du chiffre d'affaires.
Prenons l'exemple de Raiffeisenbank, l'un des plus grands groupes financiers d'Europe centrale et orientale. Raiffeisenbank est fière de la qualité de ses expériences client et sert 1,4 million de client-e-s.
Pour réduire ses coûts, Raiffeisenbank a mis en place de nouveaux canaux, en commençant par le Live Chat, puis en ajoutant un chatbot IA et le Co-Browsing. Cela a permis de fluidifier les conversations et de réduire les coûts.
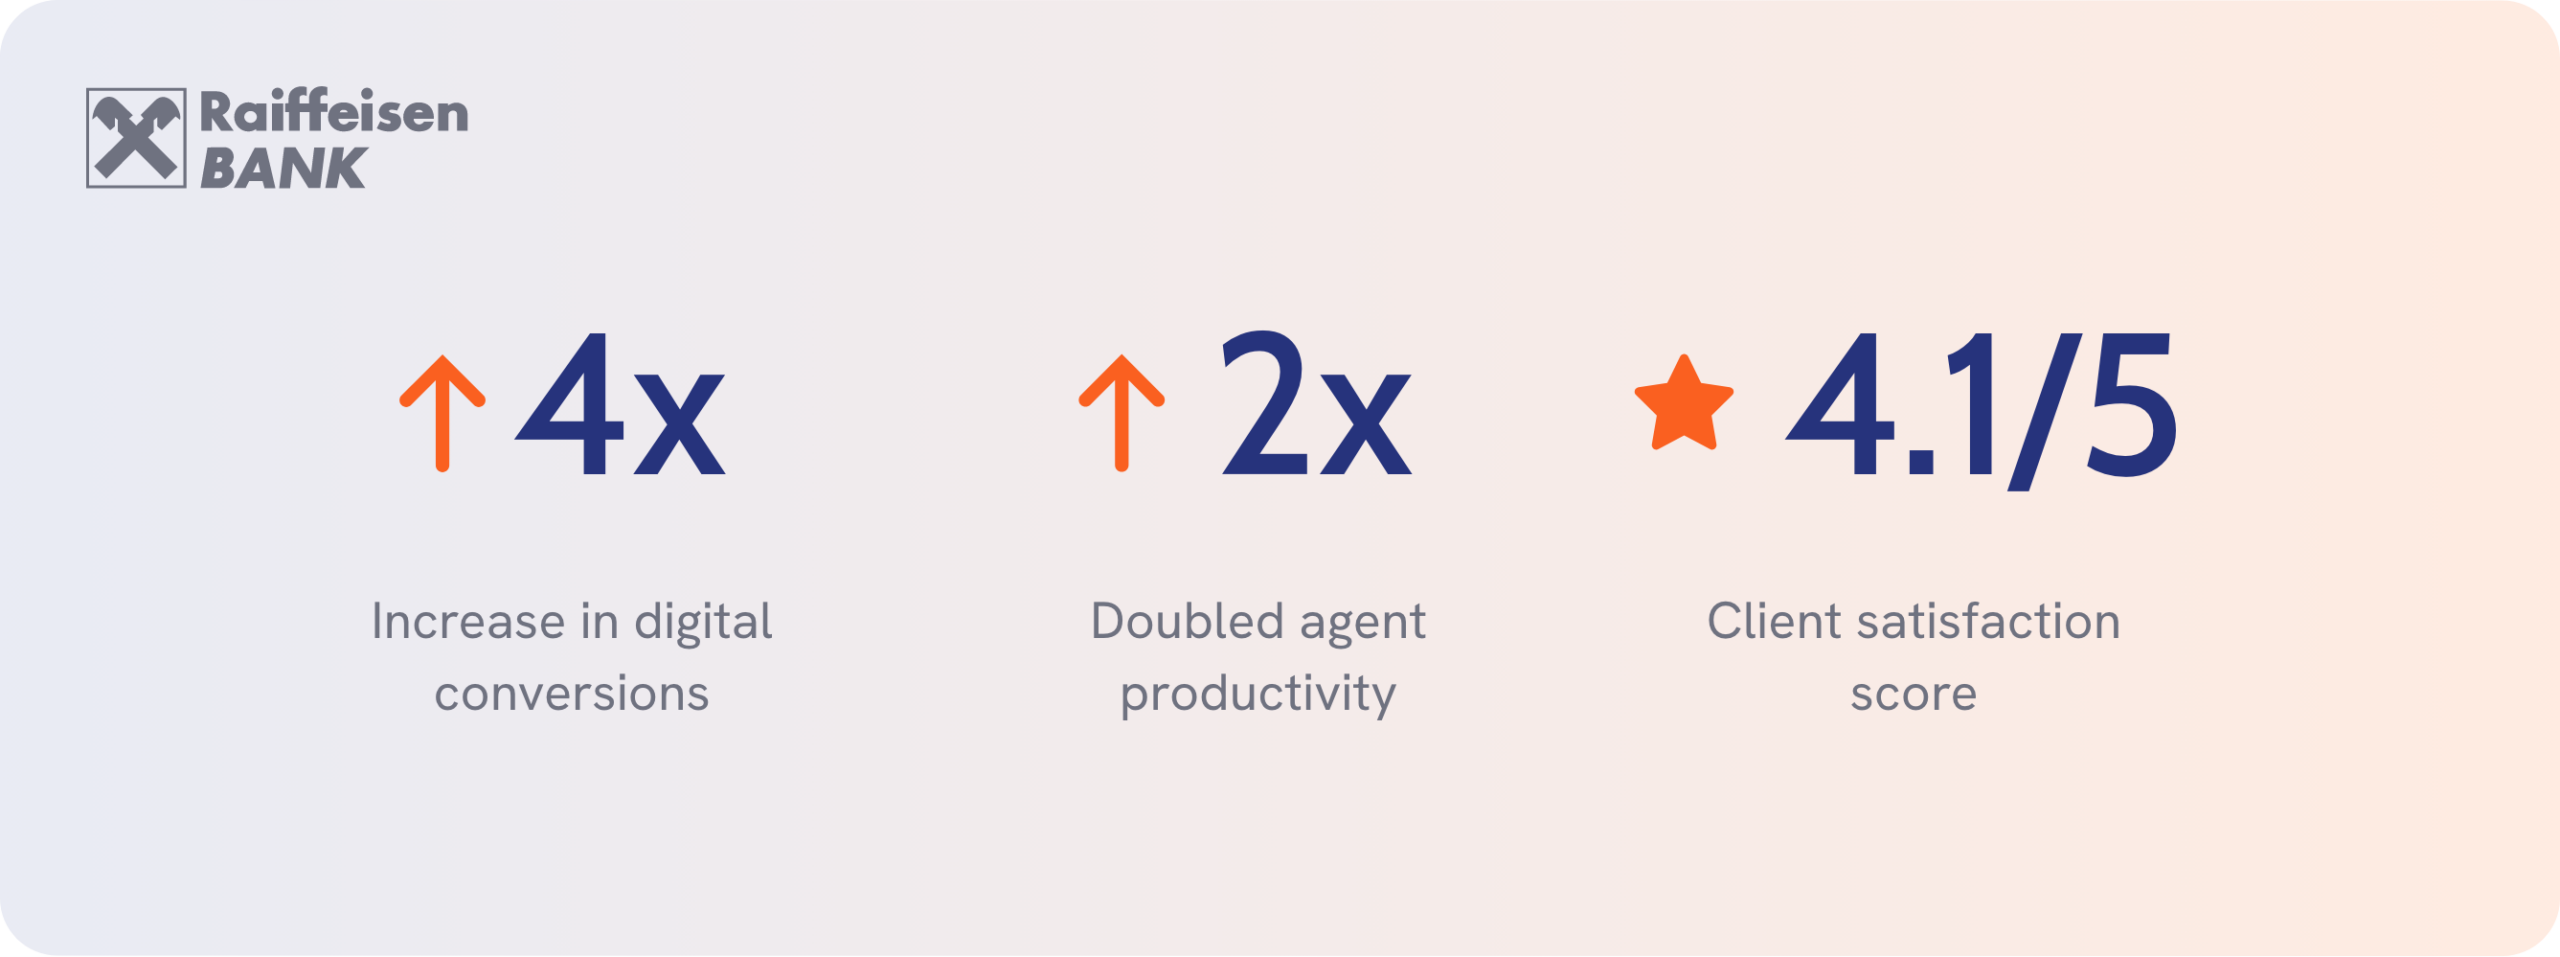
Mais avec une offre de canaux plus solide et des équipes bien formées, Raiffeisenbank a pu multiplier les conversations de vente incitative, preuve de la puissance d'expériences de service solides. De fait, au bout de neuf mois, la banque a atteint une hausse de 4 fois de ses conversions digitales, tout en doublant la productivité des conseillers-ères et en obtenant un score de satisfaction client de 4,1/5.
Maîtrise des coûts (et au-delà) avec Unblu
Dans les services financiers, des marges bénéficiaires saines reposent sur un mélange de coûts d'exploitation faibles, de relations client solides et d'une offre de produits solide. Pourtant, les institutions financières voient souvent le service client comme une contrainte de coûts gênante.
Il devrait plutôt être vu comme un avantage concurrentiel. En exploitant correctement les ressources humaines et la technologie digitale, les institutions financières peuvent aller au-delà de la simple réduction des coûts et adopter une approche transformationnelle, qui constitue une véritable stratégie d'entreprise.
Il est temps pour le secteur bancaire de rechercher de nouveaux partenariats technologiques qui réduisent les processus redondants et les canaux coûteux. Cela conduira non seulement à des mesures d'économies concrètes, mais aussi à de meilleures capacités de gestion de la relation client, et à de meilleurs profits.


