



Malgré les difficultés, le secteur des services financiers a, pour l'essentiel, adopté la banque digitale. Les banques traditionnelles, les compagnies d'assurance et d'autres établissements progressent dans leur transformation digitale en proposant des services à valeur ajoutée et des expériences simplifiées.
Il y a cependant une exception : la banque d'entreprise. Les difficultés que rencontre ce secteur pour proposer de nouveaux services à ses client-e-s se comprennent, compte tenu de l'ampleur et de la complexité que suppose la mise en place de solutions de banque d'entreprise robustes et fonctionnelles. Pensez aux crédits commerciaux colossaux, aux transactions internationales entre systèmes bancaires, ainsi qu'à la gestion et au conseil qui en découlent. Tout cela semble peu compatible avec la simplicité et la rapidité d'une banque en deux clics.
Mais lorsque les banques n'améliorent pas leur offre et ne proposent pas une plus large gamme de services, de nouveaux acteurs innovants s'engouffrent dans la brèche. Si certaines banques d'entreprise ont adopté des offres digitales, la majeure partie du secteur est en retard. Pourquoi les dirigeant-e-s de la banque d'entreprise ont-ils mis si longtemps à réagir ?
Une raison est qu'elle a traditionnellement fonctionné comme un métier de relation. Mais c'est aussi une transition très complexe, qui ne se résume pas à mettre en œuvre de nouvelles technologies bancaires ou des capacités d'apprentissage automatique. Les banques d'entreprise proposent une large gamme de produits, assortis d'une foule d'exigences réglementaires et de conformité à respecter à chaque étape du produit.
Pourtant, les client-e-s entreprises attendent bien plus que ce qu'ils obtiennent. Tout simplement, ils attendent le service et la commodité qui constituent leurs expériences client dans tous les domaines de leur vie.
Que veulent les client-e-s entreprises ?
La clé pour garantir des sources de revenus durables ou nouvelles à l'avenir est de proposer des services que les client-e-s veulent réellement et auxquels ils répondront. Il faut garder les domaines suivants à l'esprit pour que la stratégie de transformation digitale d'une banque d'entreprise réussisse.
Une intégration fluide et efficace
L'intégration (onboarding) est une étape essentielle du parcours client, mais dans la banque d'entreprise, elle peut prendre des jours, voire plusieurs semaines. Beaucoup reposent encore sur des processus manuels et très papier, trop longs à mener à bien. Comme l'intégration implique de nombreuses données personnelles et juridiques, l'innovation est nécessaire pour la rendre sûre, précise et plus rapide.
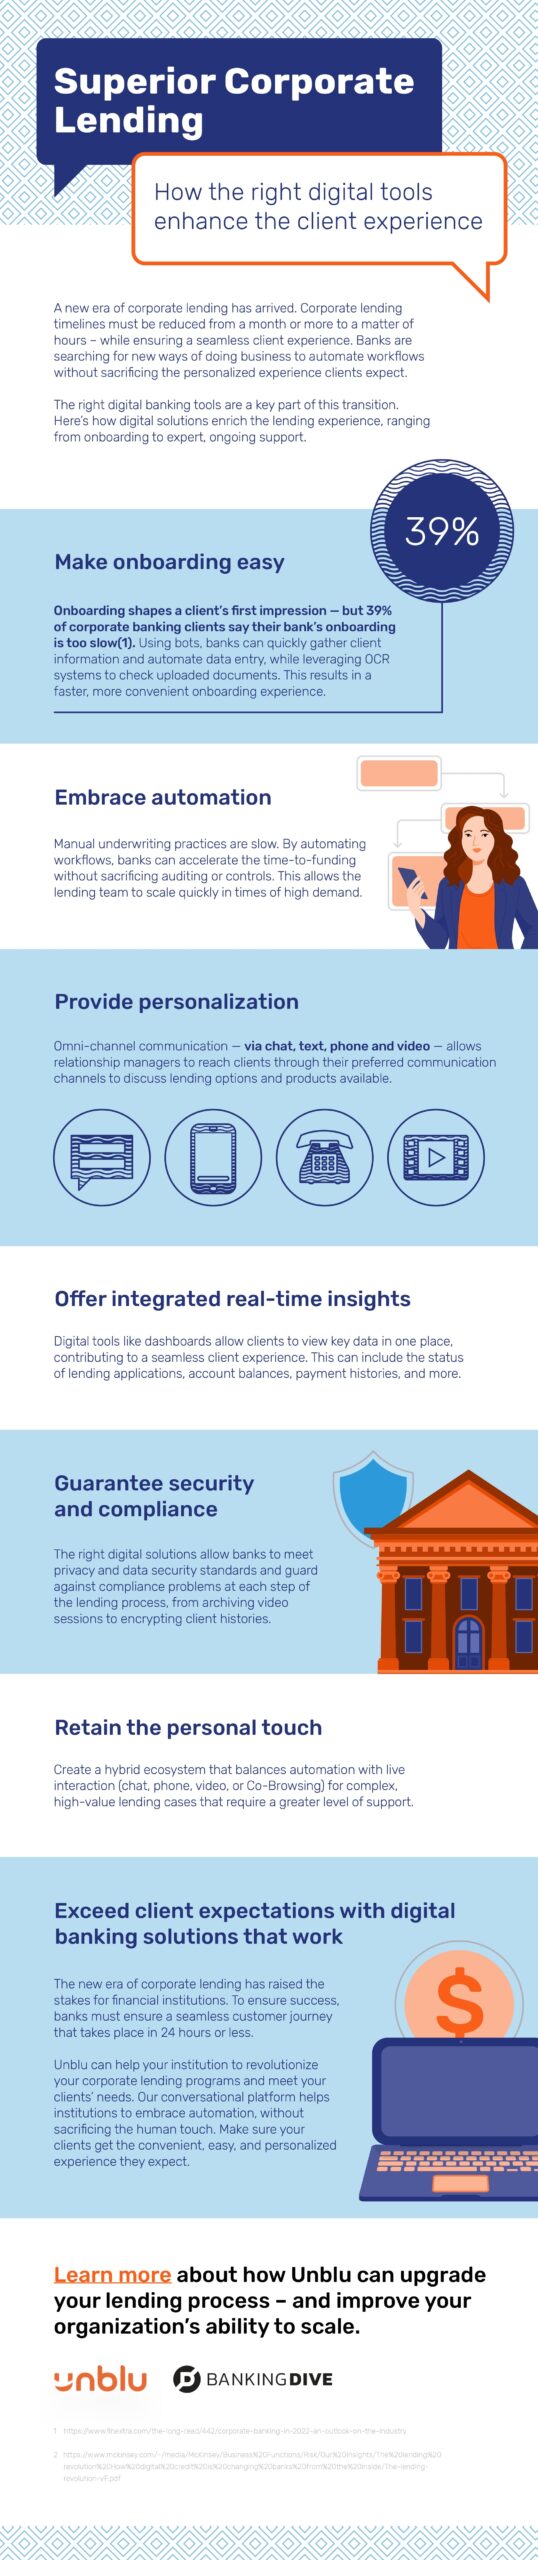
De plus, les banques en ont conscience. Dans une enquête de NTT DATA, 44 % des banques indiquent qu'il faut investir davantage dans l'intégration et 39 % jugent leur intégration des client-e-s trop lente. Malgré les difficultés, les banques d'entreprise doivent adopter des outils digitaux pour améliorer ce processus.
Une visibilité accrue
Les client-e-s veulent une visibilité en temps réel sur les transactions financières de chaque jour. Avec une vue en temps réel sur la position de liquidité de leur entreprise, ils peuvent prendre de meilleures décisions de gestion de trésorerie. Plus des deux tiers des répondant-e-s de l'enquête de BCG veulent des technologies digitales qui leur permettent d'accéder à leurs informations en moins de trois clics, notamment pour les tâches de routine comme la consultation des relevés bancaires et l'envoi de documents.
Le traitement automatisé de bout en bout
Dans la banque de détail, les client-e-s peuvent obtenir une préapprobation hypothécaire, transférer des fonds ou effectuer des paiements internationaux en quelques minutes : ils n'attendent donc pas moins dans le contexte de la banque d'entreprise. Ils ne veulent pas non plus se connecter plusieurs fois ni répondre à répétition à des demandes d'informations.
En bref : une expérience définie par la commodité
Globalement, les client-e-s de la banque d'entreprise attendent bien plus que ce qu'ils obtiennent. Ils attendent le service et la commodité qui constituent leurs expériences client dans tous les domaines de leur vie. Pensez au ou à la directeur-trice financier-ère qui reçoit un lot de virements à approuver. Plutôt que d'être cloué-e à son bureau pour finaliser les virements sur un poste de travail, il ou elle devrait pouvoir les traiter instantanément et en toute sécurité depuis un appareil mobile.
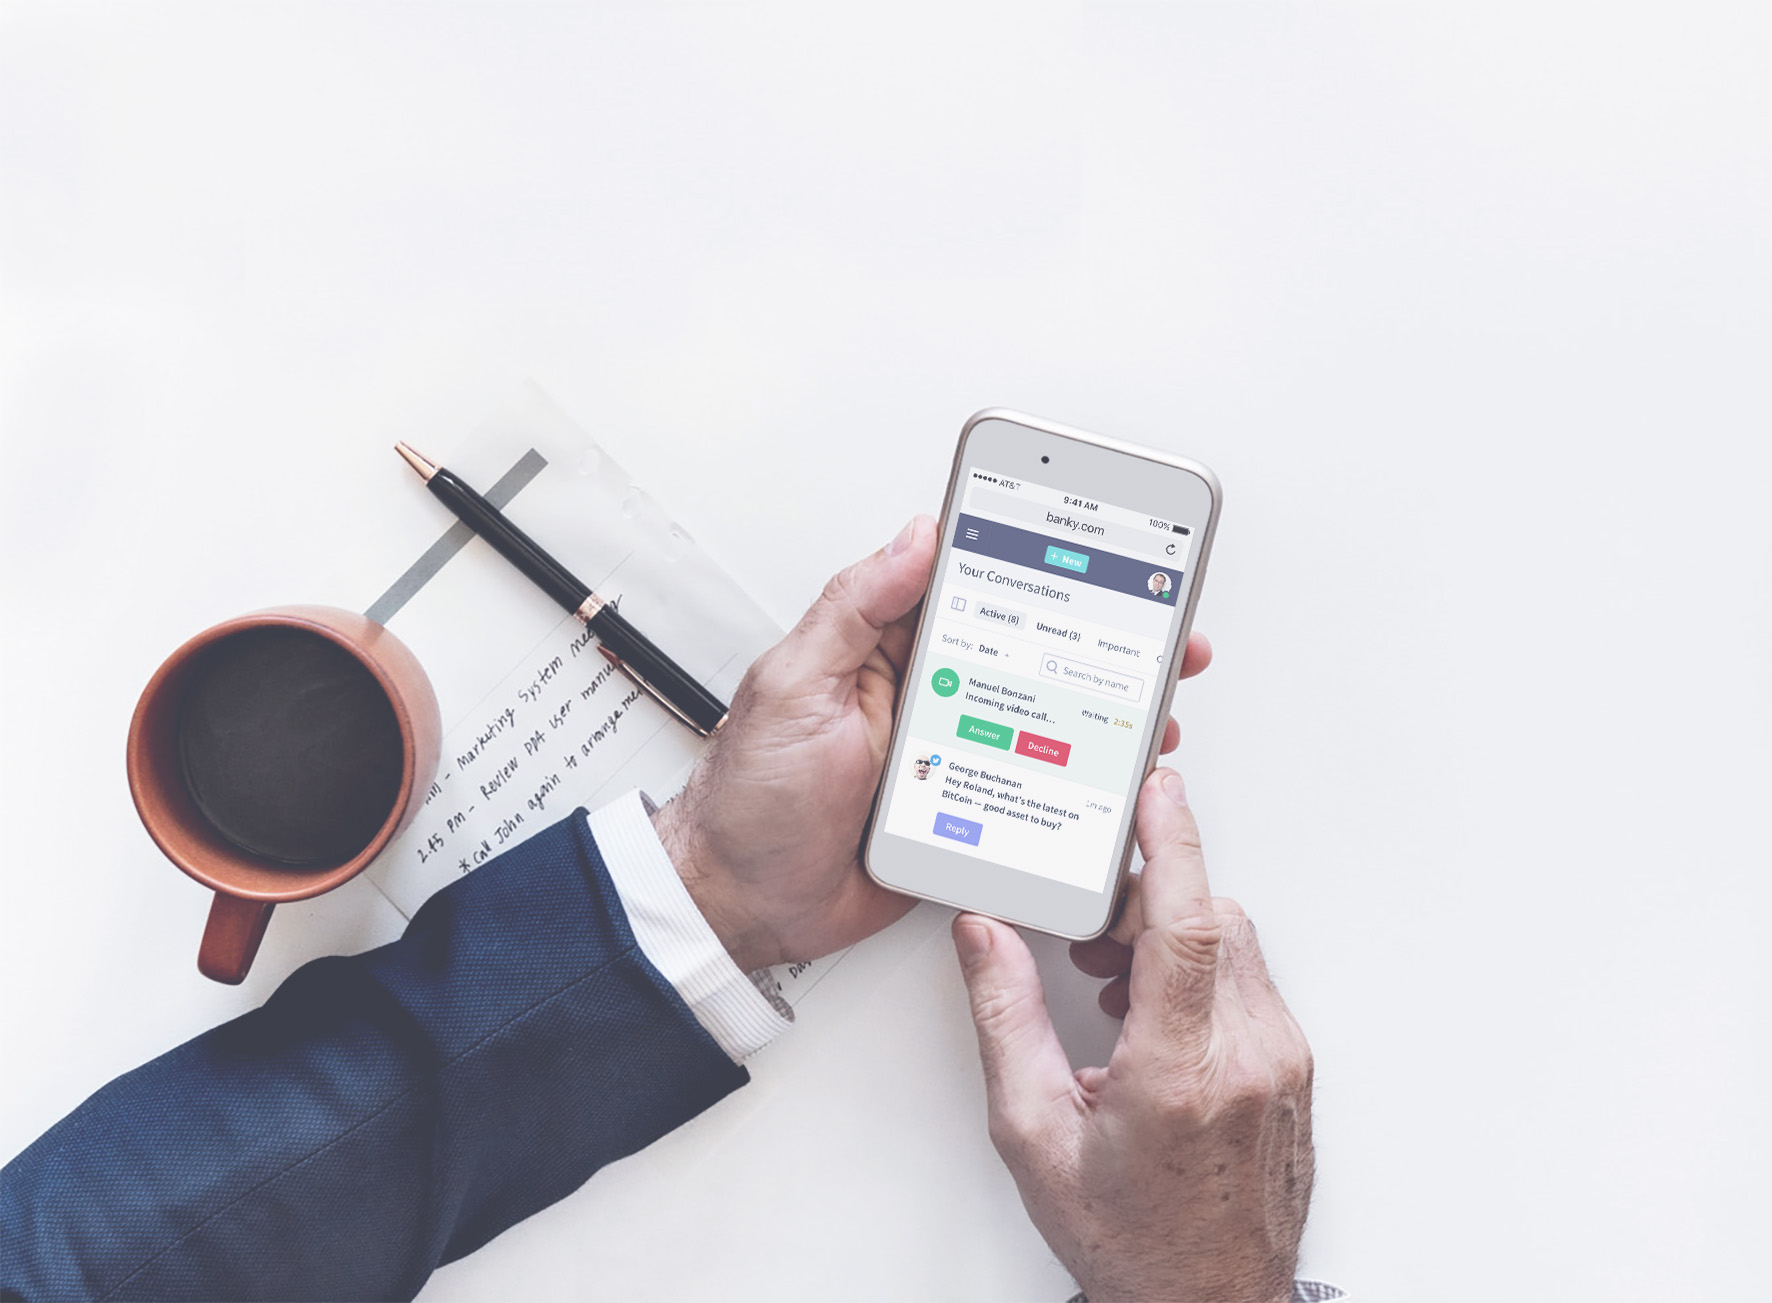
Les services des banques d'entreprise doivent être conviviaux et intuitifs, mais il est aussi essentiel de donner aux client-e-s plusieurs canaux pour interagir avec leur banque. Il doit s'agir d'un mix de canaux compatibles avec les appareils mobiles, ainsi que de services téléphoniques et de réunions vidéo pour les opérations à plus forte valeur ajoutée avec les responsables de la relation client. Chaque parcours bancaire sera légèrement différent : il est donc important de laisser aux client-e-s la flexibilité nécessaire pour répondre à leurs besoins évolutifs tout au long du cycle de vie. Selon Forrester, les analyses en temps réel et les applications d'innovation figurent parmi les priorités absolues des directeurs-trices financier-ères.
Même avec l'aide de l'intelligence artificielle, l'adoption d'une conception centrée sur l'humain est au cœur d'une expérience hybride. Tout en offrant aux client-e-s la possibilité du libre-service, une approche hybride doit intégrer la touche humaine à chaque étape du parcours. Cela peut passer par un live chat, un appel téléphonique ou une réunion vidéo, mais l'essentiel est que l'interaction humaine soit accessible depuis un canal digital. Les plateformes d'expérience client doivent donc être interconnectées et conviviales.
L'interaction entre le digital et l'humain est la force centrale d'une expérience client hybride. En fin de compte, les deux sont nécessaires pour une expérience multi-accès épanouissante. Un usage novateur de l'IA et des plateformes digitales peut ravir des client-e-s engagé-e-s lors d'une interaction, mais des conversations humaines seront nécessaires pour approfondir la relation entre la banque et le ou la client-e lors d'une autre.
Comment les bons outils digitaux améliorent-ils l'expérience de crédit en banque d'entreprise ?
Une nouvelle ère du crédit aux entreprises est arrivée et les établissements financiers doivent s'adapter. Les délais d'octroi de crédit aux entreprises doivent passer d'un mois ou plus à quelques heures, tout en garantissant une expérience digitale fluide. Les banques cherchent de nouvelles façons de travailler pour automatiser les flux de travail, sans sacrifier l'expérience personnalisée qu'attendent les client-e-s de la banque d'entreprise.
Les bons outils de banque digitale sont un élément clé de cette transition. Voici comment les solutions digitales enrichissent l'expérience de crédit, de l'intégration à l'accompagnement expert et continu.
Thinking outside the bots

