Ce n'est un secret pour personne : les agences de banque de détail peinent à performer. Comme les client-e-s se tournent vers les canaux digitaux pour leurs opérations, la dépendance aux lieux physiques diminue. Pourtant, il existe encore de bonnes raisons de maintenir en vie les réseaux d'agences, tant du côté des client-e-s que de celui de l'organisation. Et ces avantages ne tiennent pas seulement aux préférences déclarées des client-e-s ou à l'image de marque.
Les agences bancaires et la résilience
Début 2023, vous vous souvenez peut-être de la faillite de Silicon Valley Bank, qui a fait la une des journaux. Pour rappel, la banque a soudainement annoncé qu'elle devait lever 2,25 milliards de dollars pour assurer la santé de son bilan. Cela a provoqué une ruée de sa clientèle, qui a retiré 42 milliards de dollars de dépôts, selon les chiffres rapportés à l'époque, peu après l'annonce.
L' incident a eu des répercussions mondiales : les bourses japonaise, sud-coréenne et de Hong Kong ont chuté respectivement de 2,67 %, 3,91 % et 2,81 % seulement deux jours après l'effondrement de Silicon Valley Bank. En Europe, l'indice bancaire a reculé de 7 %, entraînant des pertes de marché de 120 milliards d'euros.
Ce fut un défi majeur pour les établissements financiers du monde entier, marqué par un fort sentiment d'insécurité et de peur. Cela dit, une étude montre qu'il existe une corrélation directe entre la résilience et les banques dotées de solides réseaux d'agences.
Selon l'étude :
« Nos résultats soulignent l'importance de la densité d'agences et ses implications pour la stabilité des dépôts. La banque digitale permet aux banques à faible densité d'agences d'attirer des flux de dépôts et d'élargir leur capacité de financement. Cependant, la banque digitale et la faible densité d'agences diminuent aussi la valeur de la relation entre la banque et le ou la déposant-e, en déplaçant la base de déposants vers des entreprises et des déposants-es à l'aise avec la technologie, aux dépôts élevés et pour la plupart non assurés. »
Il n'y a rien de mal à adopter une stratégie digital-first, à condition que les solutions de banque digitale ne soient pas le seul moyen de contacter sa banque. Il est important d'offrir tous les canaux aux client-e-s, y compris du personnel de service client pour les visites en agence.
Garder le réseau opérationnel
Disposer d'un réseau d'agences bancaires sain est un atout considérable en temps de crise ou lorsque la confiance des client-e-s est particulièrement basse.
Bien sûr, cela va sans dire, en temps normal, cela ne signifie pas grand-chose si les finances ne sont pas durables. En clair, si les banques et les coopératives de crédit veulent sauver leur réseau et rester présentes dans leurs communautés locales, elles doivent améliorer l'expérience et la performance de leurs agences.
Smart ATM : retoucher le concept actuel
La tentation des décideurs-euses est de prendre le dispositif bancaire actuel et de prendre des décisions tactiques pour réduire les coûts de chaque agence.
Une approche de ce type consiste à installer des Smart ATM dans les agences physiques. Ces machines offrent plus de fonctionnalités que les distributeurs classiques : les client-e-s peuvent ouvrir un compte, déposer des espèces et des chèques ou effectuer des virements.
Malgré quelques préoccupations de sécurité, l'installation de Smart ATM est une approche valable qui permet aux banques traditionnelles de réaliser des économies par d'autres moyens. Les Smart ATM, par exemple, sont accessibles 24h/24 et 7j/7, car ils n'ont pas besoin d'être situés dans l'agence.
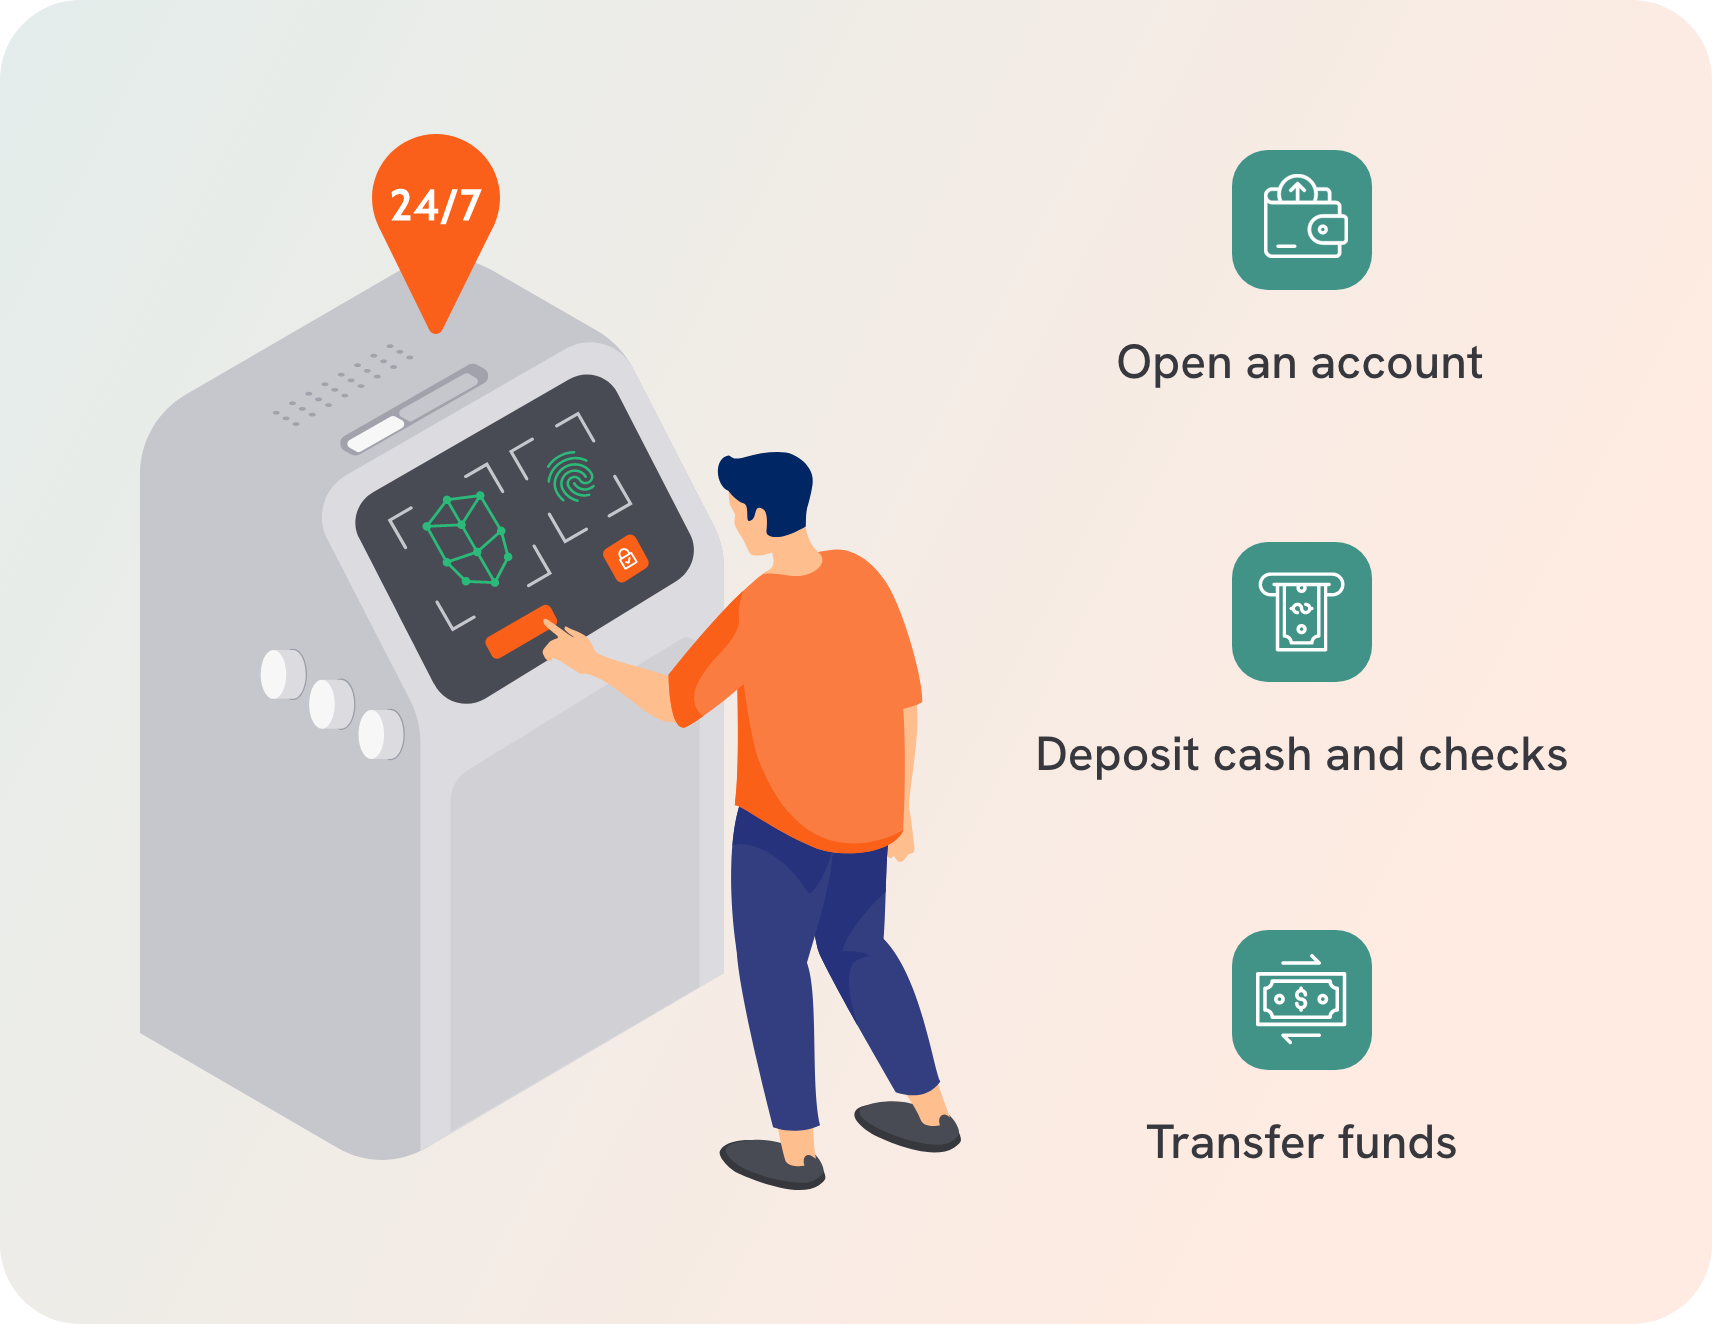
Les agences peuvent ainsi réduire leurs horaires d'ouverture et économiser sur de nombreux coûts d'exploitation.
Un pansement, pas une solution
Le problème est que les Smart ATM ne sont qu'un pansement sur le mal dont souffrent les agences bancaires. S'ils présentent des cas d'usage valables pour l'efficacité opérationnelle, ils ne s'attaquent pas au cœur du problème.
Lors de l'effondrement de Silicon Valley Bank, les banques disposant d'agences n'ont pas mieux résisté parce qu'il était plus pratique d'y effectuer des opérations, mais parce qu'une présence physique renforçait la confiance.
C'est aussi la fonction clé que remplissent les agences lorsque les client-e-s choisissent de les utiliser au quotidien. La plupart des services qu'offre un Smart ATM peuvent de toute façon être réalisés en ligne : il est donc peu probable qu'il fasse plus qu'aider le réseau à s'accrocher à la vie, en fonctionnant à un niveau réduit.
Offrir davantage d'accès au conseil
En clair, les Smart ATM seuls ne sauveront pas votre réseau d'agences. Utilisés isolément, ils risquent surtout de prolonger l'agonie.
Lorsque les client-e-s font l'effort de se rendre en agence, c'est parce qu'ils et elles veulent quelque chose qu'ils et elles ne peuvent pas faire en ligne, ou qu'ils et elles préfèrent faire en personne : accéder à un conseil humain, réel et authentique.
Cela peut tenir à un problème qui les inquiète particulièrement. Ou au fait qu'ils et elles envisagent de souscrire un prêt immobilier, un crédit ou une autre opportunité commerciale.
Quelle qu'en soit la raison, lorsque ce moment de fort besoin survient, si un-e client-e se rend dans une banque et la trouve fermée, aucun distributeur ne sera assez intelligent pour l'aider.
Du support humain grâce à la technologie
Puisque la solution consiste à offrir plus d'accès à du support humain, maintenir à flot votre réseau d'agences pourrait sembler intenable.
Ce n'est pourtant pas le cas.
La technologie doit plutôt servir à faciliter des interactions humaines authentiques, afin que les client-e-s accèdent à de meilleurs conseils sans faire gonfler les coûts. Et c'est tout à fait possible.
Les réceptions digitales pour la banque en agence
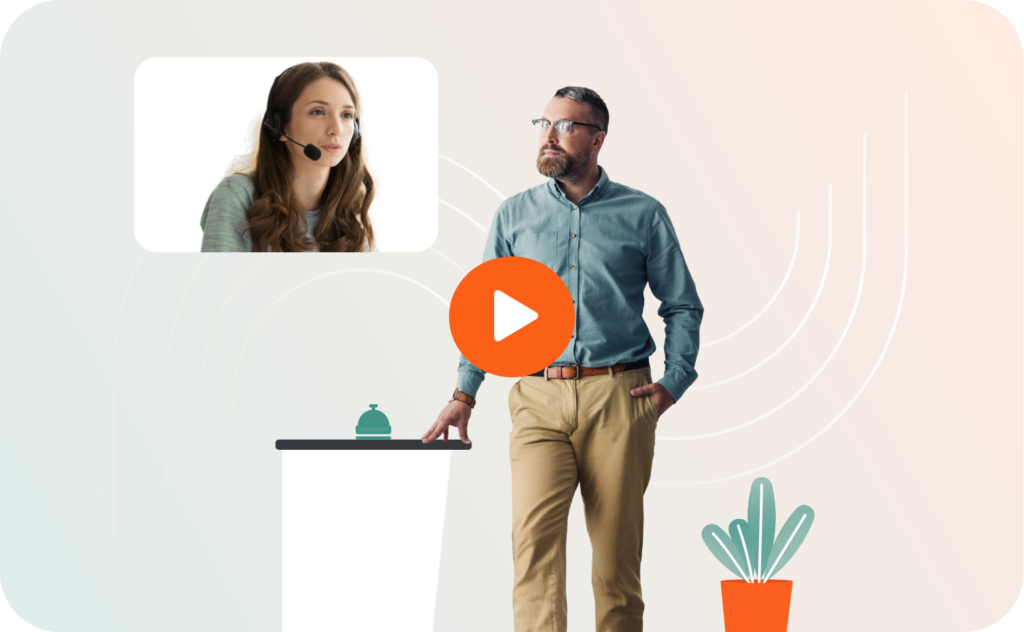
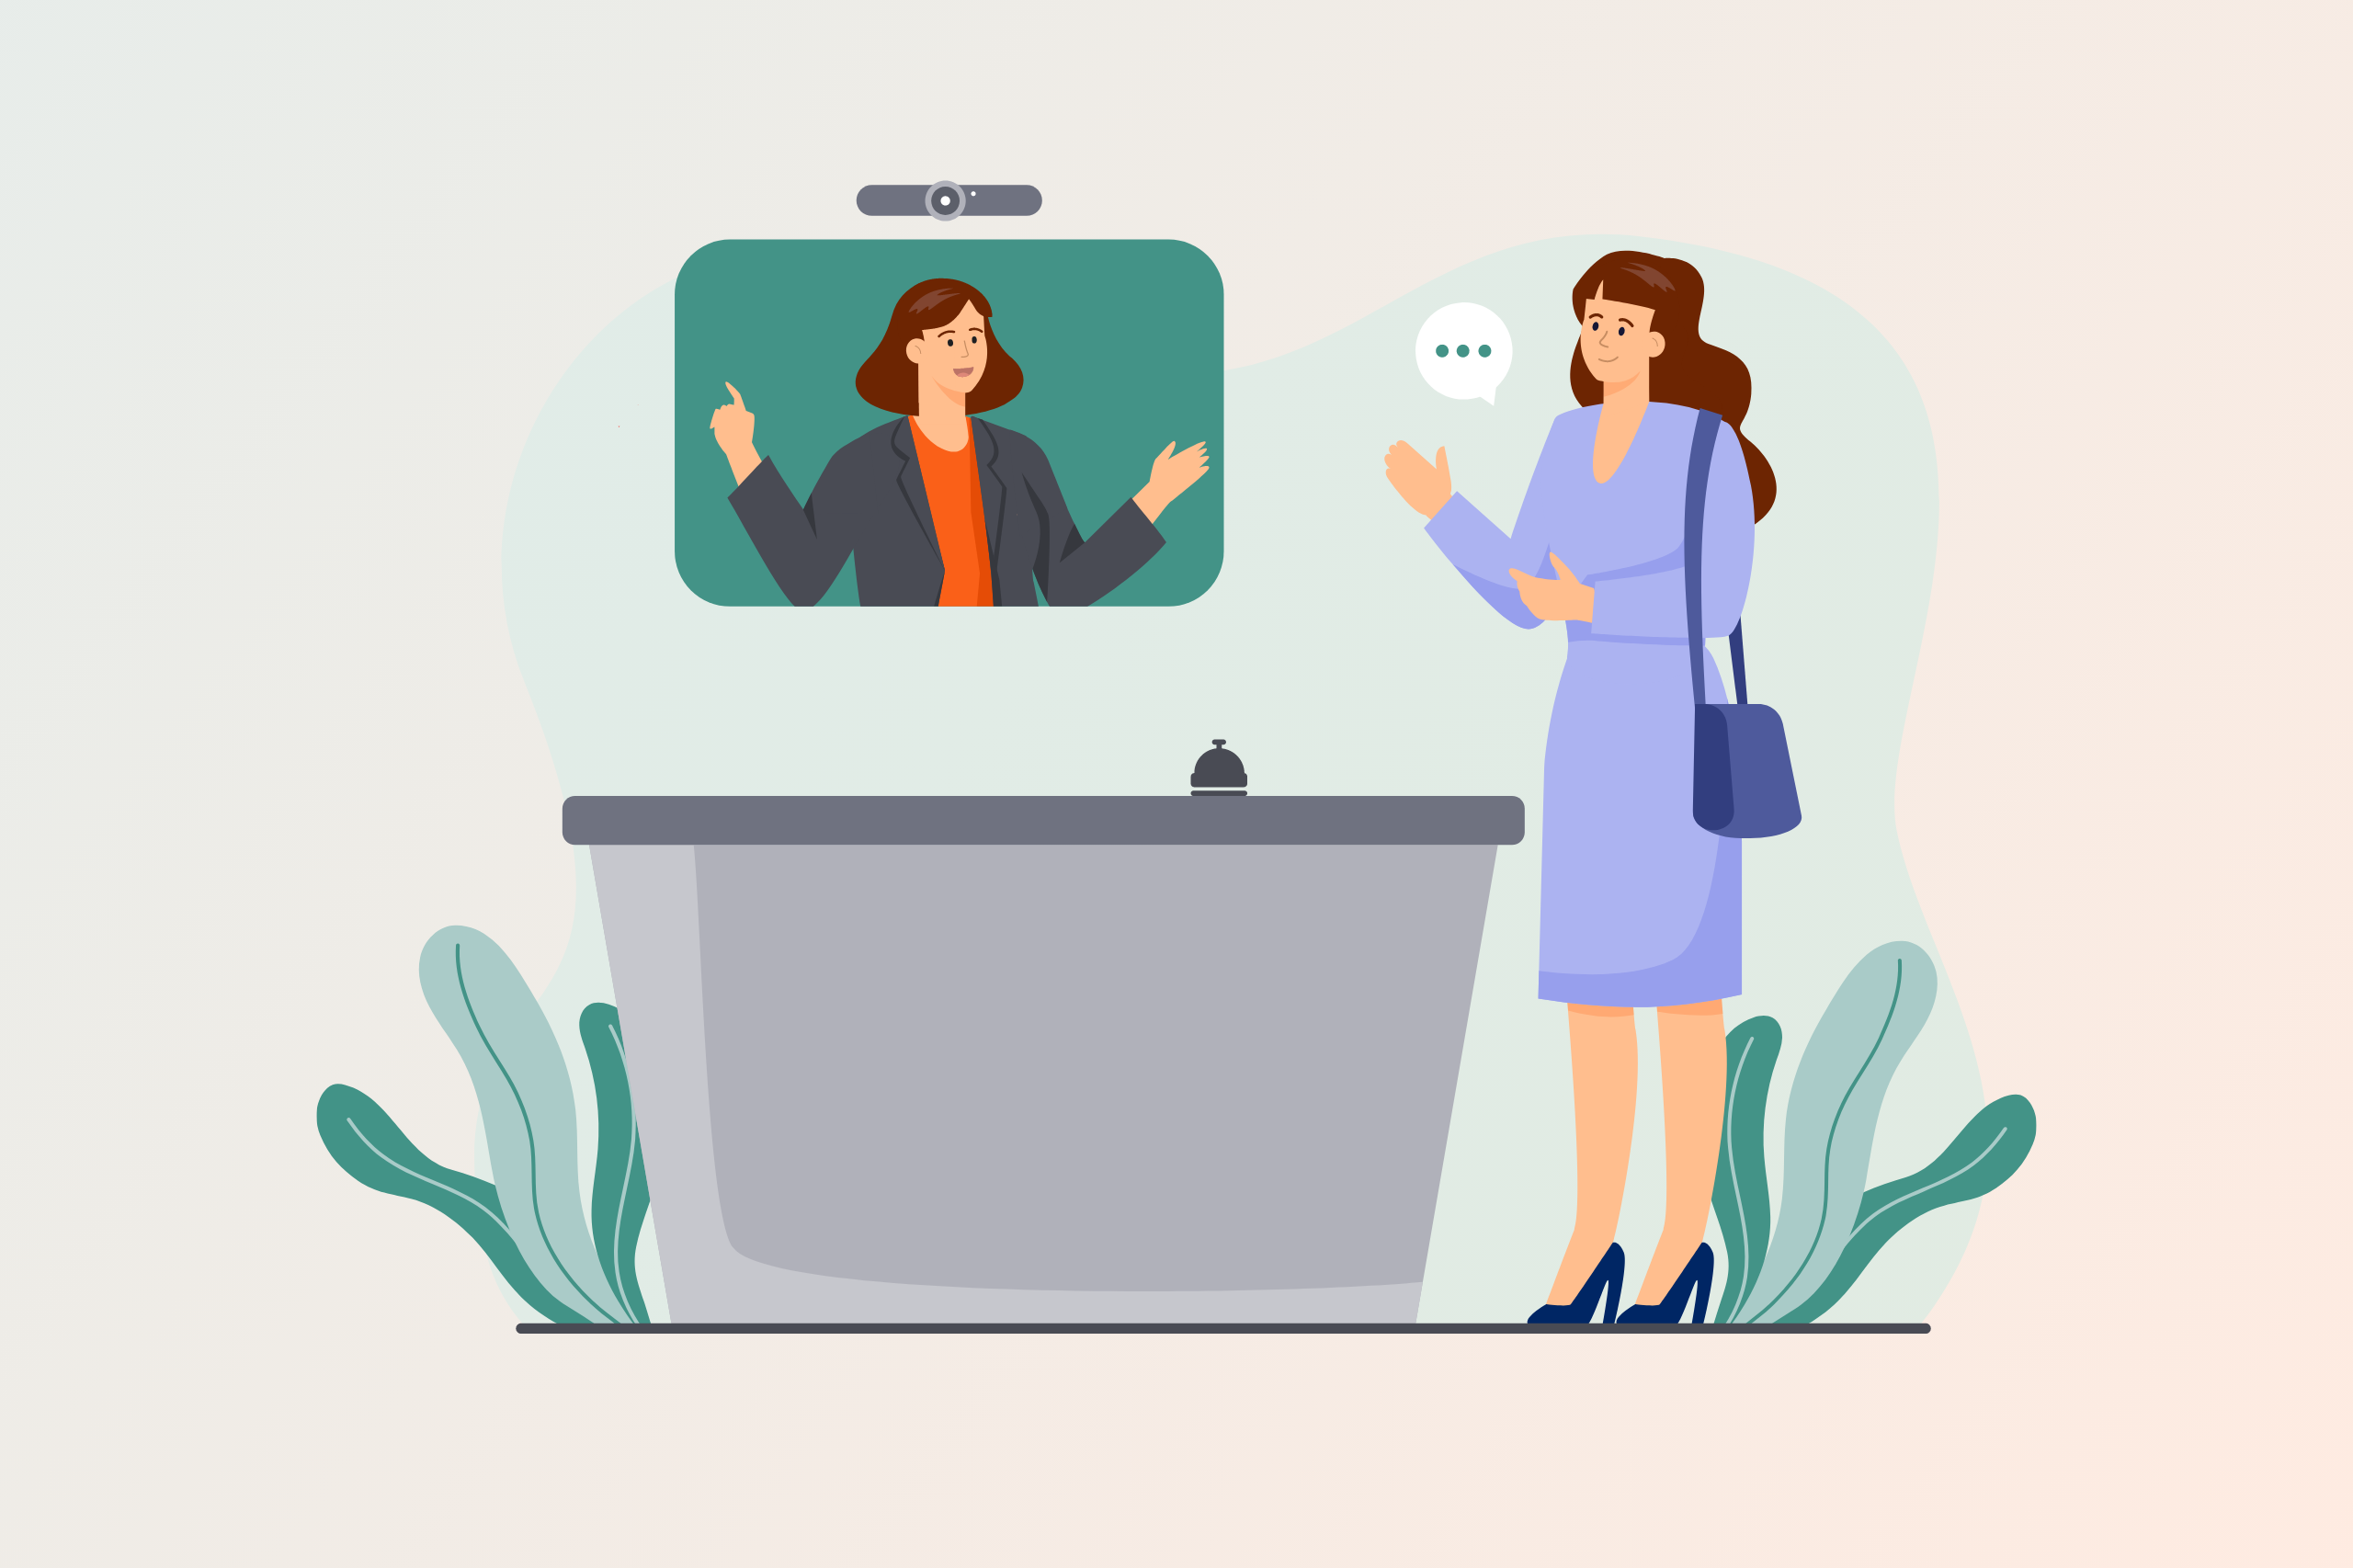
La technologie clé pour cela est la réception digitale, qui permet à un-e véritable collaborateur-trice de l'agence de vous accueillir à votre arrivée, même sans être physiquement présent-e.

La réception digitale permet à un-e seul-e conseiller-ère d'agence d'accueillir à distance des client-e-s dans six, voire sept sites en même temps. Le ou la conseiller-ère accueille le ou la client-e sur un grand écran installé en agence, tout en gardant un contrôle total sur le site.
Autrement dit, il ou elle peut authentifier l'identité de la personne, piloter les écrans tactiles et les imprimantes, et même orienter le ou la client-e vers une salle privée pour un rendez-vous.
Les bénéfices d'une approche hybride
Si l'aspect financier est essentiel pour assurer la poursuite de l'activité de l'agence, une approche hybride peut réduire les temps d'attente des client-e-s et améliorer le service global. Elle permet de traiter les opérations manuelles ou courantes habituelles, mais offre aussi l'espace nécessaire pour apporter des éclairages précieux.
Tout en maintenant des niveaux d'effectifs optimaux, les approches hybrides peuvent en réalité accroître l'accès à des ressources dédiées, comme l'expertise, tout en surmontant les difficultés courantes de la banque en agence.
Comment les organisations tirent parti de la technologie
La réception digitale fait ce que le Smart ATM ne peut pas faire en offrant un meilleur accès au support humain. Elle doit toutefois répondre aux besoins propres de chaque institution.
Voici quelques exemples de la façon dont des organisations s'y prennent.
Les consultations vidéo de Postnetz
Lors d'un récent test, Postnetz, une filiale de La Poste Suisse, a décidé d'installer des salles de consultation vidéo dans ses agences afin de proposer du conseil vidéo en complément de l'offre traditionnelle. Il s'agit d'une approche hybride minimaliste, qui vient enrichir le dispositif actuel et étendre la portée de l'expertise.
La transformation des agences de Valiant
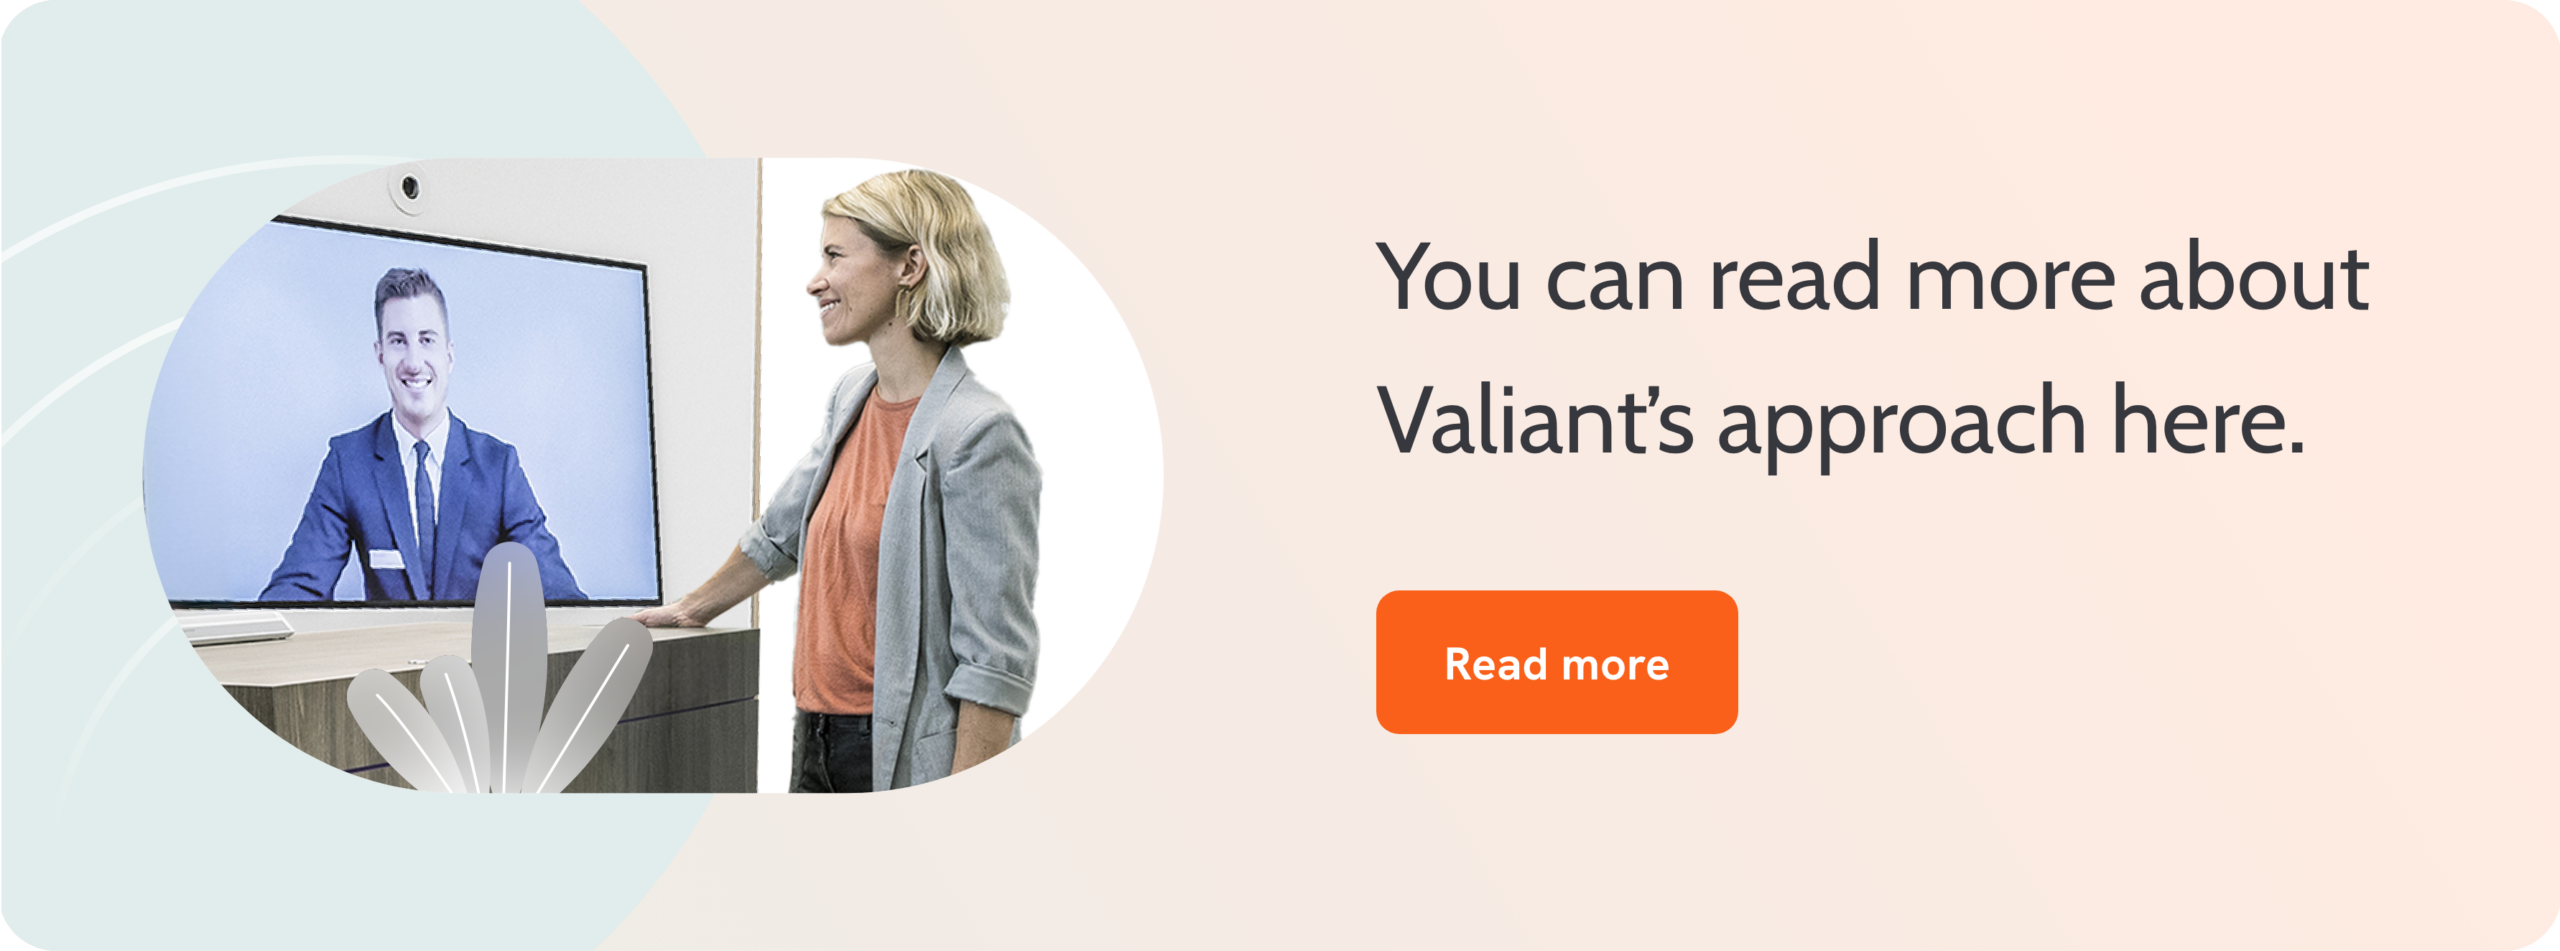
La banque suisse Valiant a adopté une approche transformationnelle pour revitaliser entièrement son réseau d'agences. En combinant la réception digitale et une approche modulaire de construction des agences, elle a réussi à réduire ses coûts (d'installation comme d'exploitation). Cette approche lui a permis d'allonger ses horaires d'ouverture tout en maintenant la satisfaction des client-e-s.
Améliorer la performance des agences par la transformation
Le paysage a complètement changé, et il en va de même pour vous. Il ne suffit plus de sauver votre concept d'agence actuel : les banques, coopératives de crédit et institutions similaires doivent engager une transformation complète.
Pour les directeurs-trices et les collaborateurs-trices d'agence, les solutions digitales peuvent être la clé pour offrir de nouvelles expériences aux client-e-s et les aider à prendre des décisions éclairées au bon moment.
Si les options en libre-service comme les Smart ATM sont nécessaires, elles ne suffisent pas à elles seules au secteur bancaire pour enrayer la vague de fermetures d'agences. Pour transformer une agence peu performante en agence de premier plan, les banques doivent donner la priorité à des expériences client exceptionnelles tout au long du parcours client afin d'améliorer la fidélité, et trouver de nouvelles sources de valeur.
Envie d'en savoir plus ?