Le coût des modèles d'agences traditionnels s'avère insoutenable, alors même que conserver une présence forte dans les communautés reste important, tant pour les banques que pour les consommateurs-trices.
Pour les institutions financières qui hésitent à renoncer à leur empreinte physique, les agences hybrides s'imposent comme la solution logique.
Cela ne veut pas dire qu'il s'agit d'une option au rabais, adoptée uniquement parce qu'elle est plus viable financièrement.
La vérité, c'est que les agences hybrides ont connu de nombreuses avancées passionnantes ces dernières années. Nous avons vu émerger des cas d'usage convaincants qui exploitent le digital pour enrichir l'expérience en personne, tout en restant rentables.
La situation actuelle des agences
Chose curieuse, presque tout le monde souhaite que les agences continuent d'exister. Les organisations financières comme les banques traditionnelles et les coopératives de crédit apprécient d'avoir une empreinte dans la communauté locale.
De plus, les agences bancaires physiques peuvent encore être une source de valeur considérable pour ces organisations. Un rapport a constaté que les banques comptant moins d'agences enregistrent davantage de sorties de dépôts et de moins bonnes performances boursières que celles dotées d'un réseau plus dense.
Pourquoi ? Il semble que les banques proposant uniquement une offre digitale obtiennent de moins bons résultats sur l'émotion client, un facteur clé pour bâtir confiance et fidélité. Les agences physiques, en revanche, inspirent confiance à la clientèle, ce qui se traduit par un engagement et un chiffre d'affaires plus élevés.
De même, des agences visibles inspirent confiance aux consommateurs-trices, en particulier lorsque quelque chose ne va pas ou qu'ils et elles recherchent des interactions plus complexes. C'est peut-être pourquoi une part importante de la clientèle – 38 % au total – estime que les agences bancaires sont essentielles.
Les agences sont-elles toujours rentables ?
Le problème, c'est que les client-e-s veulent la commodité de la banque en ligne pour leurs besoins quotidiens et transactionnels, ce qui réduit la fréquentation globale. Cela signifie que la valeur supplémentaire générée par la confiance n'est tenable que dans les zones à forte densité, où la fréquentation reste toujours importante.
Pour les autres agences, comme celles des banques régionales, des coopératives de crédit ou même des implantations rurales de grands services de banque de détail, les bénéfices d'une agence physique sont fortement atténués par son coût d'exploitation. Les comportements des consommateurs-trices ont trop changé avec l'arrivée des applications mobiles et d'outils de banque digitale similaires pour que ce modèle reste viable.

Les moteurs des agences hybrides
Pour résoudre le problème des coûts élevés des agences locales, de nombreuses institutions financières cherchent des solutions s'appuyant sur le digital. Plusieurs pistes se concrétisent.
L'automatisation des agences
Les initiatives d'automatisation se sont fortement développées, en particulier avec les distributeurs automatiques intelligents dotés d'intelligence artificielle. Cette technologie s'utilise de plusieurs façons. Par exemple, elle peut aider à prévoir le montant d'espèces dont le distributeur aura besoin ou offrir des fonctions de reconnaissance faciale pour renforcer la sécurité.

Des réceptions digitales pour la banque en agence
L'automatisation est essentielle pour améliorer l'efficacité et la sécurité et pour réduire les coûts en agence. Mais elle ne suffit pas pour créer un lien émotionnel avec les client-e-s et renforcer réellement leur fidélité.
Pour cela, les banques doivent garantir aux client-e-s l'accès à un support humain chaque fois qu'ils et elles en ont besoin. Le problème, bien sûr, est qu'il n'est pas toujours viable d'avoir un-e collaborateur-trice de la banque sur place dans chaque agence, en particulier dans les petites agences locales.
Le coût d'un personnel à plein temps en agence est prohibitif, ce qui explique les horaires d'ouverture très limités de nombreuses agences locales. Ce qu'il faut toutefois comprendre, c'est que les client-e-s ont besoin d'un accès à un support humain, mais pas nécessairement juste devant eux ou elles.
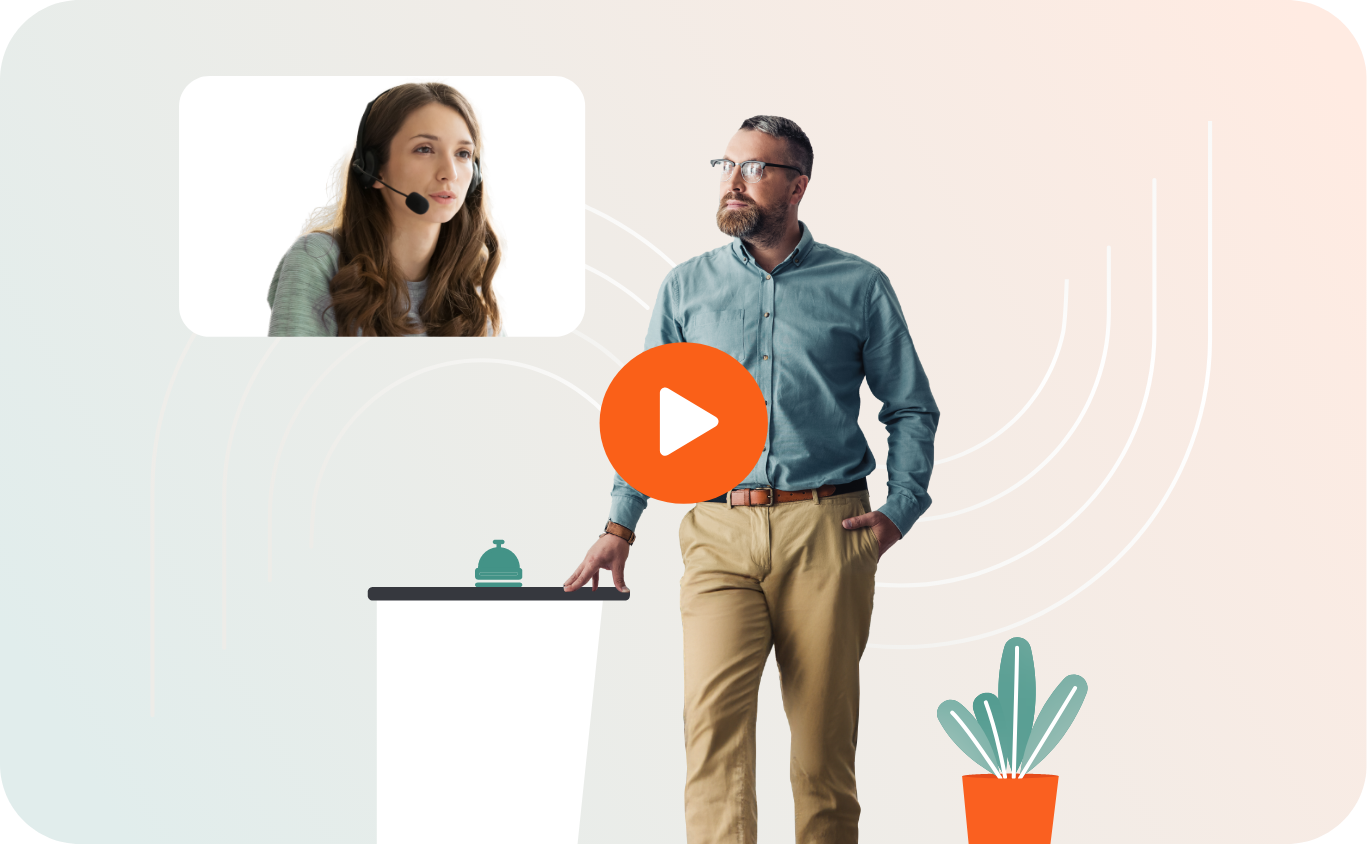
C'est là que la technologie digitale de réception prend tout son sens : un-e seul-e conseiller-ère d'agence peut desservir à distance jusqu'à six, voire sept sites en même temps.
Le ou la conseiller-ère peut non seulement accueillir le ou la client-e sur un grand écran à la réception, mais aussi garder le contrôle total de l'agence. Il ou elle peut authentifier une identité à distance, piloter des terminaux tactiles, imprimer des documents ou verrouiller et déverrouiller des salles de réunion privées.
Des solutions d'interaction client digitale
L'avantage des expériences bancaires hybrides, c'est qu'elles ne rentrent pas dans une seule case. Bien configurées, elles permettent aux client-e-s de passer sans rupture d'un environnement à l'autre, en reprenant ou en interrompant leur parcours comme ils et elles le souhaitent.
Il est donc nécessaire de disposer de solides capacités d'interaction client digitale pour compléter l'expérience en personne. Il est très courant que les client-e-s effectuent la grande majorité de leurs transactions ou de leurs demandes en ligne, et ne se rendent en agence que pour des questions précises.
Disposer d'une solution d'interaction client digitale (Digital Customer Interaction Solution, DCIS) en complément de votre offre d'agence hybride offre à vos client-e-s une variété de canaux pour leurs besoins de service. Ces solutions logicielles conçues à cet effet améliorent les interactions en proposant aux conseillers-ères le Live Chat, la messagerie, le SMS, le Co-Browsing ou d'autres canaux.
Le test hybride de PostNetz
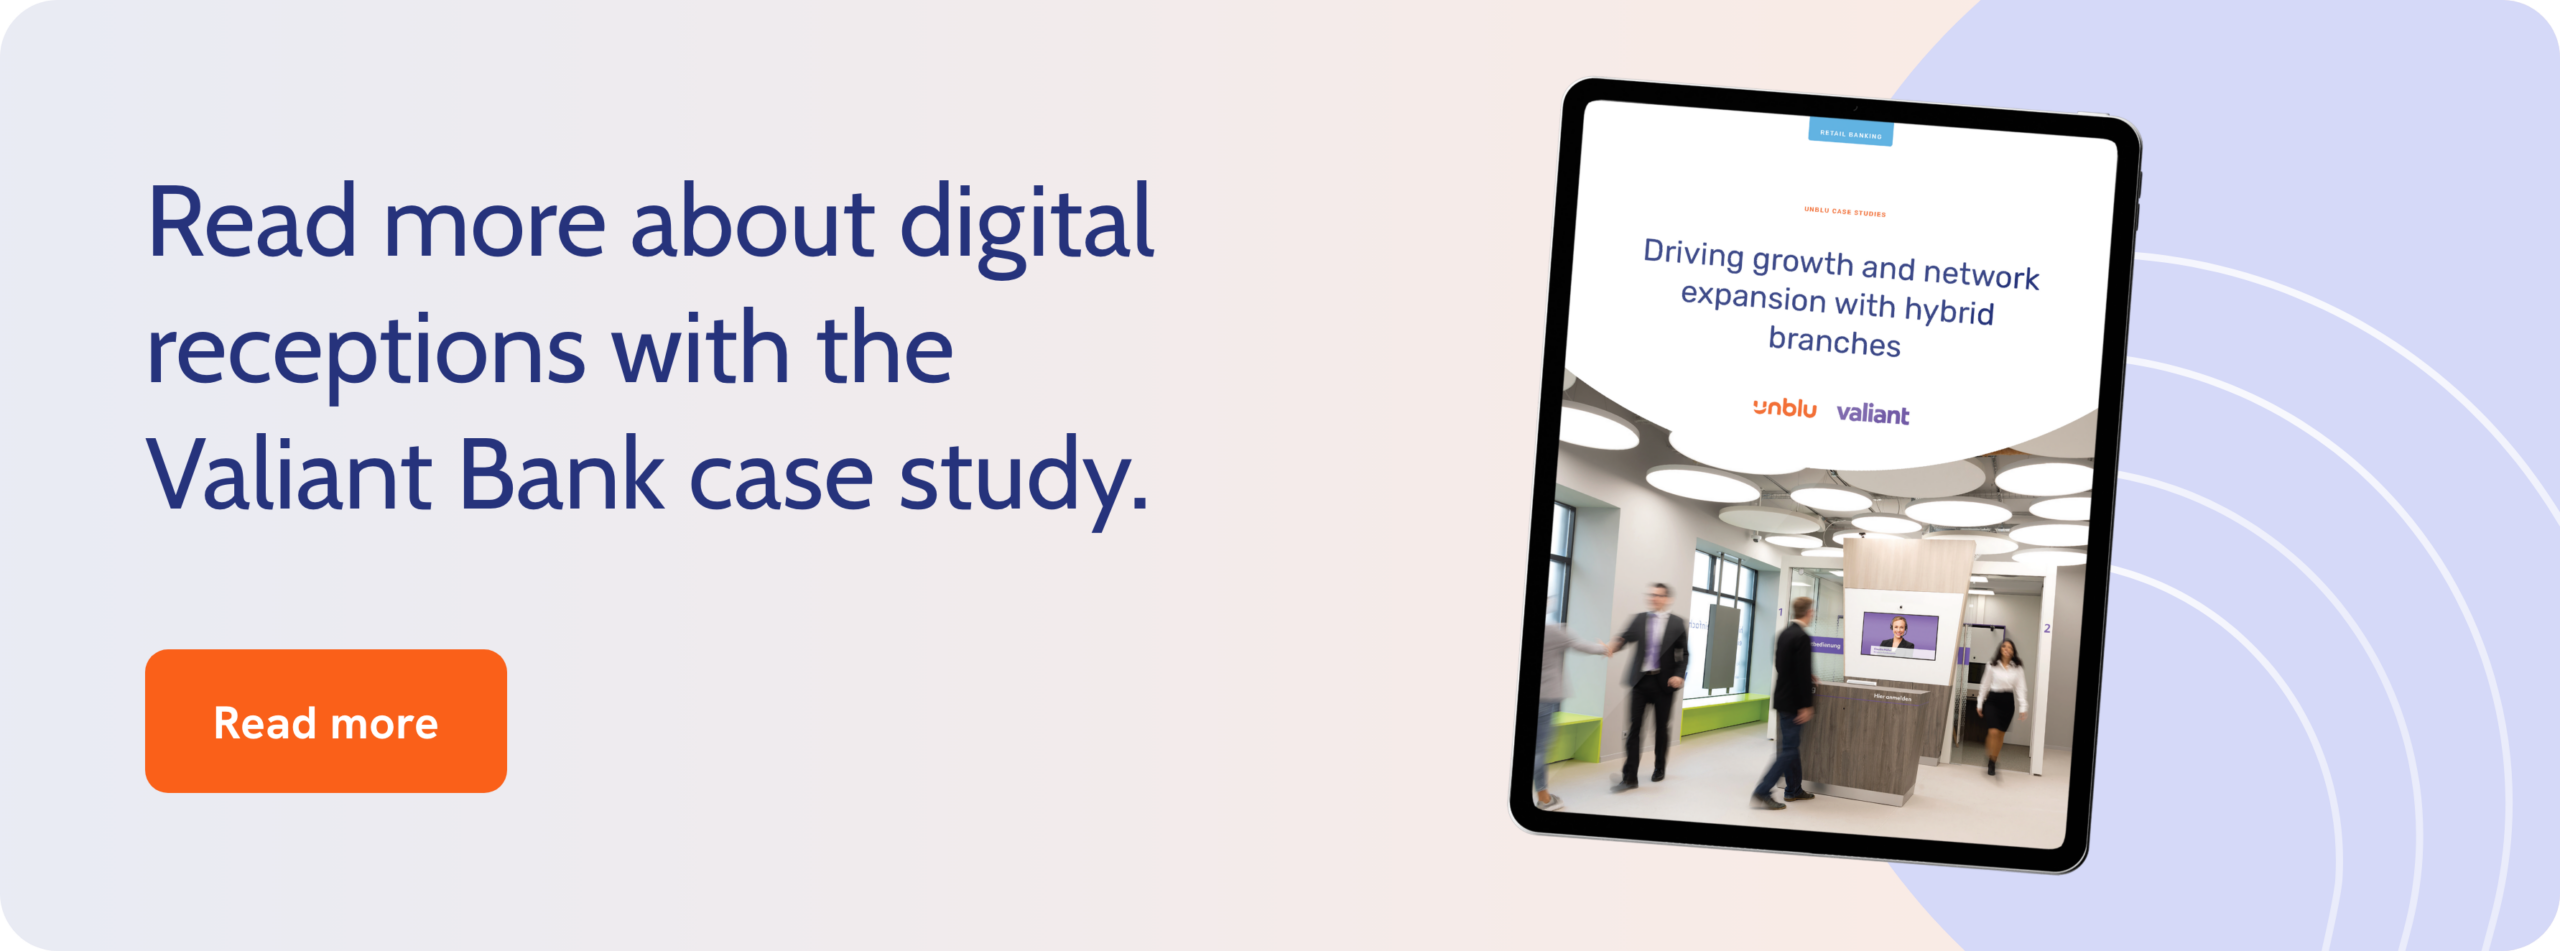
Un exemple récent de technologie d'agence hybride en action est le test en cours mené par PostNetz. Cette filiale de La Poste Suisse a rendu possible le conseil à distance depuis huit agences situées en Suisse alémanique et en Suisse romande.
L'objectif du test est de mesurer dans quelle mesure les client-e-s acceptent les consultations à distance et si les aspects émotionnels positifs du support en personne peuvent être préservés dans ce contexte.
Outre l'acceptation par les client-e-s, l'organisation cherche à savoir si les consultations vidéo peuvent réduire les temps d'attente et améliorer l'expérience client globale.
Le test est toujours en cours, mais en cas de succès, il est prévu d'étendre le service à d'autres sites et d'élargir globalement l'éventail des services digitaux à distance.
Adopter l'approche hybride
Pour réussir durablement, la transformation digitale du secteur bancaire doit combler l'écart entre canaux digitaux et expériences en personne. Le modèle hybride d'agence bancaire s'impose comme la prochaine évolution de première ligne pour renforcer l'autonomie digitale.
Certains aspects de l'agence bancaire traditionnelle, à savoir un support en temps réel avec une touche humaine, resteront toujours nécessaires, même avec l'essor de la banque digitale et de la banque mobile. C'est pourquoi les institutions de services financiers doivent se concentrer sur des expériences hybrides qui servent chaque personne tout au long de son parcours client.
La flexibilité pour les banques signifie de la flexibilité pour leurs client-e-s, ce qui renforce les relations client et crée un meilleur équilibre entre le digital et le présentiel.
Envie d'en savoir plus sur les modèles bancaires hybrides ? Regardez la démo ici.
Envie d'en savoir plus ?