
Les récompenses ou incitations, les produits innovants et une sécurité adéquate sont des aspects importants de la fidélité client. Pourtant, un facteur joue un rôle déterminant, au-dessus de tous les autres, pour garantir une fidélité durable.
Le fait est que, dès qu'un-e prospect devient client-e, la qualité du service client qu'il ou elle reçoit est le premier facteur de longévité de la relation.
Le lien entre fidélité et émotion
Si la fidélité client est un facteur aussi important, c'est en raison de la réponse émotionnelle que chaque client-e a face à l'excellence de service. Des sujets comme la sécurité, par exemple, ne suscitent de réactions émotionnelles que lorsque quelque chose ne va pas.
Comme le dit Deloitte, « la rationalité s'impose lors des incidents qui érodent la confiance des client-e-s », ce qui signifie que la sécurité et la gestion des risques sont perçues comme un élément de base « indispensable », examiné uniquement lorsque quelque chose dysfonctionne.
Le service client, en revanche, influence directement les émotions de chacun-e, qu'elles soient positives ou négatives. Plusieurs facteurs entrent en jeu.
La qualité du support humain
Dans de nombreux scénarios, en particulier ceux qui impliquent une grande décision de vie, les client-e-s veulent parler à un-e conseiller-ère humain-e. Par exemple, lorsqu'une personne contracte un prêt hypothécaire ou un autre crédit, elle recherche la sécurité que seules les personnes peuvent apporter.
Pour répondre aux attentes, l'interlocuteur-trice doit être aimable, serviable et professionnel-le. Selon une étude, la qualité du support et son impact sur les sentiments du ou de la client-e constituent le principal moteur de la fidélité. Les client-e-s ayant déclaré une expérience positive se sont révélé-e-s presque cinq fois plus susceptibles d'effectuer des achats supplémentaires que ceux et celles ayant vécu une expérience négative.
Les conseillers-ères jouent bien sûr un rôle énorme dans cette expérience. Les banques, coopératives de crédit et autres institutions financières devraient rechercher des personnes dotées d'une forte intelligence émotionnelle, ce qui inclut aussi bien la conscience de soi et la maîtrise de soi que l'empathie, la motivation et de solides compétences sociales.
Un solide écosystème de systèmes de service
Mais même les personnes naturellement disposées à être d'excellent-e-s conseillers-ères peuvent avoir du mal si elles ne disposent pas des bons outils et du bon environnement. Le stress au travail, les longues files d'attente et l'impossibilité de satisfaire les client-e-s sur le plan technique peuvent faire sous-performer les collaborateurs-trices les plus motivé-e-s et les plus talentueux-ses.
Les causes des problèmes des systèmes de service
Qu'est-ce qui pousse les conseillers-ères à signaler des niveaux de stress élevés et à passer à côté de relations solides ? L'expérience de banque digitale doit fonctionner aussi bien pour eux et elles que pour les client-e-s.
La surcharge des canaux
Le problème le plus courant auquel les conseillers-ères sont confronté-e-s est le volume élevé de demandes client. Nous l'avons constaté à maintes reprises, par exemple avec Raiffeisenbank, à Prague, et la Banca Dello Stato, en Suisse.
Les deux banques ont constaté un nombre d'appels téléphoniques supérieur à l'idéal, alors que le téléphone est le point de contact traditionnel des client-e-s. Mais les appels ne sont pas toujours la meilleure méthode, ni pour le ou la client-e, ni pour le ou la conseiller-ère.
Prenons par exemple un sujet qui ne nécessite pas réellement de support humain, comme savoir comment effectuer un virement international. Pour un sujet aussi simple, il est irritant pour le ou la client-e de devoir appeler et attendre dans une file jusqu'à ce qu'un-e conseiller-ère se libère. En général, il ou elle veut simplement effectuer le virement et passer à autre chose.
De même, c'est une distraction pour le ou la conseiller-ère, qui pourrait se concentrer sur des conseils à forte valeur ajoutée impliquant des décisions plus émotionnelles et qui aboutissent généralement à un achat.
Dévier les appels des lignes téléphoniques
Dans les deux cas, avec Raiffeisenbank et Banca Dello Stato, la première étape a été de mettre en place la Conversational AI, un mélange de chatbot et de canal de Live Chat.
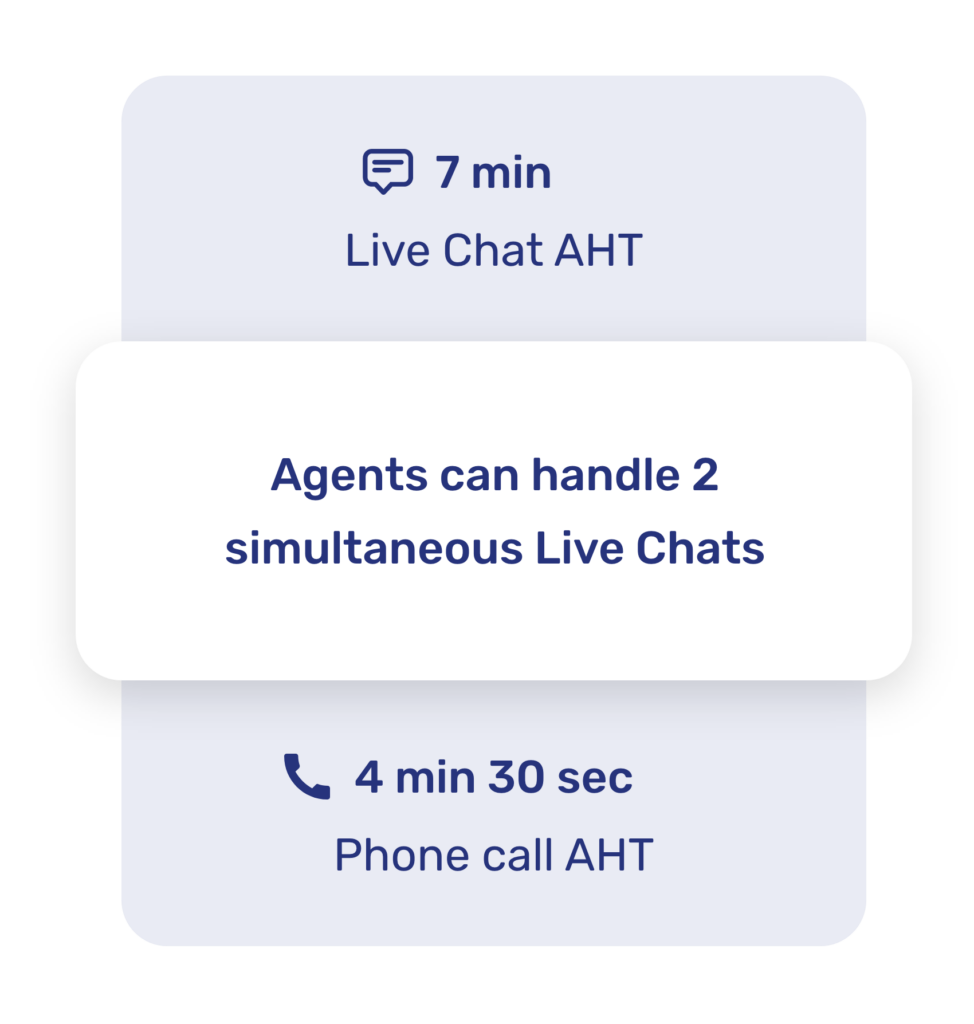
Pour les deux institutions, les résultats ont été très nets. Banca Dello Stato a indiqué que 20 % de toutes ses demandes de support avaient migré vers le Live Chat, avec une durée moyenne de traitement (AHT) de sept minutes. Comme les conseillers-ères peuvent gérer deux conversations en même temps, cela a permis de gagner presque une minute par rapport à l'AHT de quatre minutes trente secondes d'un appel téléphonique, pour un seul ou une seule client-e.
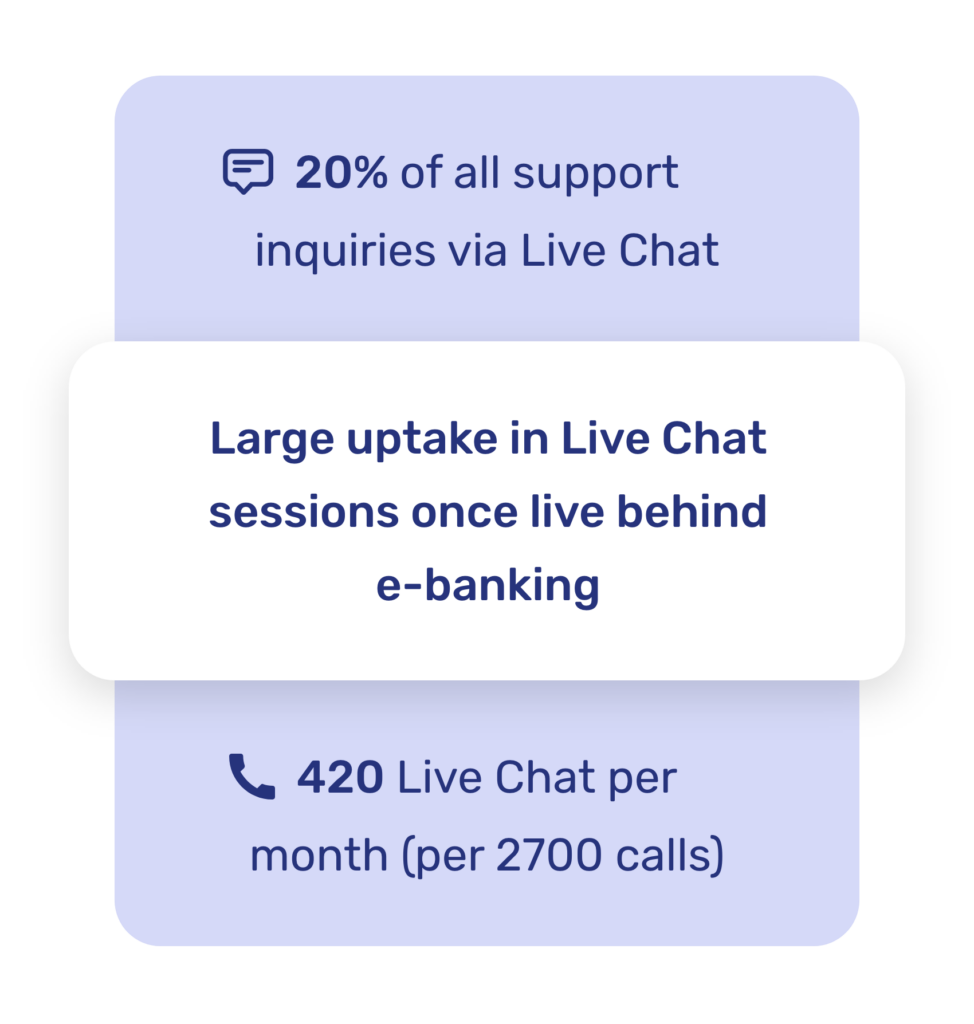
Raiffeisenbank, de son côté, a signalé que ses conseillers-ères étaient deux fois plus productif-ve-s avec le canal de Live Chat, avec un score de satisfaction client de 4,1/5.
Des outils de support inadéquats
Mais malgré des retours client positifs, les canaux de Live Chat seuls ne suffisent pas à garantir l'excellence du service client ni à renforcer les relations à long terme. C'est exactement ce que Raiffeisenbank a constaté.
Avec un canal plus efficace pour le support client, Raiffeisenbank a observé une hausse globale du nombre de demandes.
Adopter le support par chatbot
Une partie de la solution a consisté à renforcer l'application des bonnes pratiques de Conversational AI pour améliorer son offre de chatbot. Les chatbots ont fait beaucoup de chemin ces dernières années, en particulier avec l'arrivée de l'IA générative.
Au lieu d'être une simple FAQ améliorée, les chatbots modernes peuvent fournir des conseils de plus en plus proches de ceux d'un humain et pré-qualifier efficacement les client-e-s pour un support humain plus efficient. Le résultat : une plus grande part de client-e-s trouvent une résolution auprès du chatbot, ou une réduction de l'AHT pour les conseillers-ères, puisque les questions les plus banales ont déjà été traitées.
Un support Co-Browsing à forte valeur ajoutée
Considérons maintenant l'autre extrémité de l'équation. Lorsqu'un-e client-e se rend en agence pour parler à un-e conseiller-ère, il ou elle s'assoit à un bureau et le ou la conseiller-ère le ou la guide à travers chaque partie du contrat, par exemple d'un prêt hypothécaire.
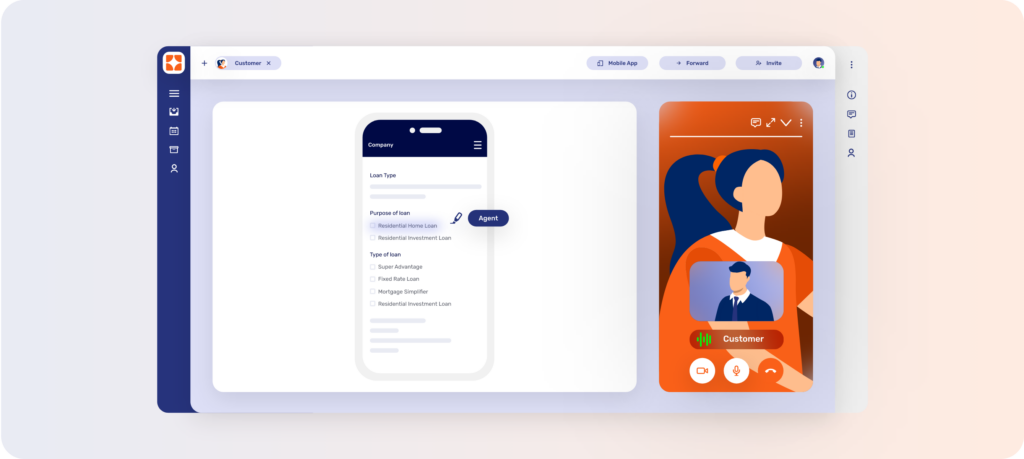
Ils et elles impriment souvent les conditions générales, utilisent un stylo pour souligner les passages importants ou attirer l'attention sur les chiffres. Imaginez maintenant le même scénario avec un écran entre le ou la client-e et le ou la conseiller-ère. Celui-ci ou celle-ci doit tout décrire dans les moindres détails, et même ainsi, il est facile pour le ou la client-e de s'y perdre.
C'est l'expérience de l'accompagnement d'un-e client-e par téléphone. Pour les sujets qui exigent un haut niveau de collaboration, elle est tout simplement insatisfaisante. C'est là que la combinaison de Video & Voice et de Co-Browsing ou de Co-Apping devient si utile.
Des expériences fluides pour les conversions digitales
Face à un afflux de demandes plus important dû à l'amélioration des canaux de service, Raiffeisen s'est tournée vers le Co-Browsing pour améliorer ses opérations. En intégrant le Co-Browsing à ses capacités de support, Raiffeisen a constaté que ses conseillers-ères étaient en mesure d'offrir des expériences de service client plus solides.
Cela a directement abouti à une multiplication par quatre de son taux de conversion des ventes digitales au bout de neuf mois.
Elle est partie d'environ 12 000 sessions de Live Chat, en identifiant quelque 6 400 d'entre elles comme susceptibles, grâce à des expériences personnalisées, de déboucher sur une nouvelle vente additionnelle. Au final, sur ces conversations, 320 ont abouti, soit un taux de conversion de 5 % en août 2022. Mieux encore, en septembre suivant, ce taux est monté à 8 %, ce qui montre que des interactions digitales de qualité suffisent à accroître votre part de marché.
Fidéliser grâce au service avec Unblu
Les institutions financières, qu'il s'agisse de banques traditionnelles, de banques digitales, de coopératives de crédit ou d'autres, peuvent s'assurer des client-e-s fidèles grâce à de solides expériences digitales. Les attentes des client-e-s ont indéniablement évolué : ils et elles exigent désormais une expérience bancaire personnalisée, associée à des produits financiers innovants, pour créer des liens plus profonds avec leur institution.
Le pilier de relations positives avec les client-e-s est la qualité de l'expérience tout au long du parcours financier. Que ce soit via l'application de banque mobile, les canaux de Live Chat ou d'autres canaux digitaux, les conseillers-ères doivent disposer d'un large éventail d'outils de service bancaire digital pour garantir une excellente expérience client.
Répondre ainsi aux attentes des client-e-s conduira à des relations plus solides, à des client-e-s plus fidèles, à un engagement client accru et, au final, à de meilleurs niveaux de fidélisation.
Envie d'en savoir plus ?