


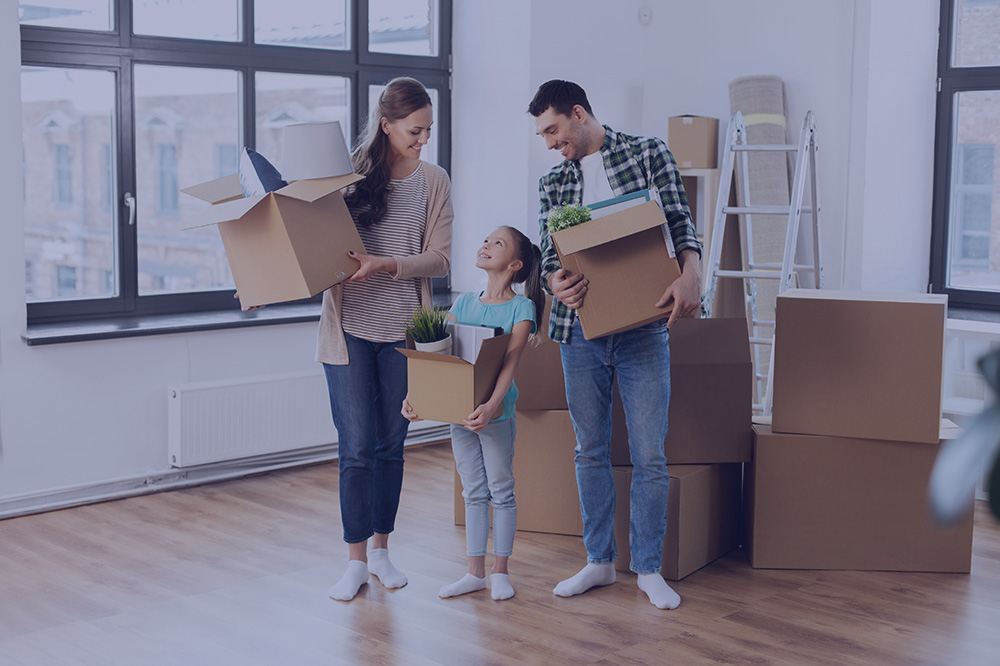
Choisir un prêteur hypothécaire est une grande décision, et les client-e-s sont plus susceptibles de s'adresser à un prêteur en qui ils ont déjà confiance et qui place leurs besoins en priorité. Pourtant, malgré une expérience client inférieure à celle des acteurs non bancaires, les banques captent encore environ 75 % du marché des primo-accédants.
Combien de temps cela peut-il durer ? Les client-e-s s'habituent à des expériences digitales rapides, transparentes, pratiques et personnalisées en dehors de la banque. Bientôt, ils exigeront la même chose de leur prestataire financier.
Si les progrès technologiques semblent d'abord un atout pour le service client, le basculement vers les interactions en ligne présente des inconvénients. Si les expériences client digitales peuvent être plus efficaces et plus pratiques, elles manquent souvent de l'élément humain essentiel qu'est l'empathie. Dans la course à des opérations toujours plus rapides et moins coûteuses, les sociétés financières qui se disent centrées sur le client ont tendance à négliger le besoin de réassurance, de familiarité et d'expérience personnalisée de leurs client-e-s. Elles perdent ainsi leur confiance et leur fidélité.
Montrer que vous vous souciez d'eux pour bâtir la confiance et gagner la fidélité
La COVID-19 a accéléré la digitalisation de l'expérience client. Mais alors que le digital devient le canal de prédilection des client-e-s, les banques doivent s'assurer qu'ils continuent de se sentir valorisé-e-s, apprécié-e-s et respecté-e-s dans chaque interaction en ligne.
Une expérience client fondée sur l'empathie présente des avantages pour les prestataires. En effet, selon Forrester, parmi les client-e-s qui se sentent valorisé-e-s par leur banque, 71 % comptent y rester, 87 % la recommanderont et 82 % prévoient de dépenser davantage.
Offrir une solution pratique ne fait donc que la moitié du chemin pour générer de la fidélité. La décision hypothécaire repose autant sur cette approche empathique que sur l'efficacité et la rapidité.
Les banques doivent tirer parti des « moments de vérité », en intervenant au moment où le ou la client-e a besoin d'elles avec une aide pertinente et personnalisée, et prouver ainsi leur valeur en tant que prestataire. Cela établit la confiance dès le début. Si les client-e-s peuvent compter sur leur banque pour traiter positivement des demandes financières relativement mineures, ils pourront compter sur elle pour leur crédit hypothécaire par la suite. En offrant un service exceptionnel dès le départ, les prestataires paient d'avance pour avoir une chance d'être en tête de la liste du ou de la client-e lorsqu'il ou elle cherchera un prêteur hypothécaire des années plus tard.
Tirer parti du « moment de vérité »
Les outils digitaux offrent à la fois rapidité et commodité et une expérience personnalisée.
D'un côté, les client-e-s veulent communiquer avec leur banque de la manière qui leur convient le mieux sur le moment. Peut-être n'ont-ils le temps que d'envoyer un SMS rapide en déplacement. Ou peut-être préfèrent-ils un appel vidéo à un déplacement en agence.
De l'autre, les client-e-s veulent se sentir traité-e-s comme des individus plutôt que de faire face à une approche uniforme.
En utilisant divers outils digitaux intégrés dans un parcours client fluide, les banques peuvent offrir choix et flexibilité à leurs client-e-s. Le chat vidéo rassure. Le co-browsing permet la collaboration. Et plutôt que des points de contact isolés, chaque interaction s'inscrit dans un ensemble plus vaste. Les conseillers-ères ont accès à l'historique de la conversation et aux documents partagés, et sont donc toujours au fait des besoins du ou de la client-e.
Souscrire un crédit hypothécaire est une grande décision, et une décision chargée d'émotion. Les client-e-s doivent faire confiance à leur banque. Cela suppose une expérience positive dès le départ. Par exemple, un-e client-e peut ouvrir son premier compte à 18 ans. Si son expérience est excellente à chaque fois qu'il ou elle a besoin de son prestataire, au moment de souscrire un crédit hypothécaire vingt ans plus tard, il ou elle sera bien plus confiant-e dans sa décision.
Établir la confiance dès le début est comme un investissement qui porte ses fruits plus tard. Un conseil hypothécaire centré sur le client ne consiste donc pas seulement à utiliser des outils digitaux pour accélérer et simplifier le processus, mais aussi à offrir un accompagnement utile et rassurant qui fait sentir aux client-e-s qu'ils sont écouté-e-s et valorisé-e-s.
Conseil digital et Unblu
Rencontrez vos client-e-s selon leurs conditions et montrez-leur que vous vous souciez d'eux avec Unblu. Notre gamme d'outils digitaux donne de la valeur à chaque conversation. Pour en savoir plus, réservez une démo dès aujourd'hui.

