Voilà quelques années que nous parlons du grand transfert de richesse, depuis que l'on a annoncé pour la première fois qu'environ 60 billions de dollars passeraient des générations plus âgées aux plus jeunes d'ici 2060. Depuis, il est toujours présent dans les discussions sur les tendances, les enseignements ou les bonnes pratiques pour les sociétés de gestion de fortune ou les banques privées.
L'argument central est le suivant : à mesure que la richesse passe entre les mains des jeunes générations, les attentes de cette clientèle évoluent avec elle. Qu'il s'agisse de la génération X, des milleniaux ou même des plus âgés de la génération Z, il existe une attente de service minimale qui repose largement sur les canaux digitaux.
Le temps presse
Jusqu'ici, répondre aux nouvelles préférences de communication était un problème pour plus tard. Les relationship managers et les conseillers-ères en gestion de fortune regardent leur portefeuille de clients en bonne santé, et il est difficile de justifier la refonte des processus d'interaction et le temps de formation nécessaires pour adopter (ou renforcer) la transformation digitale.
Aujourd'hui, ce temps est officiellement écoulé.
Le récent World Report Series 2025 de Capgemini, fondé sur des enquêtes auprès de 6 472 HNWI, 141 dirigeant-e-s de la gestion de fortune et 1 306 RM, a produit des résultats alarmants qui annoncent un tournant décisif pour les sociétés de gestion de fortune et les banques.
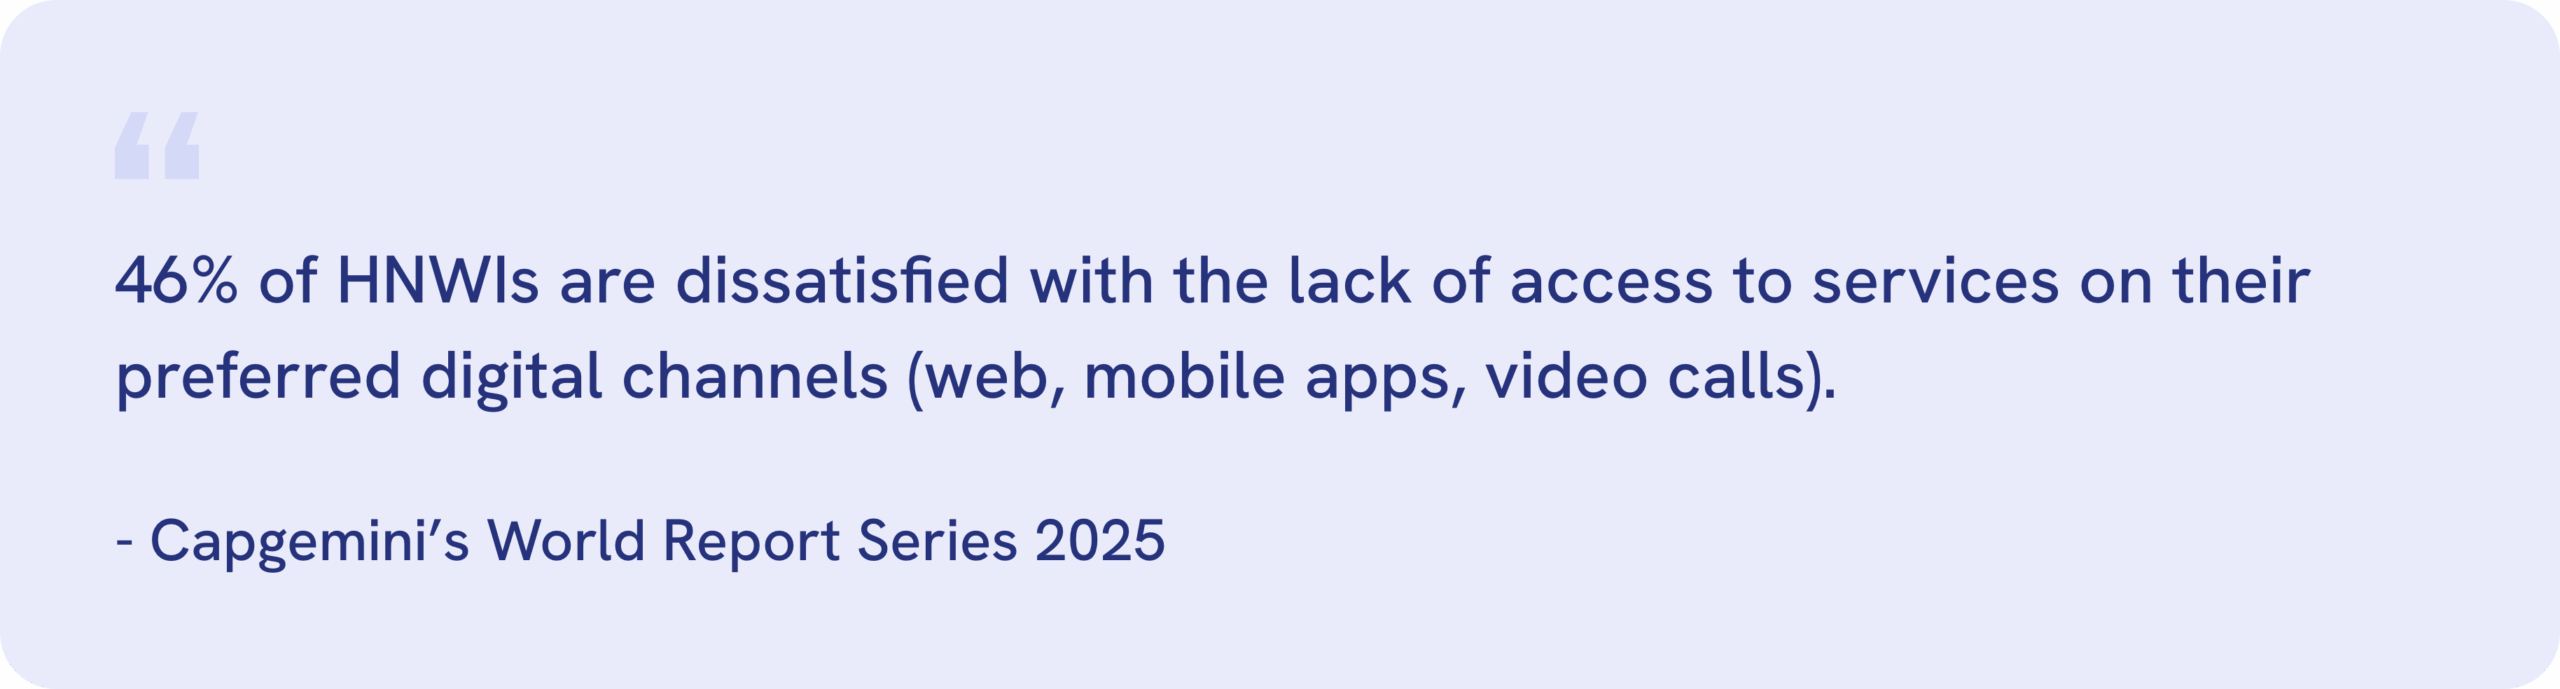
Nous avons évoqué plus haut une attente de service « minimale » pour cette clientèle. Le problème, c'est que ce minimum est assez élevé : il suppose un large éventail d'applications, de canaux de chat, d'expériences interactives et la commodité de l'omnicanal. Ces client-e-s recherchent aussi un conseil proactif, un service de type conciergerie et une collaboration transversale avec les family offices et les spécialistes.
Le virage digital en images
Une fois encore, ce n'est pas un « problème d'avenir », mais quelque chose que l'on peut observer et mesurer concrètement sur les toutes dernières années.
En deux ans seulement, le passage aux canaux digitaux s'est considérablement accéléré. Dans les faits :
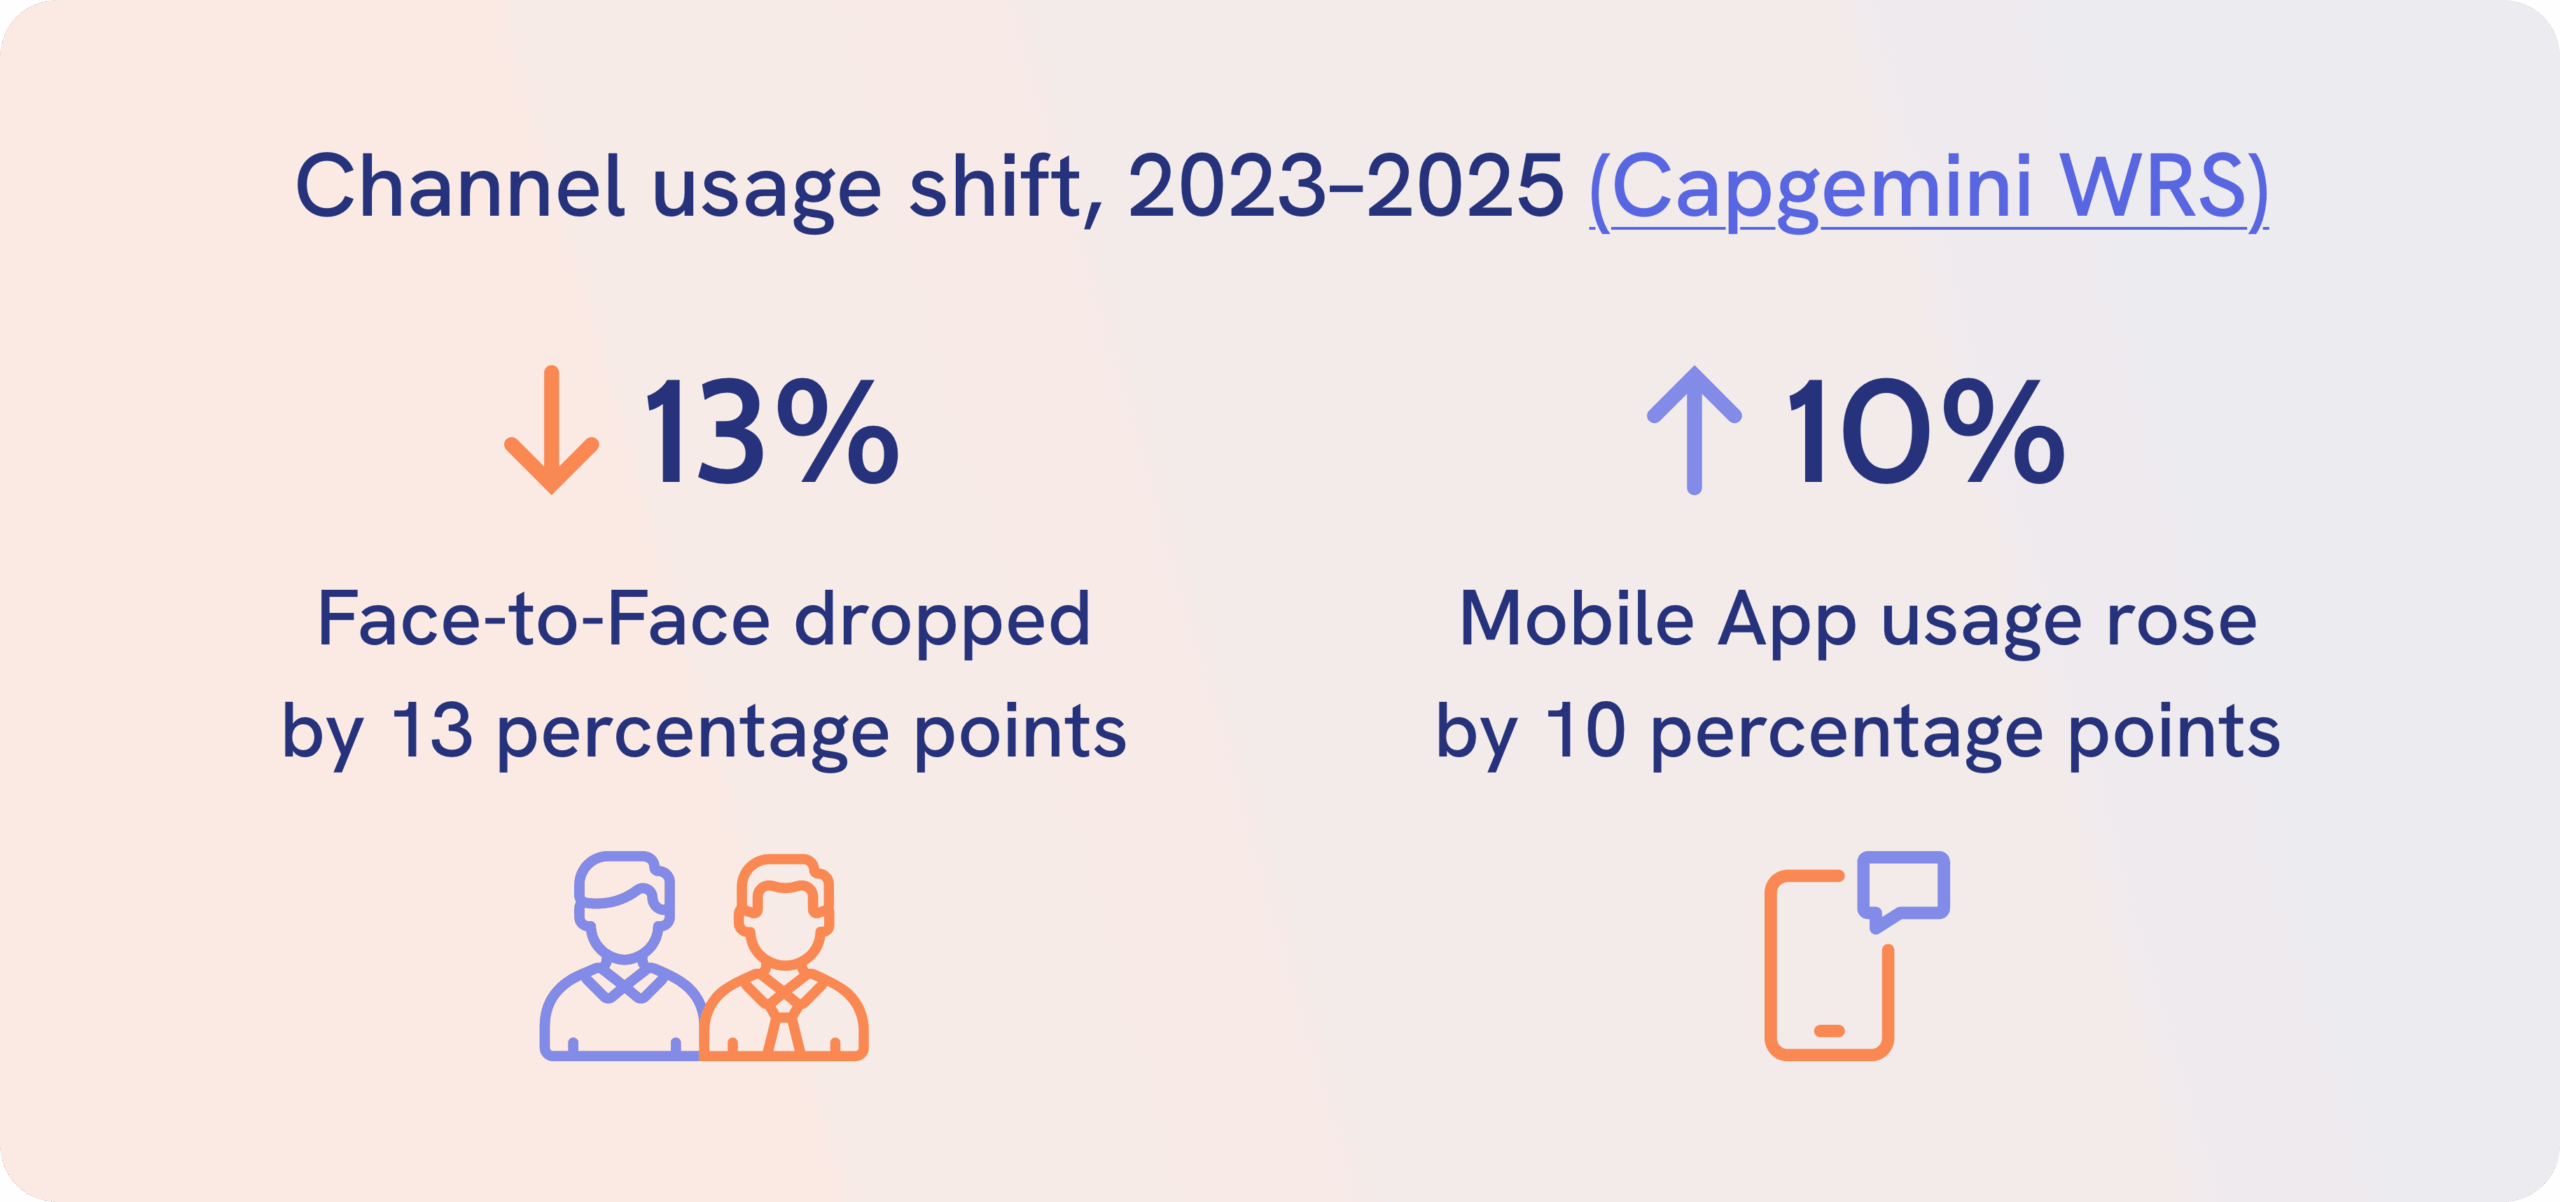
Et ce ne sont là que quelques-unes des conclusions. Vous trouverez ci-dessous une comparaison complète de Capgemini.
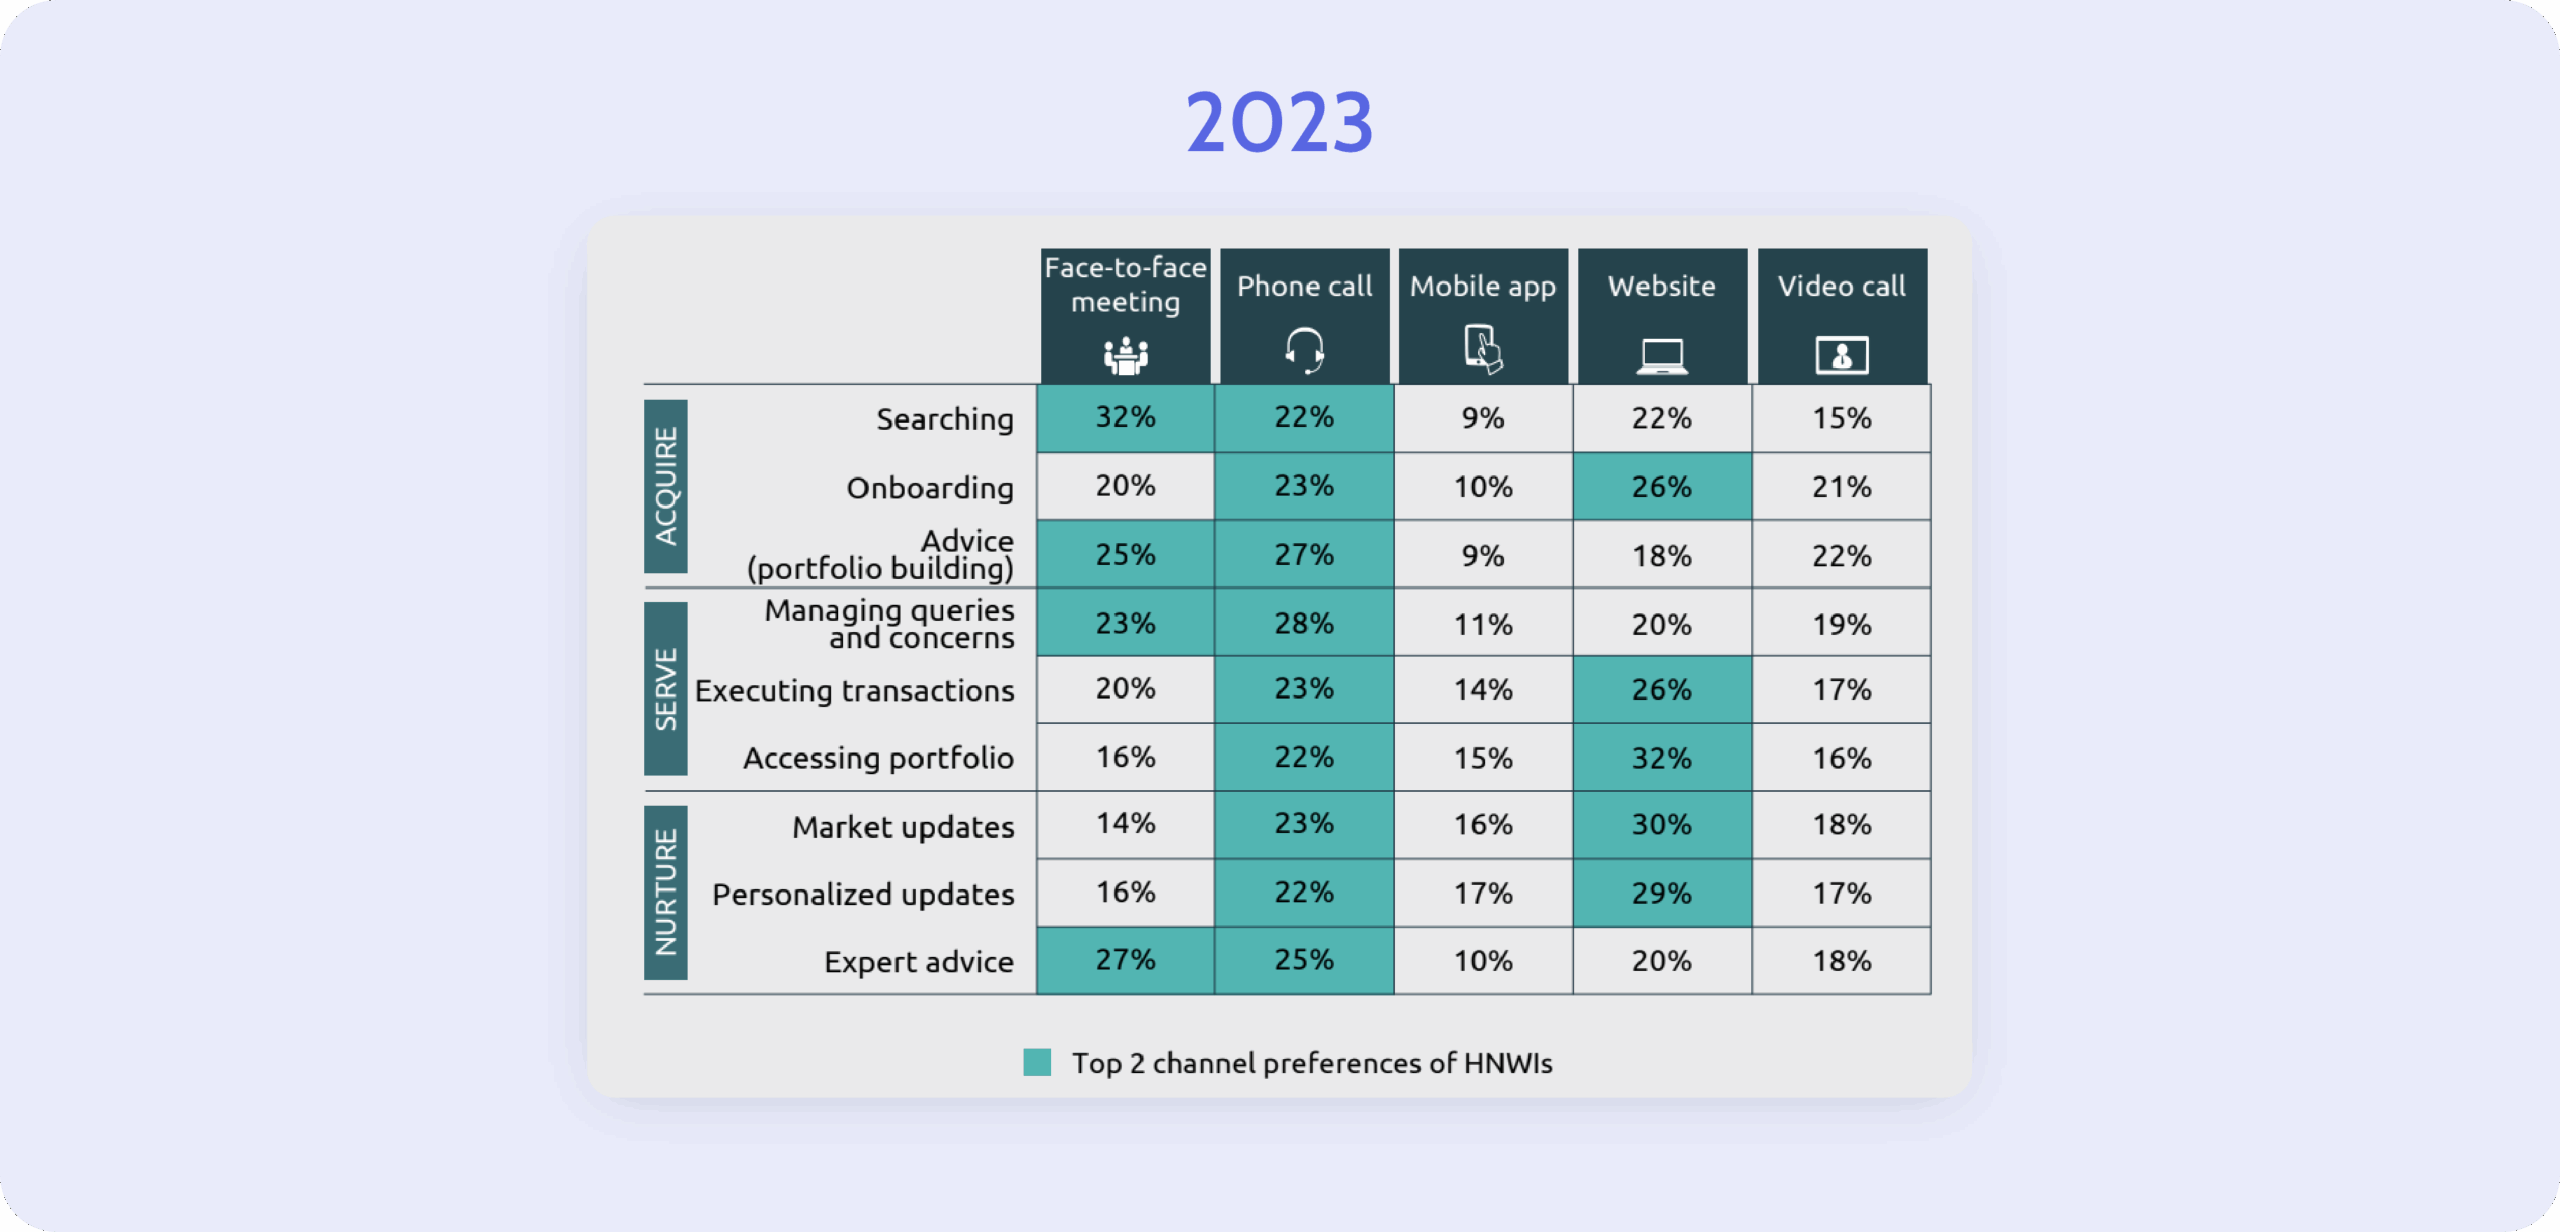
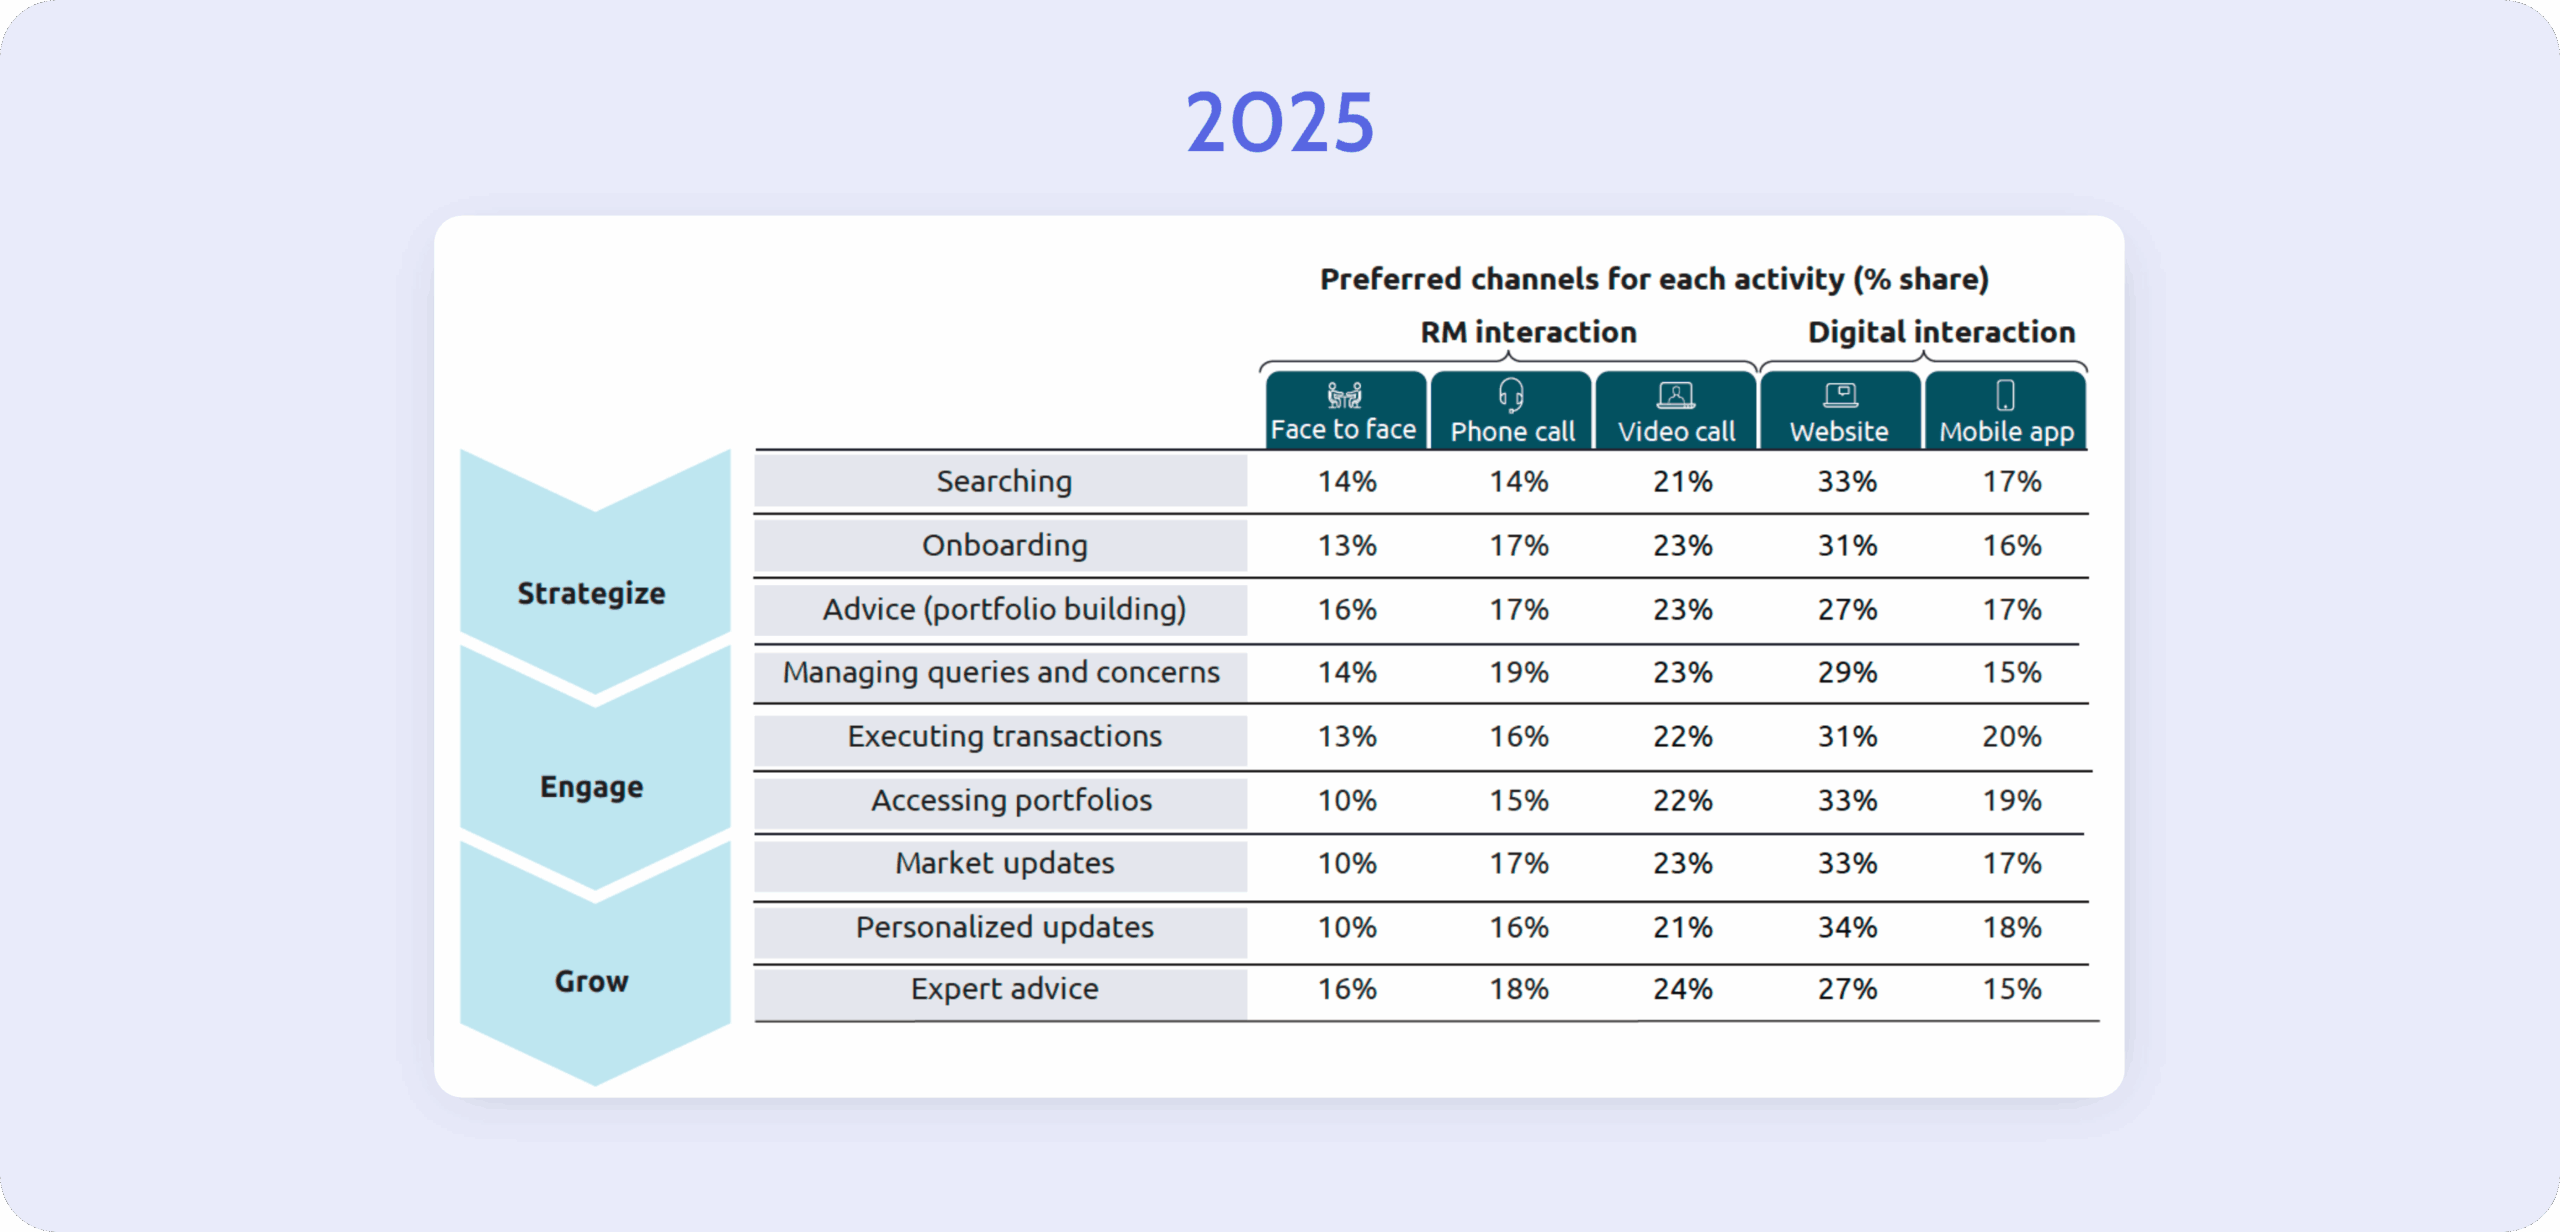
Le fait est que, compte tenu du temps nécessaire pour mettre en place des outils digitaux sûrs et conformes dans la banque privée, il est essentiel d'investir dès aujourd'hui. Commencer dans deux ans, c'est courir après une tendance déjà en pleine accélération.
Les HNWI de la prochaine génération partiront
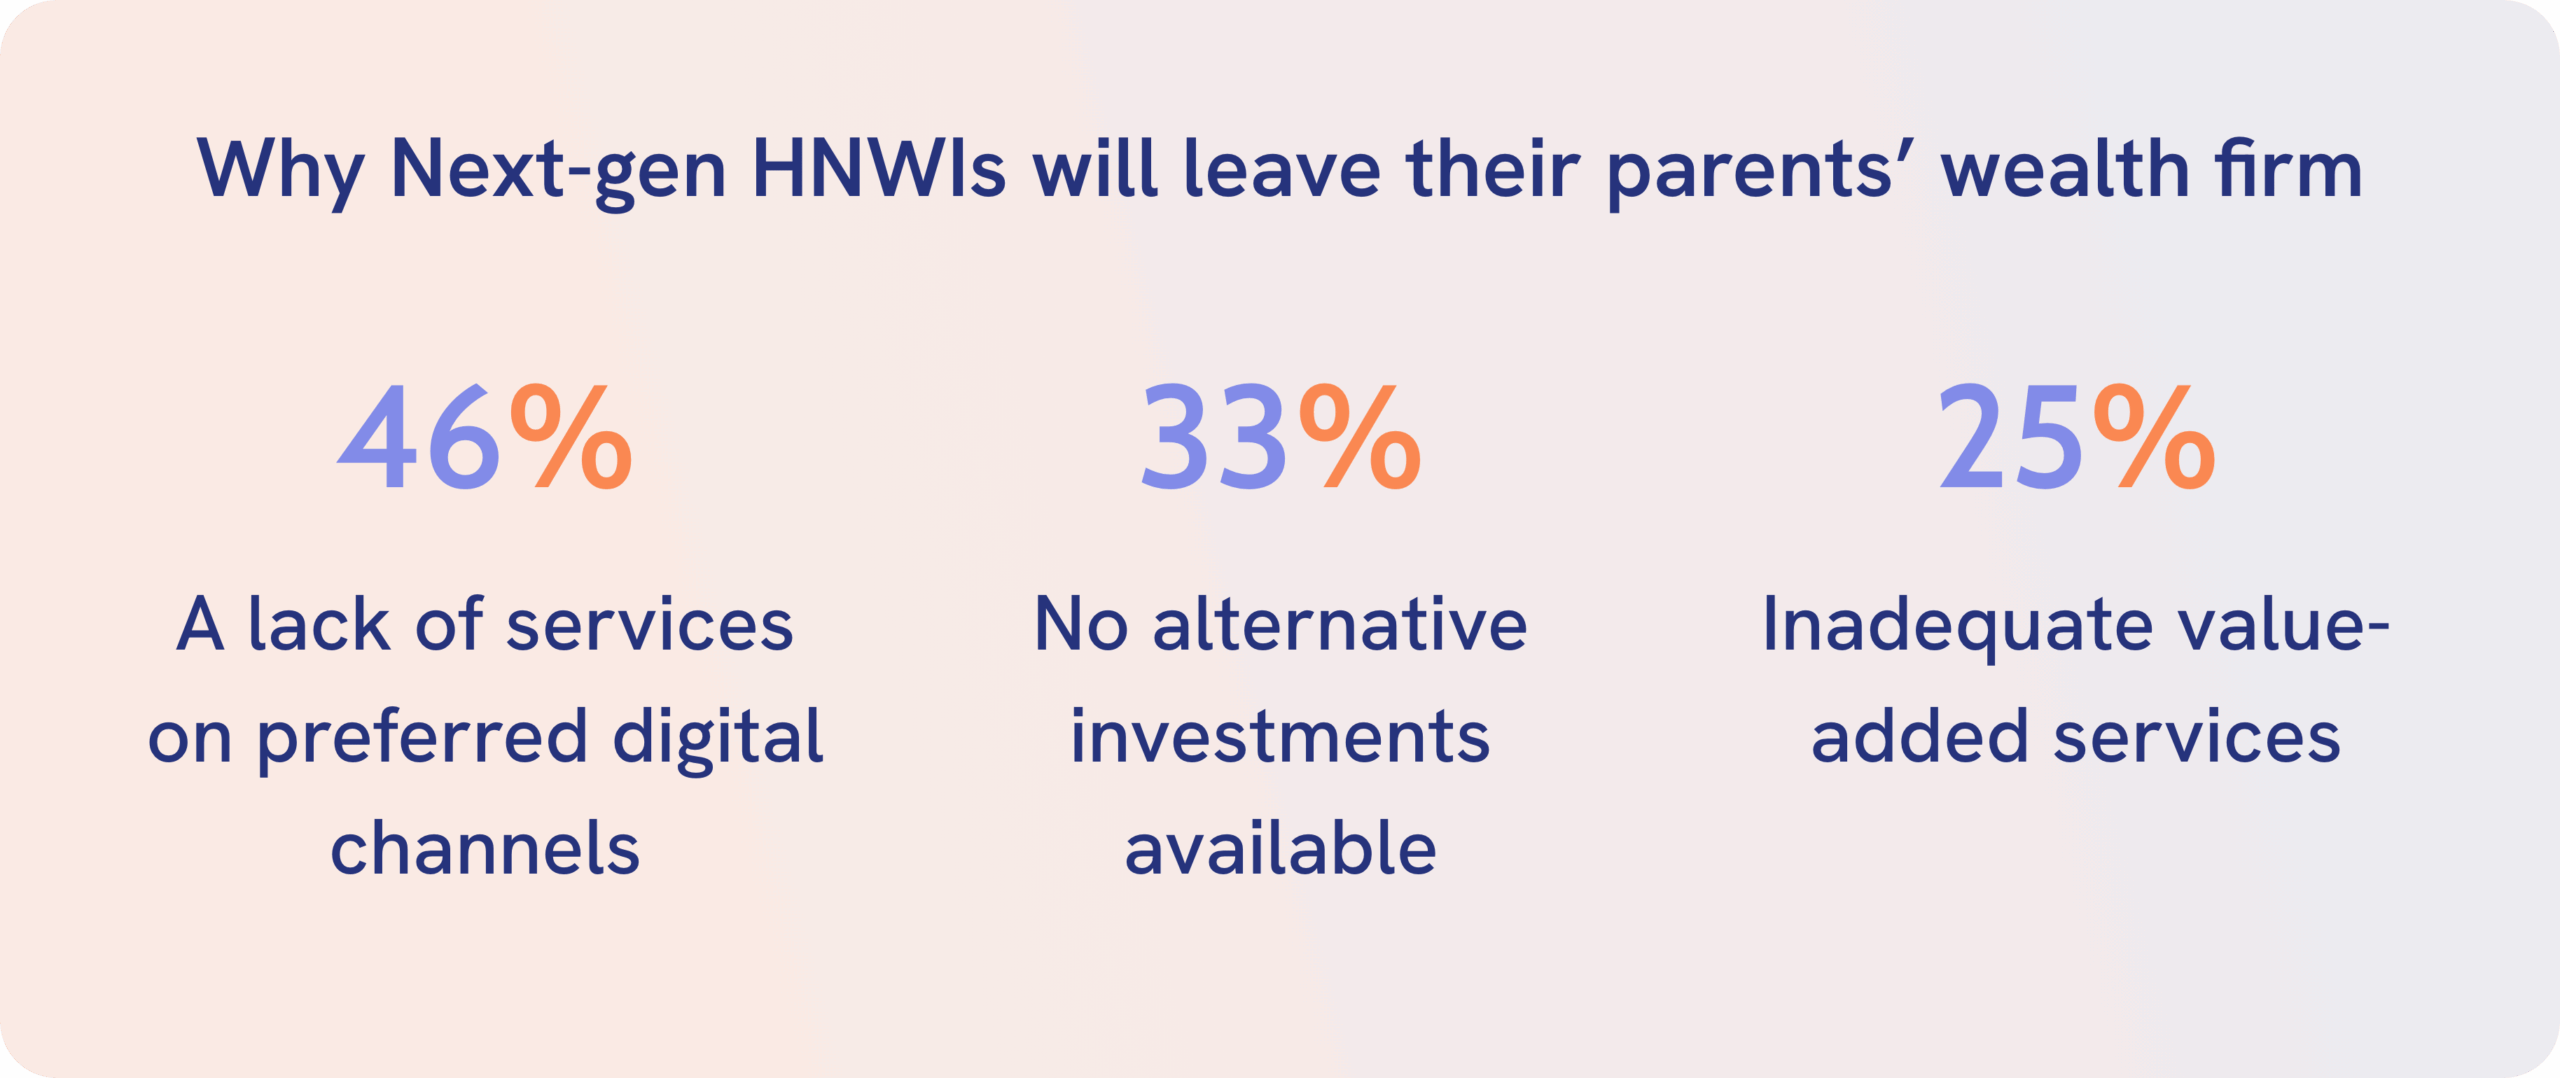
Les établissements qui pensent que la fidélité liée aux liens familiaux, ou au moins l'inertie, les sauvera vont au-devant d'un réveil brutal. Le rapport de Capgemini a constaté que « 81 % des HNWI de la prochaine génération comptent changer de société de gestion de fortune de leurs parents dans un à deux ans après l'héritage ».
Les principales raisons sont les suivantes :
Les opportunités sont là
Tout changement apporte des opportunités à ceux qui sont assez agiles pour s'adapter et se mobiliser. Le rapport de Capgemini a identifié trois approches stratégiques que les établissements et les banques doivent adopter pour conserver ou développer leurs parts de marché.
Les conclusions sont les suivantes :
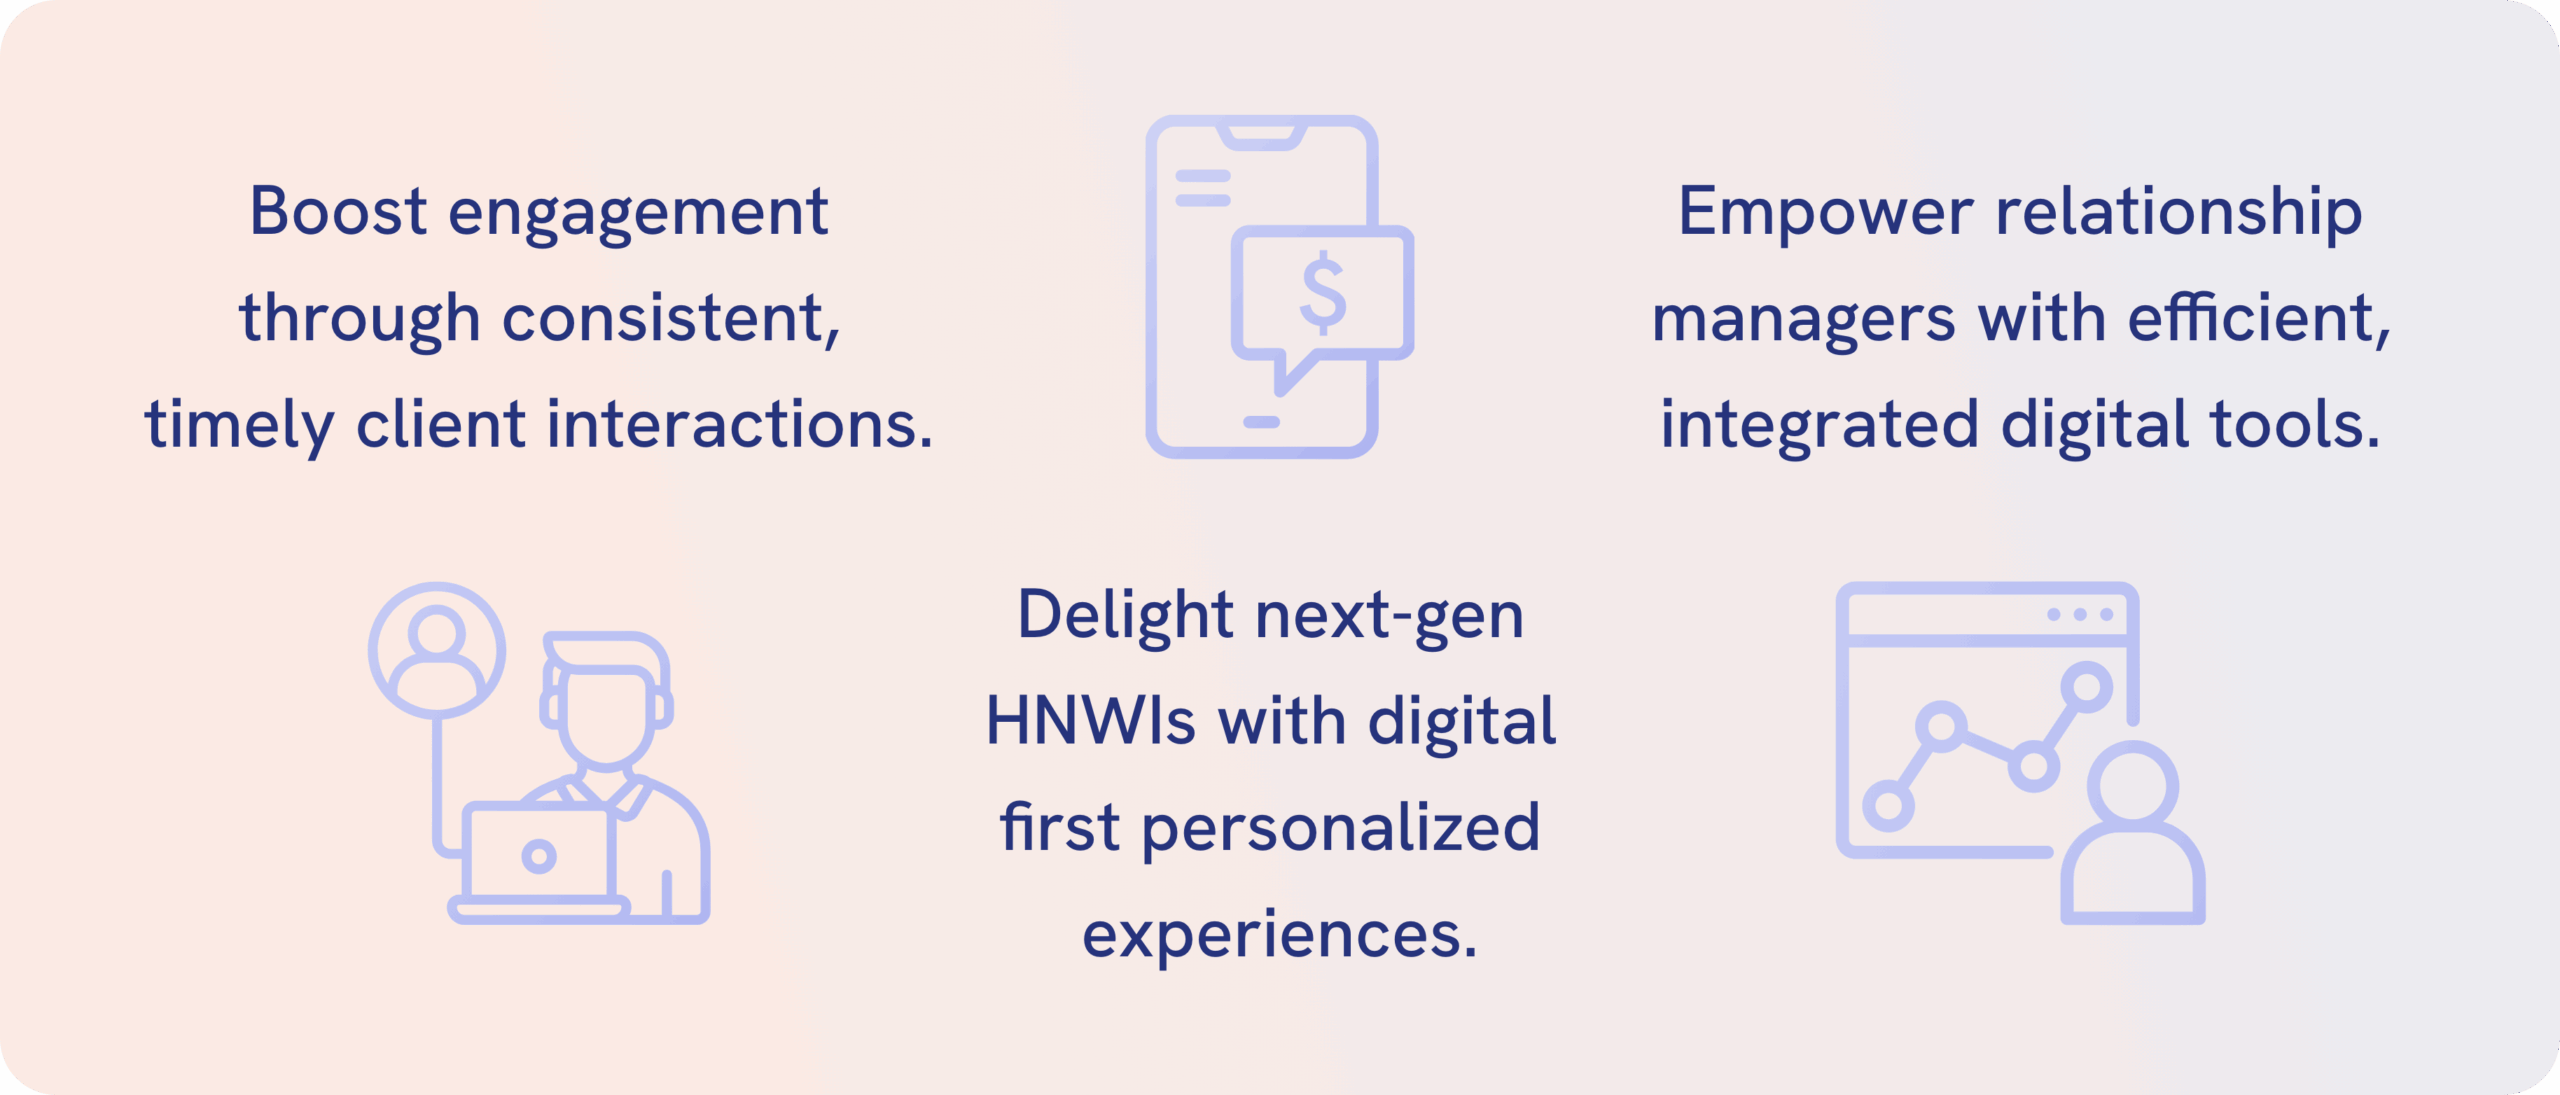
Dans cet article, nous nous concentrons sur la deuxième approche stratégique, en examinant comment répondre aux attentes des HNWI plus jeunes. Si vous souhaitez en savoir plus sur la manière de renforcer l'engagement grâce à des interactions client régulières et opportunes, consultez notre article sur l'approche stratégique ici.
Revenons à notre sujet : que peuvent faire les établissements pour améliorer la création de valeur auprès des nouveaux HNWI ?
Renforcer la création de valeur pour les HNWI de la prochaine génération avec Unblu
D'après les préférences des client-e-s mises en lumière par le rapport, les organisations peuvent mettre en œuvre plusieurs canaux et fonctionnalités pour améliorer la création de valeur.
1. Une expérience omnicanale
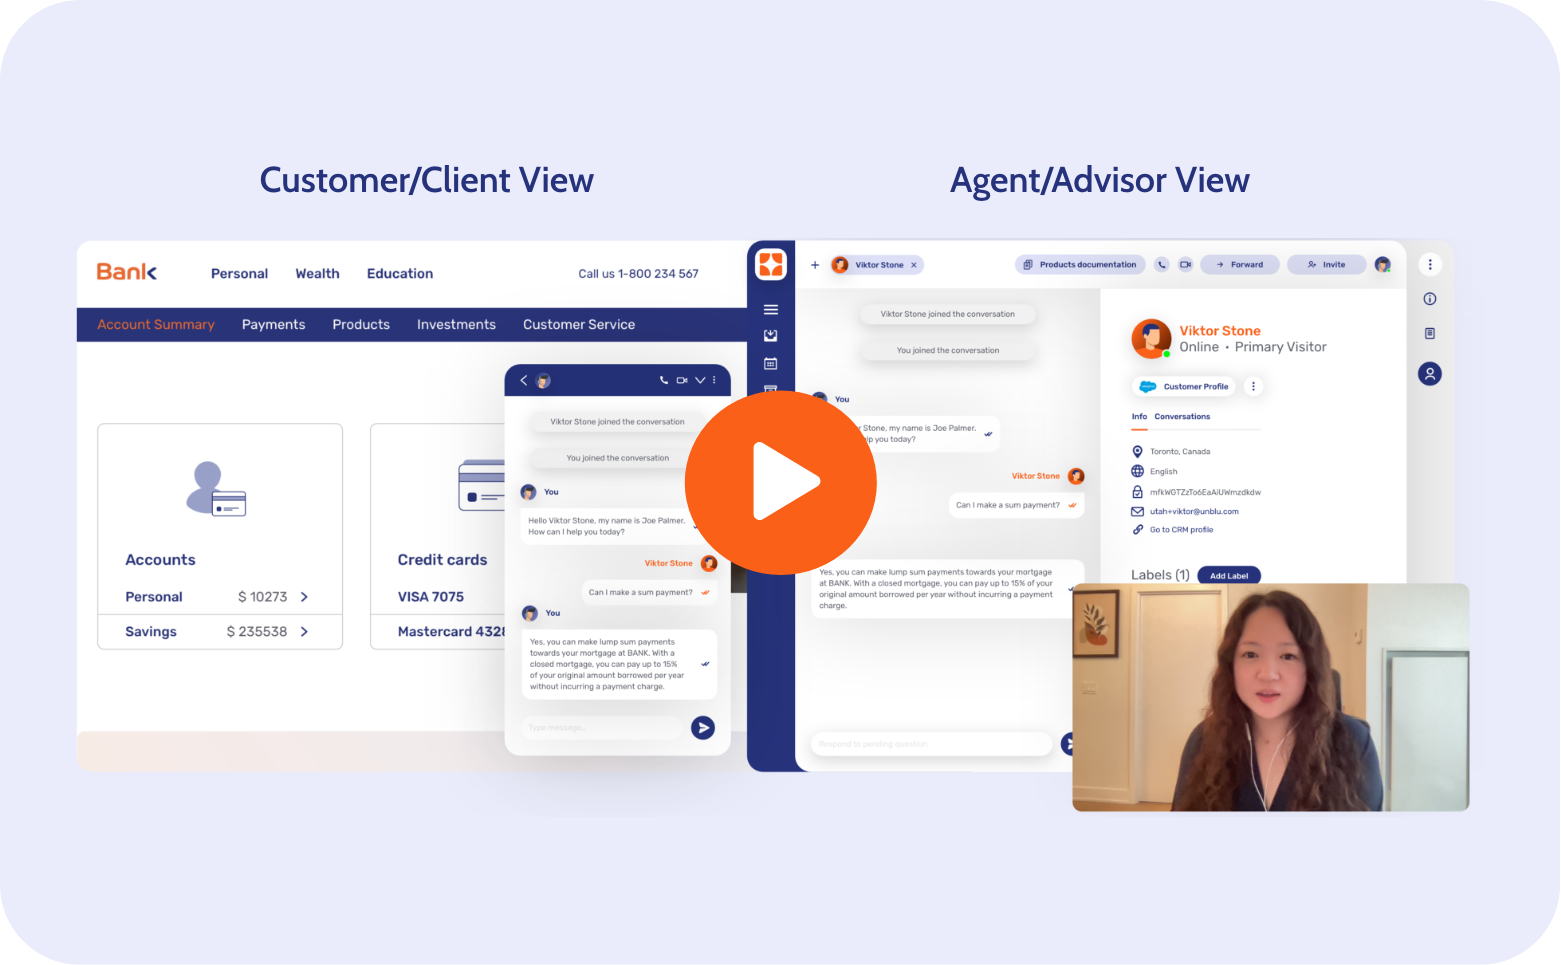
Permettez un engagement sécurisé via le portail web et les applications mobiles, avec chat, vidéo et partage de documents sur tous les canaux.
2. Une approche centrée sur le mobile
Allez à la rencontre des client-e-s de la prochaine génération là où ils sont déjà actifs. Cela signifie offrir une expérience de messagerie qui reprend celle des applications populaires et s'appuie sur des notifications familières, tout en maintenant une sécurité et une conformité de niveau entreprise.
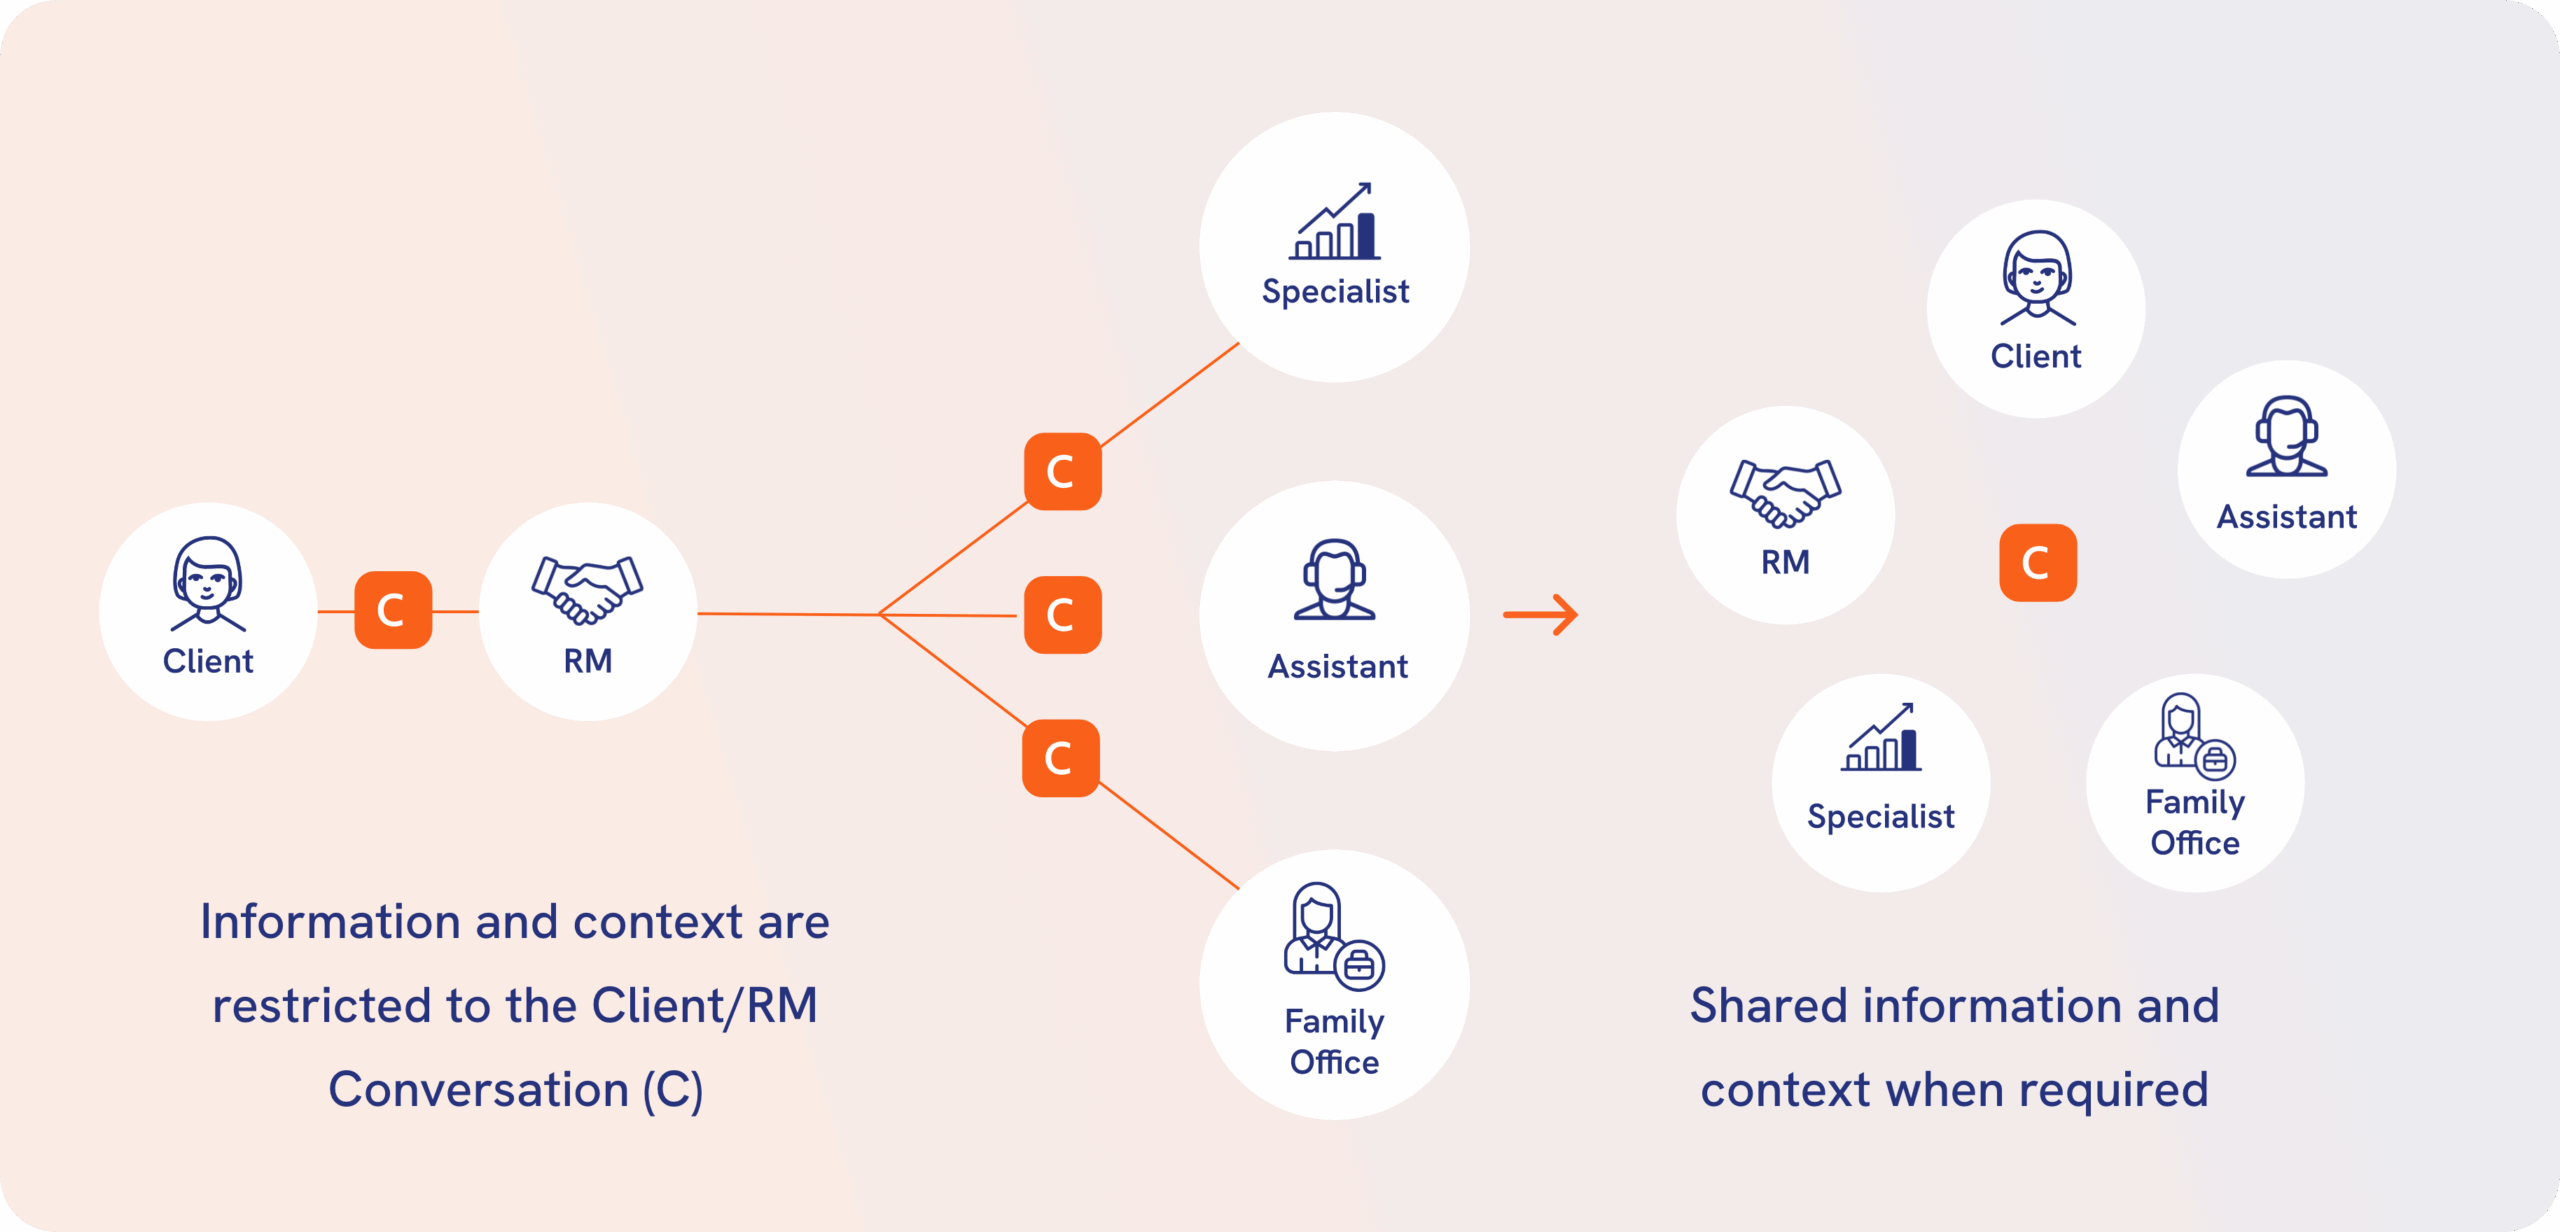
3. Une collaboration multipartite
Associez les membres du family office, les conseillers-ères juridiques ou fiscaux, le tout dans une seule conversation sécurisée.
Retrouvez plus d'informations sur ces fonctionnalités ici.
Étude de cas : que permet une création de valeur moderne ?
Chez Unblu, nous travaillons avec certaines des plus grandes banques privées et sociétés de gestion de fortune.
Améliorer les processus internes grâce aux canaux digitaux
Un client d'Unblu, une banque privée suisse forte de plus de 180 ans d'expérience, a décidé qu'il était temps de changer. En s'associant à Unblu, elle a :
- pris des mesures pour supprimer les rappels, rationaliser l'exécution et libérer du temps pour les conseillers-ères ;
- équipé 1 000 RM de Secure Messenger, Video & Voice et Document Collaboration ;
- garanti la conformité et la sécurité de toutes les conversations, toutes intégrées derrière l'e-banking ;
- permis des rendez-vous à distance avec les client-e-s et un suivi continu au-delà des limites de la présence physique.
Adopter une stratégie mobile-first
Une autre banque réputée du Moyen-Orient, cliente d'Unblu, s'est engagée dans une stratégie mobile-first pour mieux servir sa clientèle retail, wealth et corporate de plus de 170 000 titulaires de comptes.
Les mesures prises comprennent :
- le déploiement du chat, de Video & Voice et du Mobile Co-Browsing dans son application mobile ;
- l'extension des fonctionnalités Unblu à la banque privée, afin de faire de l'application le point de contact unique avec les client-e-s ;
- la prise de rendez-vous et un engagement flexible (vidéo, rendez-vous privé ou chat en direct).
Après ces actions, la banque a constaté des bénéfices globaux : plus de commodité, moins de frictions et des relations client renforcées par l'interaction via l'application.
La transformation digitale ne peut pas attendre
Les chiffres ne mentent pas : le grand transfert de richesse n'est plus une tendance lointaine, c'est une réalité qui se déroule. À mesure que les attentes évoluent, les outils, les canaux et les stratégies qui définissent les relations avec les client-e-s doivent évoluer aussi.
Pour les sociétés de gestion de fortune et les banques privées, le succès dépendra de leur capacité à rejoindre les client-e-s là où ils sont, sur des canaux digitaux qui allient commodité et interaction de qualité.
La fenêtre pour s'adapter se rétrécit. Les établissements tournés vers l'avenir alignent déjà leur stratégie digitale sur ces nouvelles exigences. Pour tous les autres, la question n'est plus de savoir si le changement est nécessaire, mais à quelle vitesse il peut avoir lieu.
Envie d'en savoir plus ?