Après des années de nouvelles quasi apocalyptiques pour la banque en agence, un nombre croissant de banques lancent des plans d'expansion. Un article de l'American Bankers Association de 2025 explore cette tendance aux États-Unis et avance des raisons convaincantes, tant pour les banques nationales que régionales.
Les raisons citées vont de « certains marchés où il faut absolument être présent, notamment les x premières aires statistiques métropolitaines par population » à la diversification économique.
Pour ancrer le sujet, il vaut la peine d'écouter cette explication de première main, particulièrement éclairante, dans ce podcast d'Adrenaline, où Jeffrey Martinez, vice-président exécutif et responsable de la banque en agence chez PNC Financial Services Group, évoque l'« investissement de 1,5 milliard de dollars dans leur réseau d'agences et la façon dont l'engagement continu de la banque envers l'agence renforce encore le lien avec les client-e-s et la croissance de l'institution ».
Nous reviendrons plus loin sur les enseignements de Jeffrey.
La banque en agence en Europe
En Europe, nous observons des réussites similaires chez des banques qui ont mené à bien leur stratégie d'expansion.
Raiffeisenbank
Un exemple de réussite : les banques suisses Raiffeisenbank Regio Frick-Mettauertal et Raiffeisenbank Aare-Reuss, toutes deux membres du groupe Raiffeisenbank.
Depuis 2022, neuf agences hybrides utilisent la technologie de réception digitale d'Unblu pour servir la clientèle locale. Elles ont ainsi pu proposer 95 % des services traditionnels en personne via des canaux digitaux, accessibles depuis la réception.
Les résultats de cette initiative sont impressionnants :
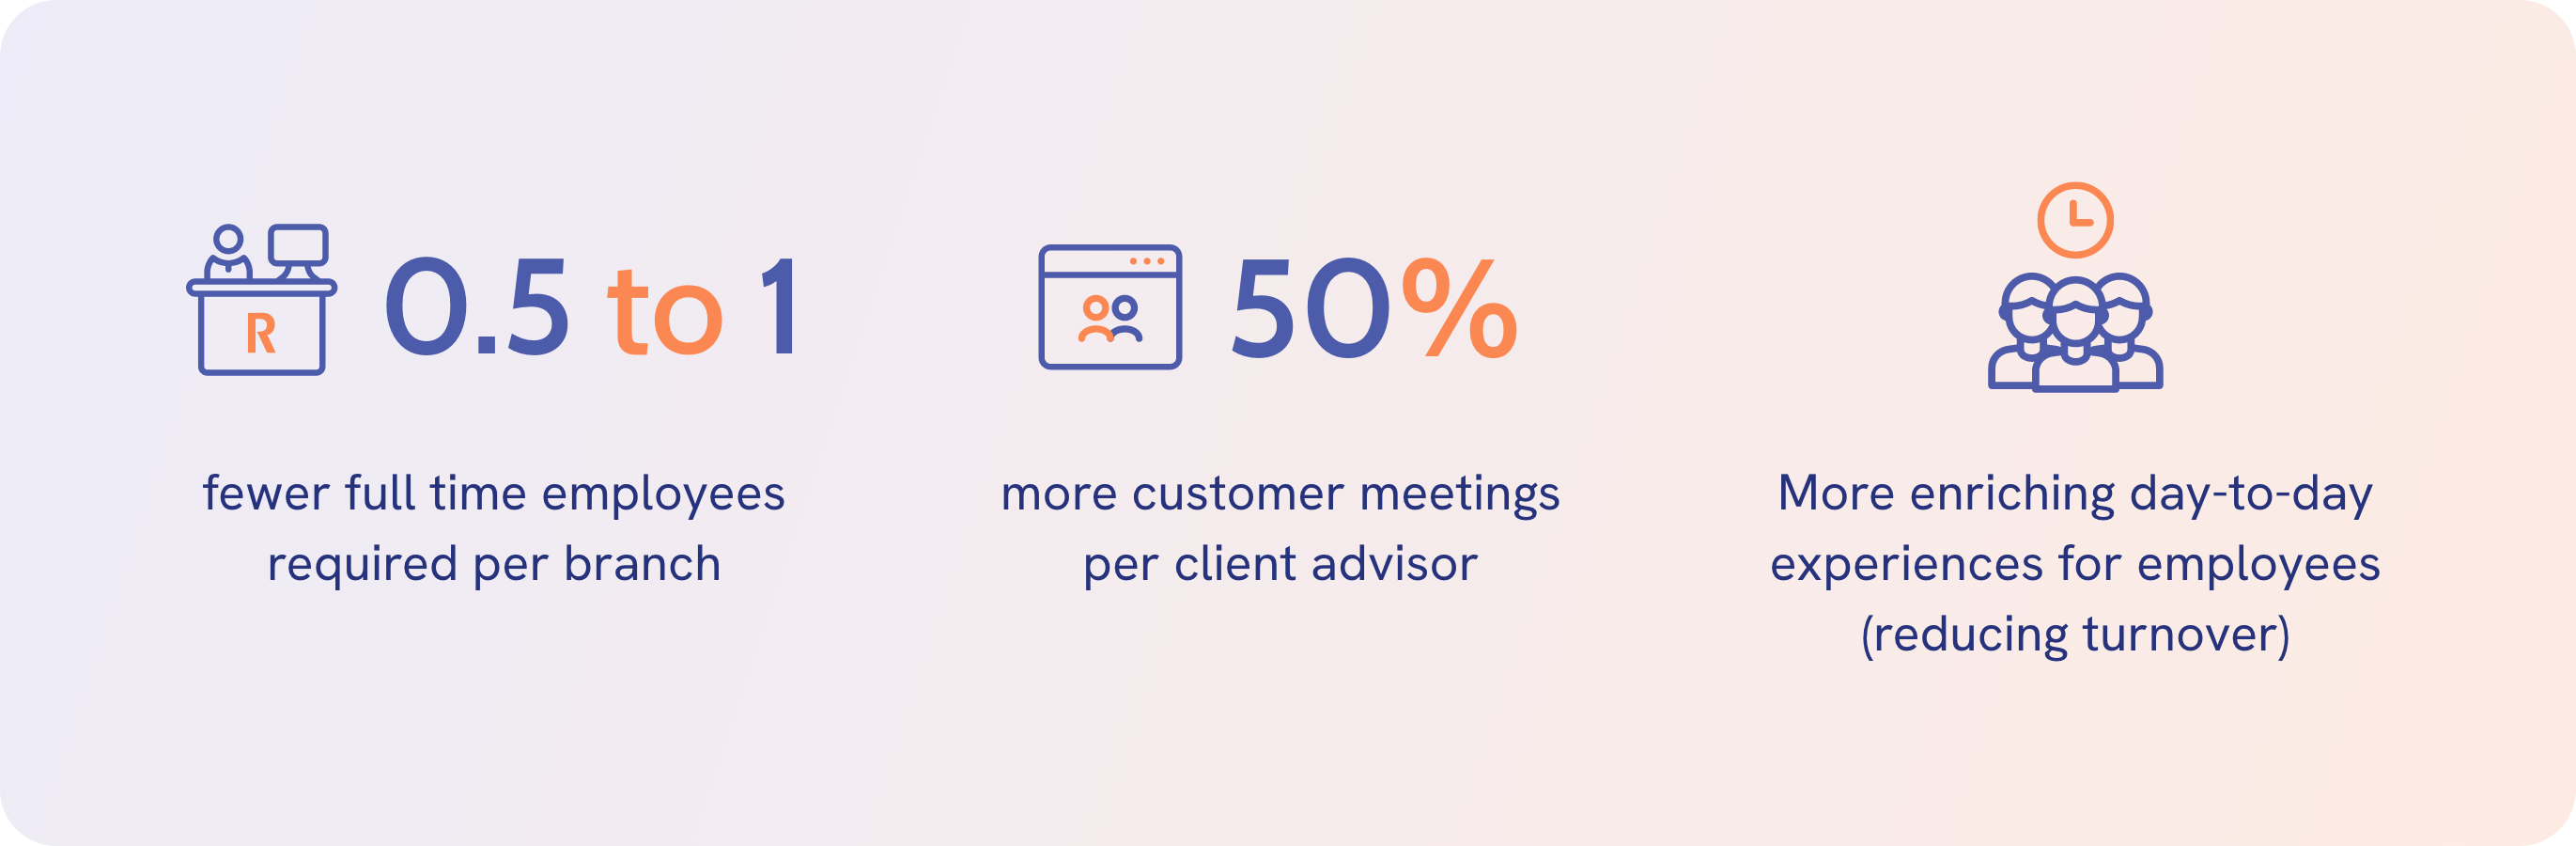
Comme l'a dit Marc Jäger, président du conseil d'administration de Raiffeisenbank Regio Frick-Mettauertal, c'est « la preuve que la technologie peut améliorer la banque traditionnelle ».
Valiant Bank
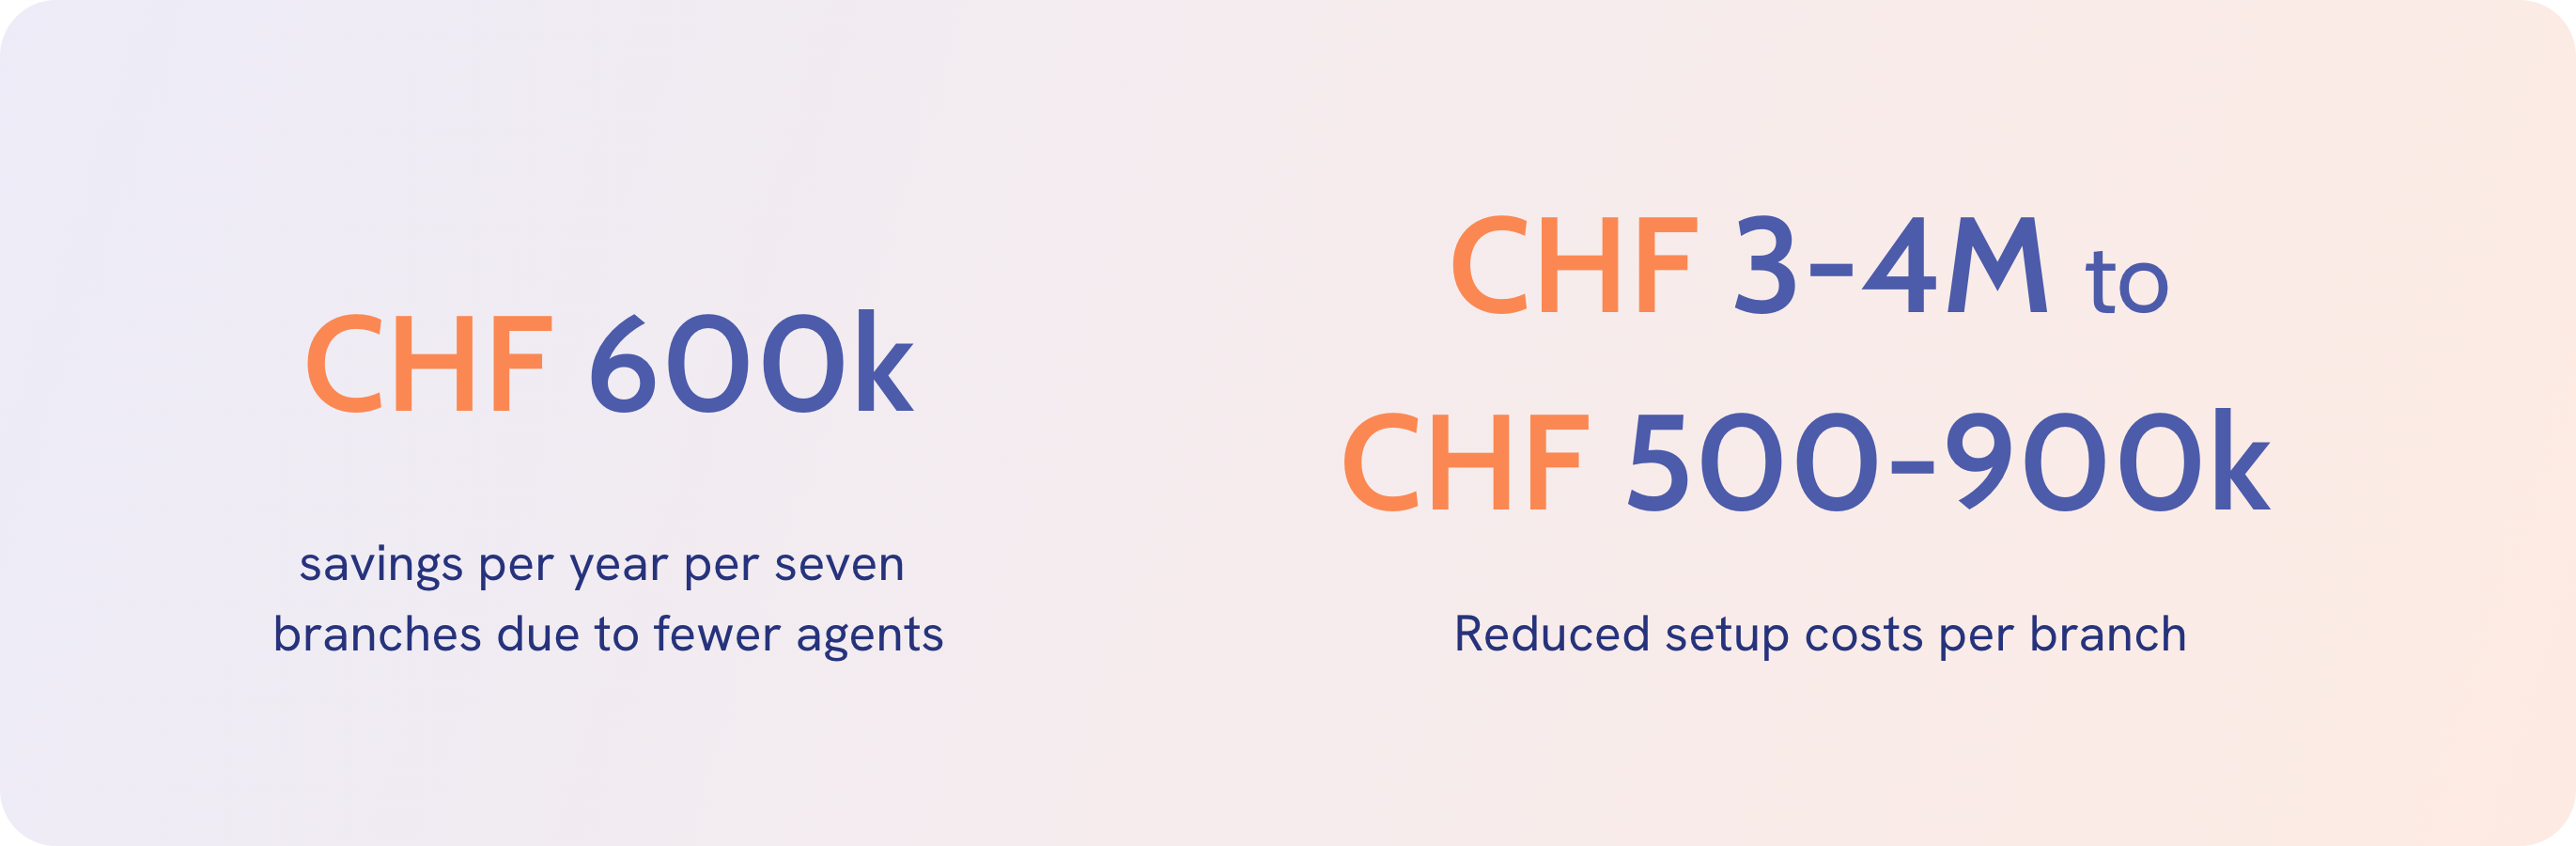
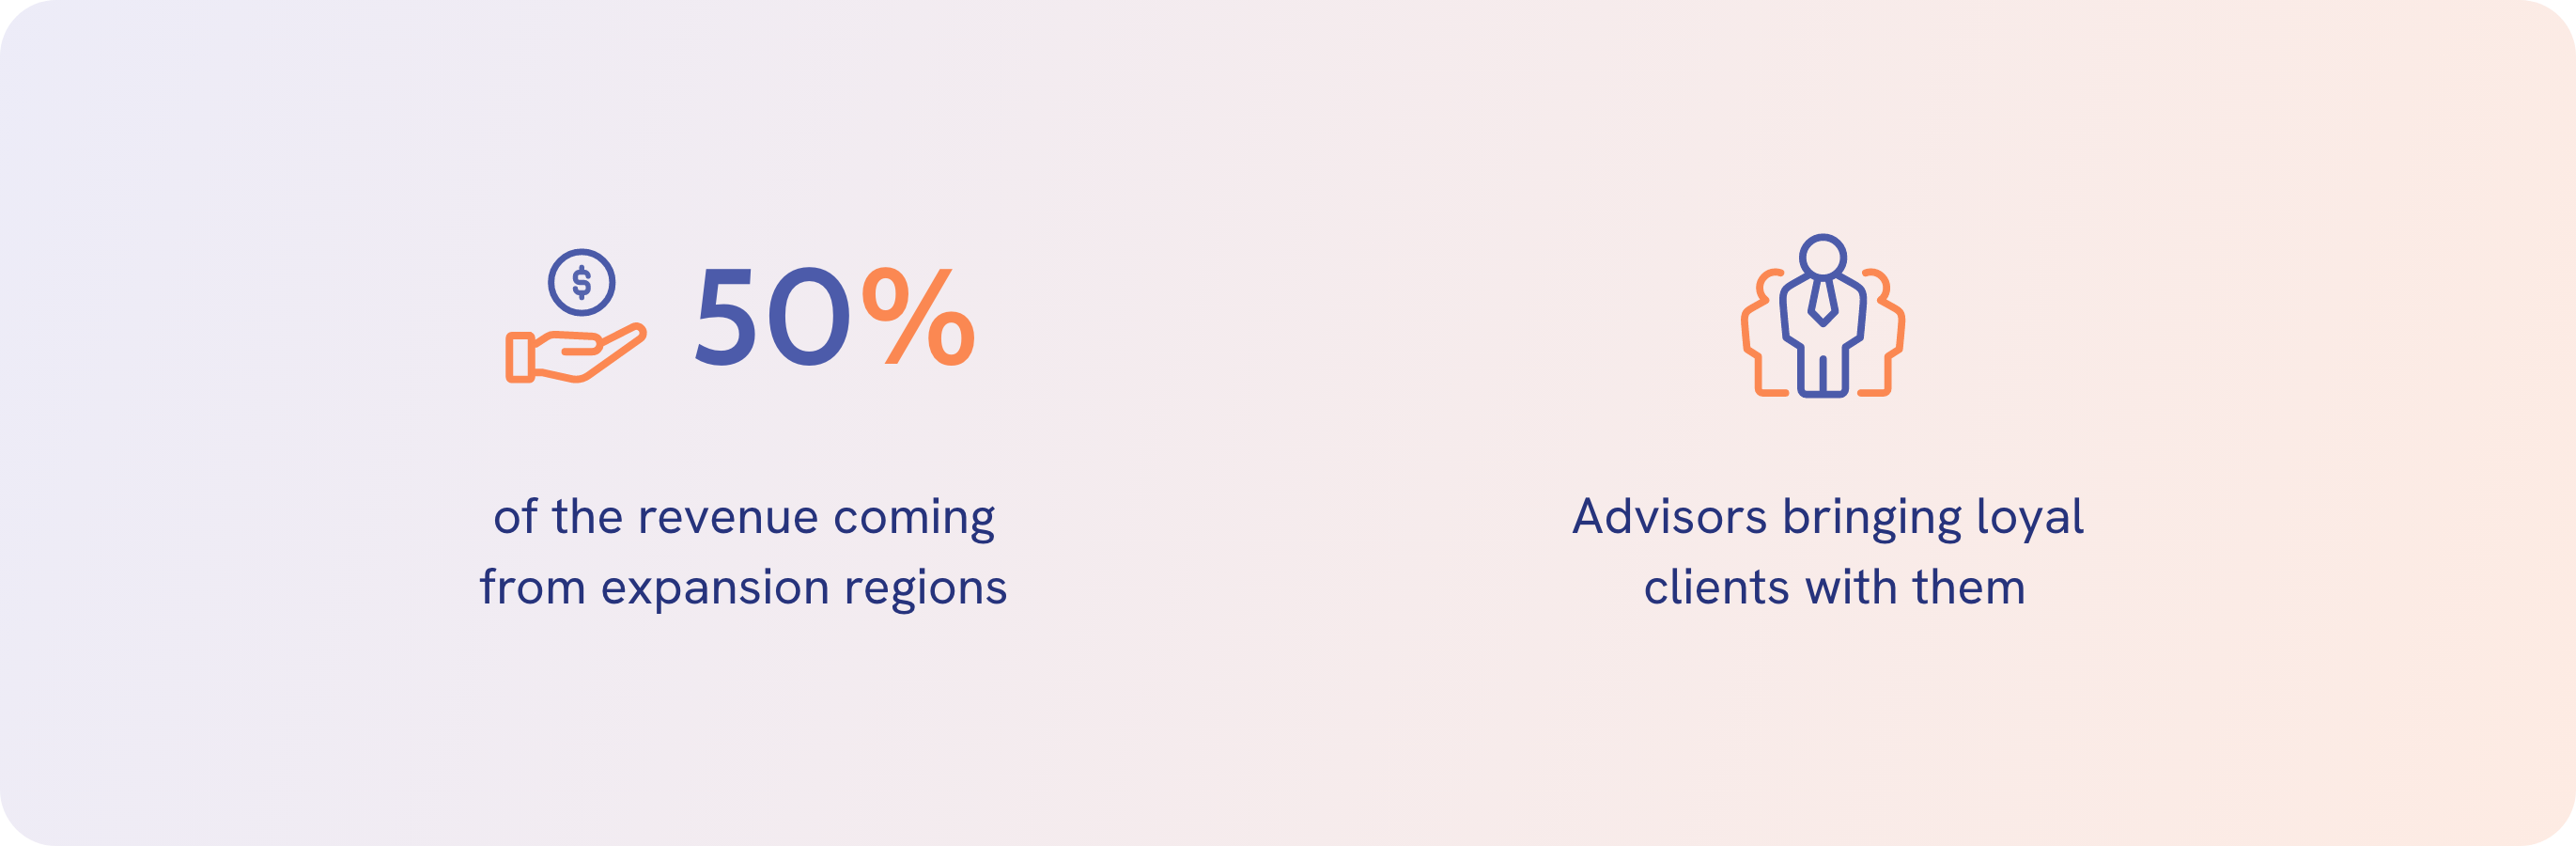
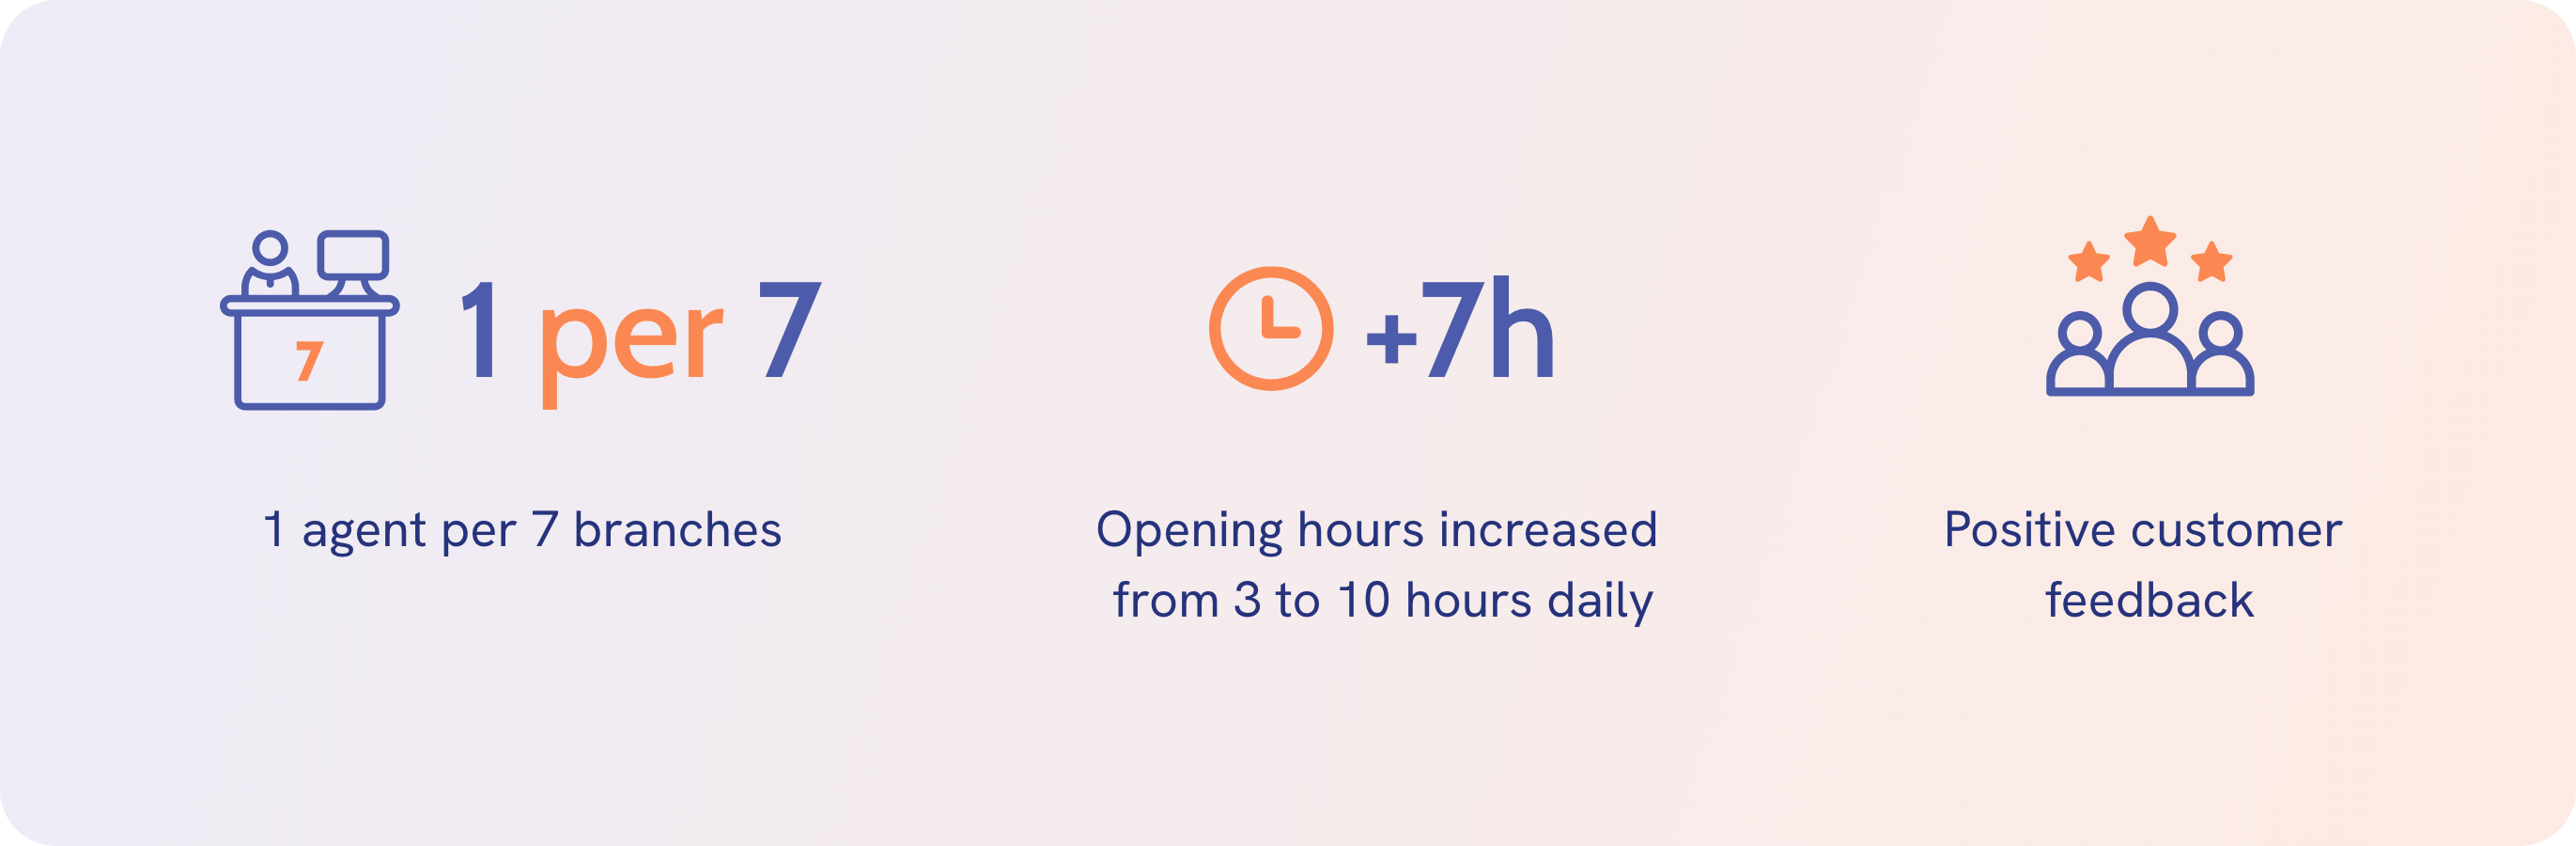
De même, la banque suisse Valiant Bank a adopté une approche expansionniste de la banque en agence, en ouvrant d'abord des agences dans trois nouvelles régions après avoir lancé son initiative en 2017. Elle a ainsi atteint un-e conseiller-ère pour 5 à 6 réceptions digitales et réduit le nombre de spécialistes dans les agences.
Les résultats ont été quasi immédiats :
Économies de coûts
Croissance de l'activité
Expérience de service
Un succès durable pour Valiant
En 2025, Valiant a publié un rapport public sur sa stratégie d'expansion d'agences 2020-2024, qui fait le point sur ses efforts.
À ce jour, la banque :
- est désormais présente dans 15 cantons
- a ouvert sa 14e agence à Muttenz fin 2023
- a achevé son expansion géographique, du lac Léman au lac de Constance, avec un an d'avance sur le calendrier
- a créé 125 postes dans le cadre de l'expansion
Plus important encore, cette initiative stratégique a permis à l'ensemble de la banque de réaliser des économies annuelles récurrentes de 15 millions de CHF au total.
Des cadres stratégiques pour la banque en agence
En matière de cadres stratégiques, le contexte est essentiel avant de lancer ou de s'engager dans une initiative. Jeffrey Martinez, de PNC, explore très bien ces prérequis fondamentaux dans l'entretien de podcast cité plus haut.
Miser sur les personnes
La technologie à distance ne doit jamais donner une impression de distance. Comme le dit Jeffrey : « Si quelqu'un choisit d'entrer dans votre agence, il ou elle choisit des personnes. »
Cela ne veut pas dire que les conseillers-ères doivent être physiquement présent-e-s, mais le conseil et le niveau de service doivent paraître profondément humains. Pour Jeffrey, tout repose sur la confiance, socle fondamental de la réussite dans la banque de détail.
« Les gens sont par nature positifs quant à la façon dont ils veulent que leurs finances soient perçues. Ils veulent cette dynamique et cette croissance. Et ils veulent grandir au sein d'une institution financière en croissance. Cela en dit long sur notre propre situation financière que de pouvoir réaliser [un investissement stratégique important]. »
La confiance dans votre institution se traduit directement en confiance dans ses propres finances. Et cela doit rester au cœur de toute initiative d'expansion d'agences.
Oui, elle doit être rentable et efficace pour la banque. Mais si elle ne fonctionne pas pour les client-e-s, elle ne fonctionne pas. Point final.
À retenir
Principe : si cela ne fonctionne pas pour les client-e-s, cela ne fonctionne pas.
Actions :
- Veiller à ce que les canaux digitaux et en personne paraissent tout aussi personnels et dignes de confiance.
- Former les équipes à délivrer des conseils empathiques, qui renforcent la confiance.
- Mesurer la réussite à la confiance des client-e-s, et pas seulement à l'efficacité opérationnelle.
- Aligner les KPI de l'activité sur les résultats pour les client-e-s.
- Privilégier la confiance à long terme plutôt que les économies à court terme.
- Suivre le sentiment des client-e-s aussi attentivement que la performance financière.
Comprendre vos points forts
Jeffrey affirme que « le nouveau ne répare pas ce qui est cassé », en évoquant l'« hypothèse selon laquelle, puisque nous avons un nouveau plan, nous allons y appliquer quelque chose de nouveau et le résultat sera différent ». Il demande plutôt : « parlez-moi de la dernière chose que vous avez déployée et de la manière dont elle a été accueillie : c'est un bon indicateur pour la suite ».
Il poursuit : « Exécutez à la perfection ce que vous avez en cours aujourd'hui : c'est la seule condition préalable pour pouvoir exécuter à la perfection demain. »
À retenir
Principe : « Le nouveau ne répare pas ce qui est cassé. »
Actions :
- Mener des bilans post-déploiement des initiatives récentes pour en évaluer l'impact.
- Renforcer et affiner les opérations actuelles avant de lancer de nouveaux projets.
- Viser une exécution irréprochable dans les agences d'aujourd'hui comme base de la croissance.
Gagner sur votre territoire
En appliquant cela à l'expansion d'agences, il demande : gagnez-vous actuellement sur votre territoire ?
« Gagnez-vous dans votre code postal ? Sinon, comment cela fonctionnera-t-il dans une nouvelle zone ? Le nouveau n'est pas le catalyseur du changement, c'est plutôt une accélération de votre modèle existant. Vous pouvez aller plus vite en déployant davantage de ressources et de nouveaux sites, mais ce n'est pas un changement de dynamique. »
Nous l'avons clairement vu avec Valiant Bank, comme décrit plus haut. Même si le contexte diffère (banque régionale suisse contre banque nationale américaine), cette vérité fondamentale s'applique dans les deux cas.
Valiant a trouvé un modèle qui fonctionne : rentable, efficace et apprécié des équipes comme des client-e-s. Cela lui a permis de le reproduire pour réussir son expansion.
À retenir
Principe : l'expansion accélère le succès, elle ne le crée pas.
Actions :
- Valider son leadership sur le marché dans les codes postaux existants avant de se développer.
- S'appuyer sur des réussites (comme Valiant Bank et Raiffeisenbank) comme preuves pour la réplication.
- Éviter d'entrer sur de nouveaux marchés sans modèle gagnant et reproductible.
Perfectionner votre modèle
Jeffrey explique que « suffisamment bien » ne suffit jamais. Chaque agence doit offrir une excellente expérience pour que les client-e-s reviennent et deviennent des ambassadeurs-drices de l'institution. Un seul maillon faible dans le réseau peut éroder la confiance et ternir la réputation de la marque. L'excellence dans chaque implantation pose les bases d'une croissance reproductible et durable.
Principe : « suffisamment bien » ne suffit pas.
Actions :
- Standardiser un modèle d'agence qui concilie rentabilité, maîtrise des coûts et satisfaction des client-e-s.
- Affiner en continu les processus et l'expérience client.
- Veiller à ce que chaque nouvelle agence offre un service constamment excellent.
Enrayer les fermetures d'agences et stimuler l'expansion avec Unblu Branch
Le paysage bancaire est en perpétuelle évolution. Si la banque digitale a transformé le modèle d'activité de façon irréversible, le balancier revient et les institutions se concentrent de nouveau sur l'optimisation et l'expansion de leurs agences.
Pour les institutions financières qui veulent reconquérir leur part de marché physique, l'expérience client doit être placée au centre de toute initiative stratégique pour qu'elle fonctionne.
Mais ce n'est pas la seule considération pour les agences de détail. Pour offrir un haut niveau d'engagement client, l'initiative doit aussi être viable financièrement pour la banque.
Dans ce contexte, Unblu Branch aide les institutions financières à s'orienter dans un paysage concurrentiel et à réduire leurs coûts d'exploitation, ce qui facilite la croissance des agences. Notre technologie de Digital Branch permet aux banques de détail d'offrir un service personnalisé qui répond aux préférences des client-e-s.
Envie d'en savoir plus ?