Annoncer la fin prochaine des agences physiques est peut-être prématuré.
Il est vrai que la qualité et la disponibilité des technologies bancaires ces dernières années ont lourdement pénalisé les agences bancaires dans le monde. Aux États-Unis, un rapport de Fox Business prédit la disparition de toutes les agences d'ici 2034.
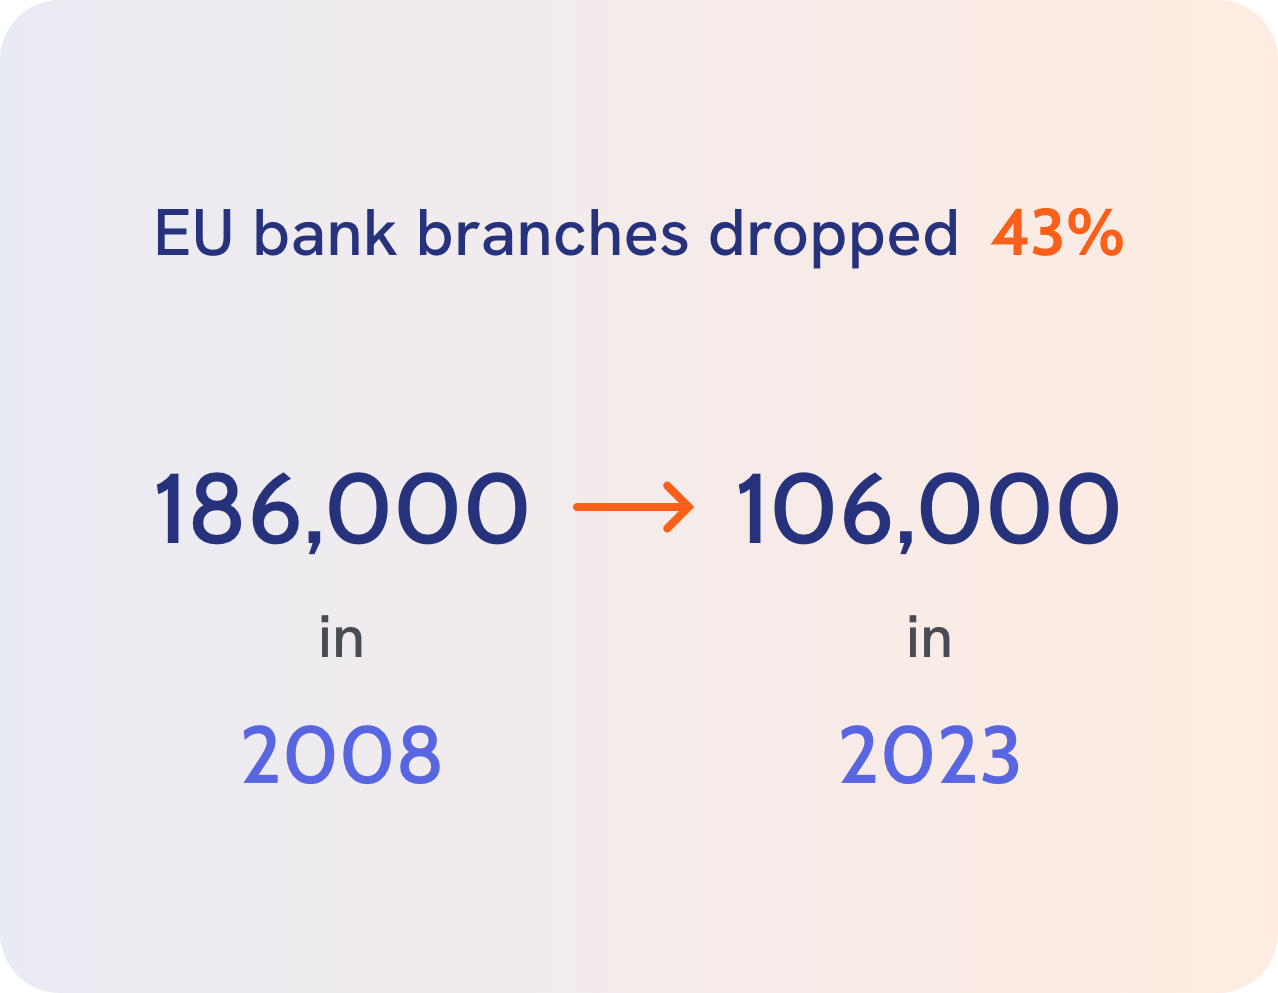
L'Union européenne fait face à une menace similaire : le nombre d'agences bancaires est passé de 186 000 en 2008 à 106 000 en 2023, selon la Banque centrale européenne.
Faut-il se battre pour les agences bancaires ?
La tendance à la fermeture des agences suscite des réactions variées, selon qui l'on interroge. En comparant deux articles d'une même publication, on mesure la divergence d'opinions caractéristique du sujet.

En 2019, un contributeur de Forbes a écrit l'article « Do Banks Still Need Branches? (The Answer Is No) ». Quatre ans plus tard, en 2023, un autre auteur de Forbes a adopté un point de vue différent avec l'article « It's 2023. Do Banks Still Need Branches? ».
Les deux articles s'accordent sur les tendances et constatent avec justesse que toutes les transactions financières peuvent être réalisées par les canaux de la banque digitale, sur appareil mobile ou sur ordinateur. L'article de 2019 en tire une position tranchée contre les banques, en soutenant en substance qu'elles sont superflues et que les constats sur les préférences des client-e-s n'ont pas de sens.
La question de la confiance
Ce n'est peut-être pas tout à fait logique, mais les études sont claires. Les client-e-s apprécient de voir des agences près de chez eux et elles, selon une étude d'Accenture portant sur 49 000 client-e-s de banques de toutes zones géographiques et de tous âges.
L'article de Forbes le plus positif y voit un trait humain essentiel : la confiance. En général, les client-e-s sont à l'aise pour réaliser leurs opérations courantes sur leur téléphone. Mais pas toutes et tous. Beaucoup continuent de tenir à la présence d'agences physiques.
Il en va de même pour les transactions plus complexes. Les logiciels d'engagement conversationnel permettent de mener tout le processus d'un crédit hypothécaire ou d'une demande de prêt de façon sûre et sécurisée en ligne. Pourtant, la plupart des client-e-s ont encore besoin de l'option d'un accompagnement en personne pour un bon résultat, même s'il ne s'agit que du premier contact, toutes les transactions suivantes se déroulant à distance. L'essentiel : les liens émotionnels comptent.
La confiance en temps de crise
Ce ne sont pas seulement les déclarations des client-e-s qui confirment le lien entre un réseau d'agences solide et la confiance. Lorsque Silicon Valley Bank a annoncé en 2023 qu'elle devait lever 2,25 milliards de dollars, les client-e-s ont instantanément perdu confiance et retiré presque aussitôt 42 milliards de dollars de dépôts. Cette crise ne s'est pas limitée à une seule banque : la panique s'est propagée dans le monde entier, avec des pertes de marché de 120 milliards d'euros pour la seule Europe.

Fait intéressant, selon une étude de la Banque mondiale, les banques qui ont le mieux résisté à cette tempête étaient celles qui disposaient de réseaux d'agences solides. Alors que les fintechs misent de plus en plus sur les technologies avancées (Revolut prévoit d'ouvrir des Smart ATM capables d'accorder des lignes de crédit), il vaut la peine de rappeler qu'une dépendance excessive aux solutions technologiques peut se retourner contre vous en période de crise.
Un nouveau concept d'agence qui fonctionne
Même si l'on reconnaît que les agences gardent une place précieuse dans nos communautés locales et dans la construction de la relation, elles ne peuvent plus exister sous la forme qu'elles ont toujours eue. Les capacités digitales ont changé la donne et la baisse de fréquentation les rend tout simplement non viables sur le plan économique.
Pour les banques, la question se pose désormais : comment offrir le service précieux qu'attendent les client-e-s de manière économique ?
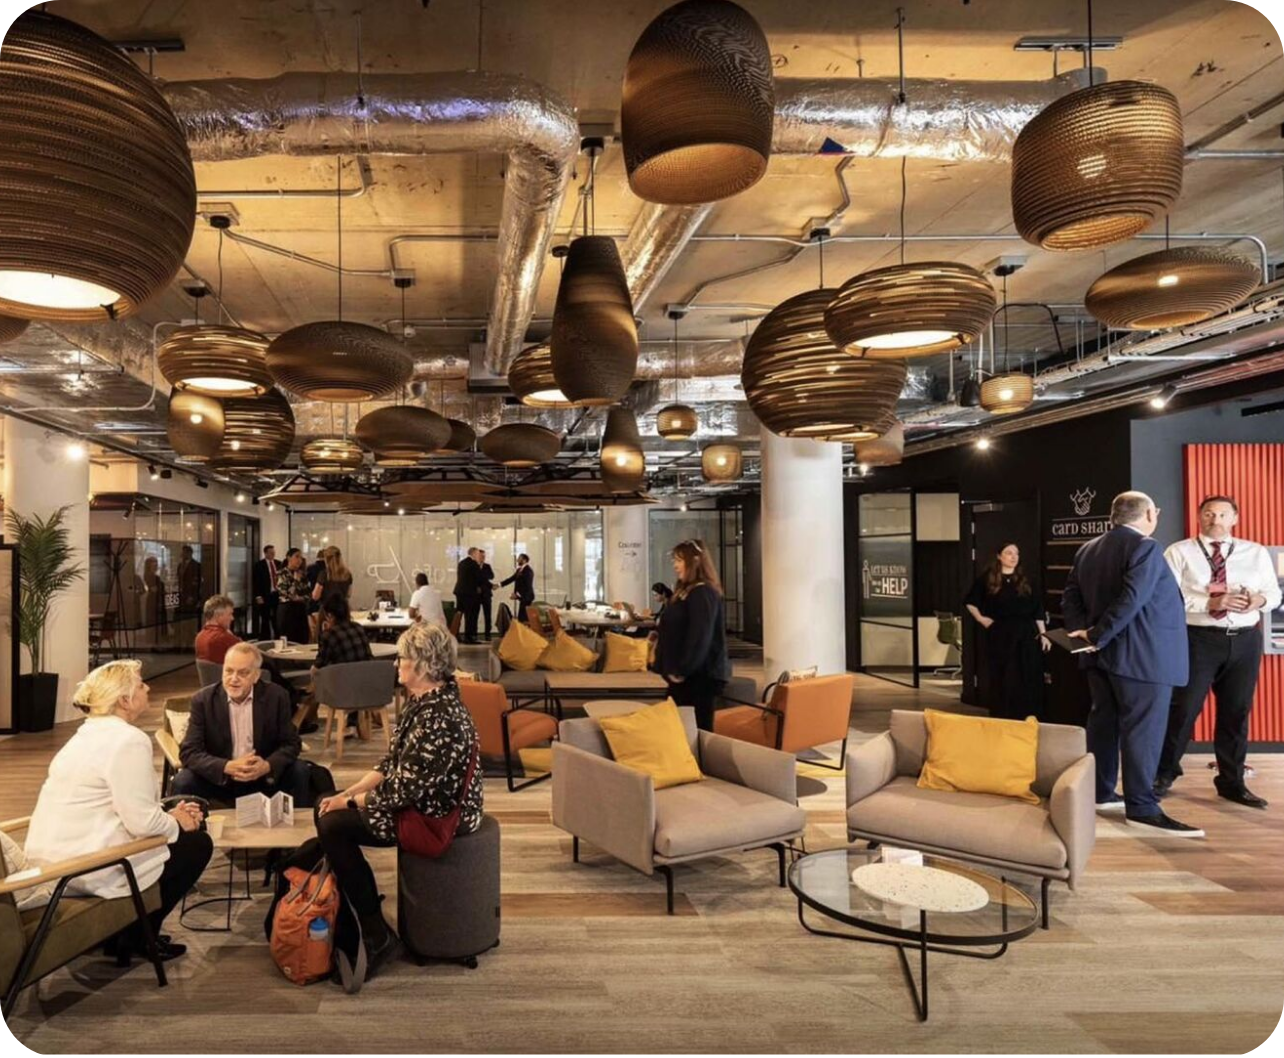
Plusieurs approches existent, comme l'initiative « Work Café » de Banco Santander, qui transforme certaines agences locales en lieux d'animation communautaire et de développement entrepreneurial.
Cette initiative utilise l'espace physique d'une façon nouvelle pour offrir un niveau de service qui constitue un avantage concurrentiel, tout en permettant d'autres activités.
D'autres approches associent le meilleur de l'expérience digitale et de l'expérience en personne pour créer une agence hybride qui réunit le meilleur des deux mondes.
Valiant Bank et Unblu Branch : Digital Branch 2.0
Basée en Suisse, Valiant Bank propose des services de banque de détail aux particuliers et aux PME. Conformément aux tendances mondiales, la banque a constaté une baisse de 35 % des transactions assistées en personne entre 2014 et 2017, ce qui remettait en question la viabilité de son réseau physique.
Elle a commencé par des mesures d'économie, en réduisant les horaires d'ouverture des agences, jusqu'à ce que plus de la moitié d'entre elles n'ouvrent que trois heures par jour. Même avec ces mesures, la fréquentation ne suffisait pas à maintenir les agences en activité.
L'expansion comme stratégie d'agence
La banque savait que son réseau d'agences risquait la fermeture si elle ne changeait pas radicalement de stratégie. Et c'est exactement ce qu'elle a fait.
En 2016 et 2017, Valiant a décidé d'étendre son réseau physique avec de nouvelles ouvertures d'agences en Suisse romande, dans le Jura et en Suisse orientale.
Le problème étant la faible fréquentation, comment l'expansion pouvait-elle devenir une stratégie viable ? La réponse tenait dans une conception physique épurée et dans l'introduction d'éléments digitaux clés dans l'expérience en personne.
Une refonte des agences à coût maîtrisé
En 2015, la banque a lancé la conception de ses nouvelles agences digitales, les premiers sites de test étant construits l'année suivante dans deux villes, Brugg et Morges. Plusieurs considérations essentielles ont été prises en compte pour garantir la réussite de cette démarche.
Pour commencer, Valiant a fait de la réduction des coûts une priorité. En adoptant l'approche modulaire souvent utilisée par les commerces de détail, la banque a pu concevoir des agences utilisant des matériaux d'un prix raisonnable, faciles à construire ou à transformer.
Adopter les agences digitales pour une expérience réellement hybride
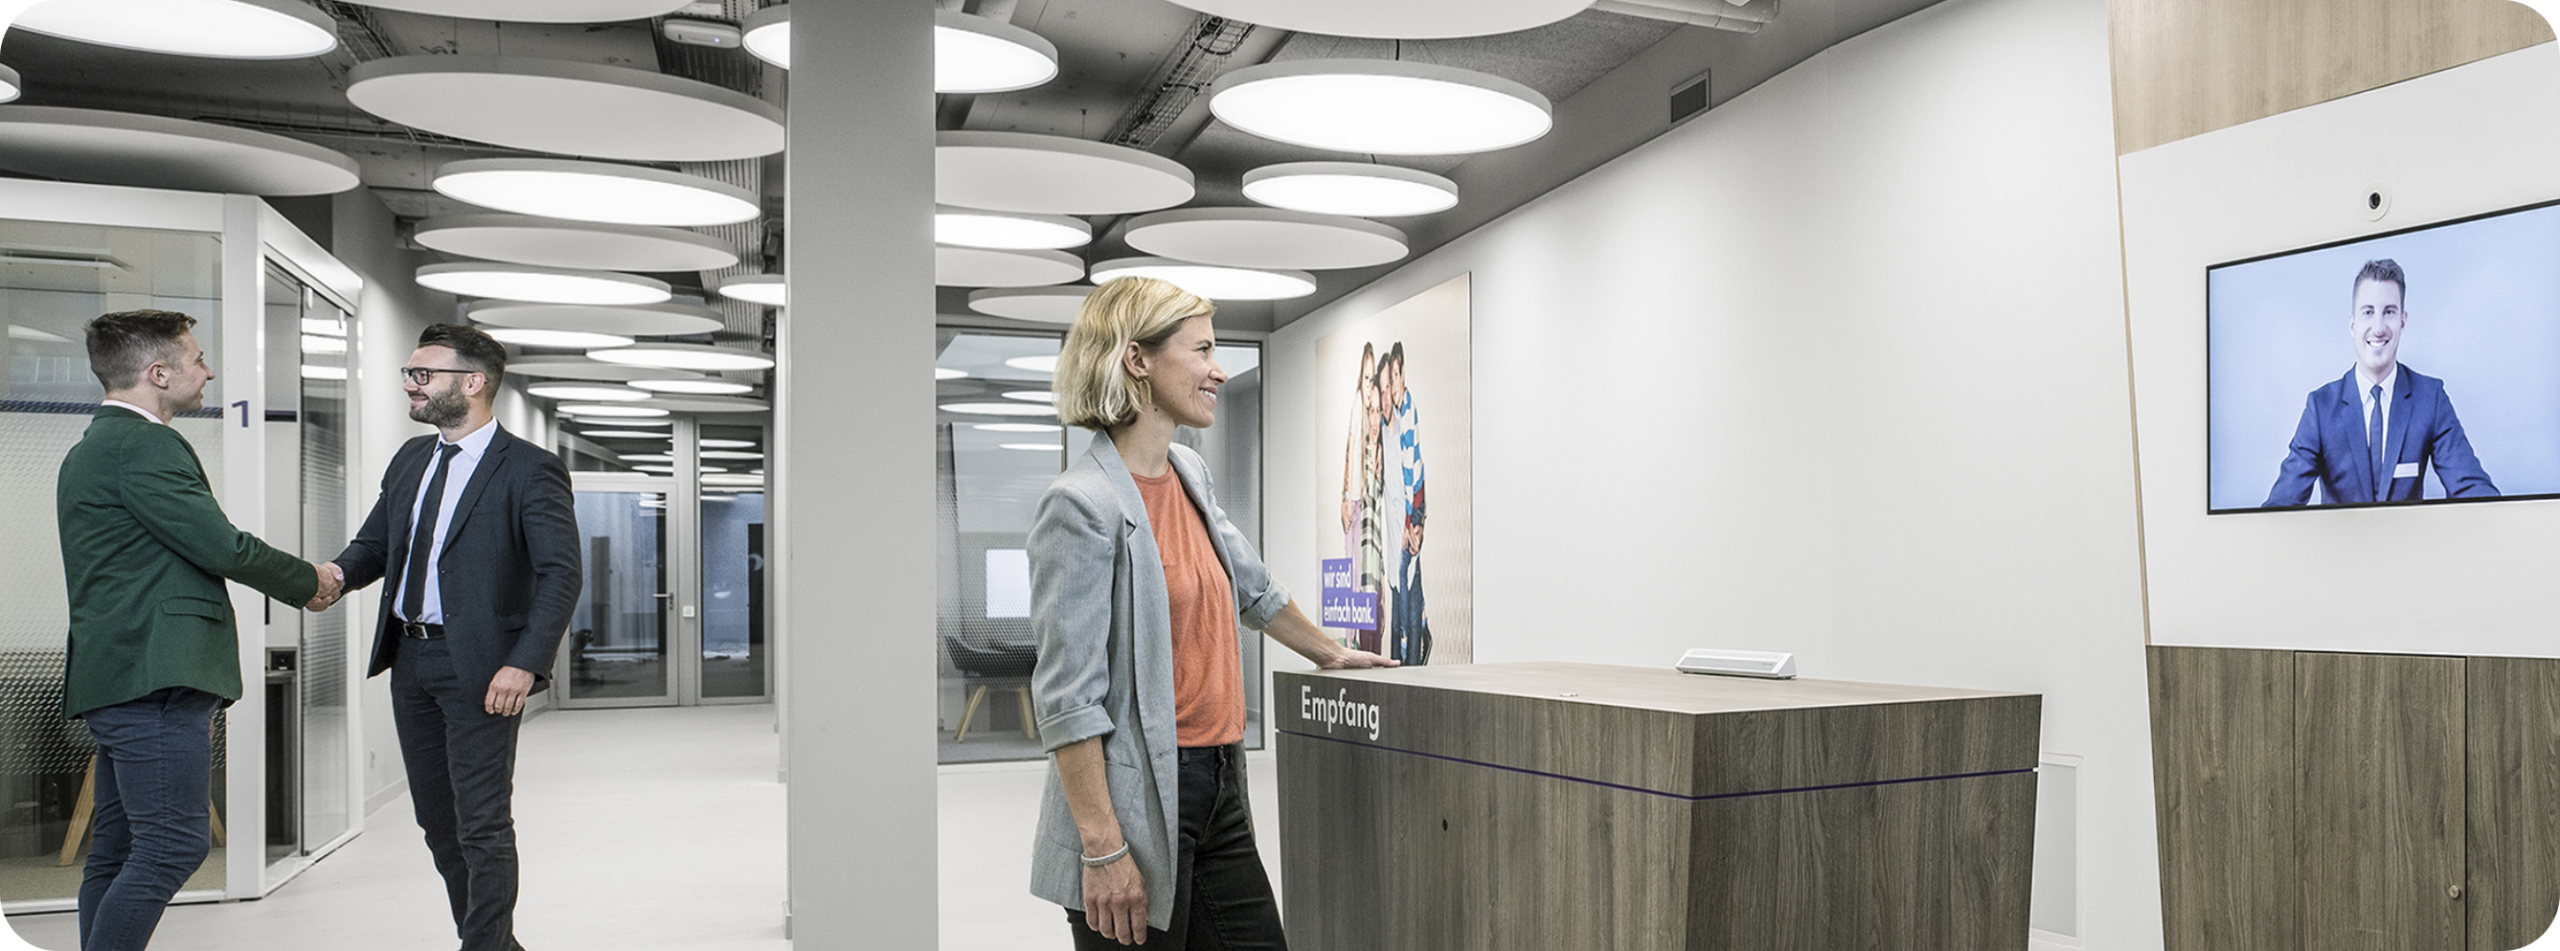
Les entretiens avec les client-e-s ont montré que les gens étaient réceptifs-ves à un dispositif digital au sein d'un espace physique. C'était aussi un élément clé de la stratégie de la banque : avec un concierge digital propulsé par Unblu Branch, un-e seul-e conseiller-ère peut desservir jusqu'à six agences.
Le processus est simple. Lorsqu'un-e client-e entre dans l'agence, il ou elle peut se connecter à un-e conseiller-ère via un écran, idéalement en 20 secondes. Via l'écran, le ou la conseiller-ère peut interagir avec le ou la client-e depuis l'endroit où il ou elle se trouve. Si le ou la client-e a besoin d'une aide plus complète ou souhaite aborder des sujets confidentiels, il ou elle est guidé-e vers une salle privée pour poursuivre l'entretien.
Un cas d'usage important consistait par exemple à faciliter les retraits d'espèces pour les client-e-s sans carte de débit. Un guichet de caisse avec personnel apportait une valeur considérable à ces client-e-s, mais engendrait des coûts importants, car un-e conseiller-ère devait être physiquement présent-e dans chaque agence, sans parler des coûts substantiels liés au maintien de mesures de sécurité de haut niveau.
Avec le nouveau dispositif, les client-e-s peuvent appeler la réception digitale, qui les oriente vers un poste dédié pour le processus d'identification sécurisée. Une fois l'identification terminée, le ou la conseiller-ère génère à distance un code QR qui permet au ou à la client-e de retirer de l'argent au distributeur.
Le modèle Valiant est-il la réponse ?
La question des agences bancaires et de leur avenir n'appelle pas de réponse simple, et chaque institution financière devra examiner ses propres objectifs, les préférences de sa clientèle et ses stratégies pour décider de la voie à suivre.
Cela dit, une chose est claire : le modèle d'agence digitale de Valiant est viable dans les trois domaines essentiels à la bonne santé durable des agences bancaires : économies de coûts, croissance de l'activité et satisfaction du service client.
Économies de coûts
Depuis la mise en place de l'initiative, l'agence a enregistré d'importantes économies sur ses coûts d'exploitation, issues des coûts d'installation initiaux et des conseillers-ères eux-mêmes.
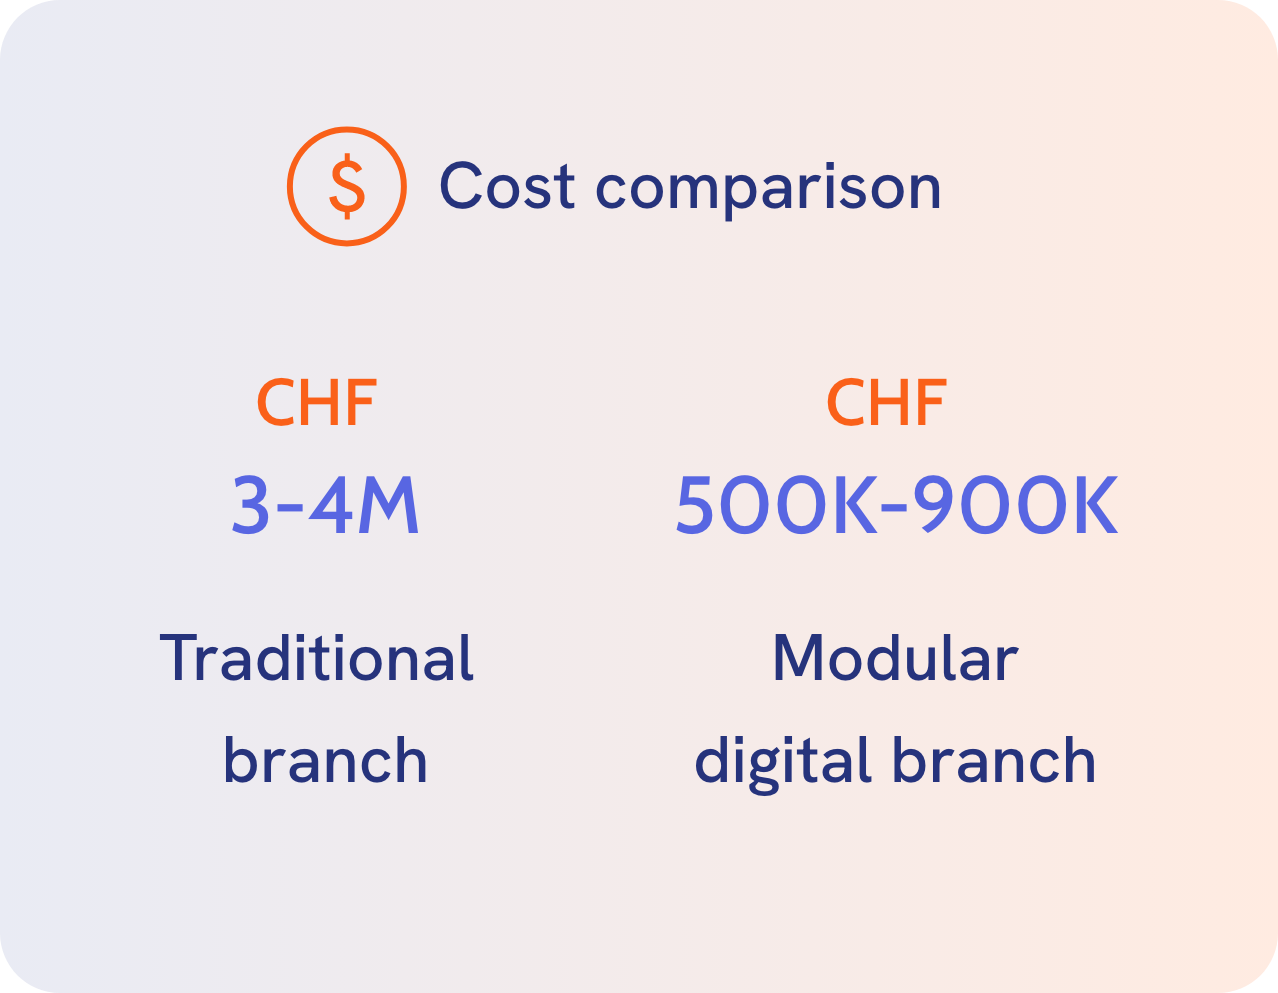
Pour l'installation, le système modulaire a permis de réduire le coût, d'environ 3 à 4 millions de CHF pour les agences traditionnelles, à 500 000 à 900 000 CHF pour les nouvelles.
Quant aux employé-e-s des agences, le fait qu'un-e seul-e conseiller-ère puisse desservir six agences signifie des économies sur cinq agences physiques, où aucun-e conseiller-ère n'est nécessaire. Dans le cas de Valiant, cela représente une économie de 400 000 par an pour chaque groupe de cinq agences.
Croissance de l'activité
Les agences de banque de détail ne peuvent pas fonctionner indéfiniment sur les seules économies : elles doivent aussi être rentables à long terme. Chez Valiant, 50 % de la croissance du chiffre d'affaires des agences digitales provient des régions nouvellement couvertes.
Le nouveau modèle a aussi permis à Valiant d'accueillir de nouveaux-elles conseillers-ères, qui apportent leur clientèle actuelle et représentent une source de croissance pour la banque.
Une expérience de service personnalisée
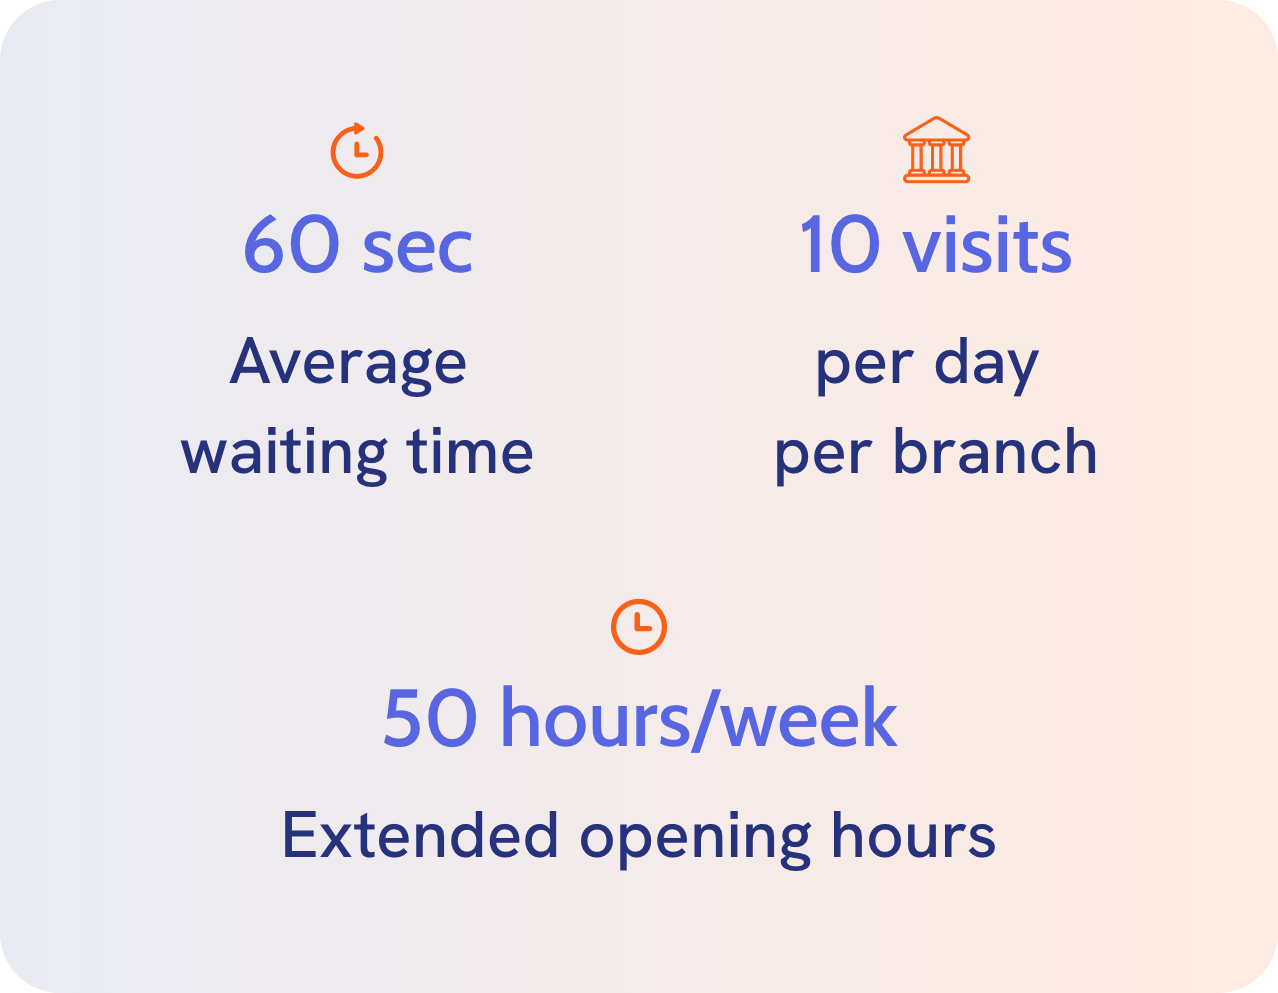
Ce modèle plus économique a permis à la banque d'offrir une expérience de service enrichie, avec des horaires étendus. Les agences, qui dans certains cas n'ouvraient que 15 heures par semaine, ont désormais des horaires d'ouverture de 50 heures par semaine en moyenne.
Le temps d'attente moyen avant d'être servi-e est de 60 secondes, et chaque agence reçoit environ 10 visites par jour.
À mesure que Valiant continue d'affiner ses canaux digitaux en libre-service et ses capacités en personne pour les transactions bancaires simples ou les services financiers, on peut s'attendre à une amélioration encore plus nette.
Enfin, les retours généraux des client-e-s de la banque ont été positifs, ce qui prouve que la décision stratégique de Valiant était la bonne.
Envie d'en savoir plus ?