


Die Rede vom Ende der physischen Filialen könnte verfrüht sein.
Es stimmt, dass Qualität und Verfügbarkeit von Banking-Technologie in den letzten Jahren weltweit ihren Tribut von den Bankfilialen gefordert haben. In den USA sagt ein Bericht von Fox Business voraus, dass bis 2034 alle Filialen verschwunden sein werden.
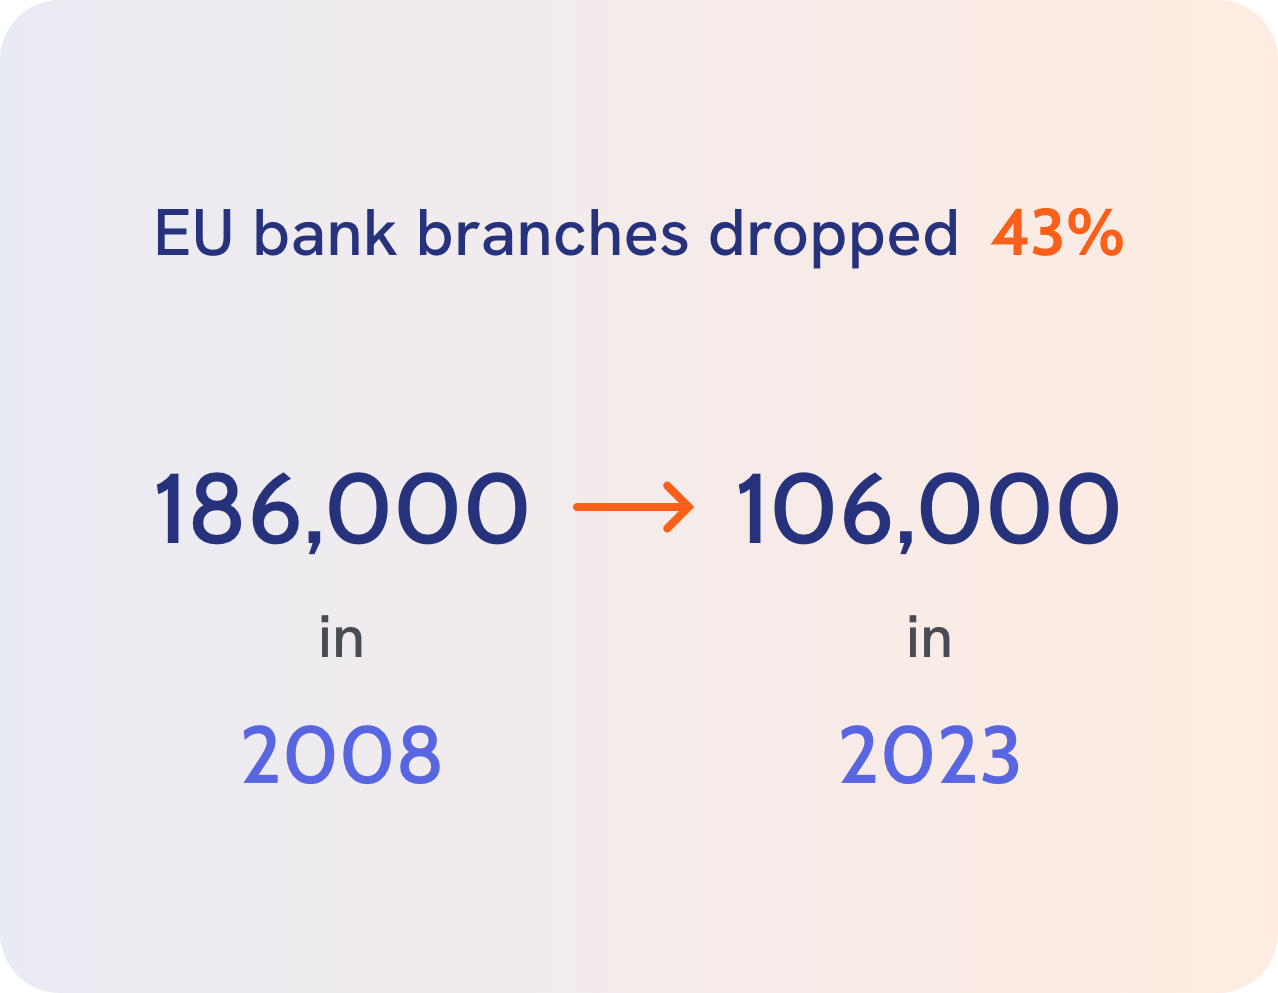
Die Europäische Union steht vor einer ähnlichen Entwicklung: Laut der Europäischen Zentralbank sank die Zahl der Bankfilialen von 186'000 im Jahr 2008 auf 106'000 im Jahr 2023.
Sollten wir um Bankfilialen kämpfen?
Der Trend zu Filialschliessungen stösst je nach Gesprächspartner auf sehr unterschiedliche Reaktionen. Schon der Vergleich zweier Artikel aus derselben Publikation zeigt die Meinungsverschiedenheiten, die für dieses Thema typisch sind.

2019 schrieb ein Forbes-Autor den Artikel „Do Banks Still Need Branches? (The Answer Is No)“. Vier Jahre später, 2023, vertrat ein anderer Forbes-Autor mit dem Artikel „It’s 2023. Do Banks Still Need Branches?“ eine andere Sicht.
Beide Artikel sind sich über die Trends einig und stellen zutreffend fest, dass sämtliche Finanztransaktionen über digitale Bankkanäle abgewickelt werden können – ob auf dem Smartphone oder am Computer. Der Artikel von 2019 leitet daraus eine klare Position gegen Filialen ab und argumentiert im Wesentlichen, sie seien überflüssig und Erkenntnisse zu Kundenpräferenzen unsinnig.
Die Frage des Vertrauens
Vielleicht ist es nicht ganz logisch, aber die Studien sind eindeutig: Kunden sehen Filialen in ihrer Umgebung gern – so das Ergebnis einer Studie von Accenture unter 49'000 Bankkunden verschiedener Regionen und Altersgruppen.
Der positivere Forbes-Artikel führt das auf eine zutiefst menschliche Eigenschaft zurück: Vertrauen. Kunden erledigen alltägliche Transaktionen im Allgemeinen gern auf dem Smartphone. Aber nicht alle Kunden. Viele schätzen es nach wie vor, physische Bankfilialen zu haben.
Dasselbe gilt für komplexere Transaktionen. Dank Software für dialogorientiertes Engagement lässt sich der gesamte Prozess einer Hypothek oder eines Kreditantrags sicher über Online-Services abwickeln. Die meisten Kunden brauchen für ein erfolgreiches Ergebnis jedoch weiterhin die Möglichkeit persönlicher Unterstützung – und sei es nur für den ersten Kontakt, während alle weiteren Schritte aus der Ferne erfolgen. Entscheidend ist: Emotionale Bindungen zählen.
Vertrauen in der Krise
Nicht nur die Selbstauskünfte der Kunden belegen den Zusammenhang zwischen einem starken Filialnetz und Kundenvertrauen. Als die Silicon Valley Bank 2023 ankündigte, 2,25 Milliarden US-Dollar aufnehmen zu müssen, verloren die Kunden sofort das Vertrauen und zogen fast umgehend Einlagen von 42 Milliarden US-Dollar ab. Die Krise blieb nicht auf eine Bank beschränkt: Die Panik breitete sich weltweit aus und führte allein in Europa zu Marktverlusten von 120 Milliarden Euro.

Interessant ist, dass laut einer Studie der Weltbank diejenigen Banken diesen Sturm am besten überstanden, die über ein starkes Filialnetz verfügten. Während Fintech-Unternehmen immer stärker auf fortschrittliche Technologie setzen – Revolut plant intelligente Geldautomaten, die Kreditlinien anbieten können –, sollte man nicht vergessen, dass eine zu starke Abhängigkeit von technischen Lösungen in Krisenzeiten nach hinten losgehen kann.
Ein neues Filialkonzept, das funktioniert
Auch wenn Filialen nach wie vor einen wertvollen Platz in unseren Gemeinden und beim Aufbau von Beziehungen einnehmen, können sie nicht mehr in der gleichen Form existieren wie bisher. Digitale Möglichkeiten haben die Spielregeln verändert, und durch die sinkende Kundenfrequenz sind sie wirtschaftlich schlicht nicht mehr tragfähig.
Für Banken stellt sich daher die Frage: Wie biete ich den wertvollen Service, den Kunden brauchen, auf kosteneffiziente Weise?
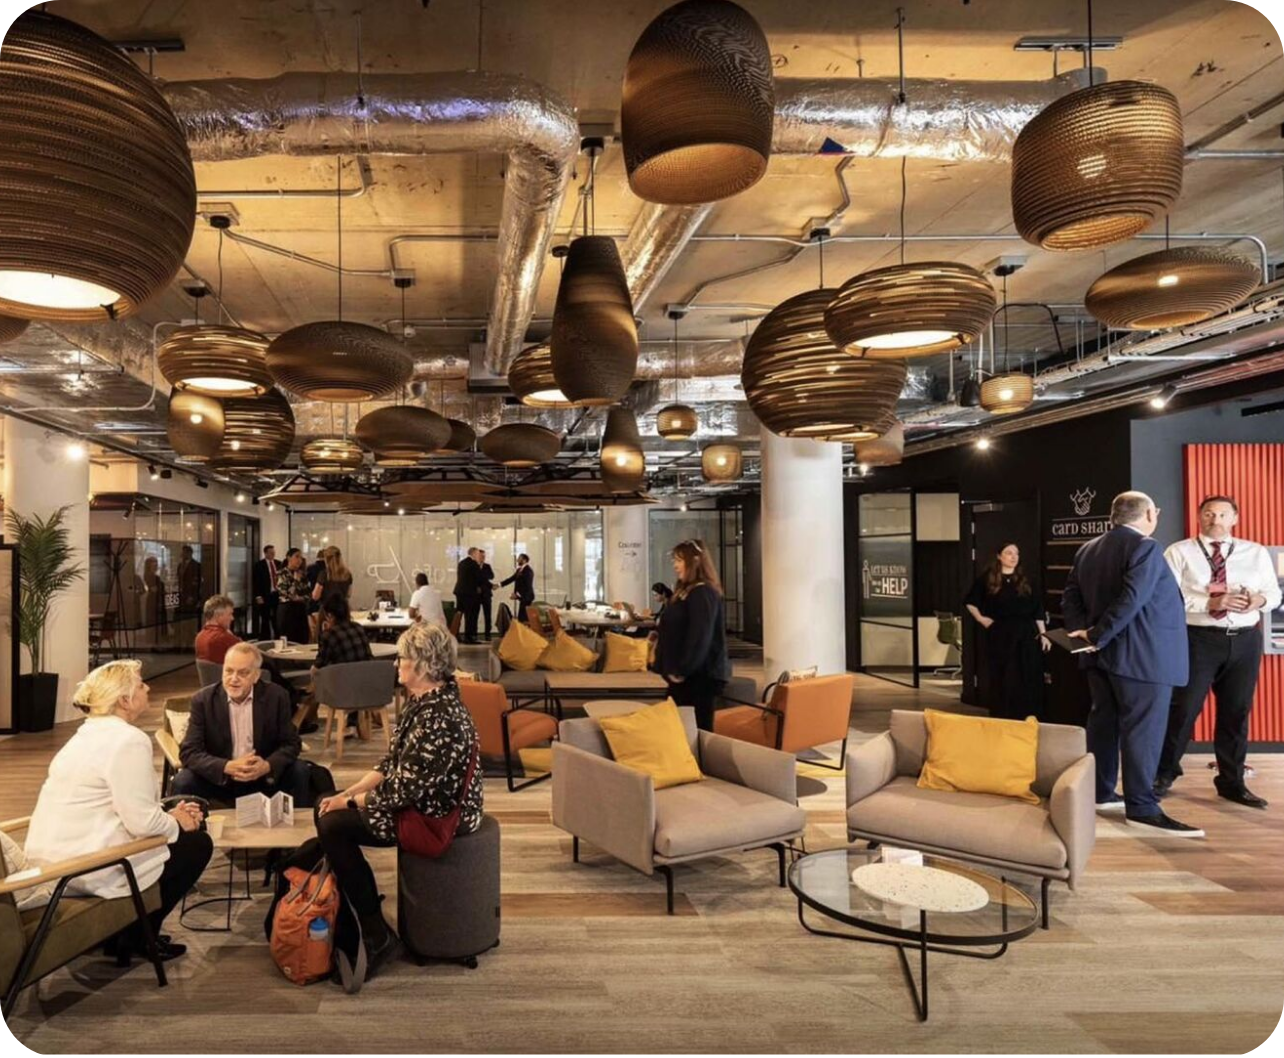
Es gibt verschiedene Ansätze, etwa die Initiative „Work Café“ der Banco Santander, die ausgewählte lokale Filialen in Treffpunkte für die Gemeinschaft und für Unternehmertum verwandelt.
Diese Initiative nutzt den physischen Raum auf neue Weise, um ein Serviceniveau zu bieten, das einen Wettbewerbsvorteil verschafft und zugleich Raum für andere Aktivitäten lässt.
Andere Ansätze verbinden dagegen das Beste aus digitalen und persönlichen Erlebnissen zu einer hybriden Filiale, die die Vorteile beider Welten vereint.
Valiant Bank und Unblu Branch: Digitale Filiale 2.0
Die Valiant Bank mit Sitz in der Schweiz bietet Retail-Banking-Services für Privatpersonen und KMU. Im Einklang mit globalen Trends verzeichnete die Bank von 2014 bis 2017 einen Rückgang der persönlich betreuten Transaktionen um 35 % – was die Tragfähigkeit ihres physischen Netzes infrage stellte.
Sie begann mit Sparmassnahmen und verkürzte die Öffnungszeiten, bis mehr als die Hälfte der Filialen nur noch drei Stunden pro Tag geöffnet war. Doch selbst mit diesen Massnahmen reichte die Kundenfrequenz nicht aus, um die Filialen weiter zu betreiben.
Expansion als Filialstrategie
Die Bank wusste, dass ihr die Schliessung ihres Filialnetzes drohte, wenn sie ihre Strategie nicht grundlegend änderte. Und genau das tat sie.
2016 und 2017 entschied sich die Valiant, ihr physisches Netz mit neuen Filialen in der Romandie, im Jura und in der Ostschweiz auszubauen.
Wie konnte eine Expansion bei geringer Kundenfrequenz eine tragfähige Strategie sein? Die Antwort lag in einem schlanken physischen Design und der Integration zentraler digitaler Elemente in das persönliche Erlebnis.
Kosteneffiziente Neugestaltung der Filialen
2015 startete die Bank den Designprozess für ihre neuen digitalen Filialen. Im Folgejahr entstanden die ersten Testfilialen in den beiden Städten Brugg und Morges. Um den Erfolg dieses Vorhabens zu sichern, wurden mehrere entscheidende Aspekte berücksichtigt.
Zunächst setzte die Valiant auf Kosteneinsparungen. Mit einem modularen Ansatz, wie ihn auch Einzelhändler oft nutzen, entwickelte sie ein Filialdesign mit preisgünstigen Materialien, das sich einfach aufbauen oder umgestalten lässt.
Digitale Filialen für ein wirklich hybrides Erlebnis
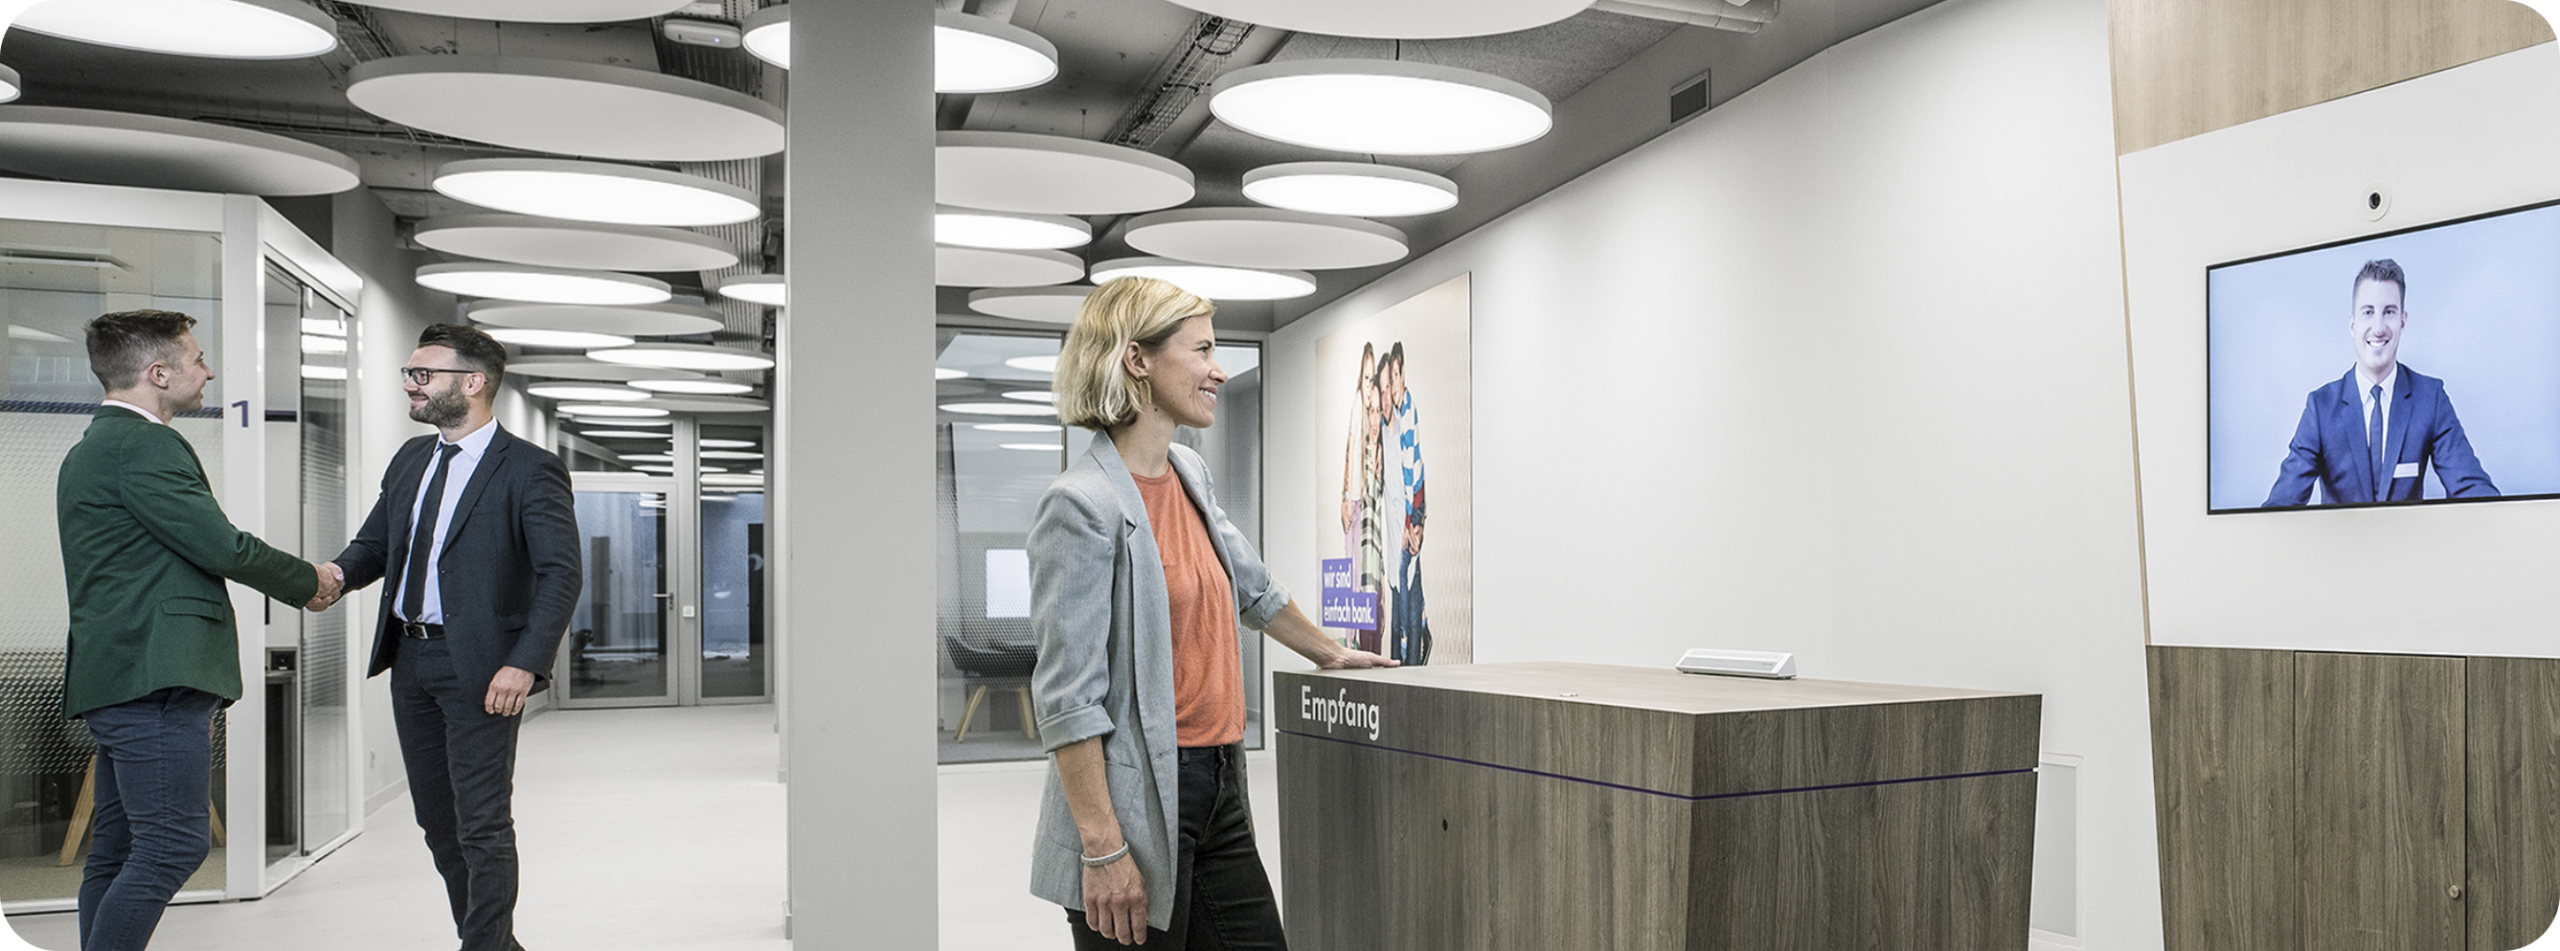
Kundeninterviews zeigten deutlich, dass die Menschen einer digitalen Ausstattung in einer physischen Umgebung offen gegenüberstanden. Das war auch ein zentraler Bestandteil der Strategie der Bank, denn dank eines digitalen Empfangs, bereitgestellt mit Unblu Branch, konnte ein Mitarbeitender bis zu sechs Filialen betreuen.
Der Ablauf ist einfach. Betritt ein Kunde die Filiale, kann er sich über einen Bildschirm mit einem Mitarbeitenden oder Berater verbinden – idealerweise innerhalb von 20 Sekunden. Über den Bildschirm kann der Mitarbeitende von seinem jeweiligen Standort aus mit dem Kunden interagieren. Braucht der Kunde umfassendere Unterstützung oder möchte er vertrauliche Angelegenheiten besprechen, wird er in einen separaten Raum geführt, um die Beratung fortzusetzen.
Ein wichtiger Anwendungsfall war zum Beispiel die Bargeldauszahlung für Kunden ohne Debitkarte. Ein besetzter Kassenschalter bot diesen Kunden zwar einen grossen Mehrwert, verursachte aber erhebliche Kosten, da in jeder Filiale ein Mitarbeitender physisch anwesend sein musste – ganz zu schweigen von den hohen Kosten für umfassende Sicherheitsmassnahmen.
Mit der neuen Lösung können Kunden den digitalen Empfang anrufen, der sie zu einer dafür vorgesehenen Station für die sichere Identifikation weiterleitet. Nach erfolgter Identifikation erzeugt der Mitarbeitende aus der Ferne einen QR-Code, mit dem der Kunde am Geldautomaten Bargeld beziehen kann.
Ist das Modell der Valiant die Lösung?
Die Frage nach der Zukunft der Bankfilialen ist nicht leicht zu beantworten. Jedes Finanzinstitut muss anhand seiner eigenen Ziele, Kundenpräferenzen und Strategien entscheiden, welchen Weg es einschlägt.
Klar ist jedoch, dass das digitale Filialmodell der Valiant in den drei Bereichen tragfähig ist, die für die Zukunft von Bankfilialen entscheidend sind: Kosteneinsparungen, Geschäftswachstum und Kundenzufriedenheit.
Kosteneinsparungen
Seit der Einführung der Initiative verzeichnet die Bank erhebliche Einsparungen bei den Betriebskosten – sowohl bei den Einrichtungskosten als auch beim Personal.
Bei der Einrichtung konnten die Kosten dank des modularen Systems von rund CHF 3'000'000–4'000'000 für traditionelle Filialen auf CHF 500'000–900'000 für die neuen Filialen gesenkt werden.
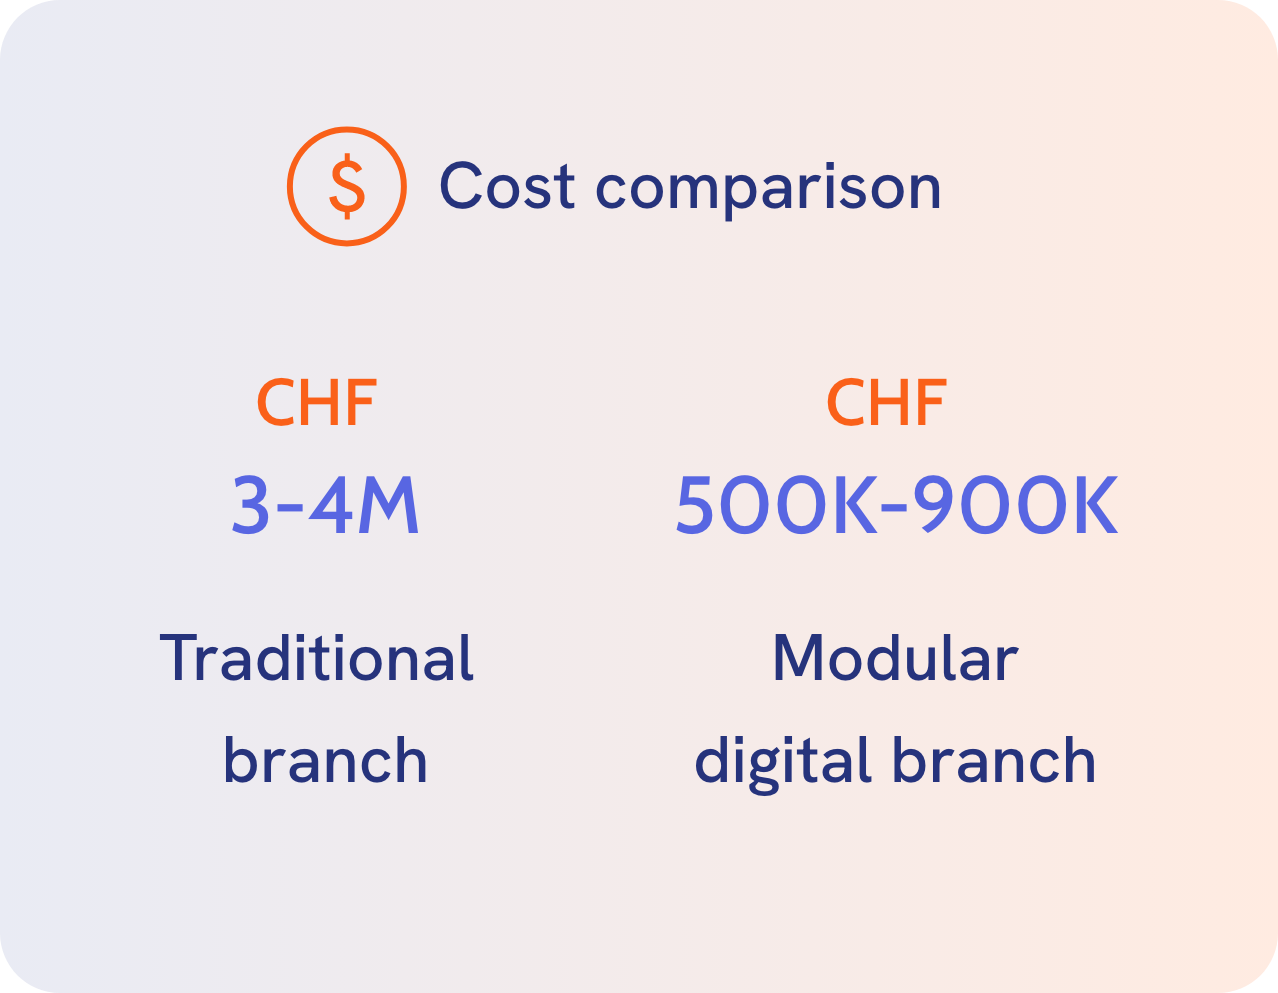
Beim Filialpersonal bedeutet die Betreuung von sechs Filialen durch einen Mitarbeitenden, dass in fünf physischen Filialen kein Personal vor Ort nötig ist. Bei der Valiant entspricht das Einsparungen von 400'000 pro Jahr für je fünf Filialen.
Geschäftswachstum
Retail-Bankfilialen können nicht allein von Einsparungen leben – sie müssen auch langfristig profitabel sein. Die Valiant stellte fest, dass 50 % des Umsatzwachstums der digitalen Filialen aus den neu erschlossenen Regionen stammen.
Das neue Modell hat es der Valiant zudem ermöglicht, neue Berater zu gewinnen, die ihren bestehenden Kundenstamm mitbringen und so zum Geschäftswachstum der Bank beitragen.
Persönliches Serviceerlebnis
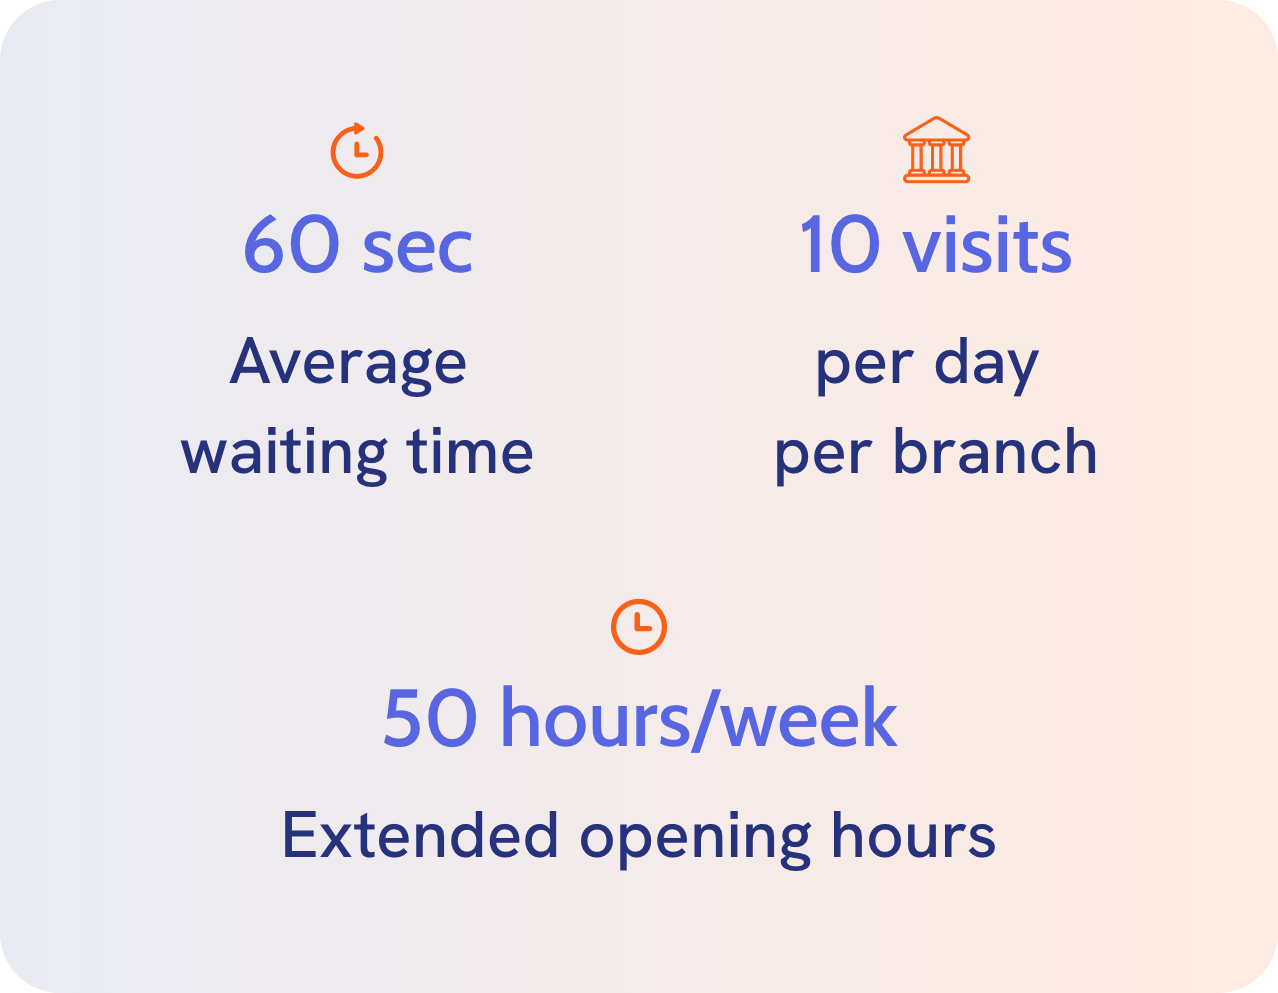
Dank des kosteneffizienteren Modells kann die Bank ein besseres Serviceerlebnis mit längeren Öffnungszeiten bieten. Die Filialen, die teilweise nur 15 Stunden pro Woche geöffnet waren, haben heute durchschnittlich 50 Stunden pro Woche geöffnet.
Die durchschnittliche Wartezeit bis zur Bedienung beträgt 60 Sekunden, und jede Filiale verzeichnet rund 10 Besuche pro Tag.
Da die Valiant ihre eigenen digitalen Self-Service-Kanäle und ihre persönlichen Angebote für einfache Bankgeschäfte und Finanzdienstleistungen laufend weiterentwickelt, dürfte sich dies noch weiter verbessern.
Und schliesslich ist das Feedback der Bankkunden insgesamt positiv – ein Beleg dafür, dass die strategische Entscheidung der Valiant richtig war.
Möchten Sie mehr erfahren?
Der nächste Schritt von Unblu




