Das wichtigste Produkt, das Retailbanken oder Finanzzentren ihren Kunden anbieten können, sind Hypotheken. Durch das veränderte Kundenverhalten und den Trend zum Online-Banking kommen jedoch immer weniger Kunden persönlich in die Filiale.
Anders als einfache Banktransaktionen wie Überweisungen oder Kontostandabfragen ist der Abschluss einer Hypothek eine weitreichende Entscheidung. Kunden wünschen sich zwar den Komfort des Online-Bankings, müssen sich aber auch sicher genug fühlen, den gesamten Prozess ohne persönliches Gespräch mit einer Beraterin oder einem Berater zu durchlaufen.
Für Finanzdienstleister ist eine nahtlose digitale Customer Journey bei Hypotheken entscheidend, um sich vom Wettbewerb abzuheben. Doch das zu erreichen, ist eine Kunst. Anders als beim traditionellen persönlichen Erlebnis kann der digitale Hypothekarprozess über verschiedene Kanäle und Touchpoints hinweg stattfinden.
Das schafft mehr Möglichkeiten für Reibungsverluste, die letztlich zu einem negativen Kundenerlebnis führen können. Wer sich die Zeit nimmt, einen schlanken Online-Prozess zu gestalten, kann ein bequemes und schnelles Hypothekenerlebnis bieten, bei dem das persönliche Gespräch im Mittelpunkt steht.
Der Hypothekarantrag: digitale Tools gezielt nutzen
Der Schlüssel zu einem erfolgreichen Kundenerlebnis von Anfang bis Ende liegt darin, den Komfort der Technologie zu bieten, ohne die persönliche Note zu verlieren, die nötig ist, um die Bedürfnisse der Kunden zu erfüllen. Dabei helfen verschiedene Tools.
Chatbots zur Qualifizierung von Leads
Kreditberater müssen viel Zeit für Kunden aufwenden, die sich für eine Hypothek interessieren. Ihre Zeit ist daher wertvoll, und Gespräche mit Personen, die noch nicht abschlussbereit sind, können frustrierend sein.
Chatbots können zwar keine komplexen Interaktionen bewältigen, eignen sich aber hervorragend zur Qualifizierung potenzieller Leads. Mithilfe von Machine Learning und künstlicher Intelligenz (KI) beantworten Kunden eine Reihe einfacher, unverbindlicher Fragen. Anhand ihrer Antworten kann der Kreditberater entscheiden, ob sich ein persönliches Gespräch lohnt und die Interaktion weitergeführt werden soll.
Kommunikation in Echtzeit mit Live Chat
Haben Kunden ein kurzes Anliegen oder möchten sie sich zu einem bestimmten Punkt rückversichern, bevorzugen sie oft Textnachrichten – ob per SMS, WhatsApp oder Facebook Messenger. Mit Live Chat können Berater mit ihnen über den Kanal ihrer Wahl kommunizieren, ohne Sicherheits- oder Compliance-Risiken. Diese Echtzeit-Interaktionen machen einen erheblichen Unterschied: Die Sitzungen werden dreimal produktiver, und Zeit und Kosten für den Support sinken im Durchschnitt um 50 %.
Videoanrufe für intensive Interaktionen
Früher oder später reichen Nachrichten im digitalen Hypothekarprozess wahrscheinlich nicht mehr aus. Für tiefergehende Gespräche zu komplexen Fragen brauchen Kunden online dieselbe Qualität wie bei einem Besuch in der Filiale.
Videoanrufe bieten genau das – und zwar zu dem Zeitpunkt, der für den Kunden am bequemsten ist. Haben die Messaging-Kanäle ihren Zweck erfüllt, können Hypothekarberater ganz einfach zu einem Videoanruf wechseln, um das Anliegen genau im richtigen Moment zu klären.
Und das Beste: Die Zufriedenheit steigt auf allen Seiten. 90–95 % der Bankkunden geben an, mit digitaler Beratung zufrieden zu sein, und 85–90 % der Mitarbeitenden schätzen die Freiheit, die ihnen diese Tools bieten.
Abschlüsse durch Zusammenarbeit
Die Qualität der Unterstützung entscheidet darüber, ob sich Kunden für einen bestimmten Anbieter entscheiden und ihre Hypothek dort abschliessen. Vor allem bedeutet das persönliche Unterstützung, die auf ihre Situation zugeschnitten ist.
Messaging und Videoanrufe sind zwar leistungsstarke Tools, reichen aber nicht an das persönliche Erlebnis heran, wenn es darum geht, Kunden durch teils komplizierte Unterlagen zu führen. In solchen Situationen kann Co-Browsing oder Screen-Sharing den Unterschied zwischen einem positiven und einem negativen Serviceerlebnis ausmachen.
Co-Browsing ist sicher und vollständig compliant: Der Kreditberater kann seinen Bildschirm teilen oder Zugriff auf den des Kunden erhalten – wobei der Kunde die Berechtigungen jederzeit entziehen kann. So lässt sich individuelle Unterstützung wie in einem persönlichen Gespräch bieten, Abschlüsse gelingen mit Zuversicht, und die Konversionsrate steigt gegenüber herkömmlichen Methoden um 15–20 %.
Wie könnte eine typische digitale Hypothekar-Journey aussehen?
Schritt 1: Das Vertrauen des Kunden gewinnen
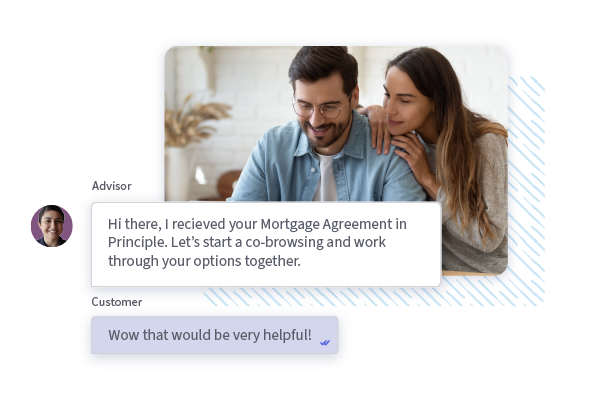
Viele Menschen schliessen nur ein- oder zweimal im Leben eine Hypothek ab. Es ist eine wichtige Entscheidung, die man nicht auf die leichte Schulter nimmt – besonders beim ersten Eigenheim. Vertrauen aufzubauen ist daher entscheidend, um den Kunden davon zu überzeugen, dass Sie der richtige Anbieter sind.
Beim Vertrauen gibt es keinen Spielraum für Fehler. In vielerlei Hinsicht sollte der Kunde bereits ein Grundvertrauen in Sie haben, wenn er zum ersten Mal Interesse an einer Hypothek zeigt. Schliesslich sind Sie wahrscheinlich schon seit Jahren seine kontoführende Bank, und die Qualität der bisherigen Interaktionen ist wichtig.
Tatsache ist: Vertrauen entsteht über die Zeit – lange bevor sich der Kunde für eine Hypothek entscheidet. Wer allen Kunden ein exzellentes Serviceerlebnis bietet, schafft die nötige Vertrauensbasis für grössere Anschaffungen wie eine Hypothek.
Schritt 2: Da sein, wenn es am meisten zählt
Vertrauen entsteht zwar über die Zeit, doch der Moment, in dem ein Kunde Interesse an einer Hypothek zeigt, ist ein Schlüsselmoment der Beziehung. Angesichts der Tragweite der Entscheidung stellt der Kunde in dieser Phase in der Regel höhere Anforderungen an Ihre Serviceinfrastruktur.
Statt überwiegend Self-Service und ein paar einfacher Fragen brauchen Kunden, die eine digitale Hypothek in Betracht ziehen, flexible Kommunikationsmöglichkeiten über alle Kanäle. Für Hypothekargeber und Kreditberater ist es wichtig, genau dann präsent zu sein, wenn sich der Kunde in seiner Customer Journey zum Schritt entschlossen hat.
Das gelingt nur mit einem omnichannelfähigen digitalen Service, der für alle Geräte und Kanäle optimiert ist. Wenn alle Interaktionen an einem Ort erfasst sind, können Berater den Moment of Truth besser erkennen und nutzen, um genau dann persönlichen Mehrwert zu bieten, wenn es darauf ankommt.
Sobald ein Kunde gesprächsbereit ist, erhält der Berater eine Chatanfrage in der Warteschlange oder eine Benachrichtigung auf seinem Mobilgerät. So kann er dem Gespräch beitreten und auf den Interessenten eingehen – zu dessen Bedingungen.
Schritt 3: Einen schnellen, nahtlosen Prozess ermöglichen
Der Abschluss einer Hypothek braucht immer eine gewisse Zeit. Von Anfang bis Ende kann es Tage, Wochen oder sogar Monate dauern, mit zahlreichen Interaktionen an verschiedenen Punkten dieser Journey.
Meldet sich ein Kunde zum ersten Mal und ist dann eine Woche lang nicht erreichbar, ist es für alle Beteiligten Zeitverschwendung, das Gespräch wieder bei null zu beginnen. Deshalb sollte jede Interaktion des Kunden mit der Bank an einem zentralen, leicht zugänglichen Ort gespeichert werden, um unnötige Wiederholungen zu vermeiden.
Das ist ein wesentlicher Teil dessen, was Omnichannel bedeutet. Es reicht nicht, auf jedem Kanal verfügbar zu sein – die Gespräche müssen auch nahtlos von einem Kanal zum anderen übergehen.
Unblu erreicht dies beispielsweise, indem der gesamte Gesprächsverlauf und alle Finanzinformationen sowie Co-Browsing-Sitzungen, Anrufe und alle anderen Interaktionen sicher gespeichert werden. Nimmt ein Berater Kontakt mit einem potenziellen Kunden auf, sieht er schnell und einfach den gesamten bisherigen Austausch – auch wenn dieser mit einer Kollegin oder einem Kollegen stattgefunden hat.
Das Ergebnis: Kunden müssen Kreditunterlagen nicht erneut senden oder ihre Situation mehrfach erklären und können den Prozess genau dort fortsetzen, wo sie aufgehört haben.
Schritt 4: Videomeetings für mehr Sicherheit
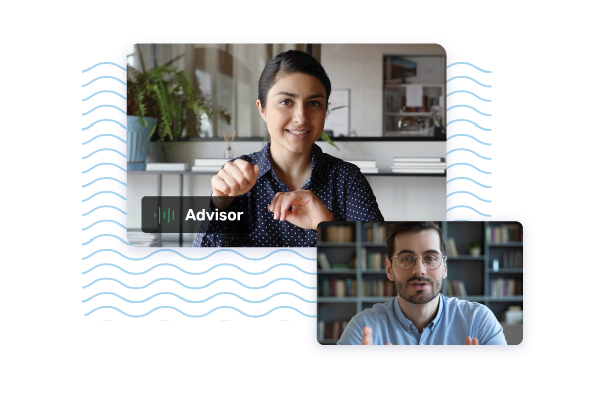
Traditionelle Erlebnisse in der Filiale zeichnen sich durch persönliche Gespräche von Angesicht zu Angesicht aus. Doch darauf sind sie nicht mehr beschränkt. Dank grosser Fortschritte bei der Qualität von Videoanrufen profitieren Kunden heute von Remote-Interaktionen, die genauso persönlich sind wie ein Gespräch vor Ort.
Zudem bieten Videoanrufe Vorteile, die in der Filiale nicht möglich sind – vor allem müssen Kunden ihr Zuhause nicht verlassen. Sobald ein Anliegen auftaucht, können sie es zu einem für sie passenden Zeitpunkt besprechen und nahezu sofort klären.
Videoanrufe können im Voraus vereinbart werden oder ganz spontan stattfinden. Häufig kommunizieren Hypothekarberater und Interessent zunächst per Nachricht. Mit einer Software wie Unblu kann der Kreditberater dann einen Videoanruf anbieten, sobald beide das Gespräch vertiefen möchten.
Der Interessent sieht diesen Anruf im selben Chat – er muss also weder die App wechseln noch zusätzliche Programme herunterladen. Und wer nicht per Video erscheinen möchte, kann einen Audioanruf oder die Option wählen, mit der er sich am wohlsten fühlt.
Schritt 5: Das vollständige persönliche Erlebnis – aus der Ferne
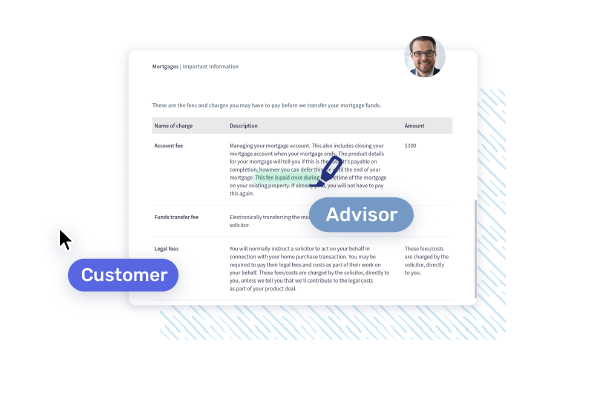
Im Videogespräch kann es um Unterlagen oder bestimmte Webseiten gehen, die gemeinsam geprüft werden müssen. In solchen Situationen ermöglicht die eingebettete Co-Browsing-Funktion eine sichere, flexible Zusammenarbeit, mit der Berater den Interessenten durch seine Journey begleiten.
Mit dem Markier- und Hervorhebungswerkzeug kann der Kreditberater auf bestimmte Details hinweisen – ob Kreditkonditionen, Einsparmöglichkeiten oder Angaben zur Bonität – und sicherstellen, dass der Kunde stets weiss, was gerade passiert.
Schritt 6: Reibungsverluste in wichtigen Momenten beseitigen
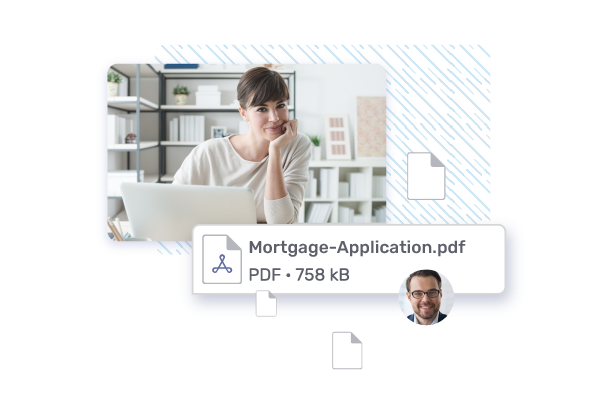
Hat sich der Kunde für eine Hypothek entschieden, liegt es im Interesse der Retailbank, den Weg zum Abschluss so reibungslos wie möglich zu gestalten. Für den Abschluss sind jedoch zwangsläufig bestimmte Unterlagen nötig.
So muss der Antragsteller beispielsweise Kontoauszüge und Lohnabrechnungen für die Risikoprofil-Bewertung und Bonitätsprüfung einreichen – was zeitaufwendig und frustrierend sein kann, wenn es zu Verzögerungen oder Wiederholungen kommt.
Deshalb verfügt Unblu über eine eigene Dokumentenablage, damit das Gespräch genau dort fortgesetzt werden kann, wo es unterbrochen wurde – ohne dieselben Unterlagen erneut senden zu müssen. Muss ein Kreditberater die Aufgabe an jemand anderen übergeben, kann diese Person so einfach übernehmen, als wäre sie von Anfang an dabei gewesen.
Wenn schliesslich das finale Hypothekarantragsformular ausgefüllt werden muss, kann der Kreditberater den Antragsteller per Dokumenten-Co-Browsing begleiten. Gemeinsam können sie Kästchen ankreuzen, Text ändern, das Dokument bearbeiten und sogar eine sichere E-Signatur anfordern, um den Abschluss so bequem wie möglich zu gestalten.
Schritt 7: Im Gespräch bleiben
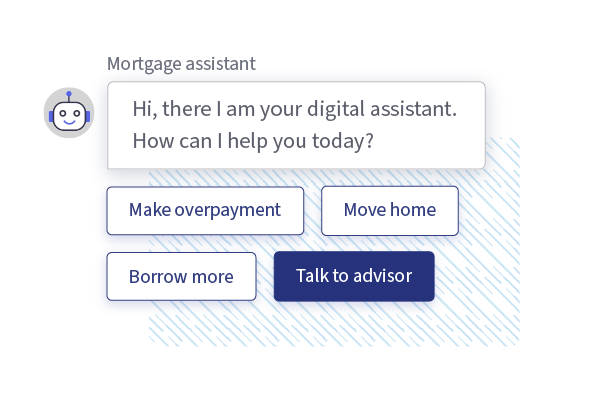
Mit der Unterzeichnung des Hypothekarvertrags ist die grösste Arbeit getan, doch auch danach wird es weiterhin Interaktionen zwischen Kunde und Bank geben. Die Anfragen sind in dieser Phase meist deutlich weniger komplex – hier sind Bots oder KI-Services die idealen Werkzeuge.
Natürlich kann der Kunde jederzeit eskalieren und sich an eine Servicemitarbeiterin oder einen Servicemitarbeiter wenden – so bleibt der gesamte Prozess einfach, schlank und positiv.
Digitale Beratung & Unblu
Die Hypothekarbranche muss innovativ sein, um mit der Kundennachfrage Schritt zu halten – und ein schlankes digitales Erlebnis ist der einzige Weg dorthin. Ein veralteter oder hindernisreicher Hypothekarprozess treibt Kunden zu anderen Anbietern, denen sie vertrauen.
Der Hypothekarmarkt ist nach wie vor lebendig und bleibt eines der Hauptprodukte traditioneller Banken. Doch der Wettbewerb ist hart. Mit den Conversational-Banking-Tools von Unblu können Kreditberater persönlich, effizient und flexibel mit Kunden in Kontakt treten und den Weg zum Eigenheim so einfach wie möglich machen. So heben sie sich von der Konkurrenz ab und stärken das Vertrauen der Kunden in ihr Institut.
Möchten Sie mehr über Unblu erfahren? Buchen Sie noch heute eine Demo.
Thinking outside the bots
Der nächste Schritt von Unblu