Mit Blick auf das Wachstum nach der Pandemie stellen sich Versicherer auf eine Phase des Wandels ein. Gleichzeitig zeichnen sich die anhaltenden Herausforderungen rund um Sicherheit und verändertes Kundenverhalten deutlicher ab denn je – die Versicherungsbranche sieht sich einer Reihe beweglicher Ziele gegenüber.
Auch die Erwartungen der Mitarbeitenden in der Versicherungsbranche wandeln sich. Der Wunsch nach sinnstiftender Arbeit verlangt von Unternehmen nicht nur bessere Vergütungssysteme, sondern auch eine klare Markengeschichte, die den gesellschaftlichen Zweck ihres Produkts oder ihrer Dienstleistung definiert.
Um in diesem komplexen Branchenumfeld erfolgreich zu sein, braucht es wahrscheinlich eine ganzheitliche digitale Denkweise – das heisst, ebenso in Menschen zu investieren wie in die Technologiestrategie. Zu Beginn lohnt sich ein Überblick über die sich wandelnde Landschaft der Technologietrends im Versicherungswesen.
Versicherungstechnologien, die Sie im Blick behalten sollten
Künstliche Intelligenz
Künstliche Intelligenz (KI) verändert nahezu jede Branche: 74 % der Versicherer erwarten, ihre KI-Ausgaben 2022 zu erhöhen (Deloitte).
Zukunftsorientierte Versicherer sehen darin eine echte Chance für Kostensenkungen und Serviceinnovationen. KI wird bald viele Kernprozesse automatisieren (oder stark erleichtern) und damit die täglichen Aufgaben in der Versicherungsadministration verändern. Wahrscheinlich entsteht ein „Human in the Loop“-Modell, das die Produktivität steigert und Agenten mehr Zeit für intensivere Kundeninteraktionen verschafft (McKinsey).
Die Auswirkungen von KI auf die Märkte bedeuten jedoch auch, dass Versicherer bestehende Modelle und Underwriting-Verfahren erneuern müssen. In der Autoversicherung etwa würden KI-Fortschritte bei selbstfahrenden Autos das Risiko von den Fahrern auf die Software verlagern, mit der sie fahren. Das würde natürlich einen enormen Wandel in der Risikobewertung durch Versicherer erfordern.
Cloud Computing
Ein wesentliches Hindernis für den technologischen Fortschritt in der Versicherungsbranche ist die verbreitete Nutzung lokaler Legacy-Datenspeicher. Das hat sich in den letzten fünf Jahren geändert: Immer mehr Versicherer setzen auf „Cloud-first“-Infrastrukturstrategien, obwohl sie sich anfangs schwertaten, ihre lokalen Systeme aufzugeben. Tatsächlich planen 75 % der Versicherer, die Nutzung von Cloud Computing im kommenden Jahr auszubauen (Aite-Novarica Group).
Zweifellos würde die Migration in die Cloud für viele Versicherer eine agile Grundlage schaffen – von der Entwicklung neuer Produkte bis zur Personalisierung von Kundenerlebnissen.
Zudem könnten hybride Cloud-Systeme im Versicherungswesen zum Game Changer werden und zahlreiche Vorteile für Bereitstellung und Partnerschaften bieten. Hybride Cloud-Systeme würden es Versicherern ermöglichen, Tools und Drittsysteme zu integrieren und so offen für Marktchancen in einem zunehmend eingebetteten Versicherungsökosystem zu bleiben.
Zero-Trust-Architektur
Cyberangriffe sind für alle, die im digitalen Raum tätig sind, ein dringendes Problem. Branchenübergreifend nahmen Cyber-Eindringversuche weltweit im ersten Halbjahr 2021 um 29 % zu – hauptsächlich getrieben durch einen Anstieg von Ransomware-Vorfällen um 93 % (Deloitte).
Wegen der sensiblen Natur von Versicherungsdaten ist das für die Branche besonders problematisch. In Grossbritannien haben sich Ransomware-Angriffe von 2020 bis 2021 verdoppelt – und die Versicherungsbranche gehörte zu den drei am stärksten betroffenen Sektoren (Insurance Times). Das wirkt sich zwangsläufig auch auf die CX aus, mit Blick auf Kundenloyalität und Vertrauen. Kunden wollen zunehmend die Gewissheit, dass ihre Daten geschützt sind – besonders bei digitalen Anbietern.
Vor diesem Hintergrund setzen immer mehr Versicherer auf Blockchain-Technologie. Blockchain hilft Versicherern, Kundendaten netzwerkübergreifend konsistent zu verwalten, und vereinfacht Prozesse wie Identitätsmanagement und Betrugsprävention.
Zero-Trust-Sicherheitsframeworks können eine weitere Schutzebene bieten. Durch fortlaufende Autorisierung und ein sogenanntes „perimeterloses Netzwerk“ macht Zero Trust digitale Umgebungen äusserst widerstandsfähig gegen Cyberangriffe. Im Versicherungsumfeld kann Zero-Trust-Sicherheit sowohl Remote-Arbeitsumgebungen als auch hybride Cloud-Umgebungen absichern und so das digitale Geschäft so sicher wie möglich machen.
Vier Trends, die die digitale Transformation im Versicherungswesen vorantreiben
Wie treiben diese technologischen Durchbrüche die digitale Revolution in der Versicherungsbranche voran? Es ist ein vielschichtiges Paradigma, das den Weg für neue Arten von Kunden, Modellen, Prozessen und Partnerschaften ebnet.
Veränderte Kundenerwartungen
Für immer mehr Bedürfnisse der Verbraucher verändern digitale Services, was Kunden wollen – und was sie erwarten. Dieser Wandel der Präferenzen markiert einen Wendepunkt für das Versicherungserlebnis. Die Kundenzufriedenheit hängt heute davon ab, die meisten Versicherungsprozesse mithilfe digitaler Tools aus der Ferne erledigen zu können – Self-Service wird für Routinevorgänge also bevorzugt.
Dank der beschleunigten Nutzung digitaler Tools durch Agenten, Makler und Kunden gleichermassen liegen Digital-first-Versicherer im Wettbewerb vorn. Heute würden 80 % der Kunden den Versicherer wechseln, wenn eine benutzerfreundliche Oberfläche fehlt (PwC). Kein Wunder, dass Versicherer der Verbesserung des Kundenerlebnisses Priorität einräumen (Forrester).
Ein überzeugendes Beispiel für die Nachfrage nach digitalen Versicherungsprodukten im Autobereich ist der britische Versicherer Cuvva. Das Unternehmen bietet Registrierung, Offerte und Abschluss vollständig per App an. Neukunden müssen lediglich ein Foto von sich, ihrem Führerausweis und ihrem Fahrzeug senden, das anhand von Geolokalisierung und Behördendaten geprüft wird. Der gesamte Self-Service ist in wenigen Minuten erledigt – mit garantiertem Ergebnis.
Auf dem Weg zum hybriden Modell
KI zeichnet sich im Versicherungswesen klar am Horizont ab – doch wer schon einmal mit einem Chatbot zu tun hatte, weiss: Von einer ausgereiften, eigenständigen Technologie ist sie noch weit entfernt. Sie braucht weiterhin menschliche Steuerung, und die Nachfrage nach von Menschen geführten Kundeninteraktionen wird ohnehin nicht verschwinden. Selbst die beste KI käme kaum an die Kundenbeziehungen heran, die in persönlichen Gesprächen entstehen.
Dennoch kann digitale Technologie Versicherern helfen, einen wirkungsvollen und einprägsamen Kundenservice zu bieten. Auch wenn es paradox erscheinen mag: Der durchdachte Einsatz jedes digitalen Kanals kann menschliche Kompetenzen ergänzen statt ersetzen. Die logische Konsequenz dieser Strategie ist ein hybrides CX-Modell, bei dem ein Versicherungsagent in verschiedenen Phasen der Customer Journey unterstützen kann.
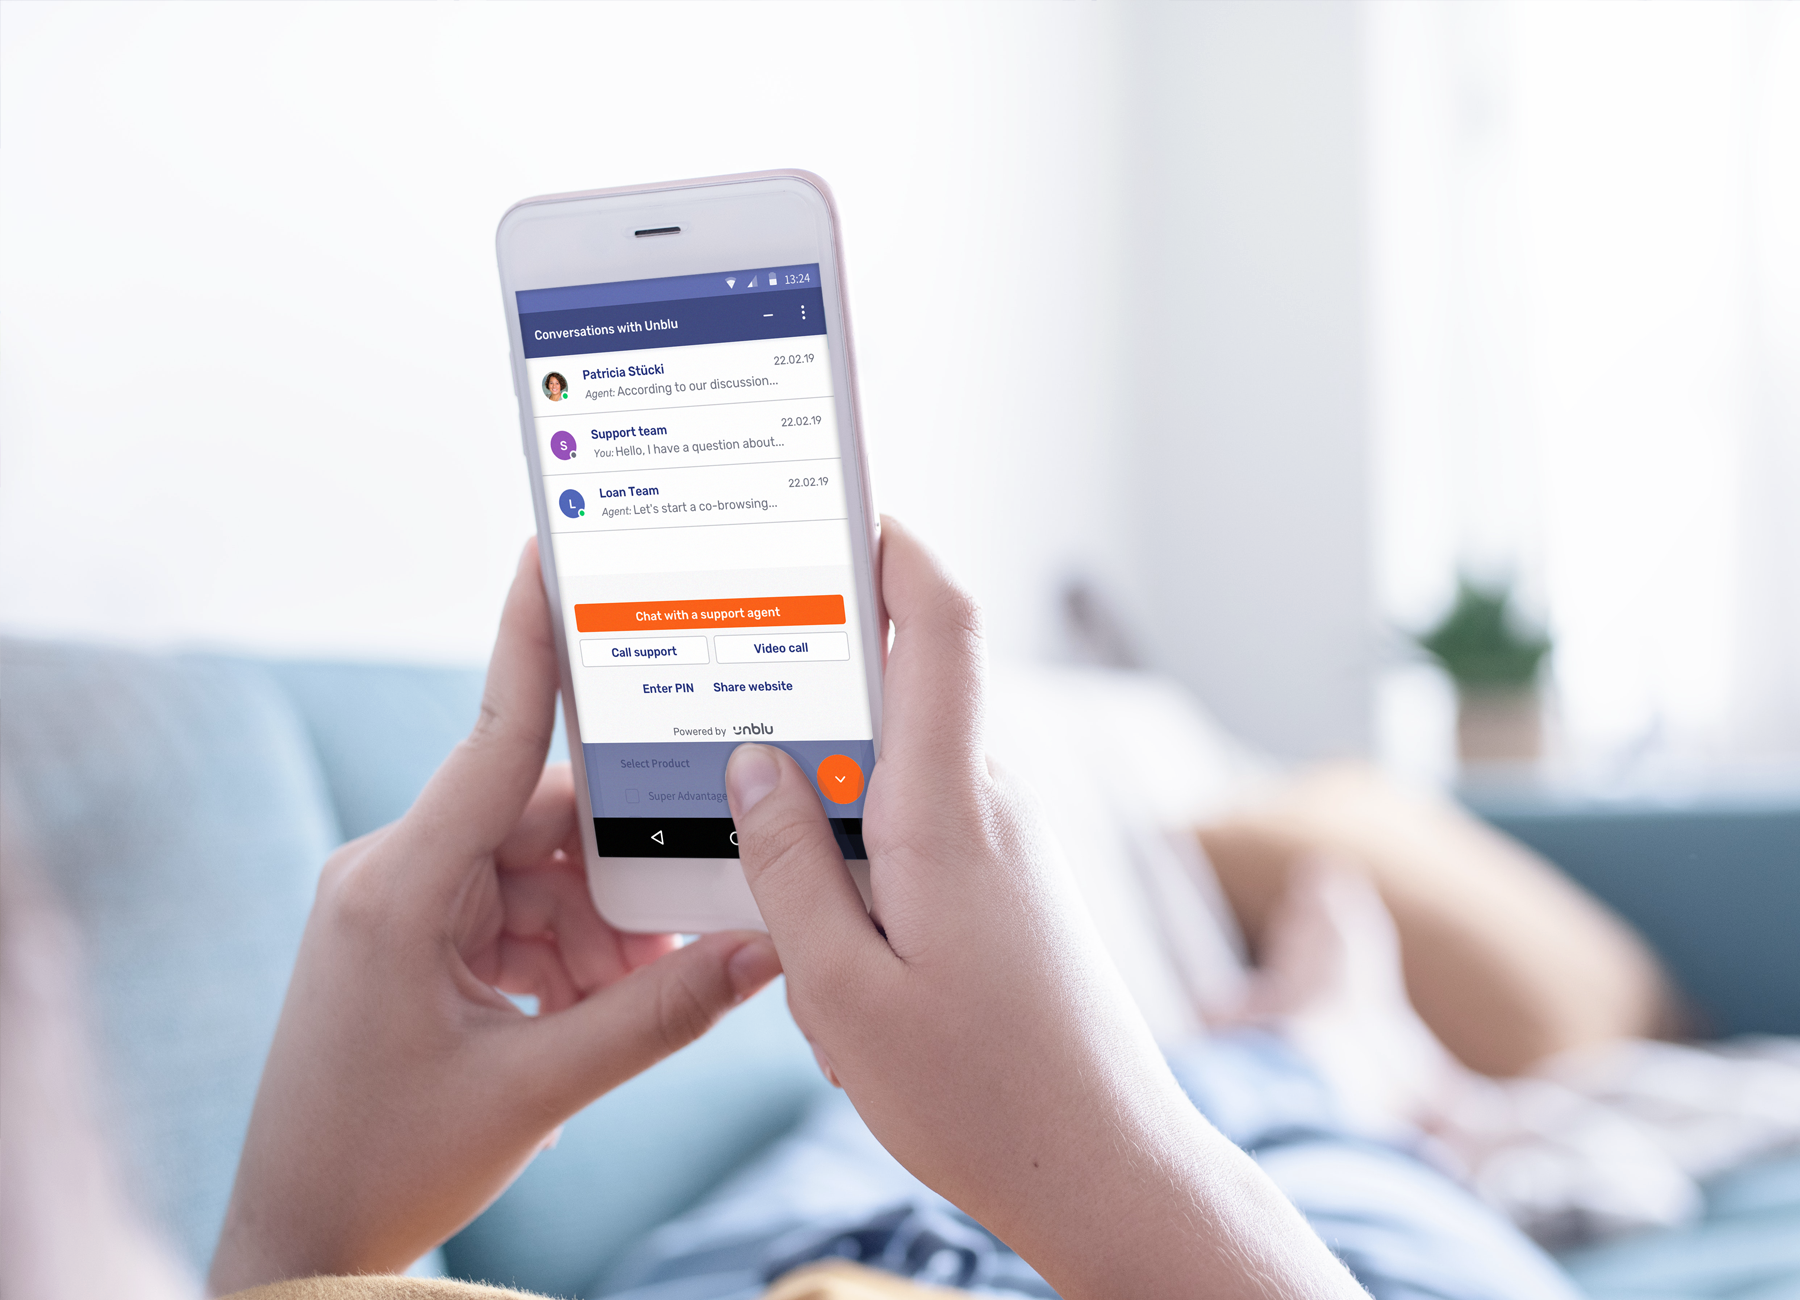
Ein Beispiel aus der Branche ist die gelungene Umsetzung bei der Schweizer Krankenversicherung Sanitas: ihre Videoanruf-Funktion, unterstützt durch ein Co-Browsing-Tool und Terminplanungsfunktionen. Ein solch umfassender Stack bildet das persönliche Erlebnis eines physischen Termins nach, bei dem der Agent den Kunden durchgängig durch die Versicherungsprozesse führt. Mit Co-Browsing lassen sich sogar relevante Unterlagen gemeinsam prüfen.
Automatisierung alltäglicher Prozesse – vom Underwriting bis zur Schadenbearbeitung
Versicherer erkennen zunehmend die Vorteile von Robotic Process Automation für alltägliche, repetitive Aufgaben. Der US-Versicherer Clearcover gehört zu den Vorreitern der Automatisierung: Er hat eine KI-basierte Schadenbearbeitung entwickelt, die Deckungen genehmigen und Auszahlungen für berechtigte Schäden beschleunigen kann. Für Kunden lässt sich der gesamte Prozess über eine Mobile App abwickeln.
Über die Schadenbearbeitung hinaus zeigt sich das Potenzial von KI und Digitalisierung auch in der Policenverwaltung und Risikobewertung. In der Cloud gespeicherte Dateien lassen sich mit Algorithmen analysieren, um die Bearbeitung zu beschleunigen, und KI kann Versicherer auch beim Abruf von Daten für das Reporting unterstützen.
KI unterstützt zudem die Personalisierung von Versicherungsleistungen. Machine-Learning-Funktionen können fundierte Empfehlungen für Makler generieren, indem sie Kundenverhalten und neue Daten analysieren – vom Umzug bis zum neuen Auto.
Hippo Insurance ist ein Insurtech mit einem digitalen Angebot, das die Nachfrage nach Personalisierung aufgreift. Das Unternehmen stellt Kunden Smart-Home-Geräte zur Verfügung, die Daten zu Brand-, Wasser- und Einbruchsrisiken erfassen. Das macht Wohnungen nicht nur sicherer – dieses nutzungsbasierte Versicherungsmodell beschert Kunden auch datenbasierte Einsparungen bei der Prämie, weil weniger Schäden im Haushalt entstehen.
Embedded Insurance
Die Verbreitung digitaler Kundenplattformen hat Embedded Insurance hervorgebracht. Dabei werden Versicherungspolicen als native Funktion auf verschiedenen branchenspezifischen Marktplätzen angeboten. In der Praxis kann jemand, der eine Reise bucht, auf derselben Plattform eine Reiseversicherung abschliessen – das reduziert Reibung beim Kauf.
Treiber dieser Entwicklung sind alternative Anbieter: Ökosystem-Orchestratoren wie Tesla drängen etwa in die Autoversicherung. Etablierte Versicherer haben das registriert, und viele suchen nach neuen eingebetteten Vertriebskanälen für ihre Produkte und Services (Forrester). Da der Embedded-Insurance-Markt bis 2030 voraussichtlich 722 Milliarden US-Dollar an gebuchten Bruttoprämien (GWP) ausmachen wird, dürften viele Unternehmen bald versuchen, ihr Engagement in diesem Bereich auszubauen (InsTech London).
Unblu für digitale Versicherungserlebnisse
Für Unternehmen und Versicherungsverantwortliche, die ein ganzheitliches Versicherungserlebnis schaffen wollen, das den digitalen Anforderungen gerecht wird, ist Unblu das fehlende Glied in der Kette. Mit einer einzigen Suite integrierter Kommunikationsfunktionen macht Unblu aus einer Self-Service-Plattform eine Mehrbenutzer-Anwendung, mit der Sie Ihre Kunden unterstützen und mehr Abschlüsse erzielen. Der internationale Versicherungskonzern AON sowie die Schweizer Versicherer Smile und EGK sind nur einige der über 150 Finanzinstitute, die mit Unblu einen besseren Service für ihre Kunden bieten.
Der nächste Schritt von Unblu