


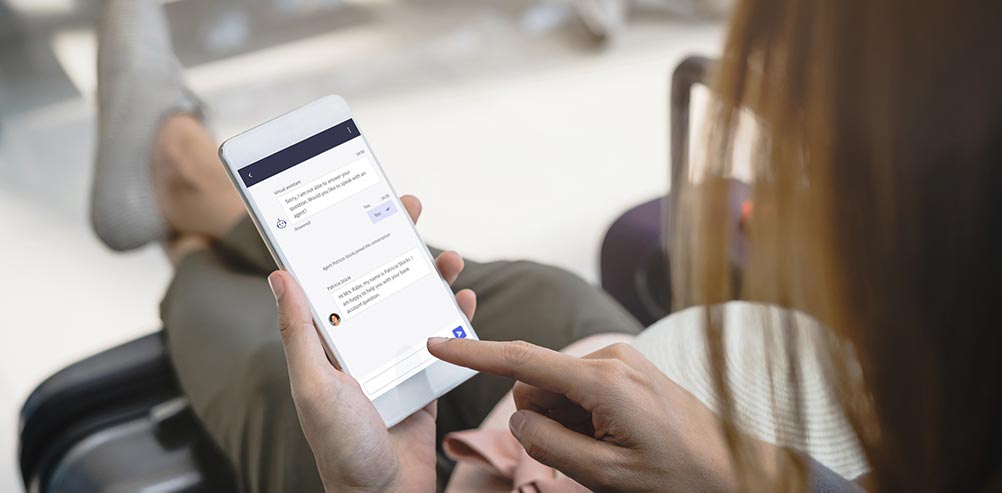
Mit der zunehmenden Automatisierung im Service spielt künstliche Intelligenz (KI) eine immer grössere Rolle für exzellenten Kundenservice – auch im digitalen Banking.
Nehmen wir Chatbots, die das Gesprächserlebnis von Kunden im Kontakt mit Marken grundlegend verändert haben. Dank Fortschritten im Natural Language Processing können Chatbots rund um die Uhr und ganz nach Bedarf der Kunden relevante Auskunft geben. Mit dieser Technologie können Banken Zeit sparen und die Kundenzufriedenheit steigern – so zumindest die Theorie.
Die Trends in der Chatbot-Branche sind insgesamt positiv, haben aber auch eine Reihe von Bedenken und Schwachstellen hervorgebracht, die sich auf das Erlebnis von Bankkunden auswirken.
Da ist zum Beispiel die Sicherheit – im Finanzbereich eine zentrale Frage. Können Kunden darauf vertrauen, dass Interaktionen über eine digitale Schnittstelle vollständig compliant sind? Ebenso müssen wir hinterfragen, inwieweit Chatbots Kundenanfragen bewältigen können. Bei einfachen Transaktionen oder Fragen gibt es selten Probleme. Doch was passiert, wenn ein Kunde eine Zahlung beanstanden möchte oder andere komplexe Probleme zu lösen hat?
Der Chatbot-Markt wächst, und Finanzinstitute tun gut daran, die Technologie zu nutzen. Die Analyse der Trends hilft jedoch sicherzustellen, dass die Einführung neuer Technologien nicht zulasten zentraler Faktoren wie Sicherheit, Vertrauen und Qualität des Supports geht.
1 // Die Nutzung von Chatbots nimmt zu
Statistiken zeigen, dass Kunden auf die Technologie ansprechen und sie nutzen. Laut einer Studie von Juniper Research steigt die Zahl der weltweiten Zugriffe auf Chatbot-Messaging-Apps von 3,5 Milliarden im Jahr 2022 auf 9,5 Milliarden bis 2026.
Dieser Anstieg hängt jedoch direkt mit der grösseren Verfügbarkeit zusammen. Die Chatbot-Branche ist zwar um 169 % gewachsen, getrieben wurde dies aber vor allem durch die zunehmende Einführung von Omnichannel-Strategien im E-Commerce und die wachsende Integration von Chatbots in Messaging-Plattformen. Mit anderen Worten: Eine höhere Nutzung bedeutet allein aufgrund dieses Trends nicht zwingend eine höhere Zufriedenheit.
2 // Chatbot-Technologie wird intelligenter
Ein häufiger Kritikpunkt an Chatbot-Technologien sind ihre Grenzen. Einfache Chatbots können zwar wenig komplexe Aufgaben automatisieren und einfache Kundenanfragen bearbeiten, doch bei schwierigeren Anliegen ist menschliche Interaktion unverzichtbar.
Laut einem aktuellen Forrester-Bericht sind jedoch ausgereiftere Chatbots im Kommen. Dem Bericht zufolge werden sie zu einer zuverlässigen, etablierten Lösung und machen die Schwächen früherer Modelle teilweise wett.
Viele dieser Verbesserungen drehen sich um Conversational AI. Anfänglich war die Begeisterung für Chatbots gross, doch bald setzte sich die Erkenntnis durch, dass sie meist enttäuschen – vor allem jene von Unternehmen, die Chatbots in erster Linie als IT-Projekt betrachten.
Dieses Scheitern führte zu einem neuen Fokus auf Conversation Design, das bewährte Prinzipien guten Designs nutzt, um Organisationen beim Kurswechsel hin zu besseren, funktionaleren Chatbots zu helfen.
Zudem zeigt sich, dass Unternehmen, die auf Conversation Design setzen, die Absicht der Kunden besser einordnen und erkennen können, welche Anfragen Chatbots bewältigen können. So können sie die Persönlichkeit des Chatbots bewusst gestalten und auf die Marke abstimmen, statt sie dem Zufall zu überlassen. Solche Chatbots erkennen menschliche Äusserungen beispielsweise präziser – noch bevor das Machine-Learning-Training beginnt.
3 // Automatisierung und KI gewinnen an Bedeutung
Automatisierung verändert das digitale Banking: Künstliche Intelligenz kann heute verschiedene Aufgaben übernehmen, die früher Beratern vorbehalten waren. In Nordamerika wären 79 % bereit, computergenerierte Anlageberatung zu erhalten, und ein ähnlicher Anteil würde sich bei einer Kontoöffnung gerne von einem Bot beraten lassen.
Künstliche Intelligenz im Banking ist auf dem Vormarsch und wird in den unterschiedlichsten Geschäftsbereichen eingesetzt. Fast alle Banken nutzen KI derzeit zumindest in gewissem Umfang oder planen dies in den nächsten drei Jahren.
Diese Nutzung erstreckt sich zudem auf praktisch alle Geschäftsbereiche, vom Betrieb bis zum Kundensupport. Zu den wichtigsten Wachstumsbereichen der Zukunft gehören personalisierte Anlagen (17 % planen die Einführung in den nächsten 1–3 Jahren), Kreditscoring (15 %) und Portfoliooptimierung (13 %).
4 // Kunden bevorzugen Live Chat gegenüber Chatbots
Ein weiterer wichtiger Aspekt von KI im Kundenengagement ist der Einsatz von Chatbots. Als sichtbarste und am häufigsten genutzte Self-Service-Option kommen Bankkunden regelmässig mit Chatbots in Kontakt. Schlechte Serviceerlebnisse haben jedoch viele Wünsche offengelassen.
Während 66 % der Kunden mit Online-Chat (der sie mit einem menschlichen Agenten verbindet) zufrieden sind, waren nur 26 % der Kunden mit KI-gestützten Chatbots zufrieden.
Zudem möchten über 80 % der Kunden, die in den letzten 12 Monaten Chatbots für Produktanfragen genutzt haben, dies nicht wieder tun – und 46 % gaben an, lieber in die Filiale zu gehen.
5 // Hybride Lösungen sind am vielversprechendsten
Trotz ihrer Erfolge können Chatbots die Nuancen menschlicher Gespräche noch nicht vollständig nachbilden und können sich negativ auf die Kundenloyalität auswirken. Deshalb spielen Berater eine wichtige Rolle. Die ideale Lösung für ein besseres Nutzererlebnis ist eine Kombination aus Chatbots und Live Chat, bei der Kunden bei komplexen Anliegen wie Zahlungsstreitigkeiten an einen Berater weitergeleitet werden können.
Kunden möchten digital und ganz nach ihren Bedürfnissen mit ihrer Bank kommunizieren – aber auch die Möglichkeit haben, für zusätzliche Sicherheit und ein persönliches Erlebnis mit einem echten Menschen zu sprechen.
KI ist im Kundenservice zweifellos auf dem Vormarsch – doch wer schon einmal mit einem Chatbot interagiert hat, weiss, dass sie noch weit davon entfernt ist, eine ausgereifte und eigenständige Technologie zu sein. Sie braucht nach wie vor menschliche Steuerung, und die Nachfrage nach menschlich geführten Kundeninteraktionen bleibt ohnehin bestehen. Selbst die beste KI käme kaum an die Kundenbeziehungen heran, die in persönlichen Gesprächen entstehen.
Eine Umfrage von Deloitte zeigt, dass Konsumenten digitale Kanäle weiterhin für einfache Transaktionen nutzen werden, sich für komplexere Produkte und Dienstleistungen wie Hypotheken und Finanzberatung aber eine persönliche Betreuung wünschen.
Es überrascht daher nicht, dass hybride Erlebnisse bei Effektivität, Einfachheit und Emotion besser abschneiden als rein digitale oder rein physische Erlebnisse.
6 // Die Sicherheit der Kunden hat oberste Priorität
Jede neue Technologie auf dem Markt wirft zwangsläufig Sicherheitsfragen auf. Im Banking, wo es um Geld geht, ist es entscheidend, das Vertrauen der Kunden durch strenge Sicherheitsprüfungen neuer Technologien zu erhalten.
Bei Chatbots können Sicherheit und Datenschutz längst nicht mehr nachträglich bedacht werden. Da der Markt zunehmend zielorientierte virtuelle Assistenten einsetzt, werden Funktionen wie das Schwärzen sensibler Daten und die Bereinigung von Nutzereingaben zum Standard.
Auch wenn Sicherheit grundsätzlich Standard sein muss, werden fortschrittliche Sicherheitsfunktionen zunehmend zum Unterscheidungsmerkmal. Zu den bemerkenswerten Funktionen führender Anbieter gehören die transparente Kommunikation darüber, wie Nutzerdaten geschützt werden, kontextbezogene Nutzerauthentifizierung sowie unterstützende Technologien wie integriertes Geofencing.
7 // Instant-Messaging-Apps werden immer beliebter
Instant-Messaging-Apps scheinen Conversational-AI-Plattformen und traditionellere Kommunikationswege bei der Kontaktaufnahme mit Unternehmen zu überholen. Laut aktueller Forrester-Studie haben im vergangenen Jahr 34 % der französischen, 39 % der britischen und 43 % der US-amerikanischen Konsumenten textbasierten Chat genutzt, um mit einer Marke zu kommunizieren und Hilfe zu erhalten.
Und das nicht nur über markeneigene Kommunikationskanäle. In den USA beispielsweise haben insgesamt 28 % eine Social-Media-Plattform eines Drittanbieters wie WhatsApp, Instagram oder Facebook Messenger genutzt, um in Echtzeit mit einem Kundenservice-Agenten eines Unternehmens zu kommunizieren.
8 // Chat überholt virtuelle Assistenten
Sprachtechnologie bleibt ein wachsender Trend, und digitale Sprachassistenten wie Amazons Alexa oder Google Home werden immer verbreiteter. Bei virtuellen Kundenassistenten liegt Chat jedoch vor Sprach- oder digitalen persönlichen Assistenten.
Das liegt vor allem daran, dass es im Vergleich zu Sprache weit mehr Chat-Installationen und Anwendungsfälle gibt. Die Trends zeigen, dass Konsumenten oft mit Chatbots beginnen, bei komplexeren Gesprächen aber sehr schnell zu Menschen oder Live Chat wechseln.
Mit Sprache ist das nicht möglich, da Marken diese Anwendungen nur für eine begrenzte Zahl von Aufgaben entwickeln, etwa die Internetsuche oder die Steuerung vernetzter Geräte im Auto oder zu Hause.
Künftig werden führende Finanzdienstleister ihre Chatbots und Spracherlebnisse zu virtuellen Assistenten weiterentwickeln, die ein breites Spektrum an Services bieten. Dazu dürften proaktive Benachrichtigungen, Spartipps und Produktempfehlungen gehören – und letztlich die Unterstützung der Kunden bei der besseren Verwaltung ihrer Finanzen.
Tatsächlich nutzen Kunden bereits smarte Lautsprecher für einfache Bankgeschäfte, und der Markt wächst. 2021 nutzten 30 % der US-amerikanischen Online-Erwachsenen mit Bankkonto einen smarten Lautsprecher, um ihren Kontostand abzufragen. In Grossbritannien haben 30 % Geld an eine andere Person überwiesen, und in Kanada haben 22 % der Personen mit Bankkonto Geld zwischen eigenen Konten transferiert.
Obwohl smarte Lautsprecher zunehmend für Finanzinteraktionen genutzt werden, zeigt eine Forrester-Studie, dass Bankkunden Sprachassistenten gegenüber weiterhin skeptisch sind – vor allem aus Sicherheits- oder Datenschutzgründen.
9 // Das Misstrauen gegenüber Chatbots bleibt hoch
Trotz der vielen Vorteile von Chatbots ist das Misstrauen unter Konsumenten weit verbreitet. Tatsächlich fühlt sich nur eine Minderheit der Kunden wohl dabei, im Finanzbereich virtuelle Agenten für den Kundenservice zu nutzen.
Das variiert jedoch je nach Art der Interaktion. Während rund ein Drittel der europäischen und amerikanischen Kunden Natural-Language-Processing-Technologie bei einfachen Finanzaufgaben vertraut, tun dies bei komplexen Finanzaufgaben fast zwei Drittel nicht.
Ebenso nutzt nur ein Bruchteil der Kunden Sprachassistenten für die Interaktion mit ihrem Finanzdienstleister. Erwartungen, Nutzung und Akzeptanz von Chatbots und Sprachassistenten hinken im Finanzbereich aufgrund der Komplexität finanzieller Interaktionen und Datenschutzbedenken anderen Branchen hinterher.
Chatbot-Software & Unblu
Insgesamt sind die Chatbot-Trends für Finanzinstitute vielversprechend – sofern das Kundenerlebnis und die Anliegen der Kunden im Mittelpunkt stehen. Mit der Chatbot-Integration von Unblu bieten Sie Ihren Kunden das perfekte hybride Erlebnis: Chatbot-Interaktionen kombiniert mit der persönlichen Note einer Beraterin oder eines Beraters.
Im Einklang mit den wichtigsten Erkenntnissen ermöglicht unsere Software Kunden einen nahtlosen Wechsel zwischen dem Chat mit einem virtuellen Assistenten und dem Gespräch mit einem echten Menschen – und schlägt so eine Brücke zwischen digital und persönlich. Buchen Sie hier eine Demo, um mehr zu erfahren.
Thinking outside the bots
Der nächste Schritt von Unblu



