Wie so vieles in der Branche hat sich auch das Konzept der Loyalität verändert. Traditionell setzten Banken Markenbekanntheit mit Kundenloyalität gleich – und lange Zeit funktionierte das. Doch beim heutigen Verhalten der Konsumenten hängen loyalitätsstiftende Bankinteraktionen weniger an einem vertrauten Logo als am Erlebnis – einem nahtlosen Erlebnis, bei dem Kunden ihre Rechnungen einfach bezahlen und ihr Geld bequem bewegen können. Viele Banken müssen diese neue Realität und den Perspektivenwechsel der Kunden erst noch nachvollziehen. Der Wert ihrer Marke liegt nicht mehr darin, wie gut sie das Geld ihrer Kunden verwahren, sondern darin, wie gut sie es Kunden ermöglichen, es sicher und nahtlos zu bewegen – und sie dabei in ihren Entscheidungen zu unterstützen. Wie The Financial Brand es sieht, wird das Konzept der Loyalität im Banking angesichts des Konsumentenverhaltens und technologischer Umbrüche, die den gesellschaftlichen und wirtschaftlichen Wandel in nie dagewesenem Tempo vorantreiben, nicht infrage gestellt oder verdrängt. Vielmehr wird es neu erfunden – persönlich und angenehm.
Loyalität = Personalisierung
Laut der Boston Consulting Group ist Personalisierung einer der wichtigsten Treiber für Kundenzufriedenheit und wirtschaftlichen Wert im Banking.
Personalisierung bedeutet, Interaktionen einfach, bequem und relevant zu gestalten. Doch es Kunden einfach zu machen, ist für Banken nicht einfach – wo also anfangen?
Persönlich = mobil
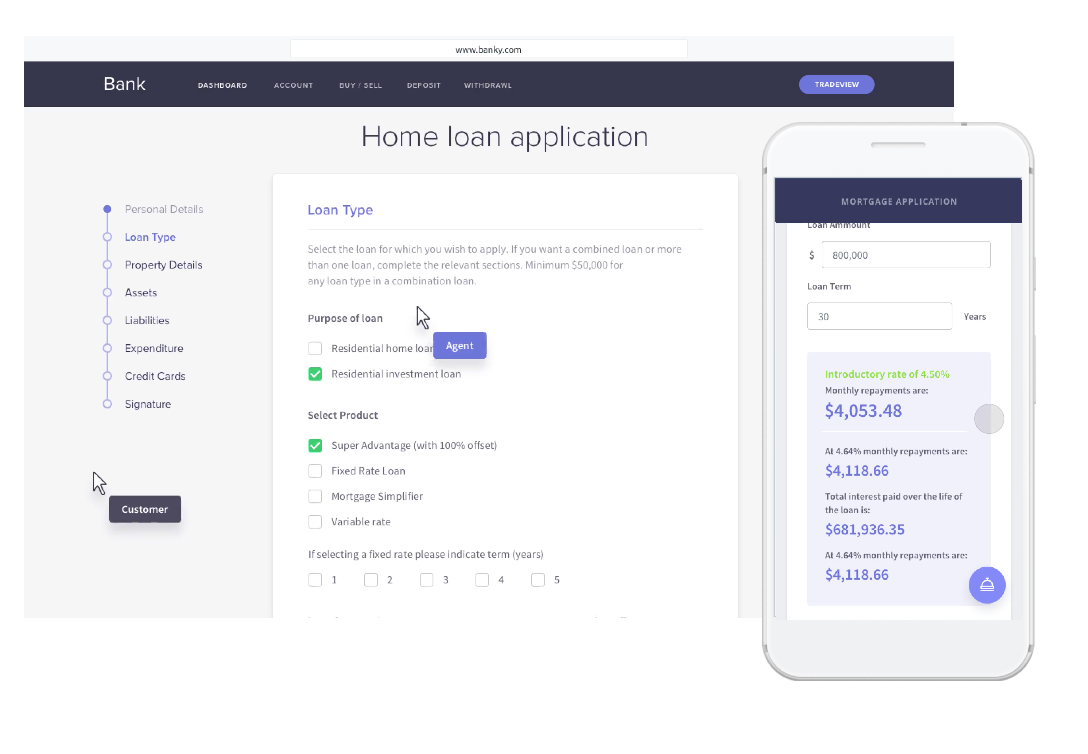
Personalisierung bedeutet oft, Interaktionen mobil zu machen. Mobile Apps haben an Bedeutung gewonnen, weil sich Routineinteraktionen damit jederzeit und überall einfach erledigen lassen. Laut einer aktuellen globalen Konsumentenumfrage von Bain spielen Apps heute eine zentrale Rolle in Vertrieb und Service. Fast ein Drittel der Vertriebs- oder Serviceinteraktionen im vergangenen Quartal fand mobil statt.
Doch mobile Angebote müssen einfach und intuitiv sein. Idealerweise kommt eine Mobile App einem Besuch mit einem einzigen Klick so nahe wie möglich und erlaubt es Kunden, ihren Kontostand ohne Login abzufragen. Eine App, deren Login doppelt so lange dauert und die keine Sofortbenachrichtigungen bietet, ist nicht einfach. Ausgaben, die erst Tage nach einer Transaktion erscheinen, sind nicht erfreulich. Monatliche Auszüge ohne Einblick in das Ausgabeverhalten oder Tools zur Budgetplanung sind nicht hilfreich. Banken müssen sich daher bewusst sein, dass ihre (halbherzigen) mobilen Bemühungen die Loyalität nicht untergraben dürfen.
Personalisierung = in Digital investieren
Laut einem aktuellen Artikel von McKinsey war Banking einst ein Spiel der lokalen Grösse: Mehr Filialen führten zu einem höheren Anteil an Einlagen. Die Digitalisierung macht diese Gleichung komplizierter. „In den kommenden Jahren wird die digitale Präsenz die lokale Grösse überwiegen, und erhebliche digitale Investitionen werden daher weiterhin höheres Wachstum oder einen höheren ROE ermöglichen.“
Für traditionelle Banken oder Nachzügler bei der digitalen Transformation ist jedoch nicht alles verloren. Mit Open Banking und offenen Programmierschnittstellen (APIs) lässt sich ein frustrierendes mobiles oder digitales Erlebnis in etwas Sinnvolles verwandeln. Banken können eine Drittanbieter-„Schicht“ nutzen, um ihre digitalen Systeme zu erweitern und die nahtlosen, persönlichen Erlebnisse zu schaffen, die Kunden wünschen. Denn für Kunden zählt, wie gut sie ihre täglichen Interaktionen erledigen können. Laut einer globalen Konsumentenumfrage von Bain wird der Kampf im alltäglichen Banking gewonnen oder verloren, weil diese täglichen Interaktionen den Net Promoter Score beeinflussen. Banken haben also gute Gründe, ihre digitale Transformation voranzutreiben – die tieferen Kosten und die Tatsache, dass digitale Interaktionen, besonders mobile, bei Routinetransaktionen durchgehend mehr Kundenbegeisterung auslösen als traditionelle Kanäle.
Natürlich sind und bleiben Mitarbeitende entscheidend für den Aufbau von Loyalität, insbesondere bei komplexen Produkten, im Service und in der persönlichen Beratung. Doch die Art, wie sie mit Kunden interagieren, verändert sich. Statt in der Bank werden sie wahrscheinlich per mobilem Chat oder Video kommunizieren. Das gibt Banken einen weiteren Weg, begeisternde Interaktionen zu bieten. So kann eine Beraterin beispielsweise den Papierkram reduzieren (eine grosse Erleichterung) und Kunden gleichzeitig mit modernsten digitalen Tools beraten. Mit der richtigen Mischung aus menschlicher Expertise und digitalen oder mobilen Tools können Banken kundenzentrierter werden, Schwachstellen beheben und individuell auf Kunden eingehen – alles Interaktionen, die Loyalität schaffen.
Banken sollten sich an dem idealen, loyalitätsstiftenden Erlebnis orientieren, das sie anstreben – es ist angenehm und persönlich. Ebenso sollte die Förderung von Loyalität nicht als Technologie- oder Compliance-Initiative betrachtet werden, die Banken aufgrund neuer Gesetze und Kundenwünsche aufgezwungen wird. Es ist einfacher und menschlicher: das ständige Bestreben, eine Bank zu werden, die jedem einzelnen Kunden zuhört und mit ihm kommuniziert.
Der nächste Schritt von Unblu