Das Corporate bzw. Commercial Banking für KMU steht vor einer besonderen Herausforderung: Die Produkte und Prozesse in diesem Bereich sind zweifellos komplexer als im Retail oder Private Banking.
Das heisst aber nicht, dass sich Firmenkundenbanken nicht etwas bei ihren Kollegen aus dem Retail und Private Banking abschauen können – insbesondere, wenn es um den Wert der Servicequalität geht. Ein besseres Kundenerlebnis verschafft weitreichende Wettbewerbsvorteile und kann neue Wachstumsfelder eröffnen, vor allem beim Onboarding und bei Mehrwertlösungen.
Hinzu kommt: Besserer Service kann dazu beitragen, Transparenz in die zugegebenermassen vielfältigen und oft undurchsichtigen Gebührenstrukturen zu bringen, die im Firmenkundengeschäft notwendig sind.
Fest steht: Eine höhere Servicequalität ist im Corporate Banking unverzichtbar – und die digitale Transformation ist der Schlüssel dazu.
Reicht es, die digitale Transformation anzunehmen?
Die Idee, „die digitale Transformation anzunehmen“, steht schon seit Jahren auf der Agenda. Ein aktueller Artikel von Accenture legt jedoch nahe, dass die Erneuerung von Altsystemen allein nicht ausreicht.
Dort heisst es: „Das Commercial Banking befindet sich an einem strategischen Wendepunkt. Mit Blick auf die nächsten fünf Jahre und darüber hinaus lautet die Frage nicht mehr, wie man mit dem Wandel Schritt hält – sondern wie man ihn anführt.“
Der Artikel, der Trends im Corporate Banking rund um digitale Assets beleuchtet, streift aktuelle Themen wie generative KI und Risikomanagement. Einer der überzeugendsten Punkte betrifft jedoch das Transaction Banking als neuen Wachstumsmotor.
Die These lautet: „Banken richten das Transaction Banking neu auf Wachstumschancen aus – und denken Onboarding, Service und Mehrwertlösungen in den Bereichen Zahlungsverkehr, Cash Management, Handelsfinanzierung und Treasury-Services neu.“
Damit ist der Kern der Sache getroffen: Wertschöpfung kann aus der Servicequalität entstehen. Und auch wenn dieses Potenzial im Firmenkundengeschäft derzeit noch zu wenig genutzt wird, ist es nicht der einzige mögliche Vorteil, wenn man im Rahmen der digitalen Transformation stärker auf Service setzt.
Herausforderungen bei Gebührenstrukturen
Der jüngste Zinsrückgang führt dazu, dass Firmenkundenbanken stärker auf Gebührenstrukturen angewiesen sind, um Erträge zu erzielen. Das kommt bei Kunden jedoch nicht immer gut an – vor allem wegen mangelnder Transparenz.
Eine aufschlussreiche Statistik von EY zeigt: „Die Transparenz globaler Bankgeschäfte stellt für über 80 % der Unternehmen eine Herausforderung dar, und mehr als 60 % sind mit der Klarheit ihrer aktuellen Bankgebühren unzufrieden.“
Komplexe Gebührenstrukturen sind im Corporate Banking notwendig – umso wichtiger ist ihre Optimierung. Die Lösung von EY umfasst drei Elemente:
- Eine solide Bankenstrategie.
- Robuste Prozesse und Kontrollen für Effizienz und Risikomanagement.
- Eine transparente Analyse der Bankgebühren.
EY betont jedoch, dass das Bindeglied für all dies das Management der Bankbeziehung ist. Wie man es auch betrachtet – ob bei der Neuausrichtung des Transaction Banking auf Wachstumschancen oder bei der Optimierung der Gebührenstruktur (gerade in einem Niedrigzinsumfeld): Das Serviceniveau ist entscheidend.
Strategien für die digitale Transformation im Corporate Banking
Damit kommen wir zurück zur Bedeutung der Kommunikation im Corporate Banking, die in der Vergangenheit oft zu kurz kam. Bevor wir auf die einzelnen Tools eingehen, lohnt sich jedoch ein strategischer Überblick darüber, welchen Nutzen sie bringen können.
Die Rolle digitaler Interaktionstools
Im Kern wird Servicequalität dann zum Wettbewerbsvorteil, wenn digitale Kanäle schnellere, besser zugeschnittene Kundenerlebnisse ermöglichen. Tools wie Co-Browsing und sicheres Messaging heben Onboarding und laufenden Service auf ein neues Niveau und ermöglichen eine Zusammenarbeit in Echtzeit im Corporate Banking.
Digitale Lösungen tragen auch dazu bei, komplexe Gebührenstrukturen verständlich zu machen: Banker können Kunden in Echtzeit durch die Preisgestaltung führen, was Reibung reduziert und Transparenz schafft. Eingebettet in ein nahtloses Omnichannel-Ökosystem sorgen diese Funktionen für Kontinuität über alle Touchpoints hinweg – ob die Interaktion mit einer sicheren Nachricht beginnt, per Video fortgesetzt wird oder in ein Telefonat mit aktivem Co-Browsing übergeht. KI-gestützte Unterstützung für Berater erhöht die Reaktionsfähigkeit zusätzlich, indem sie Erkenntnisse liefert, Next Best Actions vorschlägt oder Daten vorausfüllt – so können sich Fachleute auf den Beziehungsaufbau statt auf Routineaufgaben konzentrieren.
Einfachheit im Kern
Im Kern ist die Strategie ganz einfach: Workflows optimieren, um die Effizienz zu steigern und die Qualität sowie die technischen Möglichkeiten von Kundeninteraktionen und Zusammenarbeit zu verbessern. Die Stärke dieses kombinierten Erlebnisses (das zu höherer Zufriedenheit führt) ist eine bedeutende, bislang ungenutzte Wertquelle.
Die Beziehung durch digitale Interaktion stärken
Schauen wir uns nun genauer an, mit welchen Unblu-Tools Firmenkundenbanken den Beziehungsaufbau verbessern und neue Wertschöpfungsquellen erschliessen können.
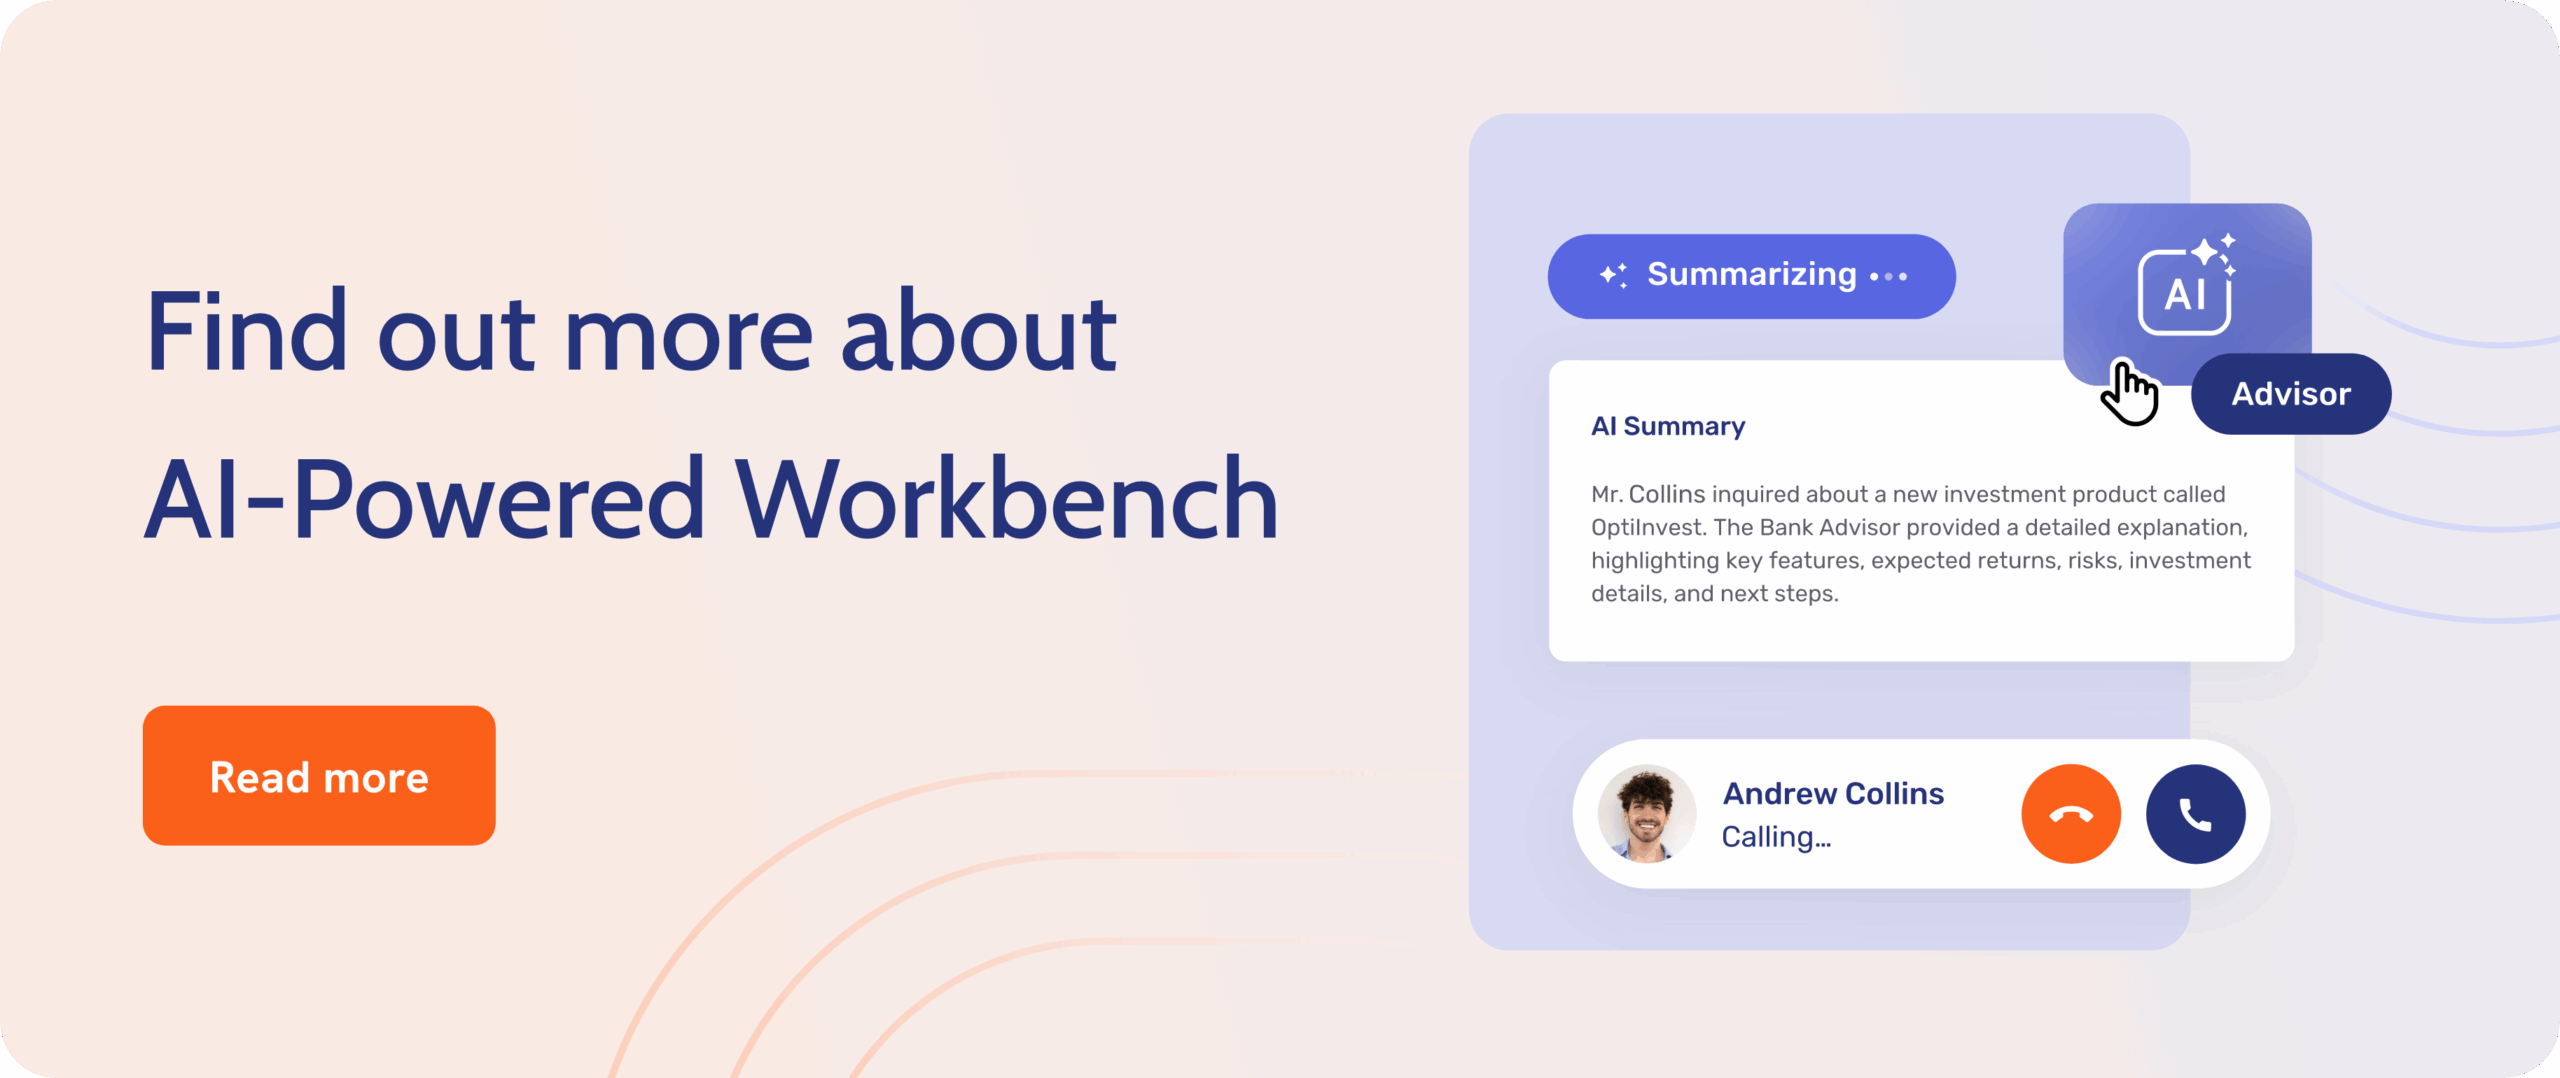
AI-Powered Workbench
Ein einheitliches Kundenerlebnis vom Onboarding bis zur laufenden Beziehung ist nur mit ausgereiften internen organisatorischen Fähigkeiten möglich. Die AI-Powered Workbench bietet KI-gestützte Tools, die Agenten und Beratern vor, während und nach jeder Interaktion vollständigen Kontext und volle Kontrolle geben. Prozessautomatisierung mit einer einzigartigen menschlichen Note.
Collaboration-Tools
Komplexe Vorgänge erfordern intensive Phasen der Zusammenarbeit – ob bei Recherchen, der Überarbeitung von Dokumenten oder der Erklärung von Produkten. Online ist es oft schwierig, das Mass an Zusammenarbeit zu erreichen, das für vollständige Transparenz nötig ist.
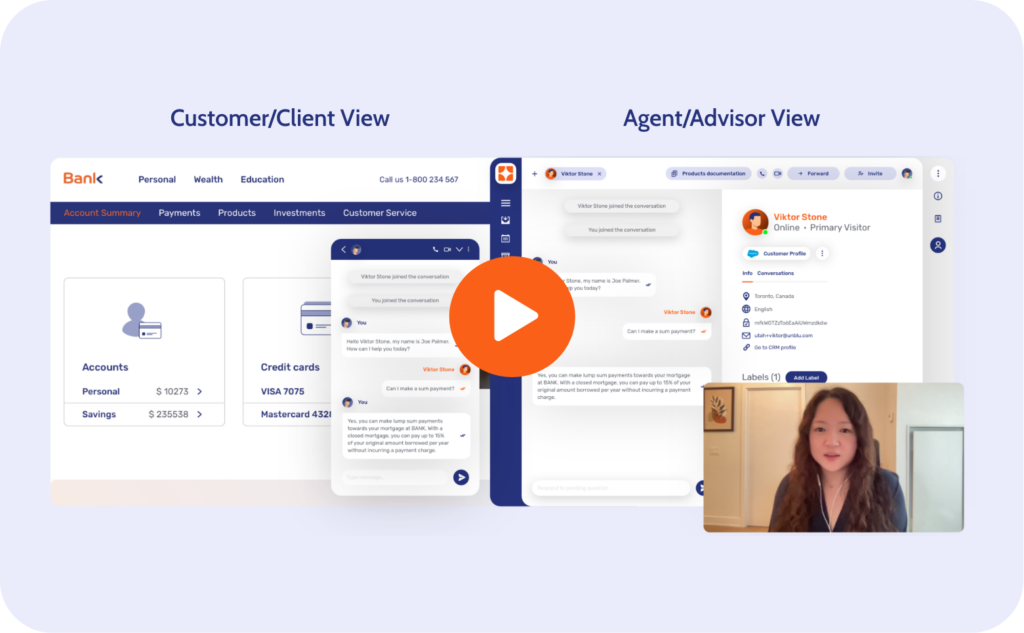
Die Collaboration-Tools von Unblu bieten einzigartige Möglichkeiten für unterschiedliche Kontexte: Embedded Co-Browsing für die gemeinsame Recherche am Desktop, Co-Apping für eine mobile, native Zusammenarbeit in der App oder im Wealth-Portal sowie Document Collaboration.
Document Collaboration wurde speziell dafür entwickelt, selbst komplexeste Überarbeitungen von Dokumenten zu unterstützen – mit sicheren Funktionen zum Markieren und Kommentieren sowie einer digitalen Signatur zur Erfassung von Einwilligungen.
Secure Messenger
Die persönliche Beziehung zwischen Berater und Kunde ist das Rückgrat jeder erfolgreichen Zusammenarbeit zwischen einer Bank und einem Unternehmen. Secure Messenger bietet eine natürliche und persönliche Form des Austauschs, die der Art entspricht, wie wir im Alltag kommunizieren.
Alle Nachrichten werden sicher gespeichert, sind über die AI-Powered Workbench zugänglich und erfüllen die Compliance-Anforderungen.
Video & Voice
Persönliche, menschliche Kommunikation ist bei wertvollen Interaktionen immer unbezahlbar. Mit Video & Voice können Berater und Kunden in einer sicheren, flexiblen Umgebung frei miteinander sprechen.
Zudem sind diese Interaktionen vollständig in die digitale Journey eingebettet und ermöglichen nahtlose Übergänge vom Chat oder Co-Browsing zu Video- und Sprachanrufen – ohne Tools von Drittanbietern und ohne Kontextverlust. Das Ergebnis: intensivere Interaktion, schnellere Entscheidungen und stärkere Kundenbeziehungen.
Wie Unblu Banken bei der Betreuung von KMU unterstützt
Wie also hat Unblu dazu beigetragen, die Kundenbetreuung im Corporate Banking zu beschleunigen?
Die Warschauer Bank mBank, gemessen an der Bilanzsumme die fünftgrösste Bank Polens, wollte die Qualität des Remote-Supports für ihre Firmenkunden im E-Banking-System mBank CompanyNet verbessern.
Dazu arbeitete sie mit Unblu zusammen, um einen schlankeren und persönlicheren Support zu bieten, indem ein Live-Chat-Kanal in das E-Banking-System eingebettet wurde. Ergänzt wurde dies durch die Einführung von Co-Browsing – als erste Bank in Polen, die diese Möglichkeit anbot. Das Ergebnis war ein schnellerer, bequemerer und effizienterer Zugangspunkt für Firmenkunden.
Servicequalität sichern bei einer Pariser Bank
Wer in einer neuen Grössenordnung arbeitet, muss gezielt dafür sorgen, dass das Serviceerlebnis auf hohem Niveau bleibt. Eine Bank mit Sitz in Paris stellte fest, dass allein ihre KMU-Kunden jeden Monat zwei Millionen Portalzugriffe von 100'000 einzelnen Besuchern generierten.
Die unvermeidlichen technischen und geschäftlichen Anfragen, die bei diesem hohen Verkehrsaufkommen entstehen, machten es nötig, einen wirksamen Weg zu finden, um Kunden zu onboarden und ihnen das Spektrum der verfügbaren Services näherzubringen.
Nach dem Onboarding mussten Agenten zudem Probleme lösen und neue Services vorstellen können, um Kundenzufriedenheit und Kundenbindung sicherzustellen.
Herkömmliche Mittel wie FAQs und Broschüren waren nur mässig erfolgreich, und das Team entschied, dass es einen interaktiveren und persönlicheren Ansatz brauchte.
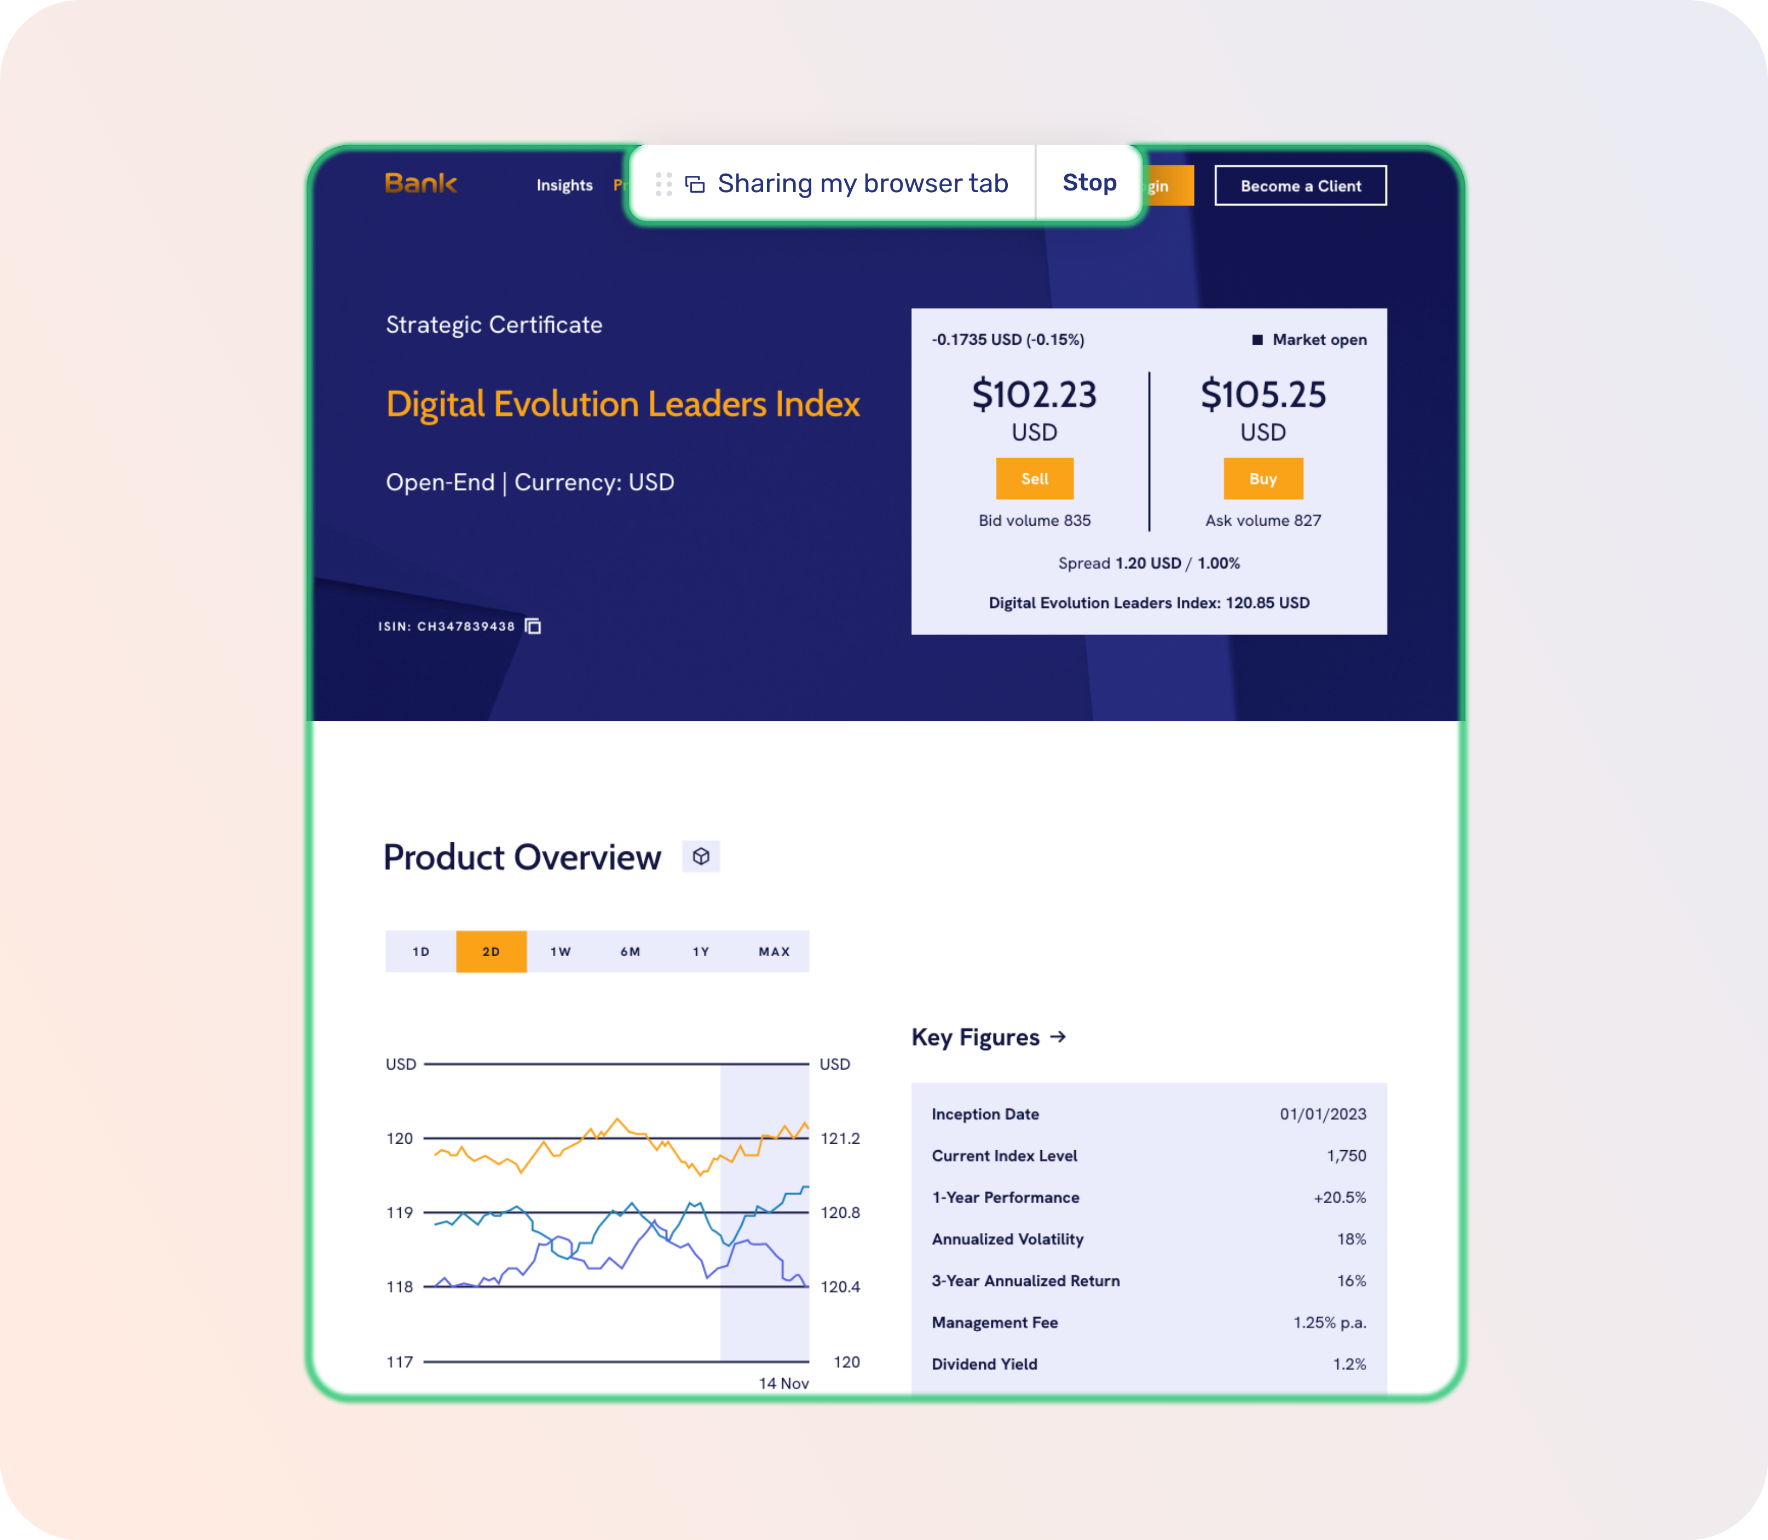
Um dieses Problem zu lösen, führte die Bank Unblu Embedded Co-Browsing ein. So können Agenten die Probleme ihrer Kunden sehen und bessere Lösungen erzielen – und gleichzeitig wird das Onboarding erheblich erleichtert, während Kunden über neue Services auf dem Laufenden bleiben.
Um die Kundenzufriedenheit zu sichern und verborgenen Mehrwert zu erschliessen, müssen Firmenkundenbanken auf digitale Technologie setzen – ob in Form von Digital Banking, Mobile Banking oder einer übergreifenden digitalen Plattform.
Unblu bietet eine leistungsstarke Lösung für die digitale Kundeninteraktion, die künstliche Intelligenz nutzt, um Kundenbeziehungen zu stärken und gleichzeitig die regulatorische Compliance zu wahren.
Möchten Sie mehr erfahren?
Der nächste Schritt von Unblu