


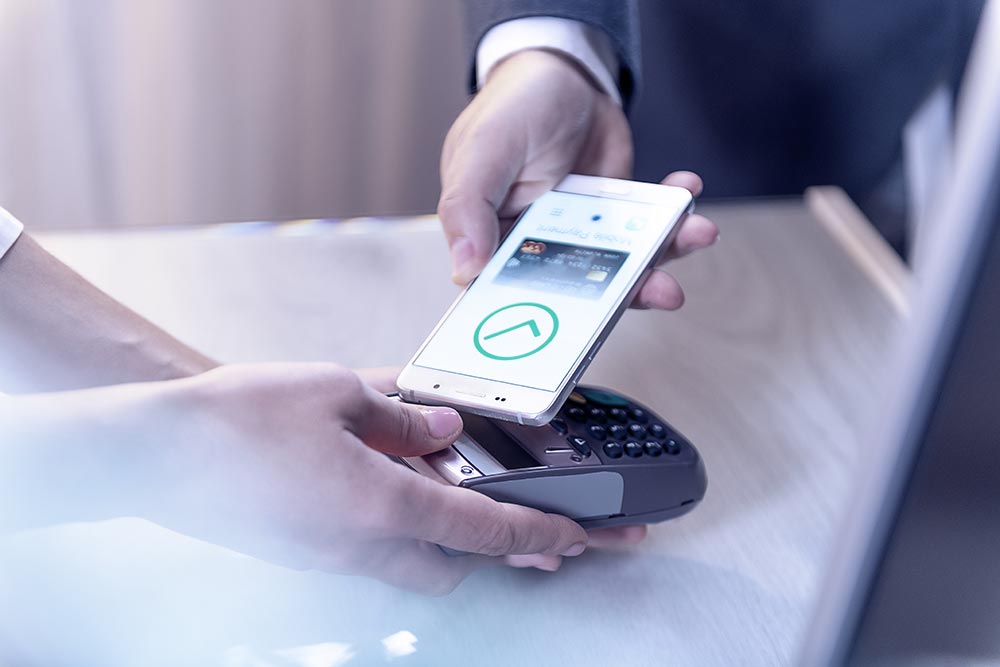
Für Banken, die die Interaktion mit ihren Kunden verbessern möchten, ist eine digitale Omnichannel-Strategie unverzichtbar – sie ermöglicht ein flexibleres und breiteres Kundenengagement. Banken können das Kundenerlebnis grundlegend verändern, indem sie vielfältige digitale Lösungen einsetzen, von kollaborativen Online-Tools bis hin zu KI und asynchronen Messaging-Plattformen.
Dennoch zögern Banken, diesen Prozess anzustossen. In einem von Unblu gesponserten Bericht aus dem Jahr 2020 zu digitalen Tools und Services gab ein Drittel (35 %) der Finanzinstitute an, erst am Anfang ihrer digitalen Transformation zu stehen oder gar keine Initiativen zur digitalen Transformation zu verfolgen.
Zugegeben: Die digitale Transformation ist eine komplexe Aufgabe. Banken müssen verschiedene Aspekte berücksichtigen – etwa die Entwicklung einer Omnichannel-Engagement-Strategie, technologische Prioritäten, das Verhältnis zwischen traditionellen und digitalen Kanälen sowie die Präferenzen der Kunden in Bezug auf Automatisierung. Ein Blick auf die wichtigsten Erkenntnisse aus den Erfahrungen anderer Banken zeigt, wie sich die digitale Transformation am besten angehen lässt.
Kundenengagement: die besten und die schlechtesten Kanäle
Im Bericht von Unblu wurden zwei Kundenservice-Kanäle von den Befragten am besten bewertet: Social Media (von 51 % als „ausgezeichnet“ bewertet) und Instant Messaging (von 48 % als „ausgezeichnet“ bewertet). Diese beiden Kanäle galten als am wirksamsten, um das Kundenengagement zu fördern.
Als schlechteste Kanäle für das Engagement galten dagegen Sprachbots und Chatbots, die nur 24 % bzw. 27 % als „ausgezeichnet“ bewerteten. Der nächste Schritt für Banken liegt also auf der Hand: diese Kanäle zu verbessern und die Infrastruktur so auszubauen, dass Bots wichtige Kundentransaktionen wie Saldoüberträge – oder sogar komplexe Aufgaben wie Kreditanträge – unterstützen können.
Oberste Priorität
Viele Finanzdienstleister und Institute haben bereits wichtige digitale Lösungen in ihren Service integriert, etwa Kundenanalysen, End-to-End-Experience-Plattformen, Omnichannel-Technologie, Mobile Apps und Bots sowie Tools zur Erfassung von Kundenfeedback.
Bei der Priorisierung verschiedener Aspekte der digitalen Transformation stuften die Befragten zwei Technologien als am wichtigsten ein, um in den nächsten zwölf Monaten ein besseres Kundenerlebnis zu bieten: Mobile Apps sowie Omnichannel- und Personalisierungstools. Wenn Banken die Tools identifizieren, die Kunden am meisten schätzen, können sie ihren Service schneller und wirksamer verbessern.
Die richtige Balance finden
Traditionellere Formen des Kundenengagements dürften in den kommenden Jahren an Beliebtheit verlieren. So glauben 43 % der Befragten, dass Telefonanrufe als Kanal für das Kundenerlebnis in den nächsten fünf Jahren an Bedeutung verlieren werden.
Um die optimale Balance zwischen herkömmlichen Kanälen und digital gestützten Formen des Engagements zu finden, müssen Banken die Kommunikationspräferenzen ihrer Kunden analysieren. So gehen 31 % der Befragten davon aus, dass Live Chat in den nächsten fünf Jahren den grössten Anteil der von Kunden initiierten Serviceanfragen ausmachen wird, während 20 % glauben, dass E-Mail dominieren wird. Investitionen in neue Kanäle und Technologien sollten daher sorgfältig abgewogen und strategisch sein.
Automatisierung: Der Weg nach vorn
Die meisten Finanzdienstleister wissen, dass Automatisierung in der Zukunft des Bankings eine wichtige Rolle spielen wird. Tatsächlich stehen 91 % der Banken dem Einsatz von Bots und Automatisierung zur Förderung des Kundenengagements zumindest offen gegenüber.
Dennoch sagen 62 % der Befragten, dass ihre Kunden noch nicht bereit für diese Technologien sind. Die zunehmende Automatisierung von Services ist zwar unausweichlich, doch alle Veränderungen müssen die Präferenzen der Kunden berücksichtigen und dürfen nicht zu schnell erfolgen. Jede Bank muss für sich prüfen, wie diese Lösungen in ihrem spezifischen Kundenservice funktionieren würden und wie sie sich auf das Kundenerlebnis auswirken könnten.
Den Erfolg messen
Bei den Kundenkennzahlen wird die Mehrheit der Befragten (63 %) die Verbesserung des Net Promoter Score (NPS) priorisieren. Das ist nachvollziehbar, denn ein besserer NPS kann das Geschäft durch Kundenempfehlungen ankurbeln.
Nur 36 % der Befragten werden dagegen die Verbesserung ihrer „Kundenzufriedenheitsbewertung“ priorisieren. Der Grund: Die Frage, ob Kunden einen Service weiterempfehlen würden, gibt mehr Aufschluss über Kundentreue und die Stärke einer Beziehung als die blosse Frage, wie zufrieden sie mit ihrem Erlebnis waren. Banken müssen dieses Feedback anschliessend analysieren, um die Kommunikationspräferenzen ihrer Kunden zu verstehen und Initiativen gezielt zu priorisieren.
Digitale Transformation im Banking und Unblu
Mit den digitalen Tools von Unblu können Banken ihren Kundenservice transformieren, das Engagement steigern, Zufriedenheit und Treue verbessern und den Umsatz erhöhen. Unsere Lösungen schaffen Gelegenheiten für produktive Interaktionen zwischen Bank und Kunde und bauen so Vertrauen und dauerhafte Beziehungen auf. Hier erfahren Sie mehr.
Der nächste Schritt von Unblu



