Die Beziehung zu Kunden hat sich verändert. Finanzberater, Anlageberater und andere Finanzfachleute müssen sich mehr anstrengen, um das Erlebnis zu bieten, das Kunden erwarten.
Was also wollen Kunden?
Die harten Ergebnisse zählen, keine Frage. Kunden wünschen sich eine breite Palette an Finanzprodukten und diversifizierte Portfolios, um ihre Chancen auf langfristigen Erfolg zu maximieren. Doch das ist erst der Anfang.
Unabhängig von der Art des Beraters möchten Kunden ihren Berater innerhalb von Minuten erreichen – Kundenbindung und Kundenerlebnis sind der Schlüssel zu starken Beziehungen.
Das zu erreichen, ist keine leichte Aufgabe. Deshalb haben wir unsere Artikel aus der ersten Jahreshälfte durchgesehen und die fünf wichtigsten Tipps ausgewählt, um potenzielle Kunden zu gewinnen und zu halten.
1. Marketing für Finanzberater: Wie gewinnt man Leads?
Neukunden zu gewinnen, ist in der Finanzbranche besonders schwierig, da die Kosten pro Lead höher sind als in anderen Branchen. Ein Bericht ergab, dass die Kosten pro Lead bei bezahlten Initiativen 761 US-Dollar und bei organischen 555 US-Dollar betragen. Das ergibt durchschnittliche Kosten von 658 US-Dollar pro Lead – selbst wenn der Lead nicht konvertiert. Das sind potenziell Tausende von Dollar, die ohne nennenswerten Ertrag verloren gehen.
Zusammen mit dem erheblichen Zeitaufwand (der von der Zeit für bestehende Kunden abgeht) können die Akquisitionskosten für die meisten Finanzberater und Unternehmen zum Ärgernis werden. Daher ist es wichtig, kosteneffizientere Wege zu finden, um Kunden zu gewinnen und zu konvertieren – und Chatbots entwickeln sich zum nächsten grossen Ding in der Leadgenerierung.
Dank generativer KI können Finanzberater weniger Zeit und Mühe darauf verwenden, potenzielle Kunden zu finden und deren Interesse einzuschätzen – oder sogar bestehende Kunden zu weiteren Abschlüssen zu bewegen.
Spricht ein Kunde etwa über einen Chat-Kanal mit der Bank, kann der Bot Produkte vorschlagen, die eher zu seiner finanziellen Situation passen. Je nach Reaktion kann das Vertriebsteam anschliessend mit gezielteren Produkt- oder Serviceangeboten nachfassen – so wie die spanische Renta 4 Banco, um ihre Abschlussquote zu steigern.
2. Sicheres, konformes und komfortables Messaging
Im Wealth Management müssen Ihre Kunden darauf vertrauen können, dass alle Nachrichten und Informationen, die sie Ihnen senden, vollständig sicher und konform sind. Oft rücken diese Aspekte jedoch erst in den Vordergrund, wenn etwas schiefgeht. Im alltäglichen Austausch kann eine übertriebene Betonung von Sicherheit und Compliance störend wirken und das Erlebnis erschweren.
Deshalb haben so viele Finanzberater Sicherheit zugunsten von Komfort vernachlässigt – mit der Folge, dass Banken mit Bussen von insgesamt fast zwei Milliarden US-Dollar belegt wurden. Das Handeln der Berater ist zwar nachvollziehbar – wer die Serviceerwartungen der Kunden nicht erfüllt, riskiert, sie zu verlieren –, doch es ist schlicht nicht vertretbar, die Sicherheit der Kunden zugunsten von Komfort zu vernachlässigen.
Stattdessen müssen Berater und Finanzplaner einen Kommunikationsweg finden, der Sicherheit, Compliance und Komfort vereint. Mit anderen Worten: Sie brauchen eine sichere Messaging-Lösung, die sich wie beliebte Messaging-Apps anfühlt.
3. Menschliche Berater mit KI-Unterstützung
Wussten Sie, dass 58 % der Relationship Manager angeben, dass eine grosse Herausforderung in ihrer Rolle darin besteht, mit der Erwartung der Kunden umzugehen, rund um die Uhr erreichbar zu sein? Hinzu kommt, dass die Kosten pro Relationship Manager (laut 45 % der Führungskräfte) steigen – was zu höherer Arbeitsbelastung und mehr Stress für Finanzberater führt.
Vermögensverwalter müssen also einen Weg finden, mit den Erwartungen der Kunden umzugehen, Ineffizienzen in den Prozessen zu beheben und zugleich die steigenden Kosten in den Griff zu bekommen.
Die Antwort liegt in generativer KI.
Lange Zeit galten KI-Chatbots als Kundenservice-Tools, die einfache Anfragen bearbeiten, darüber hinaus aber keinen echten Mehrwert bieten. Mit dem Aufkommen generativer KI werden nun neue, wertvolle Anwendungen erschlossen.
Eine davon ist, wie bereits erwähnt, ihre Rolle in der Leadgenerierung. Doch das ist nicht alles. Die AI-Co-Pilot-Technologie ist im Grunde ein Chatbot, der für den Finanzberater arbeitet, statt ein kundenseitiges Tool zu sein.
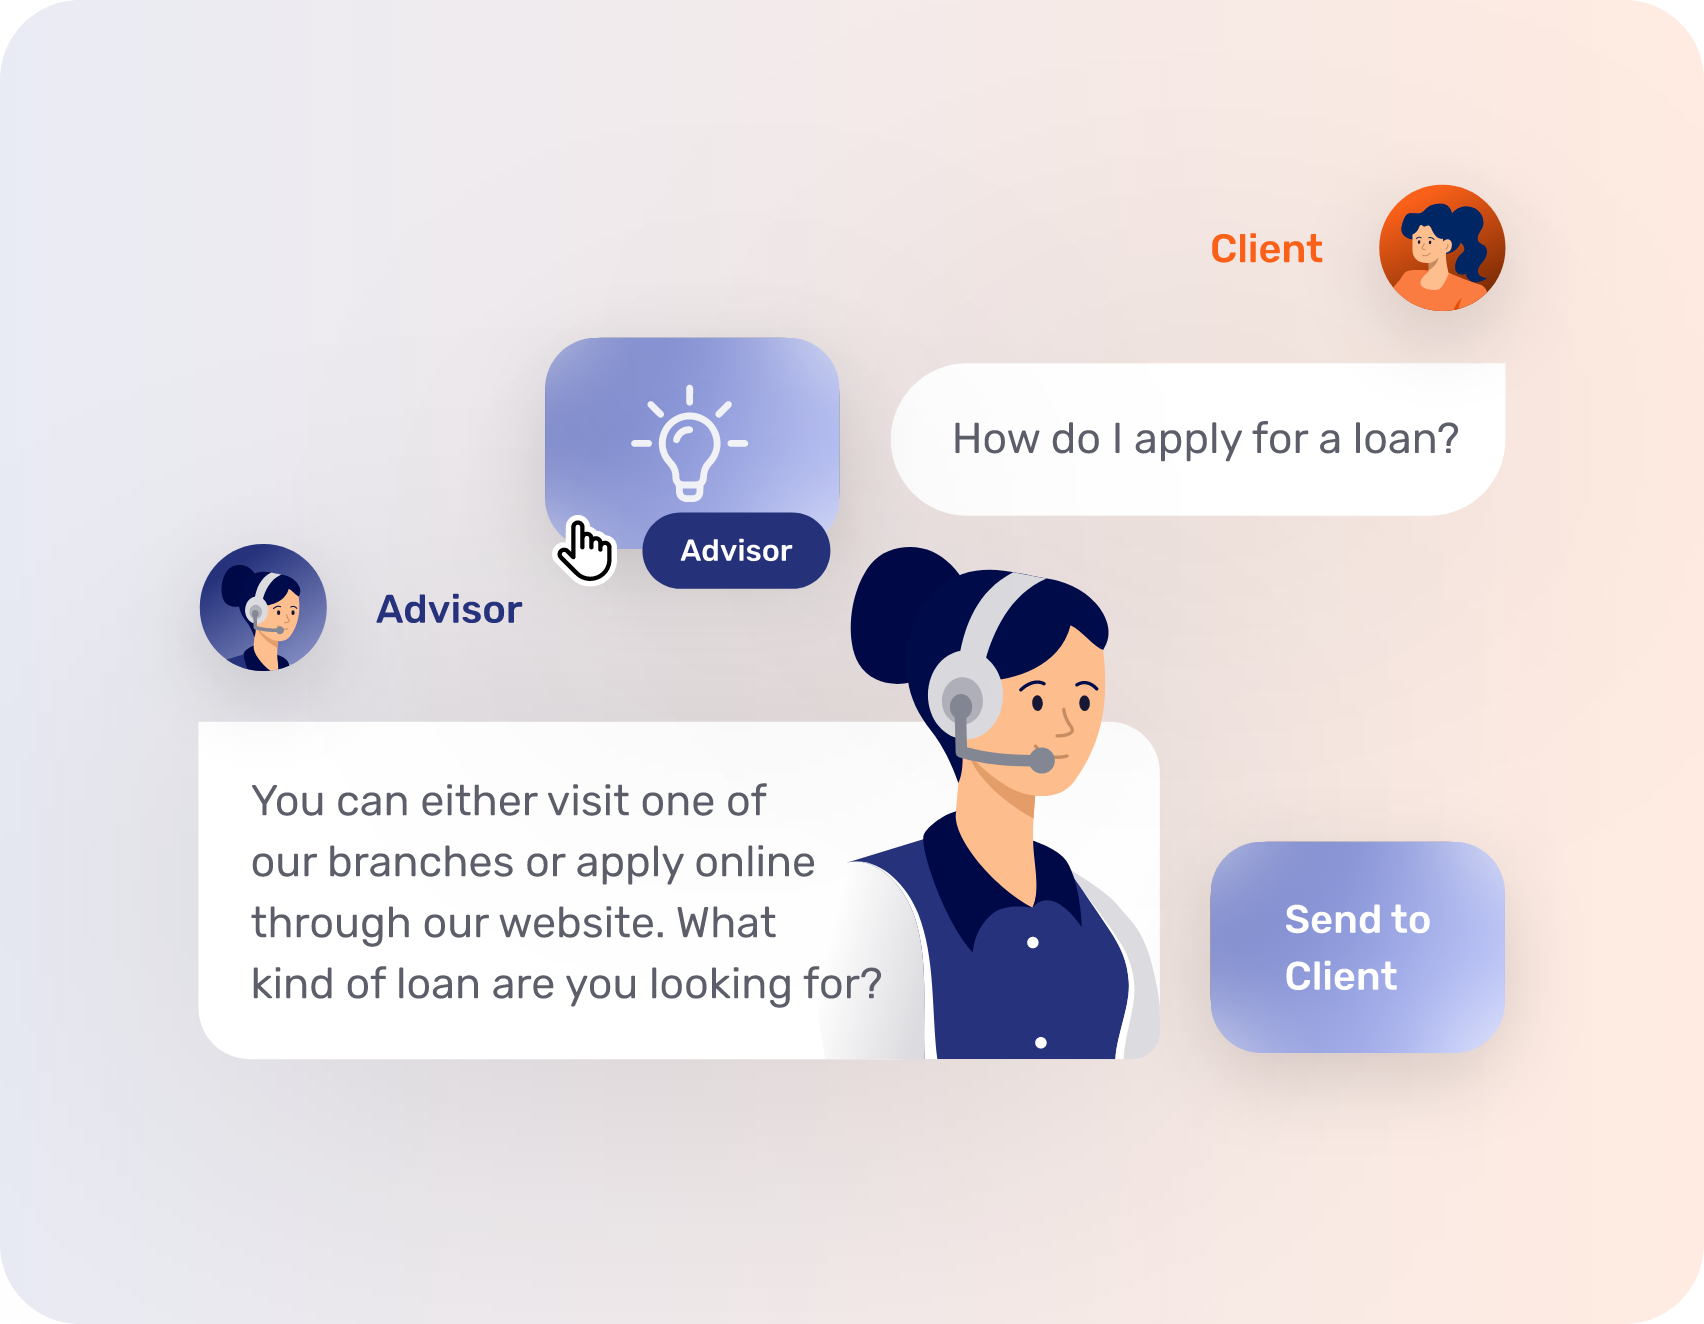
Da er mit dem eigenen LLM des Unternehmens verbunden werden kann, sind seine generativen Fähigkeiten bei sehr spezifischen Empfehlungen äusserst beeindruckend. Das kann die Effizienz der Berater erheblich steigern, da sie nicht mehr manuell nach der richtigen Antwort suchen müssen.
4. Proaktive Finanzplanung
Einer der zuverlässigsten Indikatoren für einen höheren Customer Lifetime Value ist die Häufigkeit hochwertiger Interaktionen mit den Finanzberatern. Im Allgemeinen melden sich Kunden jedoch nur zu bestimmten Anlässen bei ihren Beratern. Tatsächlich ergab ein Bericht, dass nur 11 % der Kunden wöchentlich mit ihren Beratern sprechen, 32 % monatlich und 42 % vierteljährlich.
Die meisten Kunden nehmen also nur Kontakt mit ihrem Berater auf, wenn sie ein Problem haben oder sich einen Überblick über ihre aktuellen Anlagen verschaffen möchten. Finanzberater können diese Interaktionen nutzen, um neue Produkte oder Services zu empfehlen, doch sich allein auf vierteljährliche Kontakte zu verlassen, dürfte kaum ausreichen.
Stattdessen ist es wichtig, proaktiv zu sein und Kunden mit interessanten Vorschlägen anzusprechen. Zu viele unpassende Versuche werden zwar als aufdringlich empfunden, doch mit einer Kombination aus KI, Labeling-Funktionen und Outbound-Broadcasting können Finanzberater gezielte, personalisierte Empfehlungen an die richtigen Personen senden und so ihre Chancen auf zusätzlichen Mehrwert erhöhen.

5. Ethikbasierte Anlageportfolios
Die Art der Anlagen, für die sich Kunden interessieren, ist unterschiedlich – insbesondere bei jüngeren Generationen und vermögenden Kunden. Ein Bericht von Capgemini ergab, dass 39 % der HNWIs unter 40 Jahren vor einer Anlageentscheidung nach einem ESG-Score fragen; bei Ultra-HNWIs sind es 43 %.
Natürlich ist die Rendite einer Anlage für viele nach wie vor der Hauptgrund, sich für eine Anlage statt einer anderen zu entscheiden. Ebenso muss die Risikotoleranz des Kunden berücksichtigt werden. Als Portfoliomanager ist es jedoch notwendig, eine breitere Palette ethischer Anlagemöglichkeiten mit gutem Renditepotenzial anbieten zu können.
Solche Optionen können die Beziehung zwischen Kunde und Berater deutlich verbessern, da der Kunde den Aufwand für die Personalisierung der Anlage schätzt. Für Unternehmen, die ihre Wettbewerbsfähigkeit steigern möchten, ist dies ein solides Differenzierungsmerkmal.
Eine digitale Plattform für engagierte Berater
Bei der Finanzplanung geht es nicht nur um verwaltete Vermögen oder den Verkauf provisionsbasierter Produkte. Es geht auch darum, fundierte Anlageberatung, Vorsorge- und Steuerplanung und mehr zeitnah, professionell und gut erreichbar anzubieten.
Für viele Finanzberater ist das eine Herausforderung, da sie mehrere Kunden beraten und gleichzeitig neue Leads gewinnen müssen.
Ob Sie unabhängiger Berater oder erfahrener Berater in einem grossen Unternehmen sind: Vermögensverwalter aller Art müssen Kundeninteraktionen priorisieren, um eine Vermögensverwaltung zu bieten, die den Erwartungen entspricht.
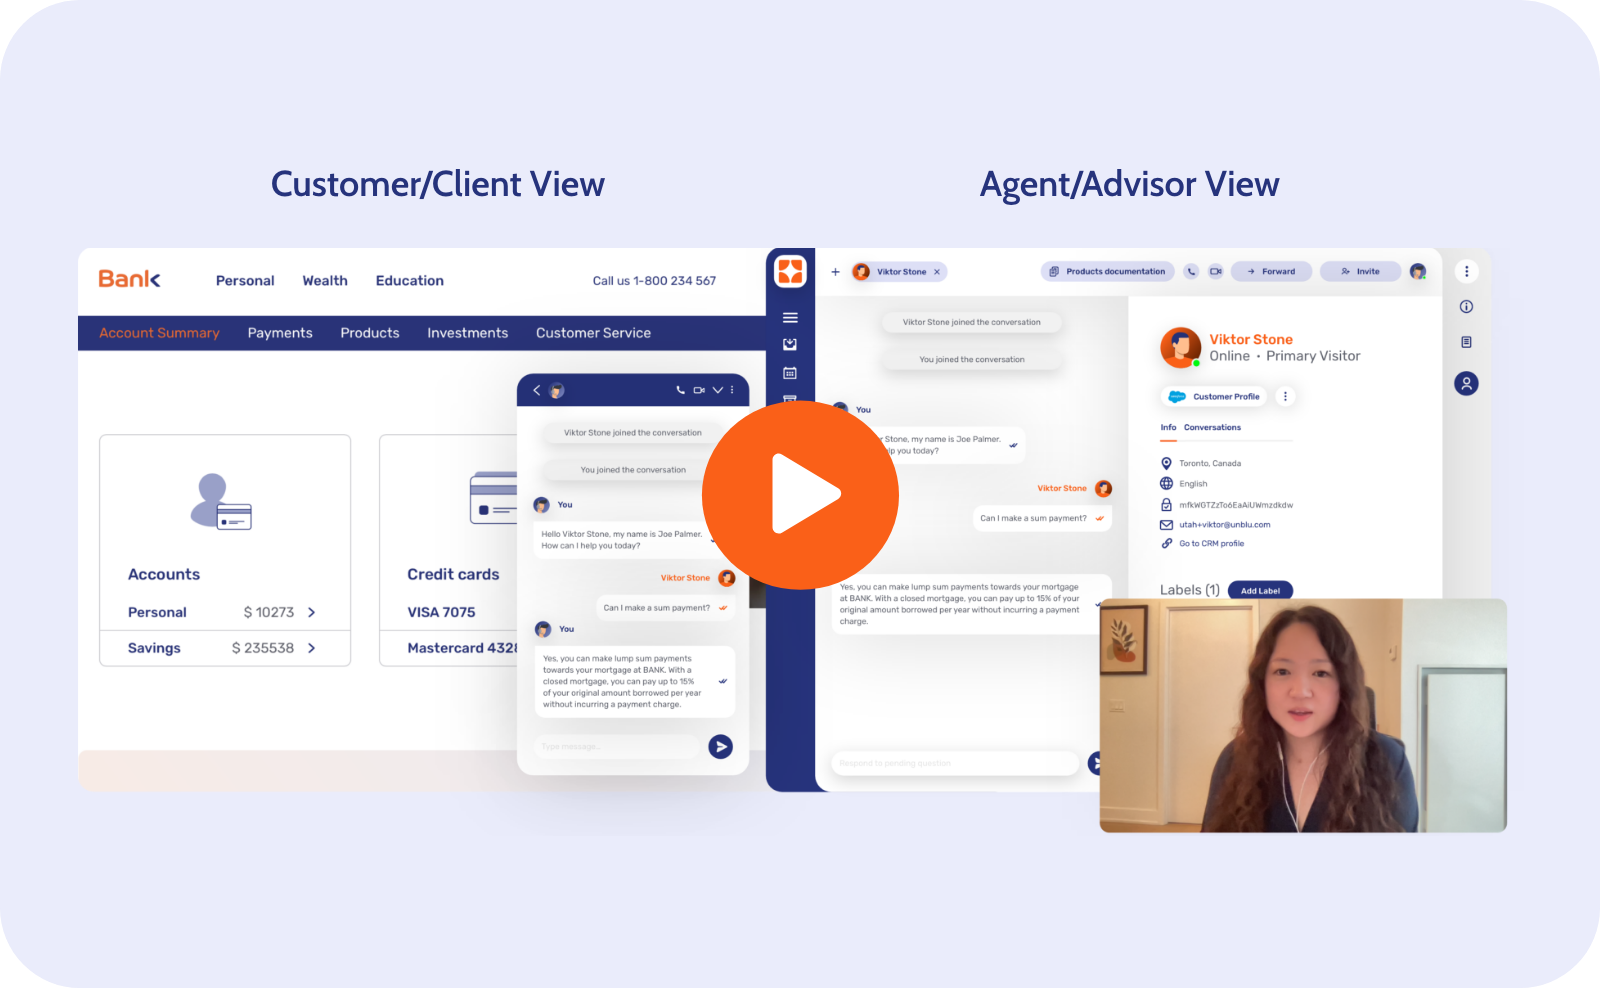
Unblu ist eine sichere Plattform für digitale Interaktionen, die Anlageprofis hilft, ihr AUM-Wachstum zu skalieren, indem sie die Beziehung zwischen Kunde und Berater verbessert und die Nebentätigkeiten der Berater reduziert.
Möchten Sie mehr erfahren?
Der nächste Schritt von Unblu