In der jüngeren Vergangenheit wuchsen die verwalteten Vermögen (AuM) der meisten Unternehmen im Wealth-Sektor dank eines boomenden Bullenmarkts. Die Ergebnisse und Prognosen von 2021 waren durchweg positiv: Die Vermögen wuchsen 2020 um 11 % und lagen zum Jahresende bei 103 Billionen US-Dollar.
Die günstigen Bedingungen, die zu einem starken Markt beitrugen, gingen mit einem nie dagewesenen Schub der digitalen Transformation einher. Da eine globale Pandemie das Geschäft durcheinanderbrachte, mussten Unternehmen Projekte für digitale Erlebnisse priorisieren.
Auch wenn die damaligen Prognosen überwiegend positiv waren, erkannten einige Analysten, dass Vermögensverwalter „in eine neue Ära eintreten, die von ihnen verlangt, sich an neue Geschäftsweisen anzupassen“. Allen voran stand die Notwendigkeit, sicherere und zugleich flexible Kommunikationskanäle mit Kunden zu entwickeln – besonders, als die Pandemie ausbrach.
Der Belastungstest für neue digitale Initiativen
Viele Unternehmen dürften mit ihrer Reaktion auf die Pandemie zufrieden sein und überzeugt sein, dass sie digitale Kanäle zur Verbesserung der Kundenkommunikation erfolgreich eingeführt haben. Doch ihre Zeit an der Sonne mit starkem, marktgetriebenem AuM-Wachstum – und den als Prozentsatz der AuM erhobenen Gebühren – mag zwar lukrative Erträge gebracht haben, könnte aber auch ein trügerisches Erfolgsgefühl erzeugt haben. Die Wolken scheinen sich zusammenzuziehen, und bald wird sich zeigen, welche Initiativen wasserdicht sind und welche nicht.
Denn digitale Initiativen in einem von Natur aus starken Markt umzusetzen, ist wie ein neues Dach im Sommer zu decken: Die undichten Stellen bemerkt man erst im Winter. Die unangenehme Wahrheit ist, dass das Wetter 2022 kälter wurde und Vermögensverwalter härter für ihre Gebühren arbeiten müssen. Wir stecken zwar noch nicht im tiefsten Winter, doch die Feuchtigkeit an den Wänden zeigt bereits, wo Initiativen zur digitalen Transformation scheitern.
Was bedeutet das für Unternehmen? Kunden haben sich immer mehr an eine Kombination digitaler Kanäle von Tech-First-Unternehmen gewöhnt, die sie bedienen, wann und wo sie möchten. Zudem hilft ein starker Digital-First-Service angesichts wechselnder geopolitischer und wirtschaftlicher Unsicherheit, Risiken zu mindern und Zweifel bei Kunden auszuräumen.
Um Ihre Strategie zur digitalen Transformation richtig auszurichten, müssen Sie jedoch zuerst wissen, wer Ihre Kundschaft ist und was sie will.
Wer sind die heutigen Wealth-Management-Kunden?
Der Wealth-Management-Markt verändert sich erheblich, was sich zweifellos besonders auf die Erwartungen an digitale Services auswirkt. Ein Beispiel ist der sogenannte „grosse Vermögenstransfer“ – der Sammelbegriff für die natürliche Weitergabe von Vermögen von der Boomer-Generation an jüngere Generationen. Schätzungen zufolge werden bis 2060 rund 60 Billionen US-Dollar von den älteren an die nächsten Generationen übergehen. Bemerkenswert ist nicht nur das Ausmass: Anders als bei früheren Generationenwechseln markiert dieser auch einen deutlichen Wandel in der Denkweise.
Die Generationen, die künftig das Vermögen halten, sind auch diejenigen, die in einem prägenden Alter mit Big Tech, Smartphones und Online-Komfort aufgewachsen sind. Wir können nicht erwarten, dass diese Menschen genauso vorgehen wie ihre Eltern und sich beim Mittagessen persönlich über Anlagemöglichkeiten austauschen. Deshalb suchen laut dem oben genannten Capgemini-Bericht 80 % der Millennials neue Beziehungen zu Beratern anderer Häuser, sobald das Vermögen ihrer Eltern in ihre Hände übergeht.
Der grosse Vermögenstransfer ist zwar bedeutend, aber nicht die einzige Veränderung in der Wealth-Management-Branche. Wir müssen auch den Aufstieg des weiblichen Unternehmertums genau beobachten: Laut der Studie Women’s Wealth 2030 von UBS werden Frauen bis 2024 insgesamt 97 Billionen US-Dollar besitzen. Wie der Bericht „Shaping the Future of Digital Wealth Management“ von PIMFA feststellt, richten sich viele Produkte und Erlebnisse noch immer ausschliesslich an Männer – womit ein grosser Teil des Markts verprellt zu werden droht.
Schliesslich darf die Demokratisierung der Geldanlage nicht übersehen werden, da innovative Fintechs traditionelle Barrieren abbauen. Etablierte Institute, die diesem neuen Markt anfangs zurückhaltend begegneten, haben nun zunehmend Anreize, innovative Anlagestrategien und -lösungen anzubieten.
Neue Zielgruppen, neue Erwartungen
Was lässt sich daraus lernen? Es gibt zweifellos viele Lektionen, doch die relevanteste (und dringlichste) ist der Wandel der Serviceerwartungen in all diesen neuen Zielgruppen. Laut Deloitte halten 34 % der Millennial- und 35 % der Gen-X-Anleger digitale Fähigkeiten für einen wichtigen Faktor bei der Wahl eines Vermögensverwalters. Bei den über 55-Jährigen sinkt dieser Wert auf nur 16 %.
Und hier liegt der Kern des Problems: Wenn Vermögensverwalter oder Privatbanken lediglich neue digitale Kanäle oder Self-Service-Optionen anbieten, werden sie die Serviceerwartungen kaum erfüllen. Telefonanrufe, Online-Videomeetings oder ein Chatbot reichen nicht aus. Stattdessen müssen all diese Touchpoints und mehr zu einem nahtlosen, stimmigen Erlebnis verbunden werden, das vor allem eines ist: bequem.
Mit dem Ende der günstigen Marktbedingungen im Jahr 2022 sind Vermögensverwalter und Privatbanken nun gefordert, strategischer nach Wegen zu suchen, um die AuM zu steigern, und müssen zugleich stärker auf die Kosten achten. Dieses Umfeld wird wiederum einen erneuten und nachhaltigen Fokus auf das digitale Kundenerlebnis auslösen.
Sicheres und compliantes Messaging als Hebel für AuM-Wachstum
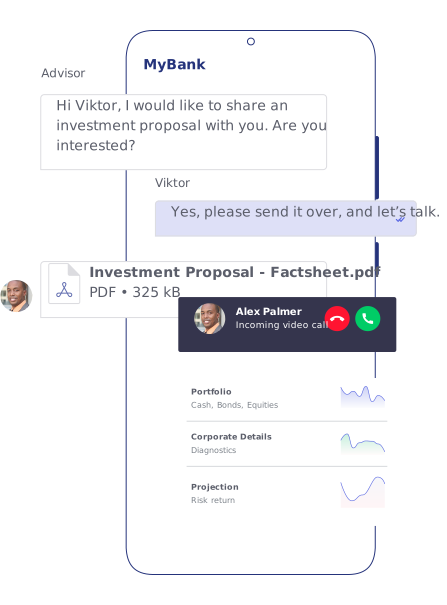
Technologie bietet dem Wealth-Sektor mehr als nur die Möglichkeit, persönliche Treffen per Video nachzubilden. Richtig und mit den passenden Tools eingesetzt, ermöglicht die Interaktion über ein breiteres Spektrum bequemer digitaler Kanäle den Kunden einen besseren Zugang zu Beratung.
Häufigere und dennoch bedeutsame Interaktionen zwischen Kunde und Berater zu geringeren Kosten sind der Schlüssel zu mehr Beratereffizienz. Die Logik dahinter: Gut informierte Kunden, die ihren Beratern vertrauen, treffen entschlossenere und schnellere Entscheidungen, was den Customer Lifetime Value erhöht. Dieses Phänomen heisst Conversational Engagement und ist ein wesentlicher Werttreiber für Vermögensverwalter.
In diesem Zusammenhang wird Messaging zum beliebtesten Kommunikationsmittel. Kunden greifen auf bequeme Kanäle wie SMS, WhatsApp oder andere soziale Messaging-Tools zurück, um mit ihrem Berater zu kommunizieren. Dieser Trend birgt jedoch erhebliche Risiken für das Unternehmen – und zwar in zweifacher Hinsicht: ein Compliance-Risiko aufgrund der Herausforderungen bei der Aufbewahrung von Aufzeichnungen sowie ein Geschäftsrisiko, weil die Kundenkommunikation zu stark von einem einzelnen Berater abhängt.
Da Messaging in Gesellschaft und Branchen allgegenwärtig ist und weiter an Bedeutung gewinnt, ist jetzt ein guter Zeitpunkt, um zu verstehen, wie es sich in Ihre digitale Strategie integrieren lässt – für unvergleichlichen Komfort auf sichere und compliante Weise.
In meiner Rolle als Director of Marketing UK bei Unblu habe ich häufig und intensiv mit der Wealth-Management-Branche auf Makroebene zu tun. Die Trends, die ich beobachte, werden von Jahr zu Jahr stärker, und ich bin zunehmend überzeugt, dass Komfort ohne Abstriche bei der Compliance ein zentraler strategischer Schritt ist, den alle Vermögensverwalter und Privatbanken gehen müssen.
Die günstigen Bedingungen mögen vorbei sein, doch es gibt nach wie vor viele Möglichkeiten, das AuM-Wachstum zu beschleunigen – vorausgesetzt, der von Kunden erwartete Service wird bequem und compliant erbracht.
ON-DEMAND-WEBINAR
Conversational Engagement
Kann sicheres und compliantes Messaging den Umsatz wirklich beeinflussen?