


Die EU-Richtlinie PSD2 trat am 12. Januar 2016 in Kraft; die Mitgliedstaaten mussten sie bis zum 13. Januar 2018 in nationales Recht umsetzen. Da sich die Schweiz nun ebenfalls dem Open Banking öffnet, sollten Banken die Qualität ihrer Mobile Apps, Websites und Portale steigern, um ihre Möglichkeiten zur Kundeninteraktion auszubauen. Andernfalls droht ein deutlicher Rückgang der Kontaktzeit mit den Kunden, da Drittanbieter ein umfassenderes Erlebnis bieten können.
Die PSD2 und was sie für Banken bedeutete
Die PSD2 wurde entwickelt, um die EU-Vorschriften für Zahlungsdienste an die technische Entwicklung anzupassen und Drittanbietern den Zugriff auf Konten sowie die Durchführung von Transaktionen zu ermöglichen. Ziel war ein einheitlicher Zahlungsrahmen innerhalb der Europäischen Union, doch die Auswirkungen reichten weit darüber hinaus.
Insgesamt bedeutete die PSD2:
Zahlungen über das Internet oder mobile Geräte sind besser reguliert und unterliegen strengeren Sicherheitsanforderungen.
Die Haftung der Konsumenten für nicht autorisierte Zahlungen ist geringer, und bei Lastschriften besteht ein bedingungsloser Erstattungsanspruch.
Der Markt ist offener für neue zugelassene Zahlungsdienstleister.
Ein neuer Markt für den Datenaustausch
Für Banken ist die letzte dieser Folgen die bedeutendste. Sie bedeutet, dass Kunden ihre Fintech-Konten oder Ähnliches mit ihrer Bank verknüpfen können – und die Bank muss das zulassen. Da neuere Finanzanbieter oft ein besseres Serviceerlebnis bieten, gerät das Monopol der Banken auf die Kundendaten in ihren eigenen Apps ins Wanken. Kurz gesagt: Die PSD2 läutete das Zeitalter des Open Banking ein.
Die erste Reaktion der Schweiz
Die Schweiz ist bekanntlich weder Mitglied der Europäischen Union noch des EWR und unterlag der Richtlinie nicht. Seit der Finanzkrise 2008/2009 strebt die Schweiz jedoch eine „Gleichwertigkeit“ mit den EU-Vorschriften an, die für ihren weiteren Zugang zum europäischen Markt als Drittstaat eine wichtige Rolle spielt.
Bei der PSD2 entschied sich die Schweiz jedoch dagegen, die EU-Empfehlungen vollständig zu übernehmen, und machte sie stattdessen für Banken optional. Rolf Brüggemann, Mitglied der Geschäftsleitung der Schweizerischen Bankiervereinigung, erläuterte 2018 die Schweizer Position dazu.
Seine Argumentation reichte von ungeklärten Rechtsfragen, die seiner Meinung nach das Vertrauen in den Zahlungsverkehrsmarkt untergraben könnten, bis hin zur beeindruckenden Erfolgsbilanz der Schweiz bei Finanzinnovationen. Er hielt regulatorischen Zwang für einen unnötigen Eingriff, der „zu Wettbewerbsverzerrungen zulasten der Banken führen würde“.
In der Schweiz stehen Veränderungen an
Neue Entwicklungen dürften den Status quo in der Schweiz jedoch zugunsten von Multibanking verändern. Unter der Führung der Schweizerischen Bankiervereinigung (SBVg) haben über 20 Schweizer Banken eine Absichtserklärung unterzeichnet. Ihr Ziel ist es, bis Mitte 2025 Multibanking-Angebote für Privatkunden einzuführen.
Damit wollen sie die „Interoperabilität und den Datenaustausch zwischen verschiedenen Banken, Fintech-Unternehmen und anderen Finanzinstituten“ verbessern, was Kunden einen besseren Überblick über ihre finanzielle Situation verschafft.
Wie sollten sich Banken in der Schweiz vorbereiten?
Die Befürchtung von Rolf Brüggemann, traditionelle Banken könnten einen Wettbewerbsnachteil erleiden, ist durchaus berechtigt. Wenn es aus UX-Sicht attraktivere Optionen gibt, könnten die E-Banking-Apps der Banken an Bindungskraft verlieren und die Kontaktzeit mit den Kunden sinken. Diese Risiken lassen sich jedoch mindern, wenn Banken vorausschauend in das Kundenerlebnis investieren.
Hören Sie auf Ihre Kunden
Laut Deloitte gibt es „eine starke latente Nachfrage nach neuen und verbesserten Bankdienstleistungen in einer technologieaffinen Bevölkerung“. Die Umfrage, die sich auf den britischen Markt konzentrierte, ist ein guter Indikator für allgemeine Kundenpräferenzen im Banking.
Auf die Frage, welche Faktoren sie zu einem Bankwechsel bewegen würden:

56 % sagten, die Preisgestaltung müsse verständlicher und transparenter sein als bei ihrer aktuellen Bank.
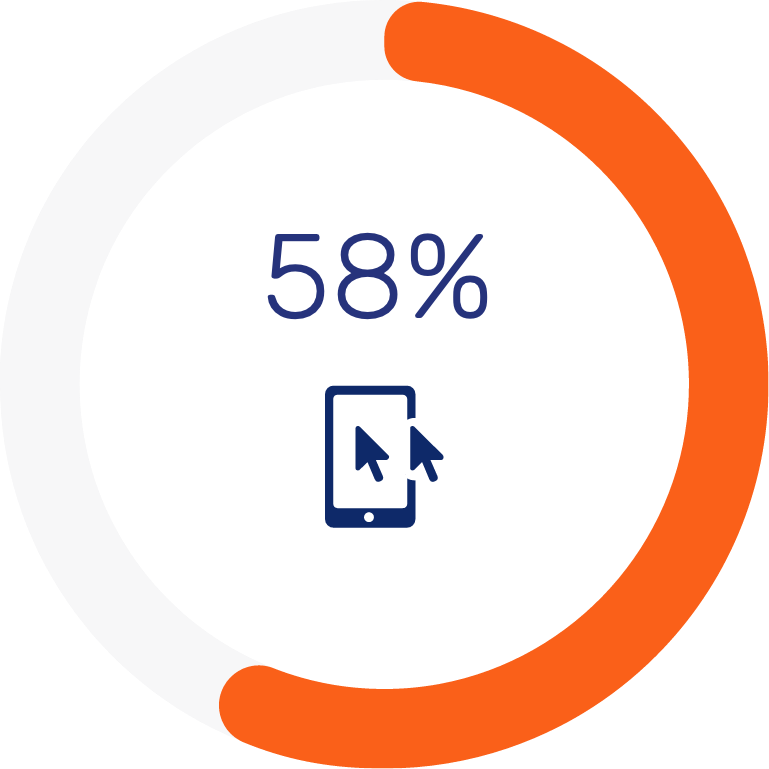
58 % schätzen die Möglichkeit, mehr Bankgeschäfte über die Mobile App zu erledigen.

49 % sagten, eine insgesamt benutzerfreundliche App würde sie zum Bankwechsel bewegen.
Die Herausforderung für Banken
Banken müssen bessere Analysetools bereitstellen, die Kunden selbstständig nutzen können. Kunden müssen ihre finanzielle Situation verstehen, wirksam planen und auf relevante Produkte und Services zugreifen können. Gleichzeitig müssen sie bei Bedarf jederzeit eine Ansprechperson erreichen können.
Das bedeutet, das Erlebnis der bestehenden Apps um leistungsfähige Conversational-Engagement-Tools zu erweitern. Banken müssen Wege finden, Online-Self-Service und traditionelle Kommunikation miteinander zu verbinden, um mit Drittanbietern mithalten zu können. Das wirkt sich positiv auf Kundenzufriedenheit, Abschlüsse und letztlich die Kundenloyalität aus.
Einfach gesagt: Banken müssen ein digitales Kundenerlebnis bieten, das weit über traditionelle Angebote hinausgeht, wenn sie mit digital versierteren Herausforderern konkurrieren wollen.
Banca dello Stato: Ein besseres Support-Erlebnis
Bei datenbasierten Erkenntnissen oder App-UX wird es für Banken schwierig, mit Big-Data-Unternehmen oder Fintechs zu konkurrieren. Deren Erfahrung mit Datenanalyse, KI und Automatisierung ermöglicht ihnen ausgereifte Finanzlösungen.
Bei der Qualität ihres Serviceerlebnisses haben sie jedoch oft Schwierigkeiten, wie ein aktueller Artikel der Financial Times zeigt. Darin schildert ein Mann, dessen Fintech-Konto geplante Lastschriften nicht ausführte: „Wir konnten keinen Menschen erreichen.“
Die Situation wurde zwar schliesslich gelöst, doch der Kunde schloss sein Konto – ein Beleg dafür, wie wichtig das Serviceerlebnis für Vertrauen und Loyalität ist.
Das hat die Schweizer Bank Banca dello Stato gut verstanden. Mit einem Support-Team von 20 Mitarbeitenden für über 60'000 Kunden erkannte sie, wie wichtig neue Support-Kanäle sind.
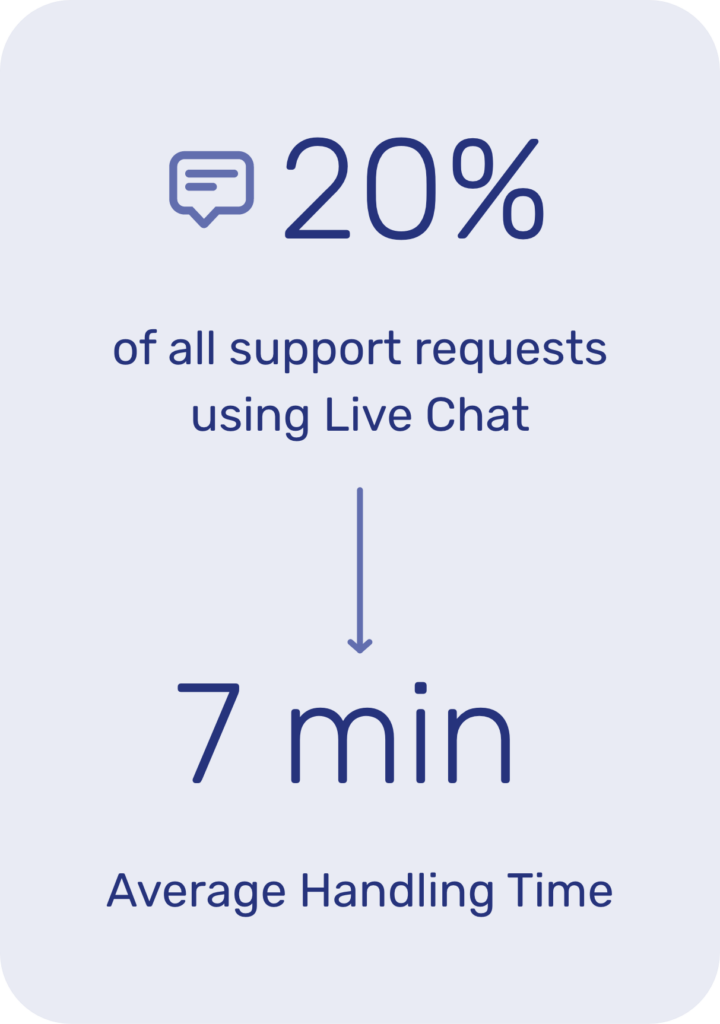
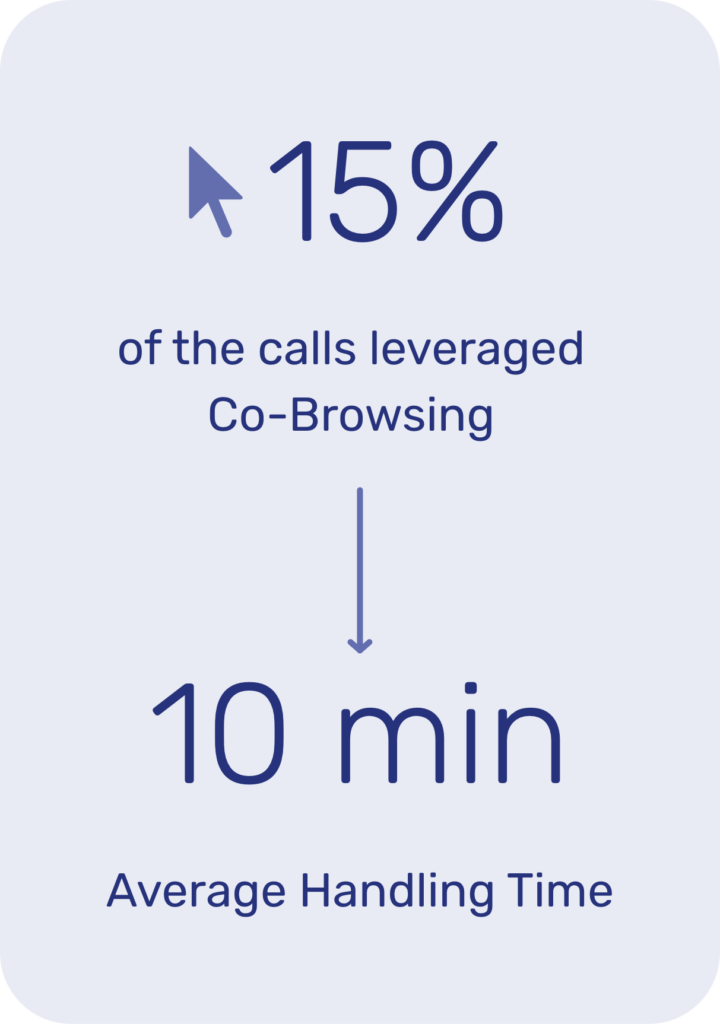
Mit der Einführung von Live Chat und Co-Browsing von Unblu konnte die Bank ihr gesamtes Serviceerlebnis verbessern. Über den Live-Chat-Kanal bearbeitet sie mehrere Anfragen gleichzeitig und steigert so die Effizienz, während Co-Browsing bei Bedarf persönliche Unterstützung bietet.
Möchten Sie mehr erfahren?
Lesen Sie hier die vollständige Fallstudie.
Schweizer Banken müssen den Wandel annehmen
Die Einführung von Multibanking wird Schweizer Banken zweifellos vor Herausforderungen stellen. Sie bietet aber auch die Chance, ihre grössten Stärken auszuspielen – tiefes Finanzverständnis und ein Serviceerlebnis, das Vertrauen schafft.
Es geht nicht darum, Drittanbieter zu bekämpfen oder sie mit ihren eigenen Waffen zu schlagen. Stattdessen sollten Schweizer Banken ihren Kunden einen Service bieten, der ihre eigenen Apps und E-Banking-Plattformen unverzichtbar macht.
Möchten Sie mehr erfahren?
Kontaktieren Sie uns noch heute für weitere Informationen oder um eine Demo zu vereinbaren.

Der nächste Schritt von Unblu



