Ein wettbewerbsintensives Umfeld und sich wandelnde Kundenanforderungen machen es wichtiger denn je, ein überzeugendes Kundenerlebnis zu bieten. Daran führt kein Weg vorbei: Der Weg der digitalen Transformation ist für Banken unerlässlich, um ihren Kundenservice zu verbessern.
Allerdings kann es für Retail-Banken oder Kreditgenossenschaften eine Herausforderung sein, im Kundenservice echten Wandel zu bewirken – vor allem ohne ein klares Bekenntnis der Führungsebene, neue Initiativen anzustossen und zu begleiten.
Mit einem Umdenken von oben nach unten können Banken jedoch innovative neue Technologielösungen integrieren, um herausragende Kundenerlebnisse zu bieten und das Vertrauen der Kunden in das Finanzinstitut positiv zu beeinflussen.
Was ist Customer Experience im Banking?
Customer Experience im Banking ist ein umfassender Begriff, der alles einschliesst, was mit einer Support-Anfrage oder Beratung zusammenhängt. Das bedeutet, dass es sich nicht nur auf Gespräche mit Mitarbeitenden oder Beratenden beschränkt, sondern das Erlebnis an jedem einzelnen Touchpoint umfasst.
Das oberste Ziel ist es, über all diese Touchpoints hinweg Konsistenz zu erreichen – ob mobile Banking-Apps, Filialbesuche, der Live-Chat-Kanal und so weiter. Vom ersten Tag des Onboardings bis zu jeder darauffolgenden Support-Interaktion muss der Service die Erwartungen erfüllen oder sogar übertreffen.
Aber wie lässt sich das erreichen? Hier sind unsere bewährten Strategien für Akteure der Bankenbranche, um ihre Omnichannel-Customer-Experience auf die nächste Stufe zu heben und dabei gleichzeitig Engagement und Effizienz zu steigern.
1. Den Kunden ins Zentrum der Strategie stellen
Ein positives Kundenerlebnis hängt in erster Linie davon ab, die Erwartungen der Kunden zu erfüllen. Jede neue Strategie muss damit beginnen, die Perspektive des Kunden zu berücksichtigen. Wer sich beispielsweise auf die durchschnittliche Bearbeitungszeit (AHT) statt auf Kundenzufriedenheitswerte konzentriert, legt den Fokus auf Produktivität und Kosten statt auf das gesamte Kundenerlebnis.
Sich ausschliesslich auf KPIs zu konzentrieren, ohne das reale Erlebnis zu berücksichtigen, kann sich negativ auf die Wahrnehmung auswirken. Es ist wichtig, sich vor Augen zu halten, dass sich Kunden verstanden fühlen möchten. Ihre AHT mag niedrig sein – doch wenn Kunden nicht das Gefühl haben, eine zufriedenstellende Lösung erhalten zu haben, wird sich die Zufriedenheit dadurch nicht verbessern.
Ein durchgängiger Kundenfokus
Machen Sie stattdessen deutlich, dass Sie dem Kunden zuhören und Feedback aufnehmen, um besseren Kundenservice zu bieten. Betrachten Sie jede Kundenanfrage und jede Interaktion als Gelegenheit, zu lernen, was funktioniert und was nicht – und reflektieren Sie dabei die gesamte Journey statt einzelner Touchpoints. Um Customer Experience zur Priorität zu machen, empfiehlt es sich, eine Chief Customer Officer-Position mit direktem Zugang zur Geschäftsleitung einzurichten und so die Bedeutung aller Bemühungen zur Verbesserung des Kundenservice zu unterstreichen.

Der Grund, warum dies so wichtig ist: Schon eine einzige negative Interaktion kann die Kundenzufriedenheit beeinträchtigen. Sie müssen über die gesamte Journey hinweg ein positives Erlebnis bieten, das das Kundenengagement stärkt – sei es in einem Live-Chat-Gespräch oder einem persönlichen Termin.
Effiziente Services über alle Kanäle hinweg
Kunden sollten beispielsweise einen Kreditantrag online starten und ihn später bei Bedarf in der Filiale fortsetzen können – nahtlos dort, wo sie aufgehört haben. Um Reibungspunkte bei Transaktionen wie einer Kontoeröffnung oder der Anlagenrecherche aufzudecken, empfiehlt es sich, die Customer Journey zu kartieren und Hindernisse zu beseitigen.
2. Konkrete Reibungspunkte der Kunden identifizieren
Das Identifizieren von Reibungspunkten sollte ganz oben auf der Agenda jeder Bank stehen, die ihren Kundenservice verbessern möchte. Kunden erwarten grundsätzlich schnelle Antworten auf dem Kanal ihrer Wahl, und alles darunter würde als Reibungspunkt wahrgenommen.
Angesichts der grossen Vielfalt an verfügbaren Kanälen zeigen die Trends, dass der einzige Weg, die Erwartungen zu erfüllen, darin besteht, ein breites Angebot an Kanaloptionen auf Mobilgeräten bereitzustellen. Tatsächlich nutzen derzeit 89 % der Bevölkerung mobile Banking-Anwendungen, und betrachtet man nur die Generation der Millennials, steigt dieser Wert auf 97 % (Insider Intelligence). Dennoch besteht weiterhin Handlungsbedarf. Eine Capgemini-Umfrage ergab, dass lediglich 35 % der Befragten mit ihrer Banking-App-Erfahrung sehr zufrieden waren, während 59 % Unzufriedenheit äusserten.
Mehr mobile Erlebnisse
Wenig überraschend haben viele Retail-Banken darauf reagiert, und mobile Banking-Apps sowie Online-Banking insgesamt haben deutlich an Bedeutung gewonnen. Banken können Kunden dadurch robuste Self-Service-Optionen sowie einen einfachen Zugang zu persönlichem Kontakt über Kundenservice-Mitarbeitende bieten. Dennoch sollte trotz der Stärke mobiler Anwendungen die Erfahrung in der Bankfiliale nicht vernachlässigt werden. Berichten zufolge betrachten 82 % der Kunden eine physische Filiale als äusserst oder sehr wichtig, auch wenn 24 % erwarten, diese künftig seltener zu nutzen (EY).
Dieser Trend scheint sich Jahr für Jahr zu bestätigen: Ein aktuellerer Bericht legt nahe, dass 72 % der Kunden beabsichtigen, ihre Filiale im ähnlichen Umfang wie im Vorjahr zu nutzen, und 38 % sie für unverzichtbar halten.
Insgesamt nahtlose Interaktionen
Trotz der gestiegenen Leistungsfähigkeit des mobilen Bankings müssen Finanzdienstleister insgesamt wachsam bleiben, um Lücken in ihrem Kundenservice-Erlebnis zu identifizieren. Auf diese Weise und durch das Aufdecken verborgener Reibungspunkte können Support-Teams gezielte Massnahmen ergreifen, um bestimmte Phasen der Customer Journey zu verbessern.
Die Unterschrift für Formulare einzuholen, ist hierfür ein gutes Beispiel. Papierunterlagen versenden zu müssen, verzögert den Verkaufsprozess, sodass Mitarbeitende den Abschluss nicht bereits im ersten Gespräch erzielen können.

Kundenfeedback und Analytik würden dieses spezifische Problem aufdecken, das dann durch eine Kombination aus Co-Browsing, Live Chat und E-Signatur gelöst werden könnte, um Dokumente effizienter abzuschliessen.
3. Einem hervorragenden Onboarding-Erlebnis Priorität einräumen
Der Moment unmittelbar nach dem Kauf ist entscheidend dafür, den Ton für eine neue Bankkundenbeziehung zu setzen. Eröffnet ein Kunde ein Girokonto oder nimmt ein neues Finanzprodukt in Anspruch, handelt es sich dabei meist um einen offiziellen Onboarding-Prozess. Allerdings ist das Onboarding für viele Banken ein zentraler Ineffizienzfaktor. Aufgrund umfangreicher persönlicher und rechtlicher Daten kann ein Prozess Wochen dauern – insbesondere wenn es sich um papierbasierte, manuelle Abläufe handelt.
Es ist entscheidend, dass Unternehmen nach Möglichkeiten suchen, das Onboarding zu optimieren – doch nur wenige unternehmen die nötigen Schritte dafür. Laut dem Digital Banking Report verfügen erschreckende 47 % der Unternehmen über keinen formalisierten Onboarding-Prozess (The Financial Brand). Da beim ersten Eindruck durch den Onboarding-Prozess viel zu gewinnen ist, dürfte die Verbesserung von Prozessen und Servicestandards in dieser Phase der Customer Journey Banken dabei helfen, sich abzuheben.
4. Die Customer Journeys mit Daten und Analytik personalisieren
Datengestützte, personalisierte Erlebnisse sind der Schlüssel zu positiven Customer Journeys, die Finanzinstitute von der Konkurrenz abheben. Wertvolle Erkenntnisse zu gewinnen, stellt jedoch auch eine erhebliche Herausforderung dar – insbesondere im Bankenkontext.
Jede Nutzung von Kundendaten muss sicher, transparent und ethisch einwandfrei erfolgen, was für Servicefachleute, die verwertbare Erkenntnisse gewinnen möchten, keine leichte Aufgabe ist. Ein Capgemini-Bericht ergab, dass 73 % der Bank-Führungskräfte die Umwandlung von Daten treuer Kunden in nutzbare Muster und Trends als erhebliche Herausforderung betrachten, wobei die meisten von ihnen (95 %) einschränkende Betriebssysteme (Capgemini) als Grund dafür nennen.
Andererseits kann das Nichtnutzen der gesammelten Daten erhebliche Auswirkungen auf Produktverbesserungen haben. Die Bedrohung durch Fintech-Unternehmen ist allgegenwärtig, und mit Innovationen sowie datengestützten Erkenntnissen Schritt zu halten, ist unerlässlich, um wettbewerbsfähig zu bleiben.
Chancen für tiefere Personalisierung
Darüber hinaus verfügen traditionelle Banken – anders als selbst agile Fintech-Unternehmen – dank ihres umfangreichen Kundenstamms über einen riesigen Datenschatz, den sie zur Entwicklung punktgenauer Finanzprodukte nutzen können. Die Banken, die diese Herausforderungen meistern und diesen Datenschatz erschliessen können, werden in der Lage sein, eine personalisierte Journey anzubieten, die den Kundenbedürfnissen voll entspricht.
5. Self-Service-Optionen nutzen
Self-Service-Optionen – ob Portale, mobile Apps, KI-Chatbots (künstliche Intelligenz) oder FAQs – waren früher nützliche Werkzeuge, mit denen Kunden einfache Fragen oder häufige Anliegen selbst lösen konnten.
Heute sind sie so viel mehr.

Mit dem Aufkommen von Generative AI hat sich die Chatbot-Technologie im Contact-Center-Erlebnis grundlegend gewandelt – vom einfachen Self-Service-Tool hin zu KI-gestützten virtuellen Assistenten, die sowohl Kunden als auch Mitarbeitenden zugutekommen.
Dennoch zeigen sich manche Finanzinstitute bei der Umsetzung noch zurückhaltend. Eine Capgemini-Umfrage unter Bankmitarbeitenden bewertete die Automatisierung und Digitalisierung im Contact-Center als niedrig bis moderat. Das muss sich ändern, denn Mitarbeitende verbringen derzeit bis zu 70 % ihrer Zeit mit operativen Tätigkeiten – ein deutlich zu hoher Wert angesichts der heute verfügbaren Technologien.
Unterstützung bei komplexen Aufgaben
Die fortschrittlichsten Technologien und Fähigkeiten des maschinellen Lernens können mittlerweile sogar komplexe Journeys bewältigen. So lassen sich beispielsweise KI-gestützte, intelligente Gesprächsabläufe einrichten, die ein vollständig interaktives und konsistentes Erlebnis bieten, das auf der Wissensdatenbank der Bank und weiteren vorab festgelegten Regeln basiert – und so eine Journey ermöglicht, die zuvor undenkbar war.
Dasselbe gilt für die Mitarbeitenden selbst, die über die digitale Plattform blitzschnell Antworten erhalten, passende Produktempfehlungen vorschlagen, zwischen Sprachen übersetzen können und mehr.
Menschen werden weiterhin gebraucht
Dennoch bleibt das personalisierte Serviceerlebnis, das Kunden aus dem menschlichen Kontakt gewinnen, stets von grosser Bedeutung – insbesondere, wenn es um Rückversicherung geht. Kann eine Self-Service-Plattform das Anliegen nicht lösen, muss der Kunde problemlos einen menschlichen Mitarbeitenden erreichen können, sonst führt dies zu einem schlechten Erlebnis.
Dies waren die Ergebnisse einer Deloitte-Umfrage zu den Kundenpräferenzen bezüglich Chatbots und menschlichen Mitarbeitenden. Der Bericht besagt, dass Kunden bereit sind, Chatbots oder ähnliche automatisierte digitale Kanäle zu nutzen, sofern das Anliegen von der digitalen Technologie bearbeitet werden kann. Es gibt jedoch eine klare Grenze für deren Nutzbarkeit: Bei komplexeren Bedürfnissen wie der Aufnahme einer Hypothek oder einer Finanzberatung sind Echtzeit-Interaktionen unerlässlich (Deloitte).
Forrester bestätigte diese Erkenntnisse zusätzlich mit einem Bericht, wonach hybride Erlebnisse in puncto Effektivität, Einfachheit und Emotion höher bewertet wurden als rein digitale oder rein physische Bankangebote (Forrester).
Für traditionelle Banken, die ihr digitales Serviceangebot aktualisieren möchten, ist dies ein wichtiger Punkt. Die Versuchung ist gross, alles auf eine Karte zu setzen und sich ausschliesslich auf intelligente Technologien zu konzentrieren. Dies kann jedoch zu einem schlechten Kundenerlebnis führen, sofern nicht gleichzeitig gut geschulte menschliche Mitarbeitende zur Verfügung stehen.
Hybrid ist der richtige Weg
In Chatbot-Technologie der nächsten Generation zu investieren, ist unerlässlich. Es geht längst nicht mehr nur darum, hohe Anrufzahlen durch Self-Service-Alternativen zu reduzieren – auch wenn dies nach wie vor ein zentraler Anwendungsfall ist. Tatsächlich geht die Chatbot-Technologie weit darüber hinaus, indem sie die Fähigkeiten sowohl digitaler Erlebnisse als auch menschlichen Supports nutzt und erweitert, um digitale Erlebnisse zu bieten, die selbst mit den grössten Technologieunternehmen mithalten können.
6. Die Bedeutung von Loyalität nicht unterschätzen
Loyalität spielt – zumindest in der öffentlichen Wahrnehmung – eine geringere Rolle als früher. Während Familien früher über Generationen hinweg mit demselben Finanzinstitut zusammengearbeitet haben mögen, wechseln Einzelpersonen heute bereitwillig den Finanzdienstleister, wenn sie eine Empfehlung von einer vertrauenswürdigen Quelle erhalten.
Darüber hinaus zeigen die Trends, dass Loyalität zunehmend mit der Qualität der bei der Bank eingesetzten KI-Technologie zusammenhängt. Mit einem robusten KI-Framework bleibt Mitarbeitenden und Beratenden mehr Zeit, sich direkt um Kundenbeziehungen zu kümmern. Dies wird künftig einer der wichtigsten Wege sein, um die Loyalität zu steigern.
Herausragender Kundenservice
Auch wenn es keine eindeutige Antwort darauf gibt, warum, besteht allgemeiner Konsens darüber, dass Kunden angesichts hoher Serviceerwartungen zu einem anderen Anbieter wechseln, wenn sie nicht das Bankerlebnis erhalten, das sie zu verdienen glauben. Dieser Trend zeigt sich am deutlichsten bei jüngeren Generationen, die offen äussern, dass sich Finanzdienstleister nicht um ihre Bedürfnisse kümmern. Tatsächlich geben 33 % der Befragten einer EY-Umfrage an, dass eine Bank ihre vertrauenswürdigste Marke unter den Finanzdienstleistern ist. Das ist bemerkenswert, da die einst als Aussenseiter geltenden Fintech-Unternehmen mittlerweile 37 % des Vertrauens auf sich vereinen und damit etablierte Institute übertreffen (EY).
Starke Beziehungen sicherstellen
Auch wenn Kundenloyalität nicht mehr in derselben Form existiert wie früher, bedeutet das nicht, dass sie unwichtig geworden ist. Es bedeutet lediglich, dass Banken sich stärker anstrengen müssen, um sie durch ein konsistentes und überzeugendes Kundenerlebnis zu sichern.
Nehmen wir den Onboarding-Prozess als Beispiel. Ein J.D.-Power-Bericht ergab, dass die Zufriedenheit steigt, wenn der Kunde in den ersten sechs Monaten bis zu sieben Nachrichten erhält (The Financial Brand). Dieselbe kommunikationsbedingte Zufriedenheitssteigerung lässt sich auch im Wealth-Management-Kontext beobachten. Kunden, die sich mehr als viermal jährlich mit ihren Beratenden treffen, sind doppelt so häufig optimistisch in Bezug auf ihre finanzielle Situation, was die Kundenbindung in Unternehmen stärkt (VouchedFor).
7. Ihren Kunden Transparenz versprechen
Das Vertrauen der Kunden zu gewinnen, ist von grösster Bedeutung, und Kunden bringen Anbietern mehr Vertrauen entgegen, wenn sie glauben, dass ihnen die Wahrheit gesagt wird.
Dabei gibt es zwei Aspekte. Erstens sollte Sicherheit für jede Bank ein zentrales Thema auf der Agenda sein, da böswillige Akteure zunehmen und Betrugsfälle alle Institute bedrohen. Proaktive Sicherheitsmassnahmen sind und sollten zentraler Bestandteil sämtlicher Bankaktivitäten sein.

Kundenvertrauen durch Sicherheit aufbauen
Das überrascht nicht, denn finanzielle Sicherheit war für Banken schon immer ein wichtiger Schwerpunkt. Wenn es jedoch um die Kundenwahrnehmung geht, reicht Sicherheit allein nicht aus. Stattdessen müssen auch die grössten Banken gegenüber Kunden transparent über ihre Sicherheitspraktiken sein – selbst im Fall einer Datenschutzverletzung.
Generell ist grösstmögliche Transparenz bei jeder Kundeninteraktion der einzige Weg, um Vertrauen zu bewahren. Über den Sicherheitskontext hinaus sollten Kunden Zugang zu allen Informationen haben, die sie zu Produktdetails, Allgemeinen Geschäftsbedingungen, Preisen, der Hoheit über ihre Finanzdaten und jedem anderen Teil der Interaktion benötigen.
8. Sich zur digitalen Transformation bekennen

Eine Omnichannel-Digitalstrategie ermöglicht es Banken, Kunden einen bequemeren, flexibleren und persönlicheren Service zu bieten und so Engagement, Zufriedenheit und Loyalität zu steigern.
Im Finanzdienstleistungssektor sind Fortschritte zu verzeichnen: 35 % der globalen Bank-Führungskräfte geben an, mit der Entwicklung ihrer digitalen Banking-Initiativen zufrieden zu sein.
Die erzielten Fortschritte reichen jedoch bei Weitem nicht aus, um sich zurückzulehnen. Angesichts der Kundenerwartungen gibt es nach wie vor eine grosse Zahl von Banken, die mit ihren Fortschritten unzufrieden sind oder noch gar keine vorweisen können. Statistiken zeigen, dass 12 % der Bank-Führungskräfte in der Planungsphase feststecken, während weitere 6 % über überhaupt keine Transformationspläne verfügen (Forrester).
In der Bankenbranche besteht eine gewisse Veränderungsscheu, oft aufgrund der zugegebenermassen erheblichen Herausforderungen, die mit der Bereitstellung eines breiten Angebots an digitalen Banking-Services verbunden sind. Eine Omnichannel-Strategie, die traditionelle und digitale Werkzeuge ausbalanciert, ist jedoch schlicht unverzichtbar, und Banken müssen sich der digitalen Transformation verschreiben, um den aussergewöhnlichen Kundenservice zu bieten, der ihren Erfolg sichert.
9. Keine Angst vor dem Scheitern haben
Kundenbedürfnisse, -anforderungen und -erwartungen entwickeln sich stetig weiter, und die digitale Transformation ist ein fortlaufender Prozess. Ganz gleich, wie durchdacht Ihre digitale Initiative ist, es wird immer unvorhergesehene Probleme oder Verbesserungsmöglichkeiten geben. Streben Sie nach kontinuierlicher Verbesserung statt nach sofortiger Perfektion. Setzen Sie auf stetige Iterationen, bewerten Sie Funktionen regelmässig und passen Sie Ihre Strategien auf Basis von Feedback und Analytik an.
Um die Customer Experience im Finanzdienstleistungssektor ansprechender zu gestalten, braucht es die Integration digitaler Lösungen, die einen flexiblen, personalisierten und effizienten Service schaffen. Der Erfolg dieser High-Tech-Lösungen hängt jedoch vom Engagement der Führungsebene ab, aussergewöhnliche Kundenerlebnisse zur Priorität zu machen – sowie von der Bereitschaft, Feedback aufzunehmen und den Service kontinuierlich anzupassen und zu verbessern.
Digitaler Bank-Kundenservice & Unblu
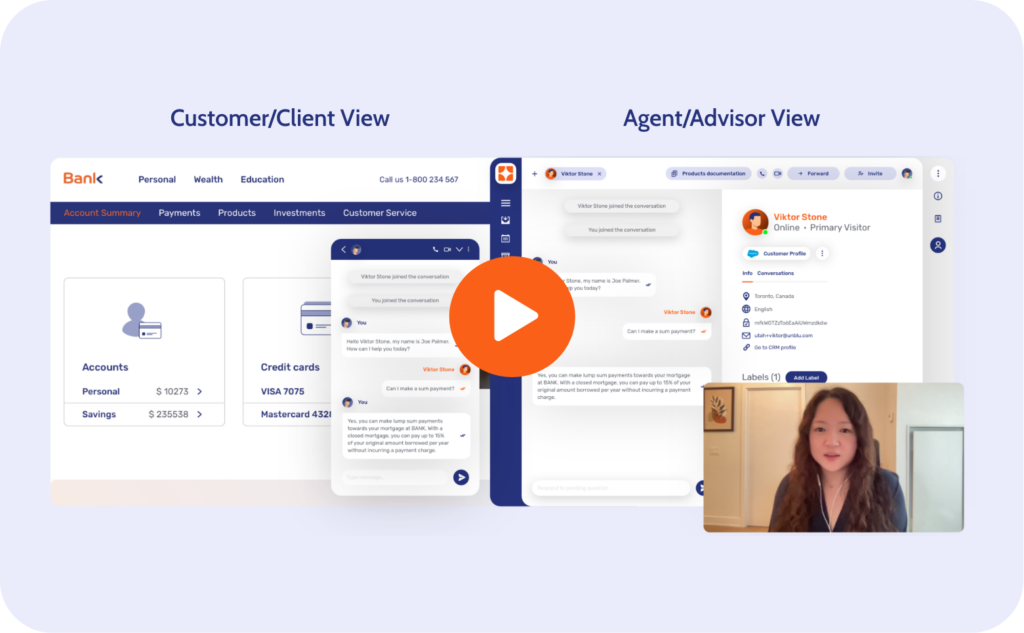
Entdecken Sie, wie das Angebot innovativer Conversational-Banking-Lösungen von Unblu wichtigen Akteuren der Finanzdienstleistungsbranche dabei helfen kann, ihr Kundenservice-Erlebnis zu transformieren. Bieten Sie erstklassige Bankdienstleistungen und steigern Sie die Zufriedenheit mit einer nahtlosen Journey von Anfang bis Ende – und beseitigen Sie Reibungspunkte, während Sie Anliegen schneller und effizienter lösen.
Möchten Sie mehr erfahren?