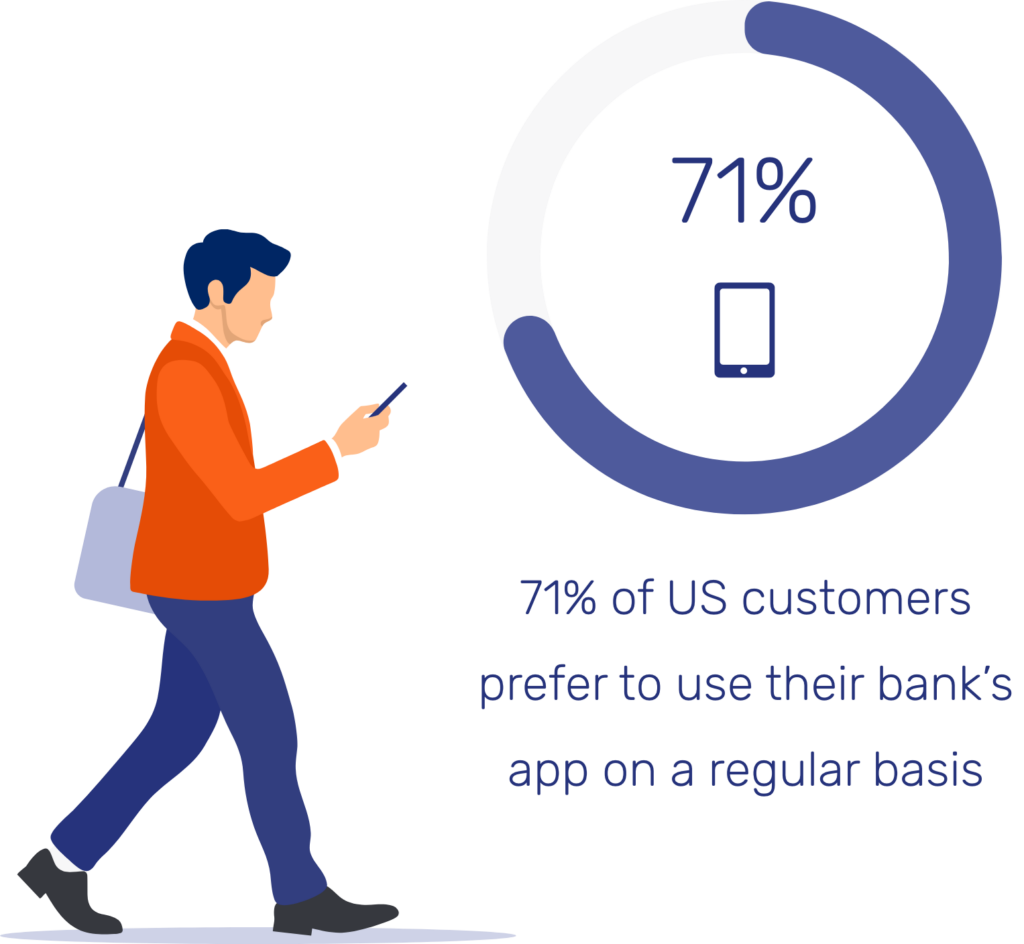
Die Vorliebe der Kunden für Mobile-Banking-Apps wächst stetig. In den USA zeigt sich bis 2025 eine kontinuierlich steigende Nutzung des digitalen Bankings, und Berichten zufolge nutzen 71 % regelmässig am liebsten die App ihrer Bank.
Dieser Trend deckt sich mit dem, was wir weltweit beobachten: Laut einer Forrester-Umfrage nutzten 42 % der Erwachsenen mit Internetzugang in Frankreich, 49 % in Italien, 58 % in Spanien und 56 % in Grossbritannien im Vormonat ihre Mobile-Banking-App.
Wachsende Distanz: Die Herausforderung des Mobile Banking
Die Beliebtheit des Mobile Banking überrascht nicht, denn die Vorteile für die Endkunden sind enorm. Sie haben jederzeit, Tag und Nacht, Zugriff auf alle ihre Informationen und können alle Arten von Transaktionen selbst durchführen.
Das hat auch für die Banken viele Vorteile, aber ebenso einige Nachteile – insbesondere beim Customer Engagement. Obwohl Kunden häufig mit Ihrer App interagieren, wächst die Distanz im Vergleich zu traditionelleren Kanälen. Stösst ein Kunde auf ein Problem, gibt er wahrscheinlich auf, wenn es keinen einfachen Weg zu Unterstützung gibt.
Funktionalität vs. Nutzererlebnis
Banken tun sich hier sichtlich schwer, die richtige Balance zu finden. So stellt Forrester fest, dass europäische Banken nach wie vor Schwierigkeiten haben, Funktionalität und Nutzererlebnis in Einklang zu bringen.
Der Grund: Banken möchten ihr Mobile-Banking-Erlebnis um immer mehr Funktionen erweitern – und das aus gutem Grund. Die Trends zeigen erstmals, dass Kunden offener dafür sind, Mobile Banking auch für komplexe Transaktionen zu nutzen.
2022 stellte Forrester fest, dass 51 % der Erwachsenen mit Internetzugang in Grossbritannien vor einem Kreditantrag auf dem Smartphone recherchierten. Gegenüber dem Vorjahr ist das ein Anstieg um 17 %. Zudem schlossen insgesamt 34 % den Antrag auf dem Smartphone ab, 14 % davon direkt in der Mobile App.
Erweiterte Funktionen dürfen jedoch nicht zulasten des Nutzererlebnisses gehen. Eine Studie aus dem Jahr 2020 ergab, dass bereits ein Mangel in einem einzigen Bereich – ob Sicherheit, Funktionalität oder Benutzerfreundlichkeit – spürbare Auswirkungen auf die Kundenzufriedenheit haben kann.
Forrester bringt das Problem treffend auf den Punkt: „Kunden können die Vorteile ansonsten leistungsstarker Funktionen nicht ausschöpfen, wenn sie zuerst Navigationsprobleme überwinden, sich mit einer verwirrenden Informationsarchitektur oder nicht optimierten Interaktionen herumschlagen oder mangels Anleitung selbst herausfinden müssen, wie alles funktioniert.“
Wenn Sie gerade eine funktionsreiche App lanciert haben, kann dies zu einer stärkeren Belastung der Kundenservice-Hotlines, negativen App-Bewertungen oder längerfristigen Folgen führen. Mit anderen Worten: Wenn die App einer Bank nicht überzeugt, wenden sich Kunden seltener über die App an die Bank – mit weniger Abschlüssen oder höheren Abbruchraten als Folge.
Näher am Kunden, um die Akzeptanz zu fördern
Um diese Hürde zu nehmen, müssen Banken näher an ihre mobil orientierten Kunden rücken. Ein zentraler Weg ist eine Strategie zur Förderung der Nutzerakzeptanz bei der Lancierung einer neuen oder aktualisierten Mobile App. Die Idee: aktive Kundenschulung als Taktik einsetzen, um die Akzeptanz zu steigern und Nutzer auf neue Funktionen aufmerksam zu machen.
In diesem Bereich hatten Banken oft Schwierigkeiten. Wie es in einem Artikel von The Financial Brand heisst: „Finanzinstitute haben ihre Mobile-Banking-Apps für Routinetransaktionen optimiert, doch bei komplexeren Aufgaben bleibt ihre UX hinter den Erwartungen zurück.“
Tatsache ist: Das Designteam kann nur so viel leisten – Nutzern müssen die verfügbaren Möglichkeiten auch gezeigt werden.
Co-Apping zur Förderung der Akzeptanz
Zu einer aktiven Kundenschulungskampagne gehören verschiedene Faktoren, etwa die Schulung der Mitarbeitenden, damit sie wissen, wann und wie sie handeln sollen. Üblich ist zum Beispiel, an eine einfache Anfrage anzuknüpfen.
Ein Kunde kontaktiert die Bank über die App, um zu fragen, wie er eine einfache Aufgabe erledigt, etwa eine Adressänderung oder eine Überweisung. Nachdem der Agent die Anfrage geklärt hat, ergreift er proaktiv die Initiative und zeigt dem Kunden eine weitere Funktion.
Die Frage ist: Wie gelingt das am effektivsten? Ein Ansatz ist das sogenannte Mobile Co-Browsing, auch bekannt als Co-Apping.
Was ist Co-Apping?
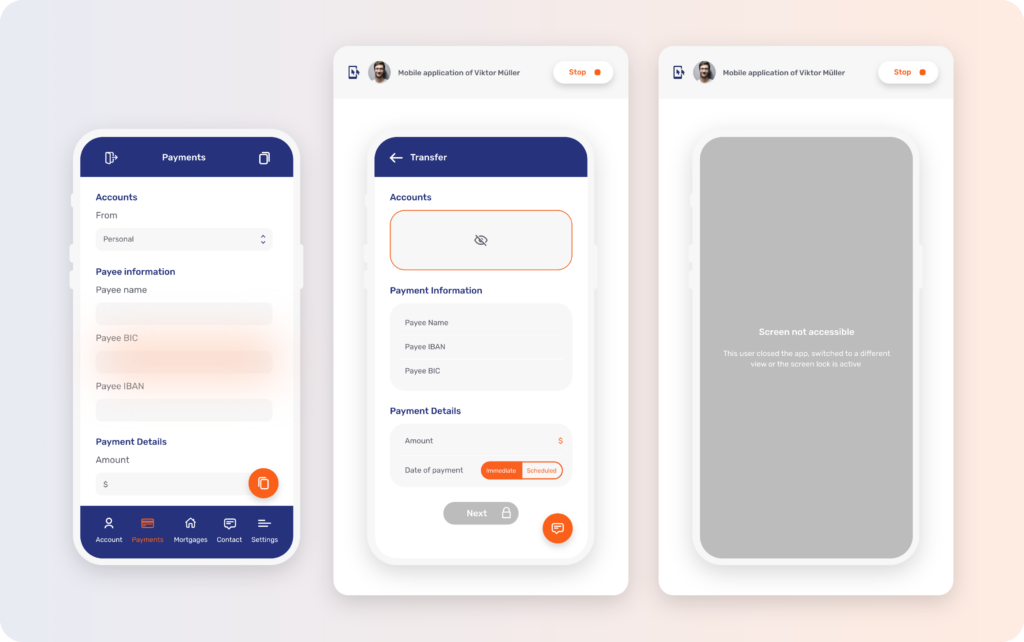
Co-Apping ähnelt dem Konzept des Co-Browsing, nur findet die Zusammenarbeit nicht in einem Dokument oder Webbrowser statt, sondern in der App des Kunden. Mit Co-Apping können Agenten Kunden zeigen, wo sie in der App eine Funktion finden – ohne deren Sicherheit zu irgendeinem Zeitpunkt zu gefährden.
Ein solch proaktiver Ansatz kann Frust bei Kunden reduzieren, bevor er zum Problem wird. Agenten erkennen, wo Nutzer häufig Schwierigkeiten haben, und nutzen diese Erkenntnisse, um Akzeptanz und Schulung auch in anderen Gesprächen zu verbessern.
Co-Apping als Teil einer Akzeptanzstrategie
Wie Co-Apping eingesetzt werden könnte, zeigt das Beispiel der Schweizer Crédit Agricole next bank (Suisse), die eingebettetes Co-Browsing im Rahmen ihrer E-Banking-Migration nutzte.
Während der E-Banking-Migration stellte das Team von Crédit Agricole fest, dass Telefonanrufe den Bedürfnissen der Kunden nur begrenzt gerecht wurden. Durch die Änderungen drohten die Telefonleitungen überlastet zu werden, und die Agenten hätten keine Möglichkeit gehabt, Kunden richtig durch ihre Probleme zu führen – was die durchschnittliche Bearbeitungszeit (AHT) weiter erhöht hätte.
Die Lösung bestand darin, Kunden in diesen entscheidenden Momenten per Co-Browsing visuell zu begleiten. Bei Crédit Agricole ging es um eine Desktop-E-Banking-Umgebung, weshalb eingebettetes Co-Browsing die logische Wahl war.
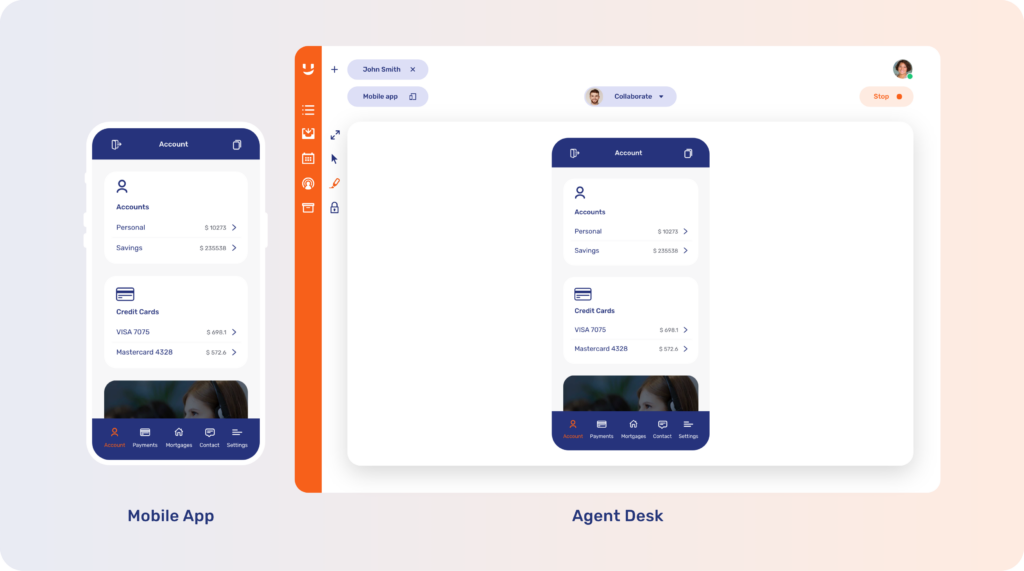
Dieselbe Situation lässt sich jedoch auf einen App-Kontext übertragen: Der Agent startet eine App-basierte Co-Browsing-Sitzung (also Co-Apping), um den Kunden in der entsprechenden Umgebung zu unterstützen.
Für Crédit Agricole hat sich dieser Ansatz ausgezahlt: Die aufgrund der Migration erwartete AHT verbesserte sich um 80 %. Insgesamt kam bei 15 % der Telefonanrufe in entscheidenden Momenten Co-Browsing zum Einsatz, und die durchschnittliche Kundenzufriedenheit lag bei 4,7/5.
Entdecken Sie, wie Co-Apping die Distanz zwischen Ihnen und Ihren Kunden überbrückt und starke, langfristige Beziehungen schafft.
Der nächste Schritt von Unblu